


Wtorkowa sesja na warszawskim parkiecie przynosi kontynuację korekty rozpoczętej wczoraj. Na godz. 11:20 najmocniej tracą największe spółki, a WIG20 zniżkuje o ponad 1 proc., cofając się poniżej poziomu 4200 pkt. Nieco lepiej zachowują się indeksy średnich i małych spółek. mWIG40 oraz sWIG80 tracą po około 0,6 proc., ograniczając skalę spadków względem indeksu blue chipów.
Na ten moment presja sprzedających jest więc szczególnie widoczna w segmencie największych spółek. Zejście WIG20 poniżej 4200 pkt. pogarsza krótkoterminowy obraz techniczny indeksu, choć o trwałości korekty będzie można mówić dopiero po kolejnych sesjach. Ważne będzie to, czy popyt zdoła powrócić w okolice przełamanego poziomu, czy też przewagę utrzyma strona podażowa. Dzisiejsze spadki wskazują na wyraźne schłodzenie nastrojów, ale na razie nie przesądzają jeszcze o rozpoczęciu głębszego ruchu spadkowego..
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
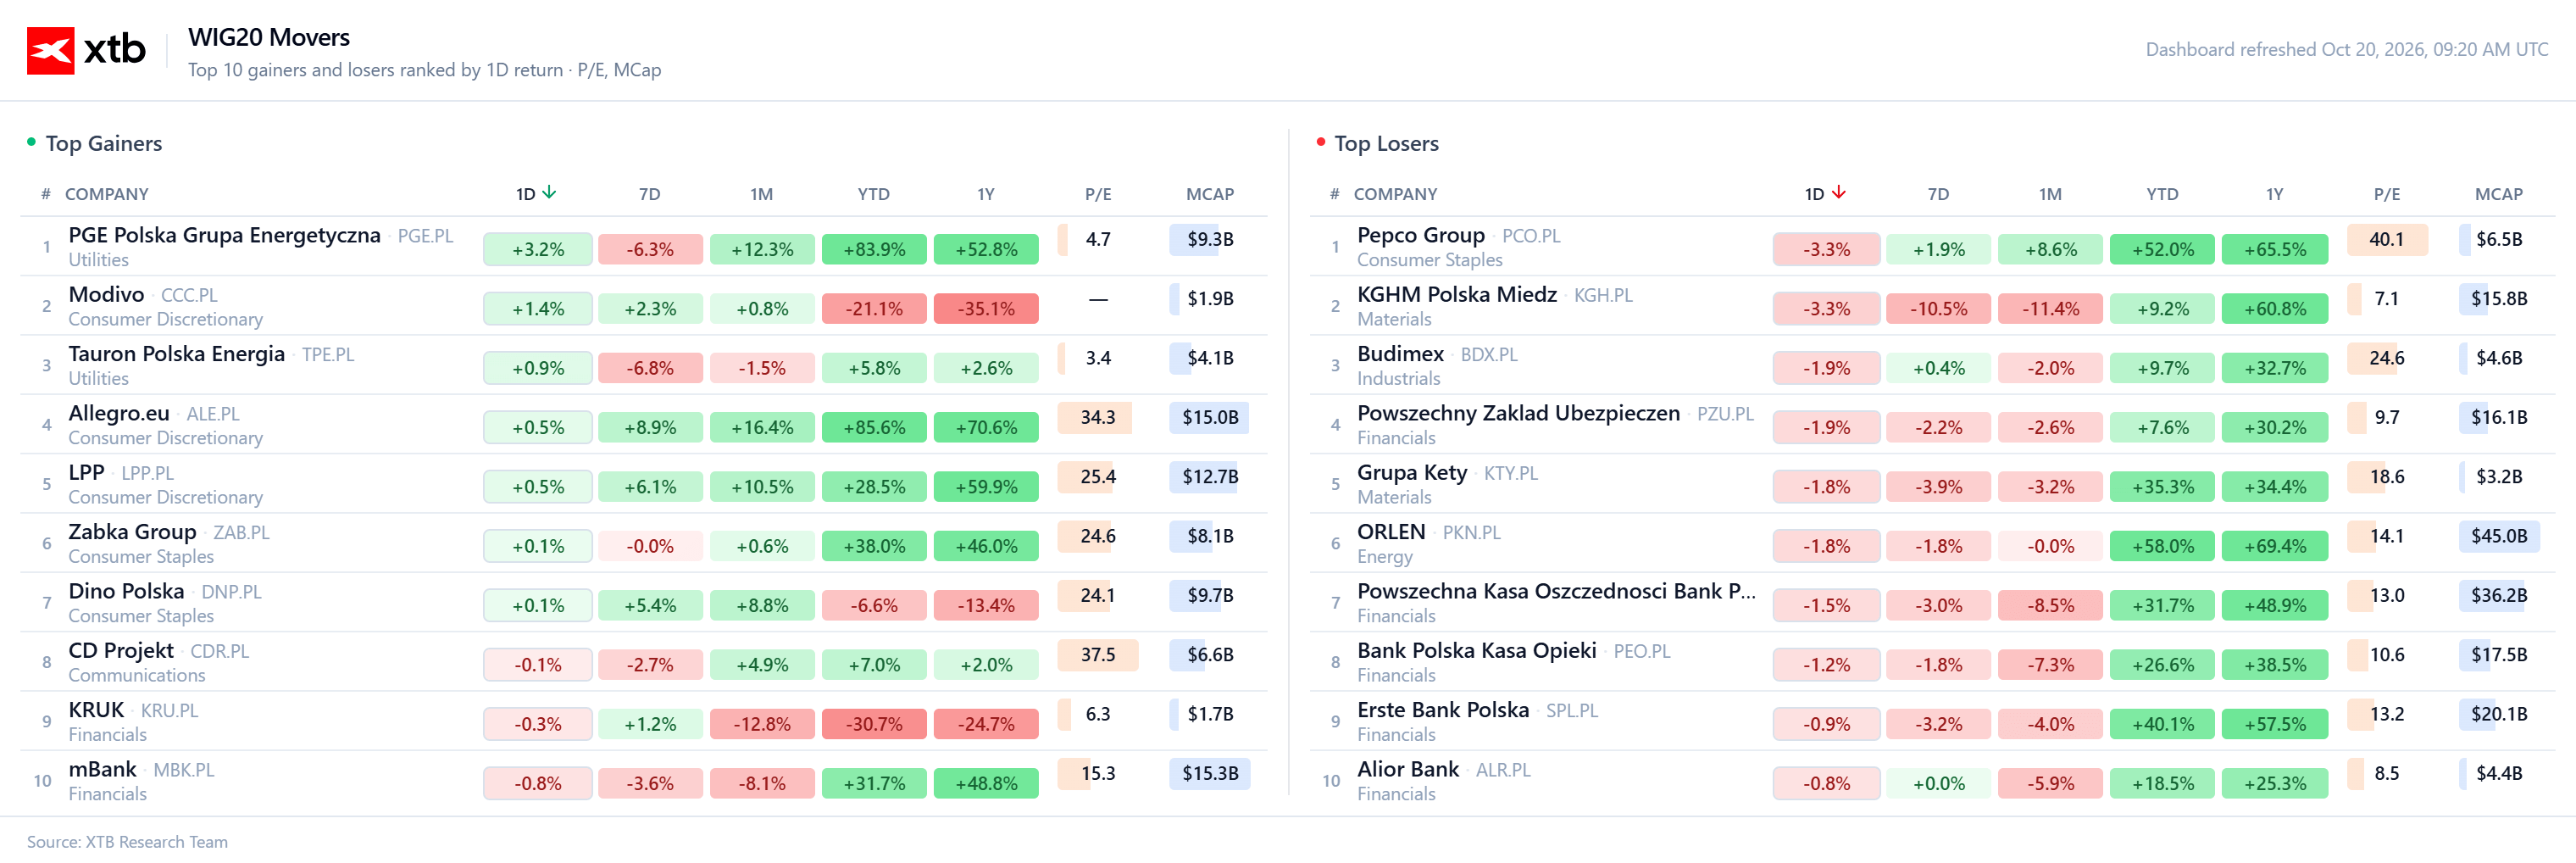
🟢 Kto dzisiaj zyskuje?
-
Energetyka, usługi i handel na czele: Liderem dziennych wzrostów jest PGE Polska Grupa Energetyczna, a tuż za nią plasują się Modivo oraz Tauron Polska Energia.
-
Handel i finanse na plusie: Wśród zyskujących spółek obecne są również LPP, Allegro.eu oraz Zabka Group.
-
Handel detaliczny zamyka listę zysków: Zestawienie spółek po zielonej stronie domyka Dino Polska.
🔴 Kto dzisiaj traci?
-
Handel i surowce na czele spadków: Największą przecenę notują Pepco Group oraz KGHM Polska Miedź, a tuż za nimi plasuje się Budimex.
-
Energetyka, przemysł i ubezpieczenia pod presją: Wyraźniejsze spadki zaliczają ORLEN, Grupa Kęty oraz Powszechny Zakład Ubezpieczeń.
-
Sektor finansowy na dole listy: Zestawienie po stronie strat kończą Powszechna Kasa Oszczędności Bank Polski, Bank Polska Kasa Opieki, Alior Bank oraz Erste Bank Polska.
Wiadomości ze spółek:
ASBIS (ASB.PL) szacuje, że we wrześniu 2026 r. osiągnął rekordowe przychody na poziomie ponad 1 mld USD, co oznacza wzrost o 216 proc. rok do roku. Wyniki napędza przede wszystkim rosnący popyt na serwery i komponenty wykorzystywane w rozwoju sztucznej inteligencji. Spółka korzysta również z dobrej koniunktury na rynku smartfonów, a jej sprzedaż wzrosła ponad trzykrotnie rok do roku.
XTPL (XTP.PL) rozpoczął proces emisji nowych akcji serii Z po cenie 65 zł za sztukę. Spółka chce pozyskać kapitał, oferując część akcji inwestorowi z Tajwanu, z którym wcześniej podpisała list intencyjny. Emisja może wesprzeć dalszy rozwój firmy, ale jednocześnie oznacza ryzyko rozwodnienia udziałów dotychczasowych akcjonariuszy.
Quercus TFI (QRS.PL) poprawił wyniki finansowe po trzech kwartałach 2026 r., zwiększając przychody i zysk netto w porównaniu z analogicznym okresem poprzedniego roku. Sam trzeci kwartał był jednak słabszy pod względem zysku, głównie ze względu na niższe przychody z opłat zmiennych za zarządzanie. Wyniki pokazują dobrą dynamikę w ujęciu narastającym, choć ostatni kwartał przyniósł pewne osłabienie.
Image Power (IPW.PL) planuje zmianę kierunku rozwoju i wejście na rynek militarny, odchodząc od dotychczasowej działalności związanej z grami wideo. Zarząd upatruje szans w sektorze obronnym i zamierza poszukiwać aktywów oraz partnerów, którzy pozwolą zbudować nowy obszar biznesu. Realizacja planów będzie wymagała zmian korporacyjnych i znalezienia odpowiedniej podstawy do rozwoju działalności.
Synektik (SNT.PL) poinformował o istotnym kontrakcie zawartym przez swoją czeską spółkę zależną ze szpitalem na Słowacji. Umowa dotyczy dostawy i uruchomienia robota chirurgicznego da Vinci 5, a także przeszkolenia personelu i zapewnienia obsługi serwisowej. Wartość kontraktu nie została ujawniona, ale jest na tyle duża, że spółka uznała go za istotny. Dostawa systemu ma nastąpić do końca października, a przychody z umowy zasilą wyniki roku finansowego 2026/2027.
PKO Bank Polski (PKO.PL) poinformował, że BlackRock zwiększył swój udział w ogólnej liczbie głosów na walnym zgromadzeniu banku, przekraczając próg 5 proc. To niewielka zmiana, ale istotna z punktu widzenia obowiązków informacyjnych dotyczących znacznych pakietów akcji. Sam komunikat nie przesądza jednak o zmianie strategii inwestycyjnej amerykańskiego funduszu wobec banku.
Najważniejsze wydarzenia z krajowego rynku:
Wrześniowe dane GUS przyniosły zróżnicowany obraz polskiej gospodarki. Produkcja przemysłu wzrosła o 4,6 proc. rok do roku, przekraczając oczekiwania ekonomistów. W ujęciu miesięcznym wzrost wyniósł 17 proc., przy czym na tak wysoką dynamikę wpływają również czynniki sezonowe i kalendarzowe. Po korekcie sezonowej produkcja była o 3,4 proc. wyższa niż w sierpniu i o 3,3 proc. wyższa niż przed rokiem.
Dane wskazują na wyraźną poprawę aktywności przemysłowej we wrześniu, choć trwałość tego ożywienia będzie można ocenić dopiero na podstawie kolejnych odczytów. Szeroki zakres wzrostów sugeruje, że poprawa objęła znaczną część sektora, a nie tylko pojedyncze branże.
Słabiej wypadło budownictwo. Produkcja budowlano montażowa spadła we wrześniu o 9 proc. rok do roku. Tak duży spadek roczny kontrastuje z poprawą w przemyśle. W komentarzach do danych wskazywano, że część słabości może wynikać z nieregularności rozliczeń, dlatego pojedynczy odczyt nie musi w pełni oddawać kondycji sektora. Budownictwo pozostaje jednak słabszym elementem krajowego obrazu gospodarczego, a kolejne miesiące pokażą, czy wrześniowy wynik miał charakter przejściowy.
Uwagę zwracają również dane o cenach producentów. We wrześniu ceny produkcji przemysłowej wzrosły o 6,1 proc. rok do roku. To sygnał utrzymującej się presji cenowej na poziomie producentów, choć sam odczyt nie przesądza o skali ewentualnego wzrostu cen dla konsumentów. Przedsiębiorstwa mogą bowiem częściowo absorbować wyższe koszty, zamiast w pełni przenosić je na odbiorców.
Na rynku pracy przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło we wrześniu o 5,9 proc. rok do roku, nieznacznie poniżej oczekiwań wynoszących 6,1 proc. Zatrudnienie było jednocześnie o 0,8 proc. niższe niż przed rokiem. Dynamika płac pozostaje dodatnia, ale wrześniowy odczyt nie wskazuje na jej przyspieszenie względem oczekiwań rynkowych.
Z punktu widzenia polityki pieniężnej dane pozostają niejednoznaczne. Mocniejsza produkcja przemysłowa wskazuje na poprawę aktywności gospodarczej, natomiast słabszy wynik budownictwa i spadek zatrudnienia pokazują, że ożywienie nie obejmuje wszystkich obszarów. Jednocześnie wzrost cen producentów pozostaje czynnikiem, który warto obserwować pod kątem ewentualnego przenoszenia kosztów na ceny konsumpcyjne.
Całościowo wrześniowe dane pokazują poprawę w przemyśle, ale również słabość budownictwa i utrzymujące się ryzyka związane z presją cenową. Najważniejsze będzie to, czy wzrost aktywności przemysłowej utrzyma się w kolejnych miesiącach oraz czy presja kosztowa zacznie mocniej przekładać się na ceny w gospodarce.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
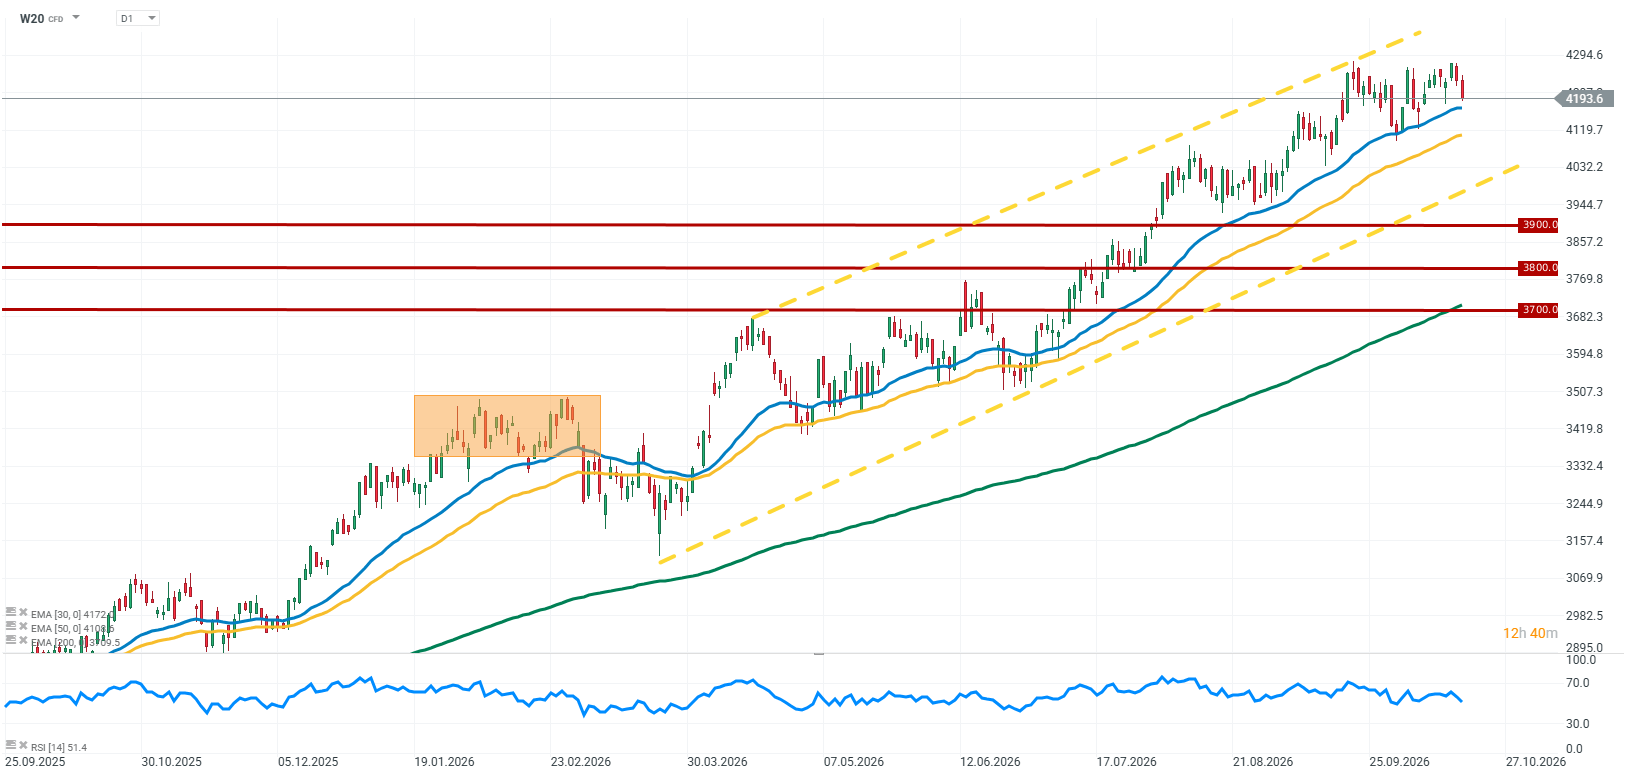
Presja podażowa utrzymuje się na kontraktach na WIG20 (W20), które kontynuują spadki w ślad za osłabieniem nastrojów na warszawskim parkiecie. Mimo pogorszenia sentymentu notowania kontraktów nadal utrzymują się powyżej wykładniczych średnich kroczących, co pozostaje korzystnym sygnałem w ujęciu technicznym. Obecny ruch można więc na razie traktować jako korektę wciąż utrzymującego się pozytywnego układu wykresu. Kluczowe będzie to, czy popyt zdoła powstrzymać dalsze spadki i utrzymać notowania powyżej średnich, czy też presja sprzedających doprowadzi do głębszego cofnięcia.
Źródło: XTB Research


Komentarz walutowy: Słabsze płace studzą obawy o podwyżki stóp w Polsce
Bliżej Rynków - Poranne webinarium 20.10.2026


Wykres dnia: US100 (Nasdaq 100). Odbicie AI trade kontra słabnący obraz techniczny



Kalendarz makro - Rynek pracy w UK, nastroje ZEW i raporty gigantów takich jak Netflix i SpaceX (20.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.