

- Warszawski parkiet notuje spadki, a WIG20 traci ponad 1,3 proc. w trakcie czwartkowej sesji.
- Sprzedaż detaliczna we wrześniu wzrosła o 3,3 proc. rok do roku, co okazało się wynikiem słabszym od oczekiwań rynku.
- Epicom Limited sprzedał blisko 20 proc. akcji Digital Network w ramach przyspieszonej budowy księgi popytu.
- Medicalgorithmics podpisał niewiążący list intencyjny w sprawie potencjalnego przejęcia przez amerykańskiego inwestora za co najmniej 67 mln USD.
- Odlewnie Polskie otrzymały zamówienie na wykonanie korpusów pocisków w technologii izotermicznego żeliwa sferoidalnego.
Czwartkowa sesja przynosi ponowne pogorszenie nastrojów na warszawskim parkiecie. Na godzinę 11:20 WIG20 traci ponad 1,3 proc., pozostając w okolicach 4200 pkt. Słabiej zachowują się również indeksy średnich i małych spółek. mWIG40 zniżkuje o około 1 proc., a sWIG80 spada o około 0,8 proc. Presja obejmuje więc cały rynek, choć największe straty ponownie notują największe spółki.
W naszej ocenie bazowym scenariuszem dla GPW na nadchodzące tygodnie pozostaje konsolidacja z lekkim nachyleniem wzrostowym. Nie zakładamy obecnie mocnych zwyżek, ponieważ trudno wskazać czynniki, które mogłyby stać się impulsem do zdecydowanego ruchu w górę. Jednocześnie nie widzimy na ten moment wystarczających przesłanek, by zakładać trwałe odwrócenie kierunku rynku. Bardziej prawdopodobne wydają się wahania notowań w szerokim przedziale, z okresowymi korektami i próbami powrotu do wzrostów.
Dzisiejsze spadki pokazują, że poprawa nastrojów na GPW pozostaje krucha. Na sytuację krajowych inwestorów wpływają również najnowsze dane o sprzedaży detalicznej. We wrześniu sprzedaż w cenach stałych wzrosła o 3,3 proc. rok do roku. Sam wzrost oznacza, że konsumpcja nadal się rozwija, jednak skala poprawy okazała się rozczarowująca w zestawieniu z oczekiwaniami rynku.
Słabszy od oczekiwań odczyt sprzedaży detalicznej może dodatkowo studzić optymizm wobec perspektyw krajowej gospodarki. Konsumpcja pozostaje ważnym elementem wzrostu gospodarczego, dlatego jej dynamika będzie istotna również z punktu widzenia oceny kondycji spółek działających na polskim rynku. Nie należy jednak traktować jednego odczytu jako przesądzenia o pogorszeniu koniunktury. Więcej powiedzą kolejne publikacje, które pokażą, czy wrześniowy wynik był jedynie przejściowym osłabieniem, czy początkiem słabszego okresu dla wydatków gospodarstw domowych.
W najbliższym czasie istotne pozostaną także czynniki zagraniczne, w tym nastroje na głównych rynkach oraz publikacje wyników spółek z Wall Street. Dla warszawskiego parkietu ważne będą również kolejne raporty krajowych przedsiębiorstw, które mogą pomóc ocenić, na ile obecne wyceny znajdują uzasadnienie w wynikach finansowych.
Na razie nie zmieniamy bazowego scenariusza: GPW może poruszać się w trendzie bocznym z lekką tendencją wzrostową, ale droga do wyraźniejszych zwyżek pozostaje niepewna. Dzisiejsza sesja przypomina, że rynek nadal jest podatny na pogorszenie nastrojów, a trwałe wybicie z konsolidacji będzie wymagało mocniejszego impulsu.
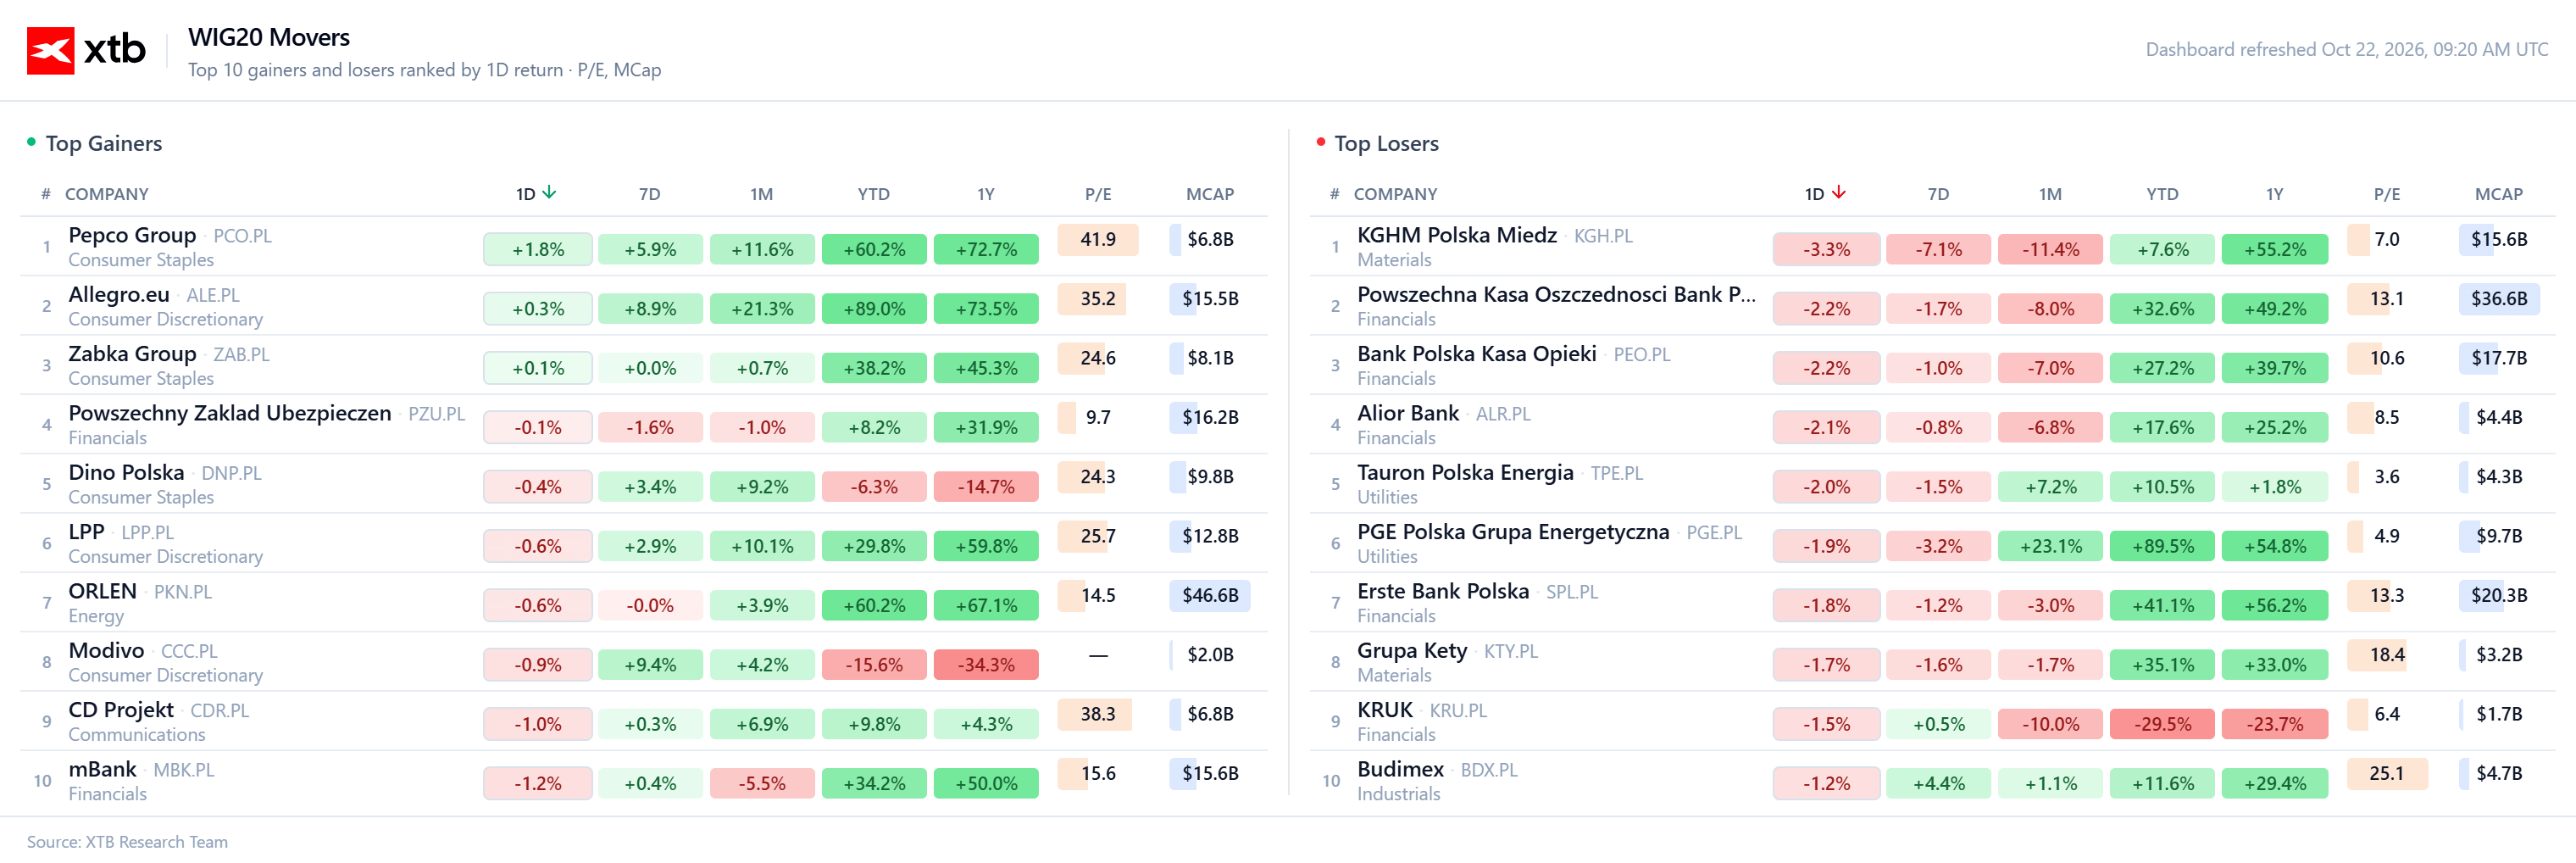
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Handel i dobra konsumpcyjne na czele: Liderem dziennych wzrostów jest Pepco Group, a tuż za nim plasują się Allegro.eu oraz Zabka Group.
-
Finanse i energetyka zamykają listę: Po zielonej stronie zestawienie kończą Powszechny Zakład Ubezpieczeń oraz ORLEN
🔴 Kto dzisiaj traci?
-
Surowce i finanse na czele spadków: Największą przecenę notuje KGHM Polska Miedź, a za nim plasuje się przeważająca część sektora bankowego i finansowego: Powszechna Kasa Oszczędności Bank Polski, Bank Polska Kasa Opieki, KRUK, Alior Bank, Erste Bank Polska oraz mBank.
-
Handel, odzież i budownictwo pod presją: Wyraźniejsze spadki zaliczają Dino Polska, LPP, Modivo oraz Budimex.
-
Energetyka, przemysł i technologie na dole listy: Zestawienie po stronie strat kończą PGE Polska Grupa Energetyczna, Tauron Polska Energia, Grupa Kęty oraz CD Projekt.
Wiadomości ze spółek:
Digital Network (DIG.PL) akcjonariusz Epicom Limited sprzedał w ramach przyspieszonej budowy księgi popytu na akcji spółki, czyli prawie 20% jej kapitału, po cenie 290 zł za walor. Transakcja została przeprowadzona z wysokim dyskontem względem wcześniejszego kursu giełdowego, co może krótkoterminowo wywierać presję na notowania. Z drugiej strony zwiększenie liczby akcji dostępnych w wolnym obrocie może poprawić płynność handlu. Epicom pozostaje jednak znaczącym akcjonariuszem spółki mimo zmniejszenia swojego zaangażowania.
Odlewnie Polskie (ODL.PL) otrzymały zamówienie na wykonanie korpusów pocisków w technologii ADI, czyli żeliwa sferoidalnego hartowanego izotermicznie. Zamówienie zwiększa zaangażowanie spółki w produkcję na potrzeby sektora obronnego, który może stanowić dodatkowy kierunek rozwoju działalności. Rozszerzenie współpracy z branżą zbrojeniową stwarza szansę na wzrost przychodów oraz lepsze wykorzystanie mocy produkcyjnych, choć o rzeczywistym wpływie na wyniki finansowe zdecydują wartość kontraktu i harmonogram jego realizacji.
Medicalgorithmics (MDG.PL) podpisało list intencyjny z amerykańskim inwestorem strategicznym notowanym na Nasdaq, który zakłada potencjalne przejęcie 100% akcji polskiej spółki za co najmniej 67 mln USD. Rozliczenie transakcji miałoby nastąpić przede wszystkim w akcjach inwestora, a dodatkowym elementem planu jest pozyskanie co najmniej 10 mln EUR finansowania kapitałowego. Ewentualna transakcja może otworzyć spółce nowe możliwości rozwoju i współpracy międzynarodowej, jednak na tym etapie nie jest przesądzona. List intencyjny ma charakter niewiążący, a finalizacja przejęcia zależy od dalszych negocjacji, wyników badania due diligence oraz uzyskania wymaganych zgód.
Najważniejsze wydarzenia z krajowego rynku:
Wrześniowe dane o sprzedaży detalicznej przyniosły słabszy od oczekiwań wynik. Sprzedaż w `cenach stałych wzrosła o 3,3 proc. rok do roku, wobec 3,8 proc. w sierpniu i prognoz ekonomistów na poziomie 3,7 proc. Polacy nadal zwiększają wydatki, ale dynamika sprzedaży nieco osłabła, co może wskazywać na mniej zdecydowaną poprawę popytu konsumpcyjnego.
Wynik nie oznacza jeszcze, że gospodarstwa domowe zaczynają wyraźnie ograniczać zakupy. Wzrost sprzedaży pozostaje dodatni, a różnica względem oczekiwań nie jest na tyle duża, by na podstawie jednego odczytu formułować daleko idące wnioski. Niemniej po mocniejszym sierpniu wrześniowe dane studzą nieco optymizm dotyczący konsumpcji jako jednego z filarów wzrostu polskiej gospodarki. Istotne będzie to, czy słabsza dynamika utrzyma się w kolejnych miesiącach, czy też okaże się jedynie przejściowym wahaniem.
Z perspektywy konsumpcji kluczowe pozostają sytuacja na rynku pracy oraz stabilność dochodów gospodarstw domowych. Nawet przy rosnących wynagrodzeniach niepewność dotycząca zatrudnienia może skłaniać część konsumentów do ostrożniejszego planowania wydatków. Dlatego jutrzejsze dane o stopie bezrobocia za wrzesień będą ważnym uzupełnieniem publikacji z tego tygodnia.
Według wcześniejszego szacunku Ministerstwa Rodziny, Pracy i Polityki Społecznej stopa bezrobocia rejestrowanego we wrześniu wyniosła 5,8 proc., czyli tyle samo co w sierpniu. Taki sam wynik zakładają ekonomiści. Jutrzejszy odczyt GUS pozwoli zweryfikować te szacunki. Warto przy tym pamiętać, że stabilna stopa bezrobocia nie musi oznaczać braku zmian na rynku pracy, dlatego znaczenie będzie miała również szersza ocena sytuacji zatrudnieniowej.
Naszym zdaniem dzisiejszy odczyt sprzedaży detalicznej jest sygnałem do zachowania ostrożności, ale nie świadczy jeszcze o wyraźnym osłabieniu konsumpcji. Jutrzejsze dane o bezrobociu pomogą ocenić, czy gospodarstwa domowe nadal mogą stanowić stabilne wsparcie dla krajowej gospodarki. Na razie bazowy scenariusz zakłada dalszy wzrost wydatków konsumentów, choć wrześniowy wynik pokazuje, że jego tempo nie musi być równomierne w kolejnych miesiącach.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
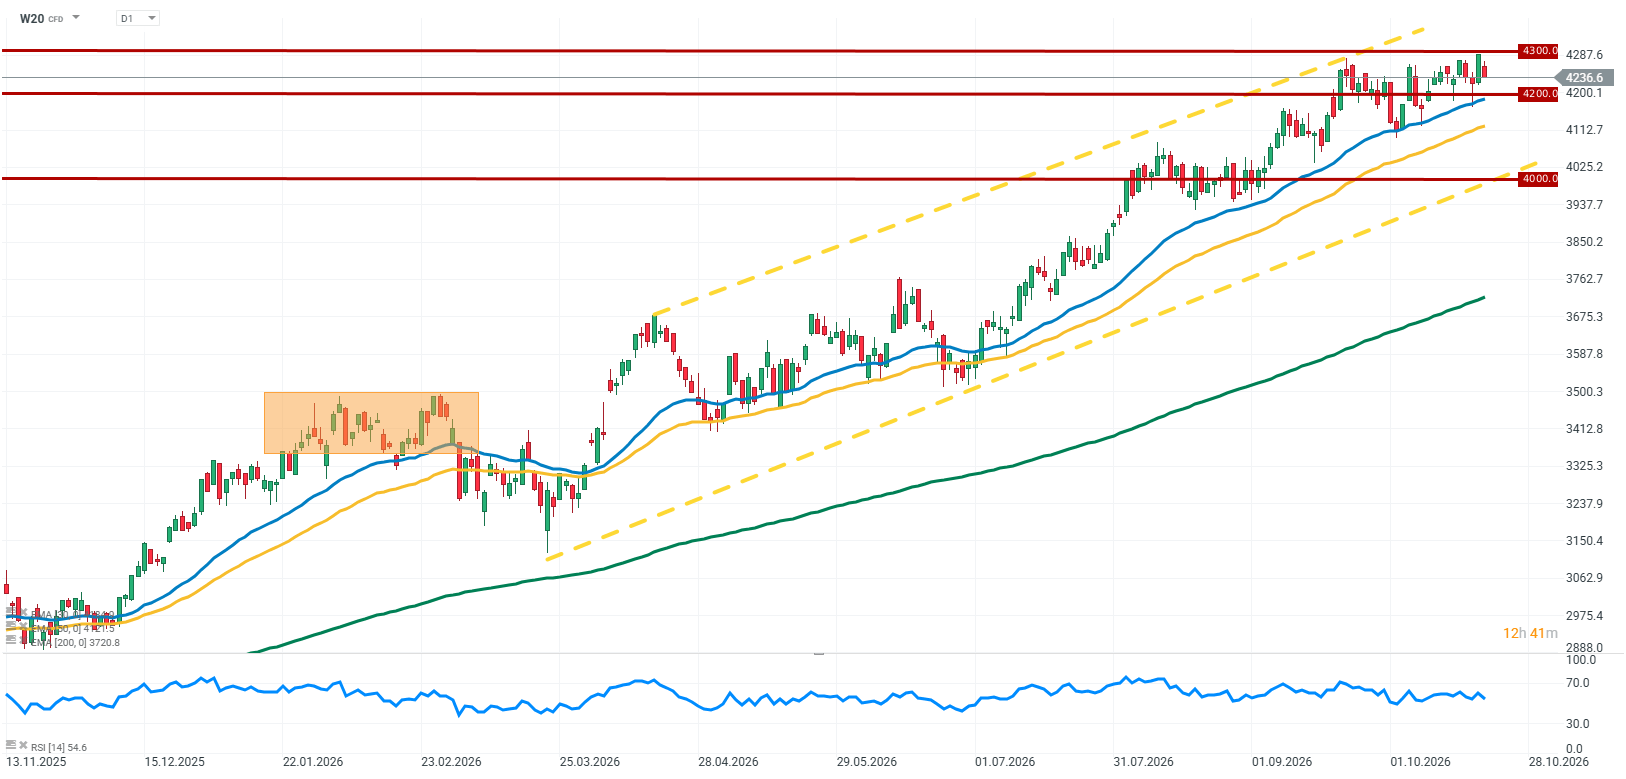
Kontrakty na WIG20 (W20) pozostają pod presją, a zachowanie notowań coraz bardziej przypomina początek konsolidacji. Zakres wahań stopniowo się zawęża, co może wskazywać na słabnącą dynamikę dotychczasowego ruchu i wyczekiwanie inwestorów na nowy impuls. W najbliższych sesjach kluczowe będzie to, czy rynek utrzyma się w obecnym przedziale wahań, czy też dojdzie do wybicia, które wyznaczy kierunek kolejnego ruchu.
Źródło: XTB Research


US100 traci 1,8% 🚨

Kalendarz ekonomiczny: Wyniki Procter & Gamble i Western Digital 💡Czy wyniki powstrzymają rynkowe spadki❓
Bliżej Rynków - Poranne webinarium 22.10.2026


Tesla miała przepalić 5 mld USD, a pokazała pozytywny wynik. Czy Tesla za rok będzie jeszcze firmą samochodową?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.