


Początek tygodnia na warszawskiej giełdzie przynosi umiarkowaną przewagę sprzedających. Na godzinę 12:00 WIG20 traci ponad 0,6 proc., ale wciąż utrzymuje się powyżej 4200 pkt. Wyraźniej słabnie segment średnich spółek, gdzie mWIG40 zniżkuje o około 1 proc. Z kolei sWIG80 spada o około 0,6 proc. Presja podażowa obejmuje więc cały rynek, choć na razie trudno mówić o zdecydowanej wyprzedaży.
Warto podkreślić, że przed inwestorami intensywny tydzień, który może przynieść więcej informacji na temat kondycji polskiej gospodarki. W najbliższych dniach poznamy dane o produkcji przemysłowej i budowlano montażowej, zatrudnieniu i wynagrodzeniach, sprzedaży detalicznej oraz stopie bezrobocia. To ważny zestaw publikacji, który pozwoli ocenić, czy krajowa gospodarka utrzymuje solidne tempo, a konsumenci i przedsiębiorstwa nadal radzą sobie w otoczeniu podwyższonej niepewności.
Oczywiście na krajowy rynek wpływać będą również nastroje za granicą. W centrum uwagi znajdą się wyniki amerykańskich spółek, szczególnie tych z sektora technologicznego, gdzie wysokie oczekiwania inwestorów pozostawiają niewiele miejsca na rozczarowania. Połączenie publikacji z polskiej gospodarki i raportów z Wall Street może sprawić, że najbliższe sesje upłyną pod znakiem większej ostrożności. Dla inwestorów kluczowe będzie to, czy napływające informacje dostarczą argumentów do poprawy nastrojów, czy raczej skłonią rynek do dalszego ograniczania ryzyka.
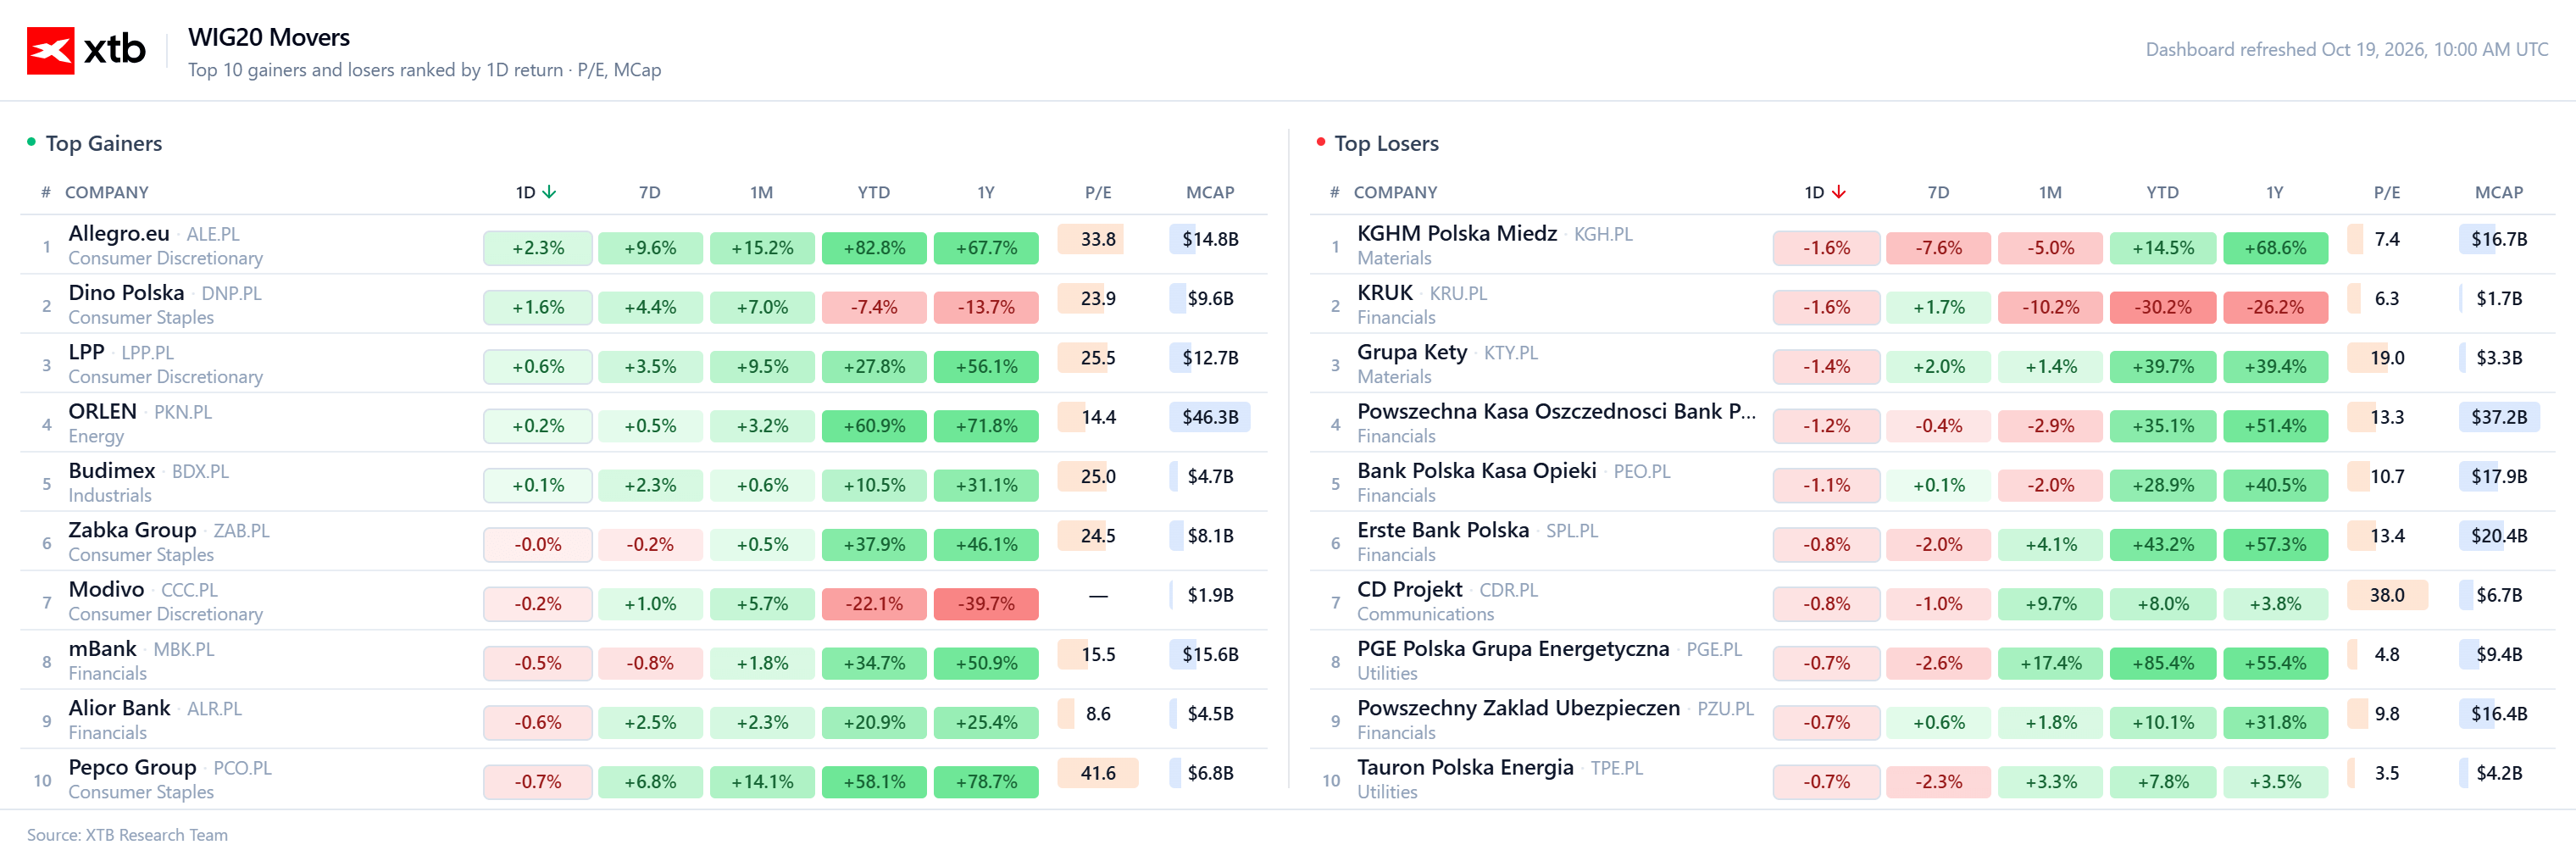
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Handel, usługi i energetyka na czele: Liderem dziennych wzrostów jest Allegro.eu, a tuż za nim plasują się Dino Polska, LPP oraz ORLEN.
-
Budownictwo i usługi na plusie: Wśród zyskujących spółek obecne są również Budimex oraz Zabka Group.
-
Handel, finanse i branża konsumencka zamykają listę: Modivo, mBank, Alior Bank oraz Pepco Group kończą zestawienie po stronie spółek zyskujących.
🔴 Kto dzisiaj traci?
-
Surowce, finanse i przemysł na czele spadków: Największą przecenę notują KGHM Polska Miedź oraz KRUK, a tuż za nimi plasują się Grupa Kęty oraz Powszechna Kasa Oszczędności Bank Polski.
-
Finanse i technologie pod presją: Wyraźniejsze spadki zaliczają Bank Polska Kasa Opieki, Erste Bank Polska oraz CD Projekt.
-
Energetyka i ubezpieczenia zamykają listę spadków: Zestawienie po stronie strat kończą PGE Polska Grupa Energetyczna, Powszechny Zakład Ubezpieczeń oraz Tauron Polska Energia.
Wiadomości ze spółek:
Medicalgorithmics (MDG.PL) podpisał list intencyjny z amerykańską spółką z sektora technologii medycznych notowaną na giełdzie Nasdaq, dotyczący potencjalnego przejęcia 100 proc. akcji polskiej firmy. Wstępna wartość transakcji wynosi co najmniej 67 mln USD, a jej rozliczenie miałoby nastąpić głównie w akcjach inwestora. Oznacza to, że w przypadku realizacji planu dotychczasowi akcjonariusze Medicalgorithmics mogliby otrzymać udziały w amerykańskiej spółce w zamian za posiadane akcje polskiej firmy.
Informacja spotkała się z wyraźną reakcją inwestorów. Kurs Medicalgorithmics rośnie o około 7 proc., osiągając poziom 27 zł. Potencjalna transakcja może być istotnym wydarzeniem dla spółki, zarówno pod względem jej dalszego rozwoju, jak i możliwości wejścia w szerszą współpracę z amerykańskim partnerem. Medicalgorithmics działa w obszarze zaawansowanych rozwiązań diagnostycznych, w tym technologii wykorzystywanych do analizy sygnałów elektrokardiograficznych, dlatego zainteresowanie ze strony podmiotu notowanego na Nasdaq może zwrócić dodatkową uwagę rynku na jej kompetencje i perspektywy biznesowe.Na tym etapie do transakcji należy jednak podchodzić ostrożnie. Podpisany list intencyjny ma charakter niewiążący, a jego zawarcie nie oznacza, że przejęcie na pewno dojdzie do skutku.
ORLEN (PKN.PL) wznawia import saudyjskiego surowca po zakłóceniach logistycznych z września wywołanych atakami na rurociąg East-West. Polski koncern spodziewa się w październiku co najmniej czterech dostaw ropy z terminalu Sidi Kerir w Egipcie o łącznym wolumenie ok. 2,9 mln baryłek, co ułatwi bilansowanie surowcowe rafinerii.
ZREMB Chojnice (ZRE.PL) pozyskał zamówienie na specjalistyczne kontenery wojskowe wykorzystywane w systemach łączności i bezpieczeństwa. Tego rodzaju produkcja wpisuje się w rosnące zapotrzebowanie na wyposażenie dla sił zbrojnych państw NATO.
MODIVO (MDV.PL) rozwija nową sieć sklepów wyprzedażowych pod marką ShockPrice. Spółka poinformowała, że 17 października otwarto nową placówkę w centrum handlowym Plaza w Sosnowcu. Sklep oferuje odzież, obuwie, zabawki i artykuły do domu w atrakcyjnych cenach. Rozwój sieci ma pozwolić grupie dotrzeć do klientów poszukujących markowych produktów w niższych cenach i poszerzyć działalność o kolejny segment handlu detalicznego.
Najważniejsze wydarzenia z krajowego rynku:
Obraz polskiej gospodarki pozostaje niejednoznaczny. Z jednej strony konsumpcja wciąż stanowi istotne wsparcie dla wzrostu, z drugiej przedsiębiorstwa nadal ostrożnie podchodzą do zwiększania zatrudnienia, a sytuacja w poszczególnych sektorach pozostaje zróżnicowana. Właśnie dlatego nadchodzące publikacje będą ważne dla oceny, czy dotychczasowa odporność gospodarki utrzyma się również w kolejnych miesiącach.
W centrum uwagi znajdzie się przemysł, który w sierpniu odnotował wzrost produkcji o 4,3 proc. rok do roku, choć wynik okazał się słabszy od oczekiwań rynku. Wrześniowe dane pokażą, czy sektor utrzymał tempo wzrostu, czy też pojawiły się oznaki ponownego osłabienia aktywności. Istotny będzie również obraz budownictwa, gdzie wyniki mogą pomóc ocenić skalę ożywienia inwestycyjnego. Ewentualna poprawa w obu sektorach byłaby dobrym sygnałem dla krajowej koniunktury, szczególnie jeśli towarzyszyłoby jej utrzymanie popytu ze strony konsumentów.
Po stronie popytowej ważną rolę odgrywa sprzedaż detaliczna, która w sierpniu wzrosła o 6,4 proc. rok do roku. Utrzymanie podobnej dynamiki potwierdziłoby, że gospodarstwa domowe nadal wspierają wzrost gospodarczy. Dla spółek handlowych byłby to korzystny sygnał, choć wiele zależy również od kosztów działalności i marż. Mocna konsumpcja ma bowiem także drugą stronę. Jeśli popyt pozostaje wysoki, a wynagrodzenia nadal rosną w szybkim tempie, ograniczanie presji inflacyjnej może okazać się trudniejsze.
W tym kontekście szczególnie istotna będzie sytuacja na rynku pracy. Wrześniowe dane pokażą, czy spadek zatrudnienia w sektorze przedsiębiorstw się pogłębia i jak kształtuje się dynamika wynagrodzeń. Utrzymujący się wzrost płac wspiera dochody gospodarstw domowych, ale zwiększa również koszty ponoszone przez firmy. Jeżeli jednocześnie zatrudnienie będzie nadal spadać, może to wskazywać na rosnącą ostrożność przedsiębiorstw i stopniowe osłabienie popytu na pracę. Piątkowy odczyt stopy bezrobocia, przy rynkowych oczekiwaniach na poziomie 5,8 proc., uzupełni ten obraz.
Dla Rady Polityki Pieniężnej kluczowe będzie to, czy presja popytowa i płacowa pozostaje na tyle silna, by utrudniać dalsze obniżanie inflacji. Mocne wyniki sprzedaży i wynagrodzeń mogłyby skłaniać do większej ostrożności w kwestii obniżek stóp procentowych. Słabsza aktywność przemysłu i pogorszenie sytuacji na rynku pracy zwiększałyby natomiast argumenty za łagodniejszą polityką pieniężną. Ostatecznie znaczenie będzie miało również to, jak dane wpiszą się w perspektywy inflacji na kolejne kwartały.
Na warszawskiej giełdzie nie należy zatem zakładać, że lepsze dane automatycznie przełożą się na wzrosty, a słabsze na spadki. Mocniejsza gospodarka sprzyja wynikom przedsiębiorstw, ale może jednocześnie ograniczać przestrzeń do obniżek stóp. Z kolei oznaki spowolnienia mogą poprawiać oczekiwania dotyczące kosztu pieniądza, lecz budzić obawy o przyszłe przychody spółek. Najważniejsze będzie więc to, czy publikacje potwierdzą stabilny wzrost gospodarczy, czy pokażą, że dotychczasowa odporność polskiej gospodarki zaczyna słabnąć.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
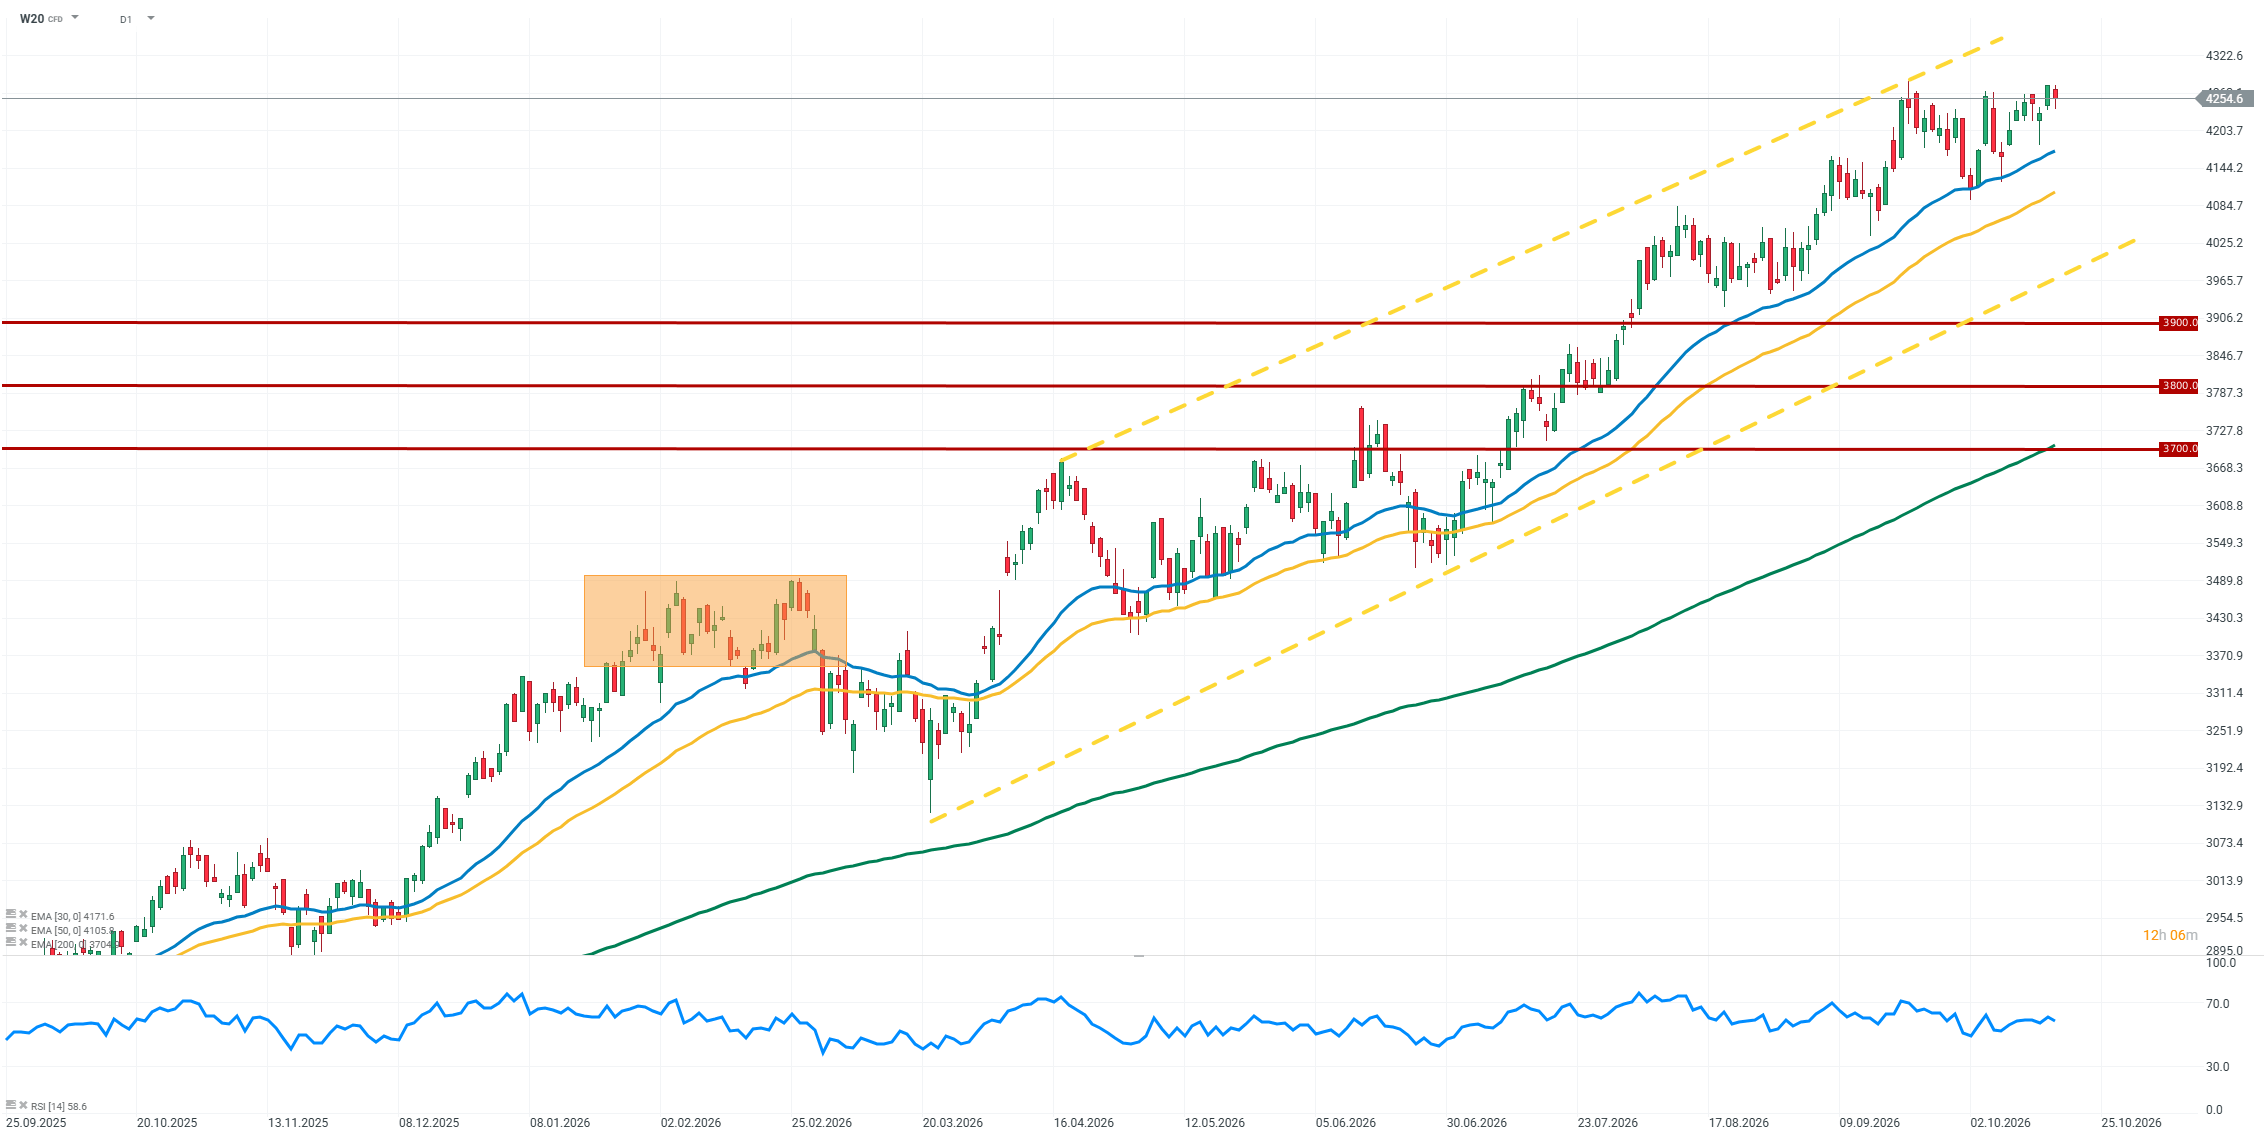
Kontrakty na WIG20 (W20) tracą na początku tygodnia w warunkach ostrożnych nastrojów na rynkach zagranicznych i słabszego sentymentu wobec sektora technologicznego. Inwestorzy czekają również na kolejne raporty finansowe z Wall Street oraz ważne dane makroekonomiczne z Polski. Mimo dzisiejszej presji podażowej kontrakty utrzymują się powyżej 4200 pkt, a średnie kroczące wykładnicze nadal znajdują się poniżej bieżących notowań, co pozostaje korzystnym sygnałem w ujęciu technicznym. Na razie spadki nie przekreślają więc pozytywnego układu wykresu, choć kierunek kolejnych sesji może zależeć od napływających danych i nastrojów na rynkach bazowych.
Źródło: XTB Research



Wykres dnia: Co dalej z techami po najgłębszej wyprzedaży od kwietnia 2025 r.? (19.10.2026)


Optymizm wraca do Azji❔


Kalendarz ekonomiczny: Tydzień wyników Big Tech i testu dla hossy AI (19.10.2026)

Poranna odprawa: Nasdaq odbija przed wynikami Mag7, obligacje wracają do łask, ropa schodzi ze szczytu (19.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.