


Końcówka tygodnia, a jednocześnie ostatni piątek miesiąca, przynosi na warszawskim parkiecie bardzo spokojny handel. Na rynku wyraźnie brakuje obecnie impulsu, który mógłby nadać notowaniom nowy kierunek. Na godzinę 12:15 WIG20 pozostaje w okolicach poziomu 4200 pkt., mWIG40 oscyluje wokół punktu odniesienia, natomiast sWIG80 utrzymuje się nieznacznie nad kreską. Warszawski rynek pozostaje obecnie w fazie konsolidacji.
W kolejnych tygodniach jednym z najważniejszych tematów dla krajowego rynku pozostanie polityka pieniężna. RPP utrzymała dotychczasową strategię NBP, a przy obecnych uwarunkowaniach coraz trudniej znaleźć argumenty przemawiające za szybkim powrotem do obniżek stóp procentowych. Inflacja może przez dłuższy czas pozostawać podwyższona, szczególnie jeżeli utrzyma się presja ze strony cen energii i ropy naftowej.
Naszym zdaniem przestrzeń do obniżki stóp procentowych jeszcze w tym roku jest obecnie bardzo ograniczona. RPP będzie musiała przede wszystkim upewnić się, że wzrost cen ponownie zmierza w kierunku celu, zanim zdecyduje się na dalsze łagodzenie polityki pieniężnej. Nie oznacza to jednak, że cykl obniżek został definitywnie zakończony. Jeżeli sytuacja na rynku surowców się uspokoi, a presja inflacyjna zacznie wyraźniej wygasać, przestrzeń do kolejnego ruchu może pojawić się na przełomie pierwszego i drugiego kwartału przyszłego roku.
Z punktu widzenia gospodarki taki moment byłby również bardziej naturalny. Wraz z upływem kolejnych kwartałów dynamika wzrostu gospodarczego może stopniowo słabnąć, a wtedy niższe stopy procentowe mogłyby ponownie stać się potrzebnym wsparciem dla krajowej aktywności. Na ten moment RPP ma jednak więcej powodów, aby zachować ostrożność, niż aby spieszyć się z kolejną obniżką.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
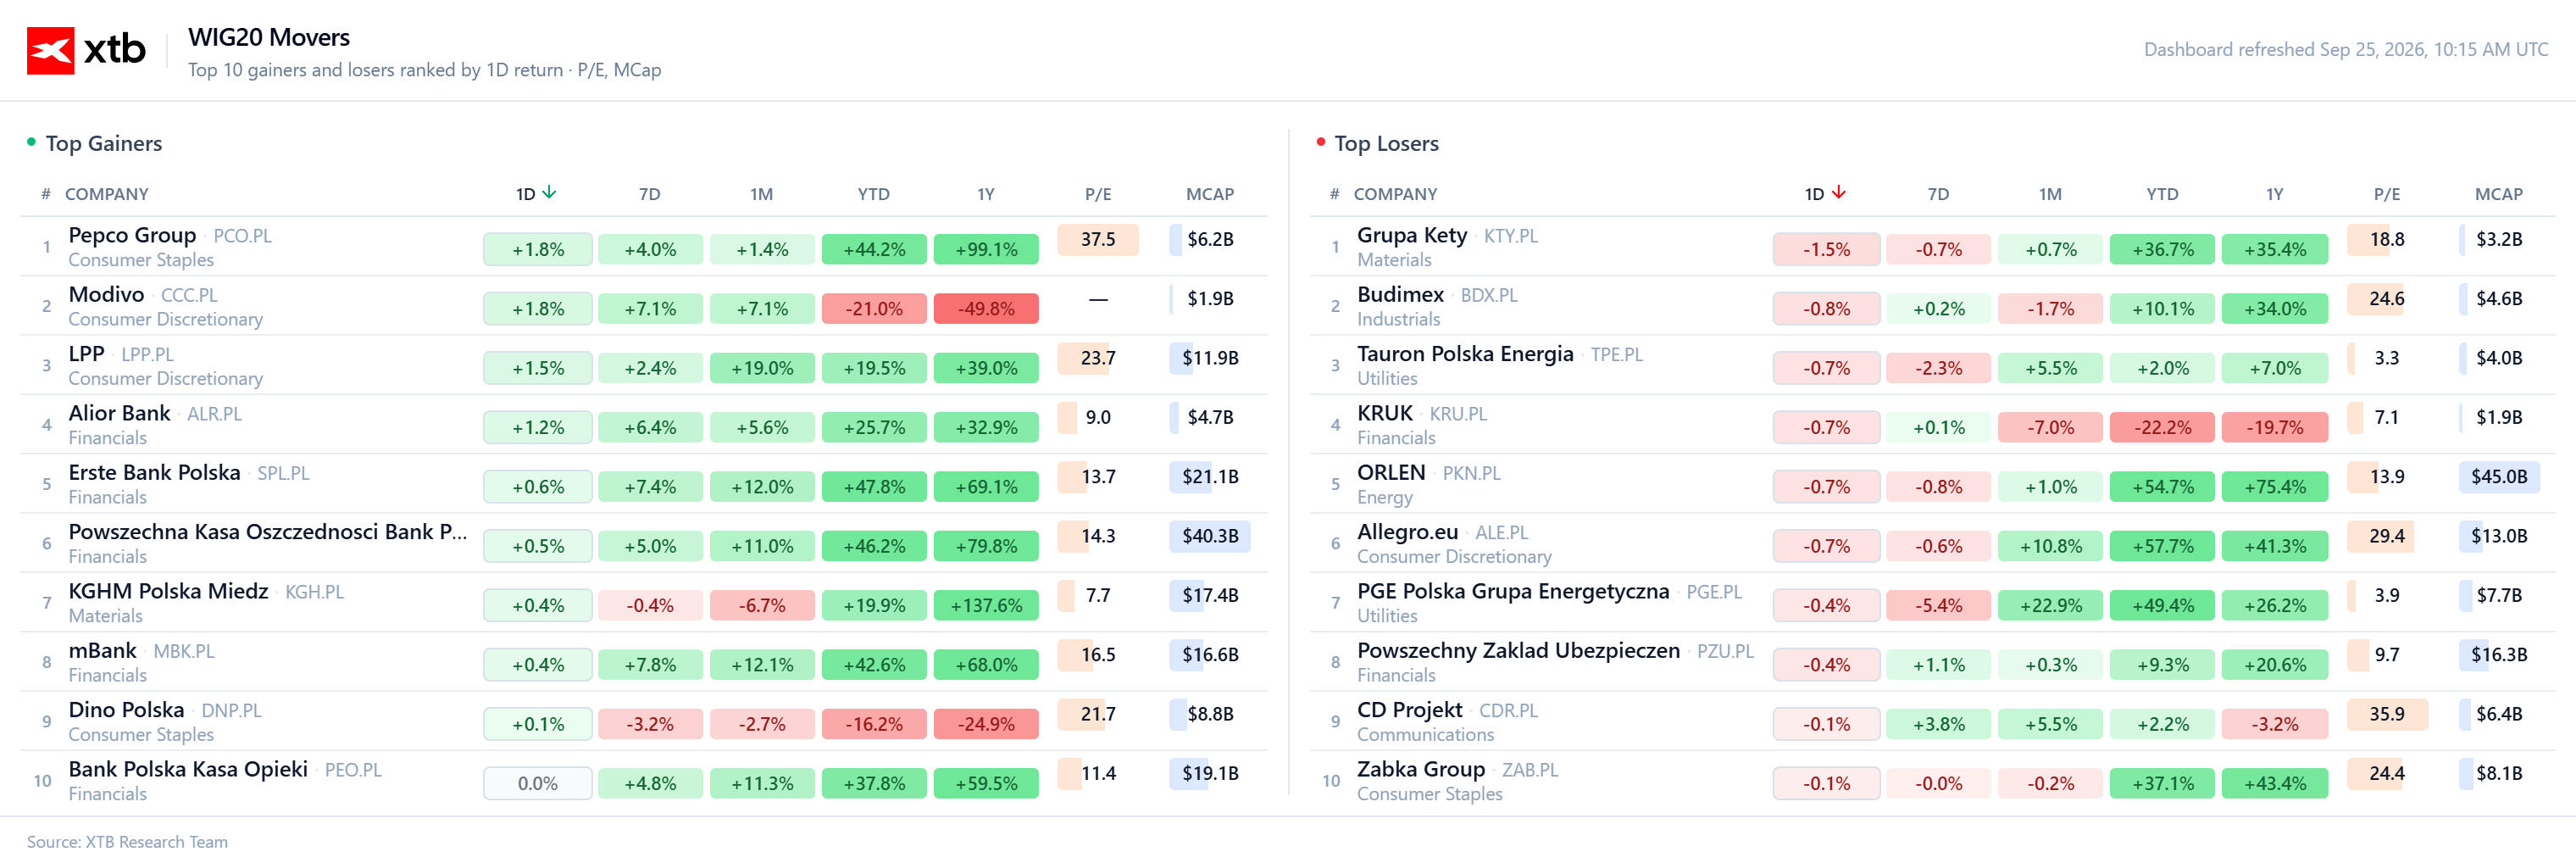
🟢 Kto dzisiaj zyskuje?
-
Handel detaliczny, odzież i finanse na czele: Liderem dziennych wzrostów jest Pepco Group, a tuż za nim plasują się Modivo, LPP oraz Alior Bank.
-
Finanse, surowce i handel na plusie: Wśród zyskujących spółek obecne są również Erste Bank Polska, KGHM Polska Miedź, mBank, Powszechna Kasa Oszczędności Bank Polski (PKO BP) oraz Dino Polska.
-
Gry i technologie na poziomie neutralnym: CD Projekt notuje stabilny wynik bez istotnych zmian, zamykając listę zyskujących spółek.
🔴 Kto dzisiaj traci?
-
Handel detaliczny, energetyka i finanse na czele spadków: Największą przecenę notuje Allegro.eu, a tuż za nim plasują się ORLEN, KRUK oraz Tauron Polska Energia.
-
Przemysł, budownictwo i finanse pod presją: Wyraźne spadki zaliczają Grupa Kęty, Budimex oraz Powszechny Zakład Ubezpieczeń (PZU).
-
Energetyka, finanse i handel zamykają listę spadków: Zestawienie po stronie strat zamykają PGE Polska Grupa Energetyczna, Bank Polska Kasa Opieki oraz Zabka Group.
Wiadomości ze spółek:
Fitch utrzymał długoterminowy rating Tauronu(TPE.PL) na poziomie BBB−, ale obniżył jego perspektywę z pozytywnej do stabilnej. Dla rynku jest to przede wszystkim sygnał, że poprawa sytuacji kredytowej spółki może następować wolniej, niż wcześniej zakładano, co ma znaczenie przy wysokich nakładach inwestycyjnych i rosnących potrzebach finansowych. Sama ocena inwestycyjna pozostaje jednak bez zmian, dlatego komunikat nie oznacza pogorszenia bieżącego ratingu spółki.
Noctiluca(NCL.PL) uzyskała europejski patent obejmujący autorskie emitery wykazujące właściwości TADF, wykorzystywane w technologii OLED. Z punktu widzenia rynku istotne jest przede wszystkim wzmacnianie przez spółkę portfela własności intelektualnej, ponieważ właśnie technologia i możliwość jej przyszłej komercjalizacji stanowią jeden z kluczowych elementów inwestycyjnej historii Noctiluki. Sam patent nie przekłada się jeszcze bezpośrednio na przychody, ale zwiększa ochronę rozwijanych rozwiązań i potencjalnie ich wartość komercyjną.
Mirbud(MRB.PL) podpisał z Politechniką Warszawską umowę na budowę hali sportowo widowiskowej o wartości 168,1 mln zł brutto, z terminem realizacji wynoszącym 27 miesięcy. Dla spółki najważniejsze jest zwiększenie portfela zamówień i zapewnienie kolejnego dużego projektu na najbliższe lata, choć z punktu widzenia wyników finansowych wpływ kontraktu będzie rozłożony w czasie. Rynek będzie więc przede wszystkim zwracał uwagę na tempo realizacji inwestycji oraz poziom marży uzyskiwanej na kontrakcie.
Creotech Instruments(CRI.PL) zawarł umowę przedwstępną zakupu dwóch działek na Mazowszu za łącznie 20,1 mln zł, gdzie planowana jest budowa nowego zakładu produkcyjnego. To informacja przede wszystkim o charakterze rozwojowym, pokazująca, że spółka przygotowuje się do zwiększenia własnych możliwości produkcyjnych i dalszego skalowania działalności. Z perspektywy inwestorów oznacza to jednak również konieczność poniesienia istotnych nakładów, dlatego kluczowe będzie tempo realizacji inwestycji i późniejsze wykorzystanie zwiększonych mocy produkcyjnych.
Grupa Kęty(KTY.PL) szacuje, że w III kwartale 2026 r. wypracowała około 201 mln zł zysku netto przypadającego akcjonariuszom jednostki dominującej oraz około 325 mln zł EBITDA. Wyniki pokazują utrzymanie dobrej dynamiki operacyjnej, ponieważ EBITDA wzrosła o około 10 proc. rok do roku, a zysk netto o około 14 proc. Z punktu widzenia rynku istotne jest jednak to, że przedstawione szacunki są zasadniczo zgodne z oczekiwaniami, dlatego większe znaczenie dla wyceny może mieć obecnie perspektywa kolejnych kwartałów oraz realizacja całorocznych założeń.
Najważniejsze wydarzenia z krajowego rynku:
W centrum uwagi w kolejnych miesiącach pozostanie polityka pieniężna i perspektywa dalszych decyzji Rady Polityki Pieniężnej. Obecnie przestrzeń do szybkiego powrotu do obniżek stóp procentowych pozostaje ograniczona, przede wszystkim ze względu na podwyższone ryzyko inflacyjne i niepewność dotyczącą dalszej ścieżki cen.
Najważniejszym czynnikiem ryzyka pozostają ceny energii i surowców, w szczególności ropy naftowej. Ich wzrost może w pierwszej kolejności podbijać ceny paliw i koszty przedsiębiorstw, a następnie poprzez transport i produkcję przenosić się na ceny dóbr i usług. Z punktu widzenia RPP kluczowe będzie więc to, czy impuls surowcowy pozostanie przejściowy, czy zacznie wpływać na inflację w sposób bardziej trwały.
W takich warunkach Rada ma ograniczoną przestrzeń do szybkiego luzowania polityki pieniężnej. Przed kolejnym cięciem stóp RPP będzie chciała zobaczyć wyraźniejsze potwierdzenie, że inflacja znajduje się na trwałej ścieżce spadkowej, a presja popytowa i kosztowa stopniowo wygasa. Szczególne znaczenie będą miały inflacja bazowa, dynamika wynagrodzeń oraz konsumpcja, ponieważ to właśnie te elementy pokażą, czy wyższe ceny energii pozostają zewnętrznym szokiem, czy zaczynają się utrwalać w krajowej gospodarce.
Nie oznacza to jednak definitywnego końca cyklu obniżek. Jeżeli ceny surowców ustabilizują się, inflacja będzie stopniowo wygasać, a dynamika krajowej gospodarki zacznie słabnąć, argumenty za dalszym łagodzeniem polityki pieniężnej mogą powrócić. W takim scenariuszu przestrzeń do kolejnych obniżek mogłaby pojawić się w 2027 r. Kluczowe będzie jednak zachowanie równowagi pomiędzy wspieraniem aktywności gospodarczej a ryzykiem ponownego wzrostu presji cenowej.
Po stronie ryzyk pozostaje natomiast scenariusz przedłużającego się szoku energetycznego. Gdyby wyższe ceny surowców zaczęły trwale przekładać się na inflację bazową i oczekiwania inflacyjne, RPP musiałaby utrzymywać bardziej restrykcyjne nastawienie przez dłuższy czas. W takim otoczeniu rynek musiałby liczyć się nie tylko z odsunięciem kolejnych obniżek, ale również z możliwością ponownego zaostrzenia polityki pieniężnej.
Najbliższe miesiące będą zatem dla RPP przede wszystkim okresem weryfikacji trwałości procesów inflacyjnych. Kolejne dane dotyczące inflacji, wynagrodzeń, konsumpcji oraz cen energii będą kluczowe dla oceny, kiedy ponownie otworzy się przestrzeń do obniżek. Na ten moment dominującym elementem pozostaje ostrożność. Rada potrzebuje wyraźniejszych dowodów na trwałe wygasanie presji cenowej, zanim zdecyduje się na dalsze łagodzenie polityki pieniężnej.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
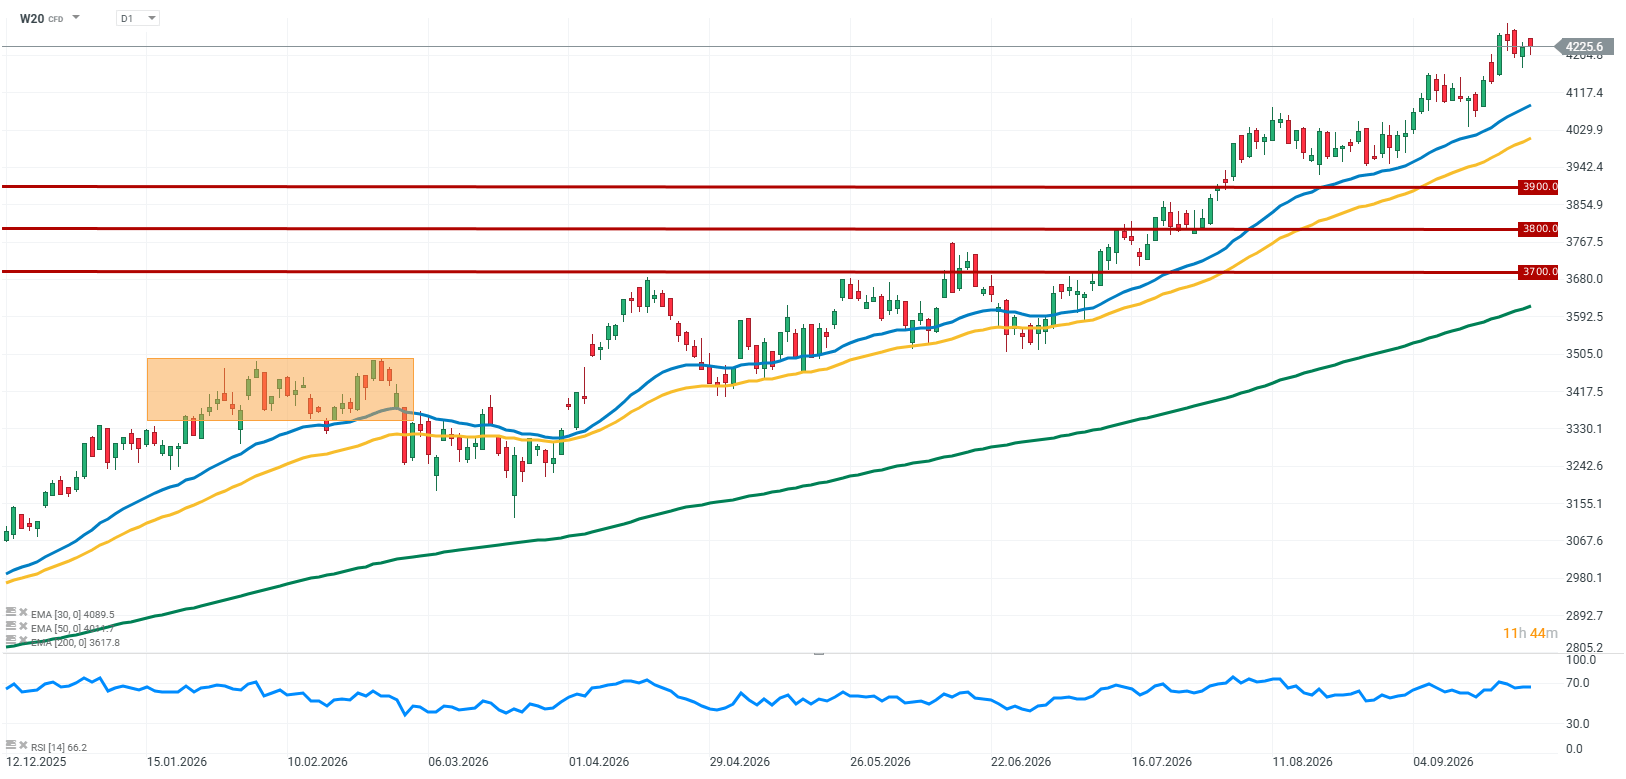
Kontrakty na WIG20 (W20) pozostają dziś praktycznie w miejscu. Notowania poruszają się w wąskim przedziale, a żadna ze stron rynku nie jest w stanie wyraźnie przejąć inicjatywy. Po ostatnich ruchach inwestorzy wyraźnie czekają na nowy impuls, który mógłby wybić rynek z obecnej konsolidacji.
Źródło: xStation5

🤖 Akamai wchodzi do pierwszej ligi i zawiera umowę z Anthropic! Akcje "skaczą" 23% w górę 💥
Nie będzie korekty na WallStreet? | Bliżej Rynków, 25.09.2026



Poranna odprawa: Ropa cofa się po wieściach o rozmowach na linii Waszyngton - Teheran (25.09.2026)


Podsumowanie dnia: NATGAS i OIL opierają się zamieszaniom wokół Iranu i rolowaniu kontraktów 💡
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.