


Wtorkowa sesja na warszawskim parkiecie przebiega pod znakiem wyczekiwania. Na godzinę 12:00 WIG i WIG20 poruszają się w pobliżu poziomów odniesienia, mWIG40 zyskuje około 0,1 proc., natomiast sWIG80 traci ponad 0,2 proc. Brakuje wyraźnego kierunku, a aktywność inwestorów pozostaje ograniczona. Jednym z najważniejszych czynników wpływających na nastroje jest dzisiejsze posiedzenie amerykańskiej Rezerwy Federalnej, którego wynik i komunikacja mogą mieć znaczenie dla globalnych rynków akcji, obligacji i walut.
Naszym scenariuszem bazowym pozostaje utrzymanie stóp procentowych przez Fed na niezmienionym poziomie, przy jednoczesnym zachowaniu jastrzębiego nastawienia. Taka „jastrzębia pauza” oznaczałaby, że amerykański bank centralny nie zdecyduje się dziś na kolejną podwyżkę, ale jednocześnie nie da rynkom powodów do przekonania, że cykl zacieśniania polityki pieniężnej definitywnie się zakończył. W takim otoczeniu ostrożność inwestorów jest zrozumiała, a większy ruch na GPW może pojawić się dopiero po uzyskaniu nowych wskazówek dotyczących dalszej ścieżki stóp procentowych.
W krótkim terminie nie zmieniamy naszego ostrożnego podejścia do rynku. Dzisiejsza stabilizacja indeksów nie przesądza ani o rozpoczęciu mocniejszej korekty, ani o powrocie do dynamicznych wzrostów. Wiele będzie zależało od reakcji rynków zagranicznych na komunikat Fed oraz od tego, czy inwestorzy uznają, że polityka pieniężna w Stanach Zjednoczonych pozostanie restrykcyjna przez dłuższy czas.
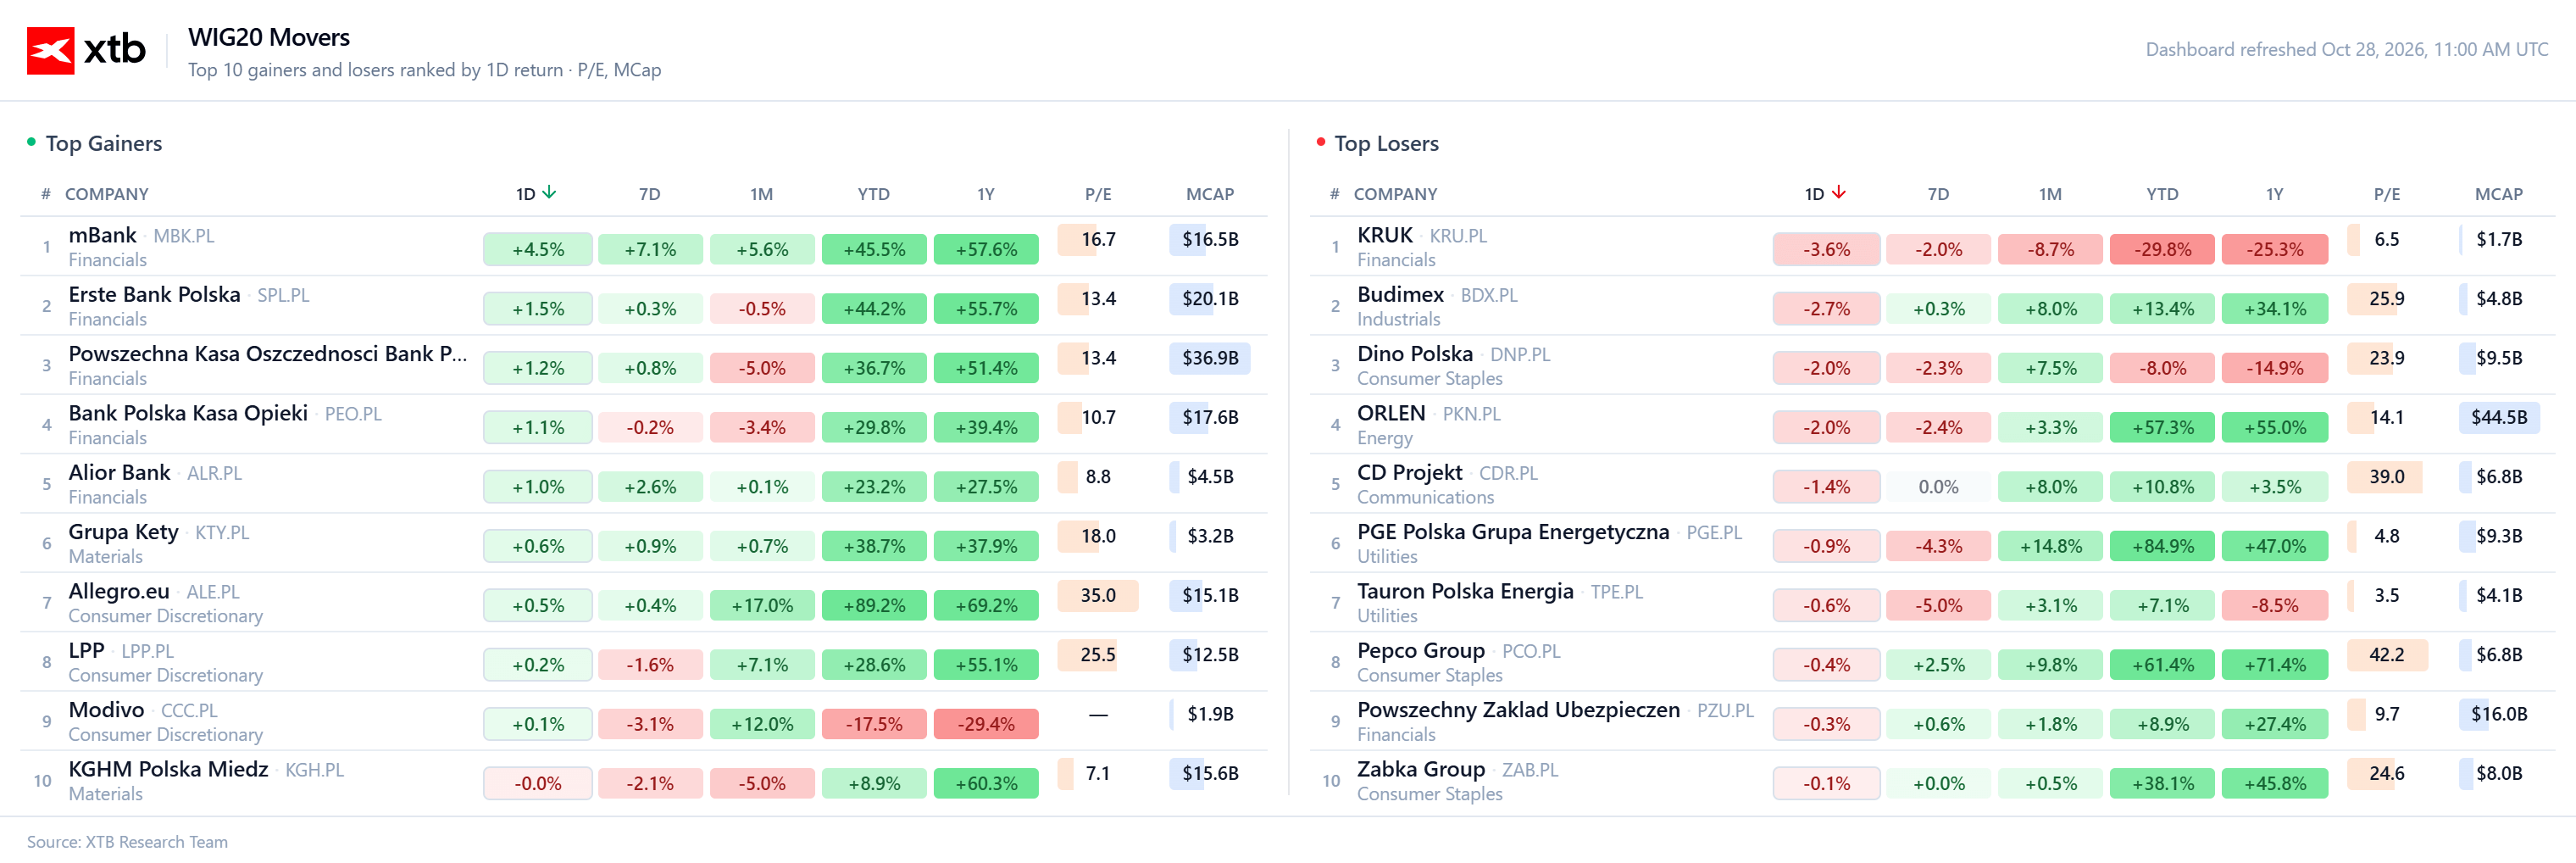
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Sektor finansowy na czele: Liderem dziennych wzrostów jest mBank, a tuż za nim plasują się Erste Bank Polska, Powszechna Kasa Oszczędności Bank Polski oraz Bank Polska Kasa Opieki.
-
Finanse i przemysł na plusie: Po stronie zyskujących utrzymują się Alior Bank oraz Grupa Kęty.
-
Handel, usługi i surowce zamykają listę: Allegro.eu, LPP, Modivo oraz KGHM Polska Miedź kończą zestawienie po stronie spółek zyskujących.
🔴 Kto dzisiaj traci?
-
Finanse, budownictwo i handel na czele spadków: Największą przecenę notuje KRUK, a tuż za nim plasują się Budimex oraz Dino Polska.
-
Energetyka i technologie pod presją: Wyraźniejsze spadki zaliczają ORLEN, CD Projekt oraz PGE Polska Grupa Energetyczna.
-
Energetyka, handel, ubezpieczenia i sektor konsumencki zamykają listę spadków: Zestawienie po stronie strat kończą Tauron Polska Energia, Pepco Group, Powszechny Zakład Ubezpieczeń oraz Zabka Group.
Wiadomości ze spółek:
Żabka Group (ZAB.PL) wypracowała w III kwartale 2026 r. wyniki nieco lepsze od oczekiwań analityków, kontynuując wzrost sprzedaży i poprawę rentowności. Skorygowana EBITDA wzrosła rok do roku, czemu sprzyjały dalsza ekspansja sieci oraz dobra dynamika sprzedaży porównywalnej. Wyniki potwierdzają, że spółka utrzymuje korzystne tempo rozwoju pomimo wymagającego otoczenia konsumenckiego.
-
Przychody: 8,46 mld zł, wzrost o 13,8 proc. rdr.
-
Skorygowana EBITDA: 1,489 mld zł wobec 1,441 mld zł oczekiwanych przez rynek.
-
Zysk netto: 528 mln zł wobec 463 mln zł rok wcześniej.
-
Sprzedaż porównywalna (LfL): wzrost o 3,5 proc. rdr.
mBank (MBK.PL) wypracował w III kwartale 2026 r. 1,085 mld zł zysku netto, zgodnie z oczekiwaniami rynku, ustanawiając jednocześnie nowy rekord kwartalny. Wynik wspierały przede wszystkim dochody odsetkowe i prowizyjne, choć wyższe od prognoz rezerwy, w tym związane z ryzykiem prawnym kredytów walutowych, pozostawały istotnym obciążeniem. Rezultaty pokazują dobrą kondycję podstawowej działalności banku, mimo utrzymujących się kosztów związanych z portfelem kredytowym.
-
Zysk netto: 1,085 mld zł, wzrost o 29,6 proc. rdr.
-
Wynik odsetkowy: 2,673 mld zł.
-
Wynik z prowizji: 594 mln zł.
-
Saldo rezerw: 261 mln zł, powyżej oczekiwań analityków.
Budimex (BDX.PL) osiągnął w III kwartale 2026 r. zysk netto wyższy od oczekiwań analityków, przy przychodach przewyższających rynkowe prognozy. Jednocześnie wynik operacyjny okazał się nieznacznie słabszy od konsensusu, co wskazuje, że wzrost skali działalności nie przekłada się automatycznie na równie mocną poprawę rentowności. Całościowo wyniki można jednak ocenić pozytywnie, szczególnie w kontekście wzrostu przychodów w ujęciu rocznym.
-
Przychody: 2,83 mld zł wobec 2,75 mld zł oczekiwanych przez rynek.
-
EBIT: 206,9 mln zł wobec konsensusu na poziomie 209,1 mln zł.
-
Zysk netto przypisany akcjonariuszom jednostki dominującej: 182,4 mln zł wobec 172,4 mln zł oczekiwanych przez analityków.
Alior Bank (ALR.PL) wypracował w III kwartale 2026 r. 473,2 mln zł zysku netto, przekraczając oczekiwania analityków, choć wynik pozostał niższy niż przed rokiem. Na roczną dynamikę negatywnie wpłynęły m.in. wyższe obciążenia podatkowe oraz rezerwy na sprawy sporne. Pozytywnym elementem był natomiast wynik odsetkowy, który przewyższył prognozy, wskazując na utrzymującą się siłę podstawowej działalności bankowej.
-
Zysk netto: 473,2 mln zł, spadek o 15,9 proc. rdr.(konsensu 421,7 mln zł)
-
Wynik odsetkowy: 1,314 mld zł, o 2,1 proc. powyżej oczekiwań.
-
Zysk netto po trzech kwartałach: 1,24 mld zł, spadek o 26 proc. rdr.
Orange Polska (OPL.PL) opublikowało solidne wyniki za III kwartał 2026 r., przewyższając oczekiwania analityków pod względem przychodów i rentowności. Spółka skorzystała z dobrej dynamiki przychodów z usług telekomunikacyjnych i IT, a także poprawy efektywności kosztowej. Na uwagę zasługuje mocny wzrost EBITDAaL i zysku netto, które wskazują na poprawę wyników operacyjnych. Spółka zasygnalizowała również możliwość osiągnięcia wzrostu EBITDAaL o 7–8 proc. w całym 2026 r.
-
Przychody: 3,592 mld zł, wzrost o 7,9 proc. rdr.
-
EBITDAaL: 1,039 mld zł, wzrost o 15,6 proc. rdr.
-
EBIT: 522 mln zł, wzrost o 41 proc. rdr.
-
Zysk netto: 328 mln zł, wzrost o 44 proc. rdr.
-
EBITDAaL o 4,1 proc. powyżej konsensusu analityków.
Najważniejsze wydarzenia z krajowego rynku:
Fed: jastrzębia pauza najbardziej prawdopodobnym scenariuszem
Dzisiejsze posiedzenie Rezerwy Federalnej pozostaje najważniejszym wydarzeniem makroekonomicznym dnia. Nasz scenariusz bazowy zakłada utrzymanie stóp procentowych na niezmienionym poziomie, przy jednoczesnym zachowaniu jastrzębiego tonu komunikacji. Uporczywa presja inflacyjna i odporność amerykańskiej gospodarki ograniczają przestrzeń do szybkiego łagodzenia polityki pieniężnej. Dlatego nawet brak podwyżki nie musi oznaczać zwrotu w kierunku bardziej gołębiego nastawienia. Fed może chcieć zyskać więcej czasu na ocenę napływających danych, zanim zdecyduje o dalszych krokach.
Dla rynków kluczowe będą wskazówki dotyczące kolejnych decyzji. Podtrzymanie restrykcyjnego stanowiska Fed może sprzyjać utrzymaniu wysokich rentowności obligacji i mocniejszego dolara, ograniczając jednocześnie apetyt na ryzyko. Dla GPW oznaczałoby to mniej sprzyjające otoczenie, szczególnie z punktu widzenia rynków wschodzących, które są wrażliwe na przepływy globalnego kapitału. Z kolei bardziej neutralny komunikat mógłby poprawić nastroje, choć sam w sobie nie stanowiłby zapowiedzi szybkich obniżek stóp. Oczekujemy zatem jastrzębiej pauzy: bez zmiany stóp, ale również bez wyraźnego sygnału rychłego rozpoczęcia cyklu obniżek.
W praktyce oznacza to, że inwestorzy mogą nadal zachowywać ostrożność i wstrzymywać się z podejmowaniem większego ryzyka do czasu uzyskania większej jasności co do polityki pieniężnej w USA. Dzisiejsza decyzja nie musi więc wywołać gwałtownego ruchu na warszawskim parkiecie, ale ton komunikatu może wpłynąć na kierunek notowań w kolejnych sesjach. W obecnych warunkach nawet niewielka zmiana oczekiwań dotyczących stóp procentowych może mieć znaczenie dla wycen akcji i atrakcyjności poszczególnych klas aktywów.
Wyższy CIT dla największych firm. Budżet szuka dodatkowych wpływów
Senat opowiedział się za przywróceniem podwyższonej stawki CIT dla największych przedsiębiorstw z 19 do 22 proc., przy przychodach przekraczających równowartość 50 mln euro rocznie. Zmiany mają pomóc sfinansować planowane rozwiązania podatkowe, ale ich ostateczny kształt nie jest jeszcze przesądzony. Propozycje wpisują się w szerszą dyskusję o tym, jak zwiększać dochody państwa w warunkach wysokich potrzeb wydatkowych, nie obciążając nadmiernie pozostałych grup podatników.
Z perspektywy firm wyższy CIT oznacza większe obciążenia i mniejszą część zysku pozostającą do dyspozycji po opodatkowaniu. Może to ograniczać środki na inwestycje i rozwój, a także wpływać na atrakcyjność lokowania kapitału w Polsce. Skala skutków będzie zależała od sytuacji poszczególnych przedsiębiorstw, jednak dodatkowym ryzykiem pozostaje niepewność regulacyjna. Dla spółek giełdowych istotne będzie również to, czy wyższy podatek wpłynie na plany inwestycyjne, politykę dywidendową lub tempo ekspansji. Nie można zakładać, że każda firma zareaguje w ten sam sposób, ale wzrost obciążeń ogranicza elastyczność finansową przedsiębiorstw.
W naszej ocenie działania te pokazują, jak trudne staje się godzenie rosnących potrzeb wydatkowych państwa z utrzymaniem konkurencyjności gospodarki. Podwyższenie podatków może zwiększyć dochody budżetowe, ale nie zastąpi trwałego uporządkowania finansów publicznych. Przy wysokich wydatkach na obronność, programy społeczne i inne zadania publiczne rząd musi szukać dodatkowych źródeł finansowania, jednak równie ważne pozostaje kontrolowanie kosztów i poprawa efektywności wydatków. W dłuższym okresie stabilne finanse państwa powinny opierać się nie tylko na wyższych wpływach podatkowych, lecz także na wzroście gospodarczym i warunkach sprzyjających inwestycjom prywatnym. To właśnie równowaga między potrzebami budżetu a możliwościami przedsiębiorstw będzie miała znaczenie dla perspektyw krajowej gospodarki.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
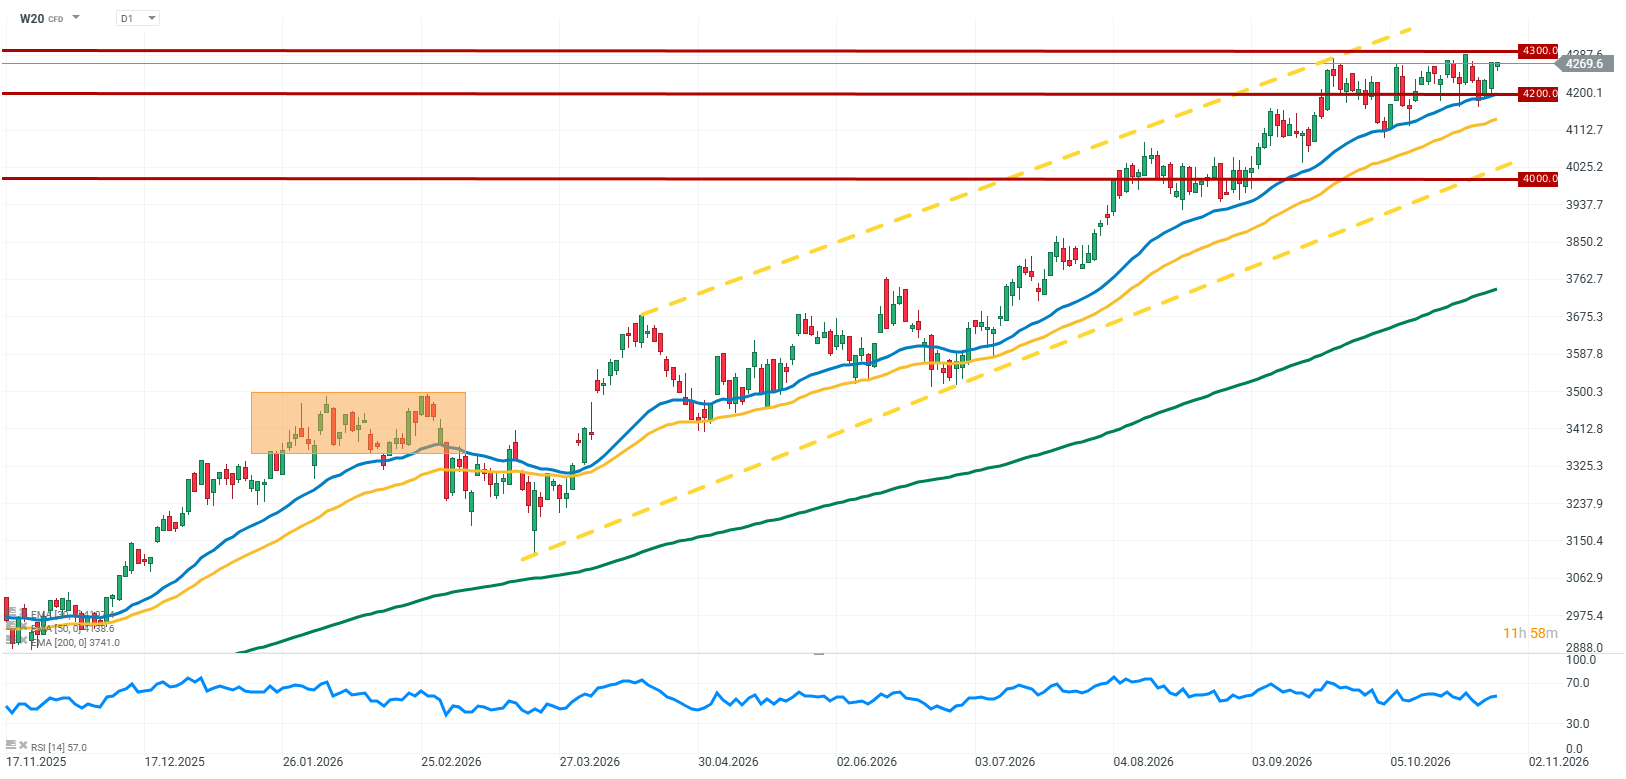
Kontrakty na WIG20 (W20) utrzymują się w okolicach punktu odniesienia, a inwestorzy zachowują ostrożność przed dzisiejszą decyzją Fed. Rynek czeka na sygnały dotyczące dalszej ścieżki stóp procentowych w USA, które mogą wpłynąć na nastroje na globalnych parkietach i wyznaczyć kierunek kolejnych sesji. W tych warunkach aktywność pozostaje ograniczona, a inwestorzy wstrzymują się z podejmowaniem większego ryzyka. Technicznie kontrakty pozostają powyżej 4200 pkt, a średnie kroczące wykładnicze nadal znajdują się poniżej bieżących notowań, co podtrzymuje korzystny obraz wykresu. Niemniej, kluczowa będzie jednak reakcja rynku na komunikat Fed.
Źródło: XTB Research

RBNZ zaskakuje rynki: Nowozelandzki dolar mocno traci po niespodziewanej decyzji ✂️


SK Hynix napędza odbicie Wall Street🔥| Bliżej Rynków, 28.10.2026
Poranna odprawa (28.10.2026)


Podsumowanie dnia: Wall Street z powiewem optymizmu💡Co na to jutrzejszy FED❓
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.