


Poranna część sesji na warszawskim parkiecie przynosi umiarkowaną przewagę popytu, WIG20 zyskuje około 0,7%, utrzymując się powyżej poziomu 4300 pkt. W jego ślad podąża szeroki rynek: indeksy średnich i małych spółek (mWIG40 oraz sWIG80) również notują spokojne wzrosty, korzystając z poprawy nastrojów wokół krajowych blue chipów. Nastroje w kraju wspierają poranne dane GUS, według których inflacja CPI w październiku wyhamowała do 3,5% r/r (-0,4% m/m), a wzrost PKB w III kwartale wyniósł 3,5% r/r. Z kolei na szerokim rynku inwestorzy odnotowali zgodny z prognozami odczyt PKB strefy euro, który w III kwartale wzrósł o 0,4% kw/kw i 1,3% r/r.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
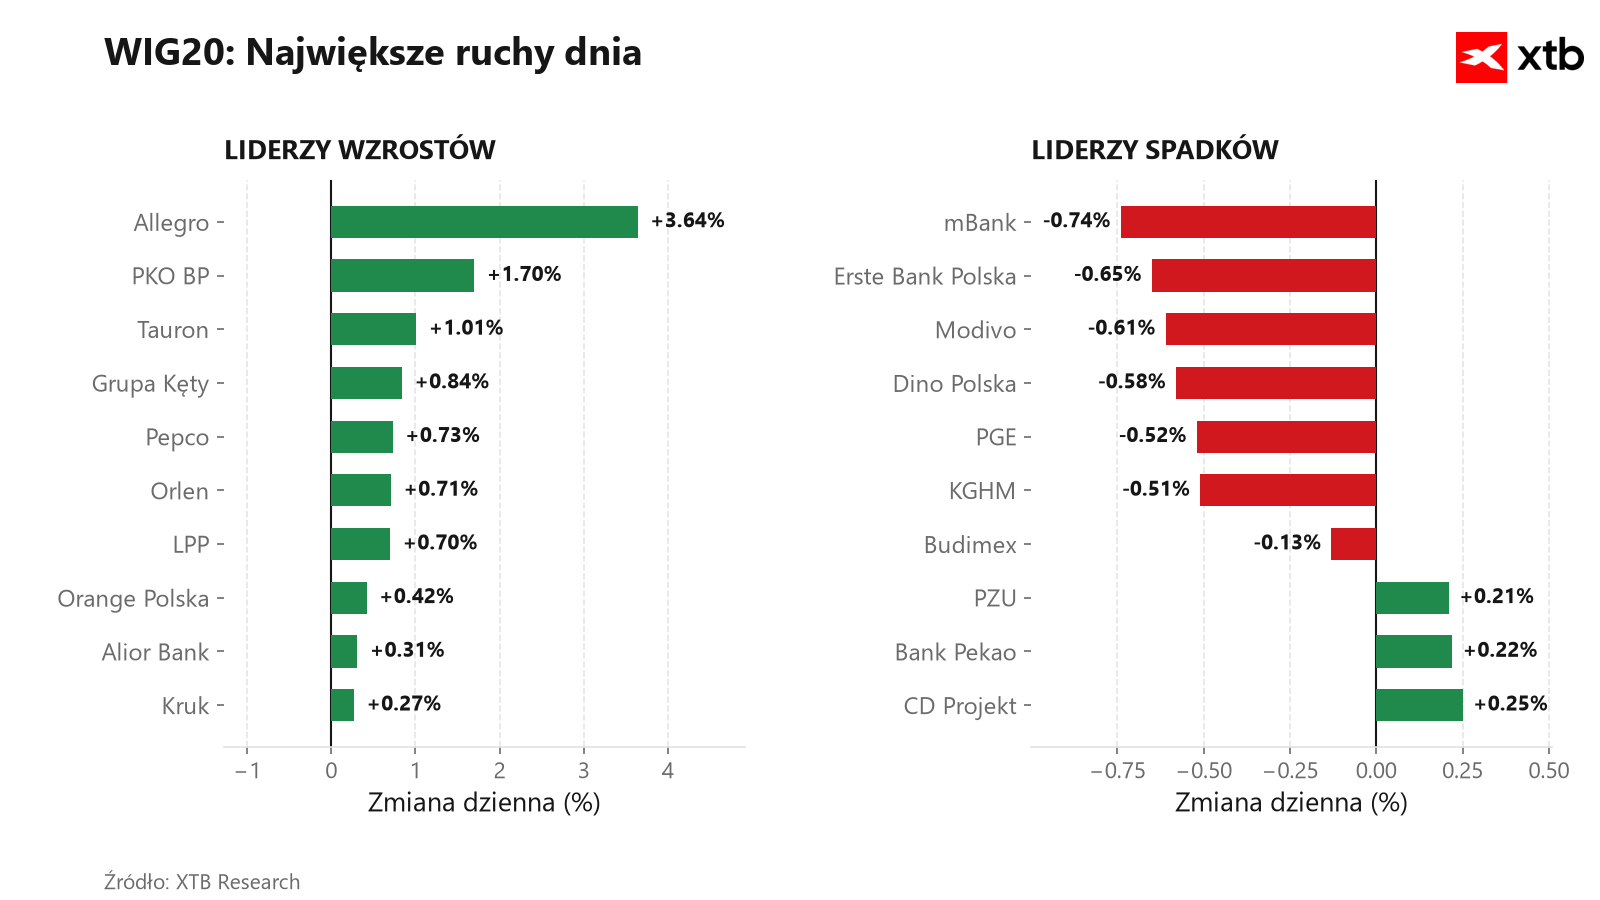
W handlu i e-commerce bezkonkurencyjnym liderem wzrostów jest Allegro (kontynuujące wzrosty po wynikach i podniesionych prognozach na 2026 rok), wspierane przez Pepco oraz LPP, podczas gdy pod kreską znalazły się Modivo i Dino. Wyraźne rozwarstwienie widać w sektorze bankowym: mocno rośnie PKO BP, lekko na plusie utrzymują się Alior i Pekao, natomiast indeksowi ciążą mBank oraz Erste. W energetyce i paliwach zwyżkują Tauron oraz Orlen (po wypowiedzeniu jednej z umów LNG z QatarEnergy), z kolei wcześniejsze wzrosty oddało PGE. W przemyśle i surowcach zyskuje Grupa Kęty, podczas gdy KGHM pozostaje pod presją taniejącej od lipca miedzi i obaw o popyt związany z AI.
Wiadomości ze spółek:
- AmRest (EAT.PL) pokazał wczoraj po sesji przychody w III kw. 668,4 mln EUR (+1,2% r/r) ale EBIT spadł do 33,7 mln EUR z 42,3 mln EUR, a strata netto to 1,5 mln EUR (m.in. koszt nowacji finansowania).
- Torpol (TOR.PL) wstępnie zarobił po trzech kwartałach 50,1 mln zł netto (rok temu 48,3 mln zł), ale rynek liczył na więcej. Gotówka spadła do 421,8 mln zł z 655,8 mln zł.
- PZU (PZU.PL) , S&P Global Ratings podtrzymało rating ubezpieczeniowego giganta na poziomie „A-” oraz zachowało pozytywną perspektywę dla tej oceny.
Wiadomości z krajowego rynku:
Dzisiejszy poranek upłynął pod znakiem kluczowych publikacji Głównego Urzędu Statystycznego z godziny 9:30. Zgodnie z szybkim szacunkiem, realny wzrost PKB Polski w III kwartale 2026 roku wyniósł 3,5% rok do roku, co oznacza lekkie wyhamowanie tempa względem 4,1% r/r odnotowanych w drugim kwartale. W ujęciu wyrównanym sezonowo krajowa gospodarka urosła o 0,8% kwartał do kwartału. Jednocześnie GUS potwierdził ostateczny odczyt inflacji CPI za październik na poziomie 3,5% r/r (spadek dynamiki z 4,1% we wrześniu), przy czym w ujęciu miesięcznym ceny spadły o 0,4%.
Struktura koszyka inflacyjnego pokazuje wyraźny dwugłos: za miesięczny spadek cen odpowiadały głównie tańsze paliwa i transport (-6,1% m/m, co odjęło od głównego wskaźnika 0,69 p. proc.), podczas gdy koszty użytkowania mieszkania i nośników energii wciąż rosły (+1,0% m/m i +5,7% r/r). Powrót inflacji dokładnie na górną granicę odchyleń od celu NBP (2,5% +/- 1 p. proc.) w połączeniu z solidnym, 3,5-procentowym wzrostem gospodarczym daje rynkowi długu oddech i potwierdza scenariusz miękkiego lądowania, ale nie oznacza jeszcze trwałego wygaszenia presji cenowej.
Z perspektywy inwestorów kluczowa pozostaje uporczywość inflacji w usługach, które w październiku drożały w tempie 4,9% r/r (wobec 2,9% w przypadku towarów). Tak wysoka dynamika cen usług oraz drożejące nośniki energii ograniczają Radzie Polityki Pieniężnej przestrzeń do szybkich obniżek stóp procentowych, co w średnim terminie powinno nadal sprzyjać wynikom odsetkowym sektora bankowego. Kolejnym ważnym punktem w kalendarzu będzie 30 listopada, kiedy GUS opublikuje pierwszy regularny szacunek PKB za III kwartał. Rynek sprawdzi wówczas, na ile wzrost napędzała konsumpcja, a czy wreszcie wyraźniej odbiły inwestycje.
Co to oznacza? Naszym zdaniem dane są zbyt neutralne, by zmienić układ sił w RPP: nie dają argumentów za obniżkami, a ewentualną podwyżkę rozstrzygną CPN i ceny surowców, nie PKB. Bazowo stopy zostają na 3,75%, ale ryzyko podwyżek w I kw. 2027 pozostaje. Niepewność fiskalna po decyzji S&P (perspektywa negatywna) ogranicza pole do spadku rentowności. Dla GPW to scenariusz mieszany: w średnim terminie wspiera banki, ale ciąży spółkom zadłużonym.
Wykres 2. Analiza Techniczna W20 (D1)
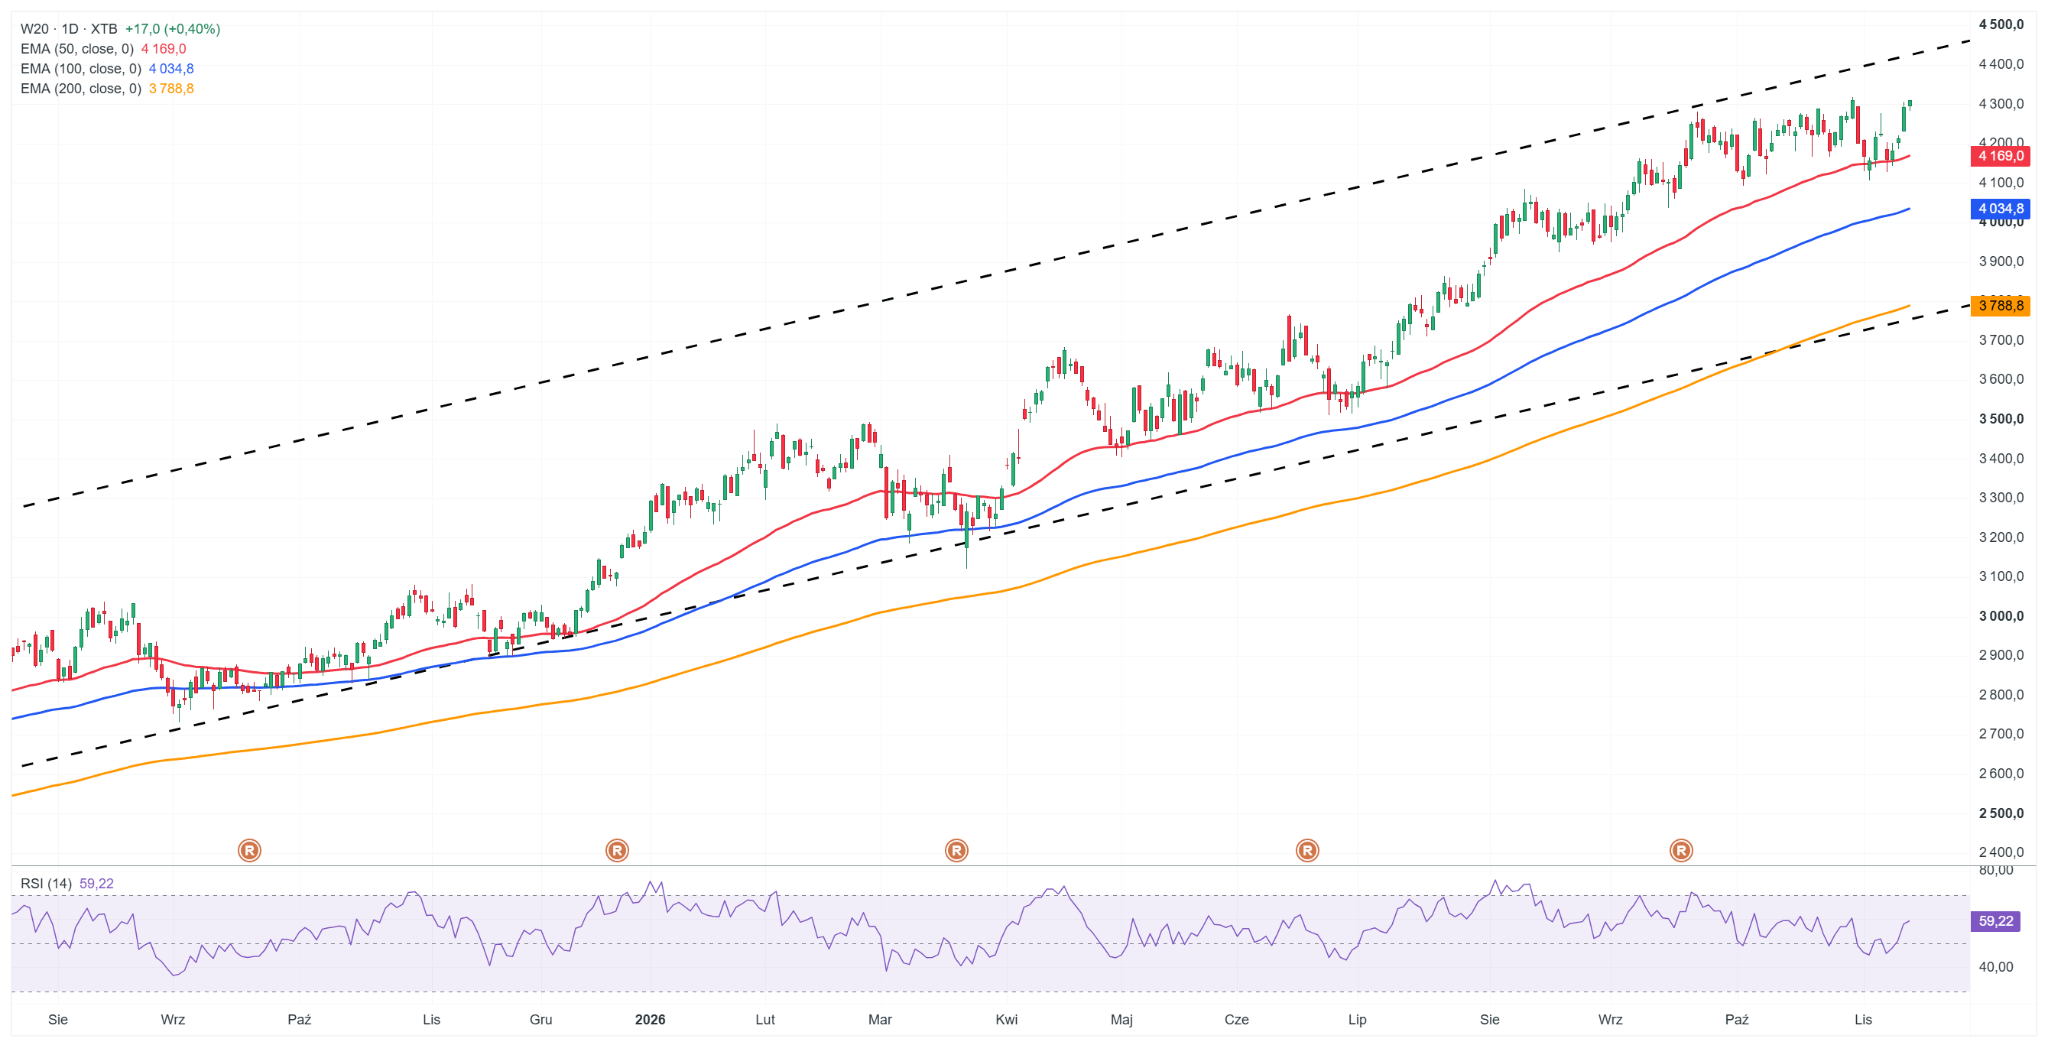 W20 pozostaje w trendzie wzrostowym: porusza się w rosnącym kanale, a średnie EMA 50/100/200 rosną i są ułożone w bykowym porządku. Od kilku tygodni indeks konsoliduje się w przedziale ok. 4100-4310 pkt, a na początku listopada test EMA 50 zakończył się szybkim odbiciem. Dziś kurs wraca pod opór w rejonie 4310-4315 pkt (poprzednie szczyty). Wybicie otwiera drogę do górnego ograniczenia kanału (ok. 4400-4430 pkt). RSI (14) na poziomie 59 jest neutralny i pozostawia przestrzeń do wzrostów. Źródło: xStation5
Wyniki finansowe spółek:
Dzisiejsze raporty Cognora i Stalproduktu będą dla rynku ważnym barometrem kondycji całego przemysłu stalowego. Branża ta już od blisko czterech lat (od wygaśnięcia boomu z 2022 roku) zmaga się z głęboką dekoniunkturą i niskimi cenami wyrobów hutniczych, które utrzymują się w okolicach najniższych poziomów od 2020 roku. Inwestorzy będą więc szukać w wynikach oraz komentarzach zarządów pierwszych sygnałów ożywienia popytu w budownictwie i przemyśle, a także informacji o tym, jak krajowi producenci radzą sobie z presją marżową i tanim importem.
Przyszły tydzień również obfituje w raporty finansowe spółek z GPW:
- 16.11 (poniedziałek): GPW, Cyberfolks, Vercom
- 17.11 (wtorek): Oponeo, Inter Cars,
- 18.11 (środa): KGHM, Tauron, Enea Cyfrowy Polsat, Unimot, Synektik
- 19.11 (czwartek): Orlen, PZU, Dom Development, AUtopartner


Kalendarz ekonomiczny: Inflacja PPI z USA w centrum uwagi. Co pokaże dzisiejsza sesja❓



Nowy rozdział dla AI, powrót napięć na linii USA-Chiny | Bliżej Rynków, 13.11.2026



Poranna odprawa - Czy rynki otrząsną się po aferze odsuniętego szefa Nvidii❓

Podsumowanie dnia: Ropa odbija, EURUSD mocno traci 🗽Wall Street stabilizuje się po spadku Nvidia
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.