


Na koniec tygodnia warszawski parkiet pozostaje pod niewielką presją podaży. O godzinie 12:15 WIG20 traci około 0,3 proc., mWIG40 zniżkuje o nieco ponad 0,1 proc., natomiast sWIG80 radzi sobie zdecydowanie lepiej i rośnie o ponad 0,3 proc. Obraz rynku jest więc mieszany. Słabsze zachowanie największych spółek nie przekłada się na szeroką przecenę, a część kapitału nadal pozostaje na krajowym rynku akcji.
Dzisiejszą sesję można przede wszystkim interpretować jako realizację części wcześniejszych zysków po ostatnich wzrostach. W centrum uwagi pozostaje środowa decyzja Fed o podwyżce stóp procentowych o 25 punktów bazowych. Sama decyzja została już jednak w dużej mierze zdyskontowana przez rynek, dlatego obecnej słabości GPW nie należy traktować jako bezpośredniej reakcji na środowe posiedzenie. Bardziej istotne jest dostosowanie pozycji inwestorów do nowych warunków na globalnych rynkach finansowych.
Wyższe stopy procentowe w Stanach Zjednoczonych zwiększają atrakcyjność amerykańskich aktywów, co może skłaniać część inwestorów zagranicznych do ograniczania ekspozycji na bardziej ryzykowne rynki i przenoszenia części kapitału w kierunku USA. Taki proces jest widoczny również na GPW, jednak jego skala pozostaje na razie umiarkowana. Trudno mówić o masowym odpływie zagranicznego kapitału, szczególnie że szeroki rynek zachowuje się relatywnie stabilnie, a sWIG80 pozostaje dziś na plusie.
Ważnym punktem odniesienia pozostaje WIG20, który mimo piątkowej słabości nadal utrzymuje się powyżej 4100 pkt. Indeks od pewnego czasu konsoliduje się w rejonie tego poziomu. Sugeruje to, że inwestorzy po wcześniejszym umocnieniu rynku realizują część zysków, ale jednocześnie nie dochodzi do gwałtownego wycofywania się z pozycji. Zachowanie indeksu w okolicach 4100 pkt będzie więc istotne dla oceny sytuacji w kolejnych dniach.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
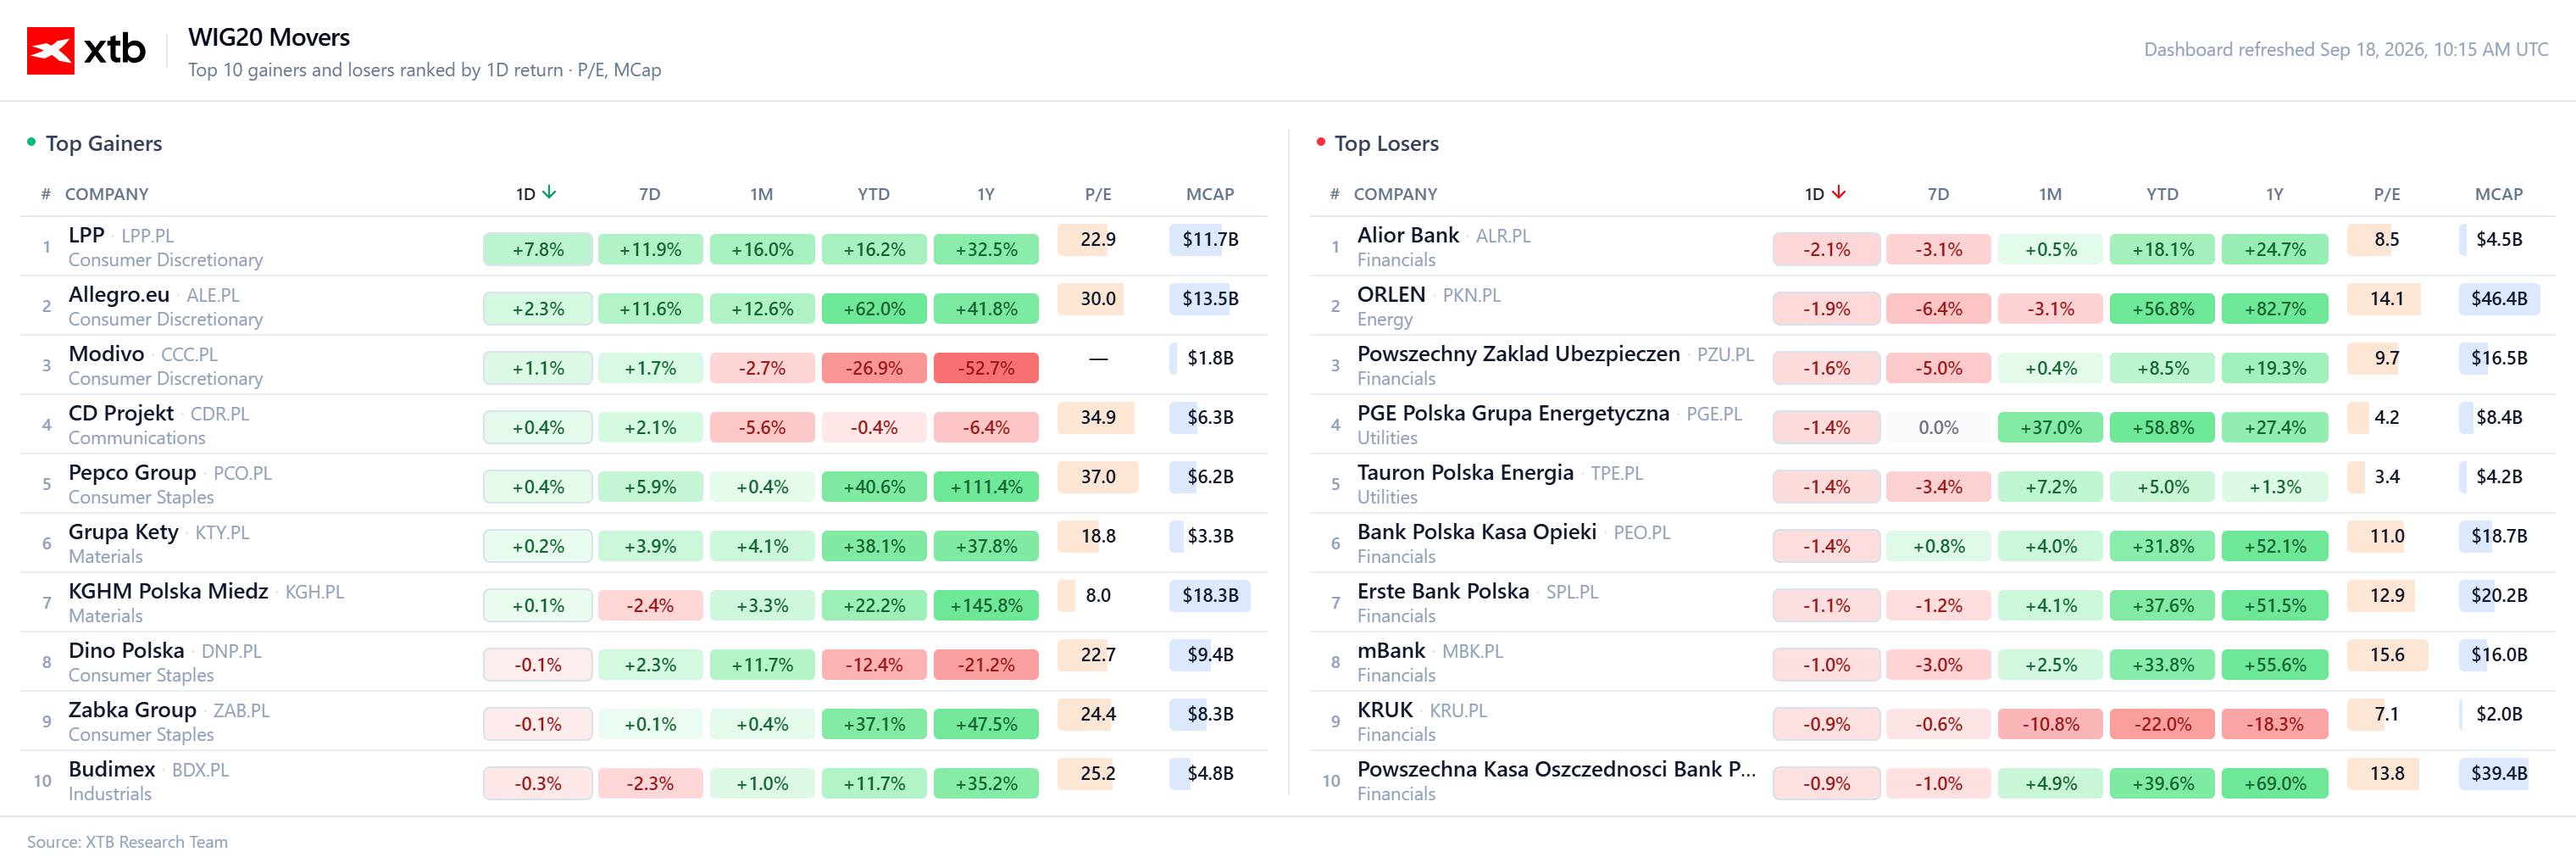
🟢 Kto dzisiaj zyskuje?
-
Odzież, handel detaliczny i technologie na czele: Liderem dziennych wzrostów jest LPP, a zaraz za nim znajdują się Allegro.eu oraz Modivo.
-
Surowce, handel i technologie na plusie: Wśród spółek zyskujących obecne są również KGHM Polska Miedź, Pepco Group oraz CD Projekt.
-
Budownictwo na poziomie neutralnym: Budimex notuje stabilny wynik bez zmian, zamykając listę zyskujących spółek.
🔴 Kto dzisiaj traci?
-
Energetyka i finanse na czele spadków: Największą przecenę notuje ORLEN, a tuż za nim plasują się spółki finansowe Alior Bank, Bank Polska Kasa Opieki oraz Powszechny Zakład Ubezpieczeń (PZU).
-
Energetyka i finanse pod presją: Wyraźne spadki zaliczają Tauron Polska Energia, KRUK, Erste Bank Polska, mBank oraz Powszechna Kasa Oszczędności Bank Polski (PKO BP).
-
Energetyka zamyka listę spadków: Zestawienie po stronie strat zamyka PGE Polska Grupa Energetyczna, a także znajdujące się niżej w zestawieniu top zyskujących – ale będące pod kreską w ujęciu dziennym – Grupa Kęty, Zabka Group oraz Dino Polska.
Wiadomości ze spółek:
Captor Therapeutics(CTX.PL) poinformował, że posiadane środki zapewniają spółce finansowanie działalności do końca III kwartału 2027 roku. Jednocześnie spółka podtrzymała cel podpisania umowy partneringowej w 2026 roku, co pozostaje jednym z kluczowych elementów jej dalszych planów rozwoju.
ELEKTROTIM(ELT.PL) poinformował, że jego oferta została wybrana przez PGE Energetyka Kolejowa jako najkorzystniejsza w przetargu. Spółka będzie odpowiadać za realizację prac związanych z modernizacją infrastruktury energetycznej.
Selvita(SLV.PL) opublikowała słabsze wyniki za II kwartał i całe pierwsze półrocze 2026 roku, czego w efekcie kurs spółki znajduję się pod presją.
Najważniejsze dane:
-
Przychody: 82,1 mln zł w II kwartale wobec 93,5 mln zł rok wcześniej.
-
EBITDA: 12,3 mln zł wobec 15,4 mln zł przed rokiem.
-
Wynik netto: 3,04 mln zł straty wobec 4,61 mln zł straty rok wcześniej.
-
I półrocze: strata netto wyniosła 8,5 mln zł, a przychody spadły do 158,1 mln zł z 183,8 mln zł rok wcześniej.
Pozytywnie wyróżnia się Segment Rozwoju Leków, którego przychody komercyjne w I półroczu wzrosły o 16 proc. r/r, jednak nie zrekompensowało to słabszych wyników całej grupy.
Najważniejsze wydarzenia z krajowego rynku:
Na krajowym rynku wciąż istotnym tematem pozostaje sytuacja na rynku ropy oraz potencjalne konsekwencje zakłóceń dostaw z Arabii Saudyjskiej. Pojawiające się ze strony saudyjskiej sygnały dotyczące możliwości przywrócenia działania rurociągu Wschód Zachód mają za zadanie tonować nastroje i ograniczać obawy dotyczące dalszych problemów z dostawami surowca. Na ten moment trudno jednak mówić o przełomie, ponieważ wciąż brakuje potwierdzenia, że przesył faktycznie zostanie wznowiony i będzie funkcjonował w pełnym zakresie. Dopiero konkretne informacje dotyczące terminu oraz skali przywrócenia dostaw pozwolą ocenić, czy sytuacja rzeczywiście zaczyna się normalizować.
Dla Polski jest to szczególnie istotne z perspektywy Orlenu. Koncern zabezpiecza dostawy z alternatywnych kierunków, dlatego nie ma obecnie realnego ryzyka, że ropy fizycznie zabraknie. Problemem pozostaje jednak cena surowca. Przy ograniczonej dostępności ropy z wcześniejszych kierunków Orlen musi w większym stopniu korzystać z zakupów spotowych, a ceny takich dostaw są obecnie zdecydowanie wyższe niż w przypadku wcześniej zawartych kontraktów. Oznacza to, że nawet przy zapewnieniu odpowiedniego wolumenu surowca sytuacja może negatywnie wpływać na koszty działalności i marże koncernu.
Dlatego sygnały płynące z Arabii Saudyjskiej można na razie traktować jako element uspokajający rynek, ale nie jako rozwiązanie problemu. Jeżeli dostawy zostaną faktycznie przywrócone, presja na ceny ropy i koszty zakupu surowca powinna się zmniejszyć. Do tego czasu rynek pozostanie jednak bardzo wrażliwy na wszelkie informacje dotyczące infrastruktury przesyłowej i dostępności ropy.
Pozytywnym elementem dzisiejszego obrazu polskiej gospodarki są natomiast dane dotyczące produkcji przemysłowej. W sierpniu produkcja rosła w 25 z 34 działów przemysłu, co pokazuje, że krajowy przemysł odbił po słabszym poprzednim miesiącu. Jest to istotna informacja, szczególnie w kontekście obaw o kondycję europejskiego przemysłu i słabszą koniunkturę u naszych głównych partnerów handlowych.
Dane sugerują, że lipcowe osłabienie aktywności miało w dużej mierze charakter przejściowy, a polski przemysł ponownie przyspieszył. To pozytywny sygnał dla krajowej gospodarki i jednocześnie argument przemawiający za tym, że fundamenty polskiego rynku pozostają relatywnie stabilne mimo niepewnego otoczenia zewnętrznego.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
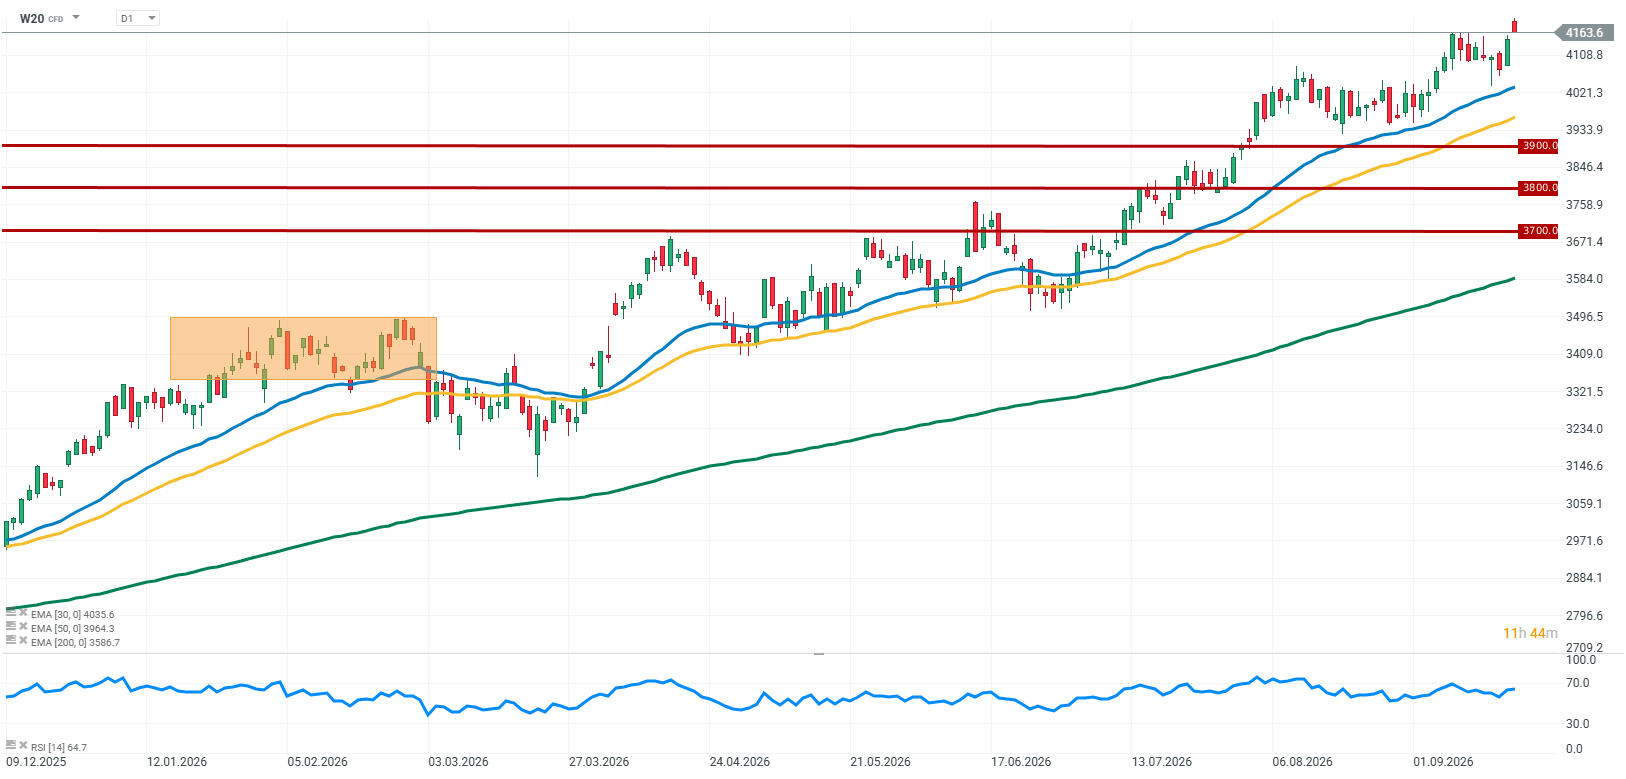
Kontrakty na WIG20 (W20) pozostają dziś pod presją, a notowania indeksu wskazują na przewagę strony podażowej. Skala przeceny jest jednak ograniczana przez próby obrony rynku przez stronę popytową, która stara się powstrzymać głębszą korektę. Nastroje pozostają ostrożne ze względu na utrzymującą się wysoką cenę ropy, napiętą sytuację na Bliskim Wschodzie oraz obawy dotyczące dalszego kierunku polityki monetarnej w USA. Dodatkowym czynnikiem ryzyka są oczekiwania, że utrzymująca się presja inflacyjna może skłonić FOMC do podwyżki stóp procentowych, co byłoby negatywnym sygnałem dla rynków akcji.
W efekcie inwestorzy pozostają ostrożni, a dalszy kierunek notowań będzie w dużej mierze zależał od rozwoju sytuacji geopolitycznej oraz zachowania cen ropy. Jeżeli presja ze strony czynników zewnętrznych utrzyma się, strona podażowa może nadal dominować na krajowym rynku.
Źródło: xStation5

WIG20 ustanawia nowe rekordy powyżej 4200 punktów 📈 W tle stała baza USA w Polsce?


Jastrzębie wypowiedzi szefa BOJ umacniają jena – kluczowe wnioski


Fed odpiera nacisk Trumpa – Wall Street świętuje | Bliżej Rynków, 18.09.2026
🏯Wykres dnia: Jen w potrzasku. Podwyżka BoJ, która osłabiła walutę (18.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.