

- Przychody Mety wzrosły o 26% r/r do 64,6 mld USD, przewyższając oczekiwania rynkowe.
- Wolny przepływ pieniężny spółki spadł do ujemnej wartości minus 2,1 mld USD z powodu dużych wydatków na sztuczną inteligencję.
- Zarząd ogłosił wprowadzenie nowej klasy akcji bez prawa głosu, aby pozyskiwać kapitał na rozwój projektów AI.
Meta pokazała rekordowy kwartał, a inwestorzy kupują dzisiejsze wyniki. Akcje drożeją po sesji o ok. 3,5% do ok. 720 USD. Przychody wzrosły o 26% r/r do 64,6 mld USD i wyraźnie pobiły oczekiwania. Wytyczne finansowe na IV kwartał również wypadły powyżej konsensusu. Za najważniejszymi liczbami kryje się jednak historia, jakiej w Mecie dawno nie widziano. Wydatki inwestycyjne w III kwartale sięgnęły blisko 35 mld USD, a wolny przepływ pieniężny spadł do ujemnej wartości -2,1 mld USD. Co może wydawać się kluczowe w kontekście finansowania rozwoju, zarząd ogłosił też nową klasę akcji bez prawa głosu i wprost napisał, że ma ona służyć m.in. pozyskiwaniu kapitału na AI. Rynek na razie płaci za wzrost i nie przejmuje się rachunkiem. Meta przestaje jednak finansować wyścig AI wyłącznie z własnych zysków.
Kluczowe dane (III kw. 2026)
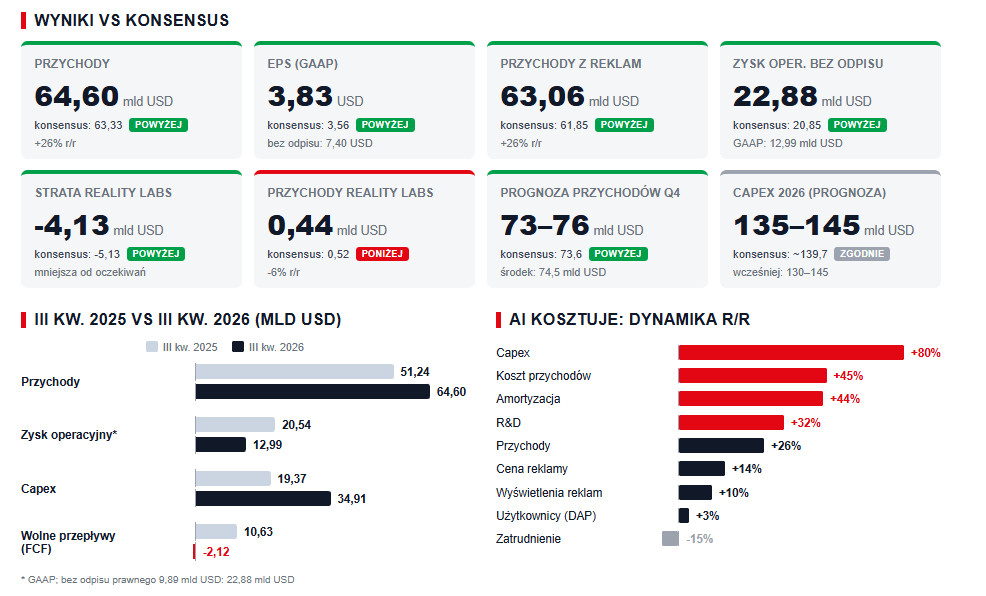
- Przychody: 64,60 mld USD wobec oczekiwanych 63,33 mld USD (+26% r/r)
- Przychody z reklam: 63,06 mld USD wobec oczekiwanych 61,85 mld USD (+26% r/r)
- Family of Apps, przychody: 64,16 mld USD wobec oczekiwanych 62,75 mld USD
- Reality Labs, przychody: 443 mln USD wobec oczekiwanych 517,7 mln USD (‑6% r/r)
- EPS (GAAP): 3,83 USD wobec oczekiwanych 3,56 USD; bez odpisu prawnego 7,40 USD
- Zysk operacyjny (GAAP): 12,99 mld USD (‑37% r/r), marża 20% wobec 40% przed rokiem
- Zysk operacyjny bez odpisu prawnego: 22,88 mld USD wobec oczekiwanych 20,85 mld USD, marża ok. 35%
- Strata operacyjna Reality Labs: 4,13 mld USD wobec oczekiwanych 5,13 mld USD
- Odpis na ugodę z prokuratorami stanowymi: 9,89 mld USD
- Capex (z leasingiem finansowym): 34,91 mld USD (+80% r/r)
- Wolny przepływ pieniężny: ‑2,12 mld USD wobec +10,6 mld USD rok wcześniej
- Prognoza przychodów na IV kw.: 73–76 mld USD wobec konsensusu ok. 73,6 mld USD
- Prognoza capex na 2026 r.: 135–145 mld USD (wcześniej 130–145 mld USD)
- Dzienni aktywni użytkownicy (DAP): 3,64 mld (+3% r/r)
- Zatrudnienie: 66 775 osób (‑15% r/r)
- Reakcja rynku: ok. +3,5% po sesji, do ok. 720 USD (zamknięcie: 697,52 USD)
Family of Apps: reklama w najlepszej formie od lat
Podstawowy biznes Mety pozostaje trzonem i jest bardzo silny. Przychody z reklam wzrosły o 26% r/r, także po wyłączeniu wpływu kursu walut. Przy tej skali to wynik wyjątkowy. Ważne jest źródło wzrostu. Liczba wyświetleń reklam wzrosła o 10% r/r, a średnia cena reklamy o 14% r/r. Ceny rosną mimo dużo większej podaży reklam, bo reklamodawcy dostają lepsze wyniki i mogą za nie płacić więcej. Zarząd przypisuje to AI: trafniejszym rekomendacjom treści, większemu zaangażowaniu i skuteczniejszemu dopasowaniu reklam. Oczywiście w kontekście Polski działania Mety mogą wydawać się kontrowersyjne, ale nawet pomimo róznych blokad na innych rynkach, spółka zarabia na reklamach (również tych nieprawdziwych) coraz więcej.
Baza użytkowników łapie zadyszkę, ale wciąż minimalnie rośnie (DAP +3% r/r do 3,64 mld). Wzrost napędza więc przede wszystkim monetyzacja, a nie nowi użytkownicy. Na tym opiera się obecna inwestycyjna historia Mety: AI w reklamie realnie zarabia.
Zysk operacyjny segmentu wyniósł 17,12 mld USD i jest zaniżony, bo cały odpis prawny trafił do Family of Apps. Bez niego wynik sięgnąłby ok. 27 mld USD przy marży ok. 42%. To wciąż bardzo wysoki poziom, ale niższy niż rok temu. Koszty rosną szybciej niż przychody:
- koszt przychodów: +45% r/r
- R&D: +32% r/r, do 20 mld USD w jednym kwartale
- amortyzacja: +44% r/r, co jest bezpośrednią konsekwencją budowy centrów danych
Reality Labs: mniej straty, mniej ambicji. (Prawie) Wszystko pakujemy w AI.
Reality Labs, czyli segment metawersum, VR i okularów, stracił w kwartale 4,13 mld USD. To o 1 mld USD mniej, niż oczekiwał rynek. Przychody segmentu spadły jednak o 6% r/r do zaledwie 443 mln USD. Biznes nie zaczął nagle lepiej działać. Zmienia się priorytet: Meta przesuwa pieniądze z metawersum do AI.
Strata segmentu ma wynieść 18–19 mld USD w 2026 r. i ok. 15 mld USD w 2027 r. To dobra wiadomość dla inwestorów, bo segment przez lata był symbolem przepalania pieniędzy. Trudno jednak mówić o oszczędnościach, skoro zaoszczędzone pieniądze trafiają do jeszcze bardziej kapitałochłonnego projektu.
Na co warto zwrócić uwagę w raporcie Mety?
Capex i przepływy pieniężne. To najważniejszy wątek raportu. Przepływy operacyjne wyniosły solidne 32,8 mld USD, ale nakłady inwestycyjne pochłonęły 34,9 mld USD. W efekcie wolny przepływ pieniężny spadł poniżej zera. Po dziewięciu miesiącach tego roku FCF wynosi 11 mld USD wobec 29,5 mld USD przed rokiem.
Prognoza capex na 2026 r. to 135–145 mld USD. Środek przedziału zgadza się z konsensusem (ok. 139,7 mld USD), a górna granica się nie zmieniła. Ten brak negatywnej niespodzianki rynek przyjął z ulgą. Prosta matematyka pokazuje jednak skalę wydatków. Po trzech kwartałach Meta wydała ok. 85,8 mld USD. Na IV kwartał zostaje więc 49–59 mld USD, czyli nawet 70% więcej niż w III kwartale. Ujemny FCF może się zatem powtórzyć. Prognozy na 2027 r. spółka nie podała. Zapowiedziała tylko, że będzie dalej inwestować „agresywnie”.
Bilans. Gotówka i papiery wartościowe wynoszą 82,45 mld USD. Dług długoterminowy wzrósł od początku roku z 58,7 do 80,9 mld USD, bo w 2026 r. spółka wyemitowała obligacje za 24,9 mld USD. Gotówka netto spadła więc niemal do zera. W 2026 r. Meta nie skupiła ani jednej akcji, podczas gdy rok wcześniej w tym samym okresie przeznaczyła na skup 26,2 mld USD. Pieniądze, które wcześniej szły na buybacki, trafiają teraz do centrów danych.
Nowe akcje klasy C. Od 19 stycznia 2027 r. Meta wprowadzi notowane akcje klasy C bez prawa głosu. Każdy akcjonariusz dostanie jedną taką akcję za każdą posiadaną akcję klasy A lub B. Ekonomicznie to split 2 do 1 i tak w pierwszej kolejności odczytał to rynek. Ważniejszy jest jednak cel. Zarząd wymienia wprost pozyskiwanie kapitału, wynagrodzenia pracowników i przejęcia. Meta zyskuje walutę, którą może emitować bez rozwadniania kontroli Marka Zuckerberga, podobnie jak zrobił to Google w 2014 r. Przekaz jest czytelny: skala inwestycji w AI przerasta możliwości finansowania z samych zysków, a emisje akcji stają się realną opcją.
Kwestie prawne. Odpis 9,89 mld USD dotyczy ugody z 52 prokuratorami stanowymi w sprawie wpływu mediów społecznościowych na zdrowie psychiczne nastolatków. Łączna wartość ugody to do ok. 18,6 mld USD. Jeszcze przed publikacją wyników sąd w Nowym Meksyku zasądził od Mety 25 mld USD w sprawie wprowadzania użytkowników w błąd co do prywatności danych. Spółka sama ostrzega przed kolejnymi procesami dotyczącymi młodych użytkowników. Ryzyko prawne staje się stałą pozycją w kosztach.
AI i Muse. Asystent Muse zebrał ponad 10 mln pobrań, a akcje Mety zyskały prawie 20% w miesiąc od jego premiery. Spółka pokazała też Muse Wonder, swój pierwszy model klasy frontier, i zapowiedziała linię biznesową z narzędziami AI dla firm. Sama Meta przyznaje jednak, że inwestycje Meta Superintelligence Labs będą zwracać się wolniej niż te w podstawowym biznesie. Subskrypcje za 20 i 100 USD miesięcznie to obiecujący start, ale na razie Muse buduje adopcję, a nie wyniki.
Podsumowanie
Rynek nagradza Metę za to, co widzi tu i teraz. Reklama rośnie o 26% r/r, ceny reklam rosną dwucyfrowo, Reality Labs traci mniej, prognoza na IV kwartał przebija oczekiwania, a capex nie przyniósł kolejnej negatywnej niespodzianki. Do tego dochodzi split akcji, który zawsze dobrze się sprzedaje. Wzrost o ok. 3,5% po sesji wpisuje się też w trend ostatnich tygodni, bo od premiery Muse kurs zyskał już blisko 20%.
Ten raport pokazuje jednak także koszt strategii „all-in na AI”. Capex rośnie o 80% r/r, wolny przepływ pieniężny jest ujemny, gotówka netto zniknęła, skup akcji stoi, a nowa klasa akcji ma pomóc w finansowaniu kolejnych inwestycji. Zysk pokazany przez spółkę zawiera w sobie obciążajace koszty prawne.
Inwestorzy dostali dwa sygnały naraz. Pierwszy: AI już realnie poprawia monetyzację reklam i od dłuższego czasu spółka pokazuje, że na AI da się zarabiać. Drugi: rachunek za kolejny etap wyścigu jest tak wysoki, że nawet jedna z najbardziej dochodowych firm świata szykuje dodatkowe źródło kapitału. Dzisiejsza reakcja pokazuje, że rynek wciąż daje Zuckerbergowi kredyt zaufania. O tym, jak długo, zdecydują Muse i Superintelligence Labs, a dokładniej to, czy zaczną zarabiać, zanim cierpliwość do ujemnego FCF się wyczerpie.
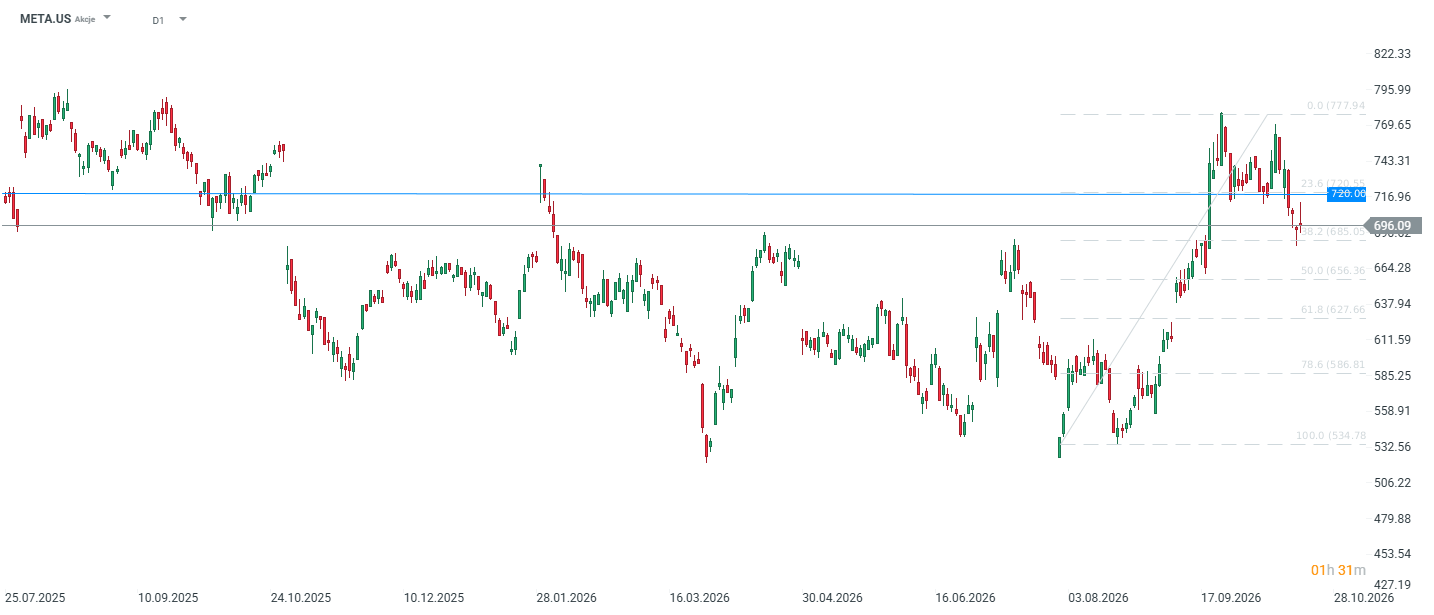 Z perspektywy ostatnich tygodni kurs Mety wygląda spektakularnie: ok. 30% wzrostu od sierpniowego dołka. Akcje zatrzymały się na ważnym wsparciu wynikajacym m.in. ze zniesienia 38.2. Z drugiej strony od początku roku to wzrost na poziomie 6%. Spółka rośnie zdecydowanie mniej niż np. sektor energetyczny.
Michał Stajniak, CFA
Szef Działu Analiz XTB


Tesla miała przepalić 5 mld USD, a pokazała pozytywny wynik. Czy Tesla za rok będzie jeszcze firmą samochodową?



📑Podsumowanie dnia: SpaceX i sektor technologiczny napędzają Wall Street, ropa gwałtownie cofa się poniżej 97 USD


US OPEN: Przymiarki do megafuzji Tesli ze SpaceX. Dyplomatyczny impas z Iranem studzą zapędy Wall Street

Tesla przed wynikami: Czy Robo Taksówki uratują rentowność?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.