


Zmiana narracji
Jeszcze kilkanaście dni temu rynek mocno obawiał się powrotu cen ropy naftowej do kolejnych absolutnych rekordów w trakcie trwania obecnej wojny. Jednak teraz inwestorzy zaczynają rozgrywać zupełnie inny scenariusz: załamanie blokady Iranu. Choć ceny ropy naftowej wyraźnie odbijają podczas ostatniego poniedziałku września, dzisiejszy obraz na rynku ropy wydaje się być ekstremalnie ciekawy, choć jednocześnie trudny do przewidzenia.
Zapowiadanego w ostatnich dniac porozumienia wciąż nie ma, Iran nie zmiękcza warunków otwarcia Ormuz, a Trump kompletnie odrzucił propozycję Iranu. Mimo takiej sytuacji, pojawia się coraz mocniejsza narracja podparta danymi, że eksport ropy z Bliskiego Wschodu powraca w coraz większym stopniu. Można stwierdzić, że choć rynek nie doczekał się dyplomatycznego przełomu, to jednak sam znalazł obejście. To sytuacja, którą można nazwać zimną wojną na rynku ropy naftowej: konflikt trwa, który podtrzyma w dużej mierze premię geopolityczną, ryzyko nie znika, ale handel toczy się dalej. Jest po prostu dłużej, drożej i zdecydowanie niebezpieczniej.
Zanim przejdziemy dalej, ważne zastrzeżenie o danych. Większość liczb o przepływach, wahadłach tankowców i transferach STS pochodzi z prywatnych danych, ale coraz więcej analiz potwierdza rosnące liczby. Choć sama skala powrotu eksportu jest trudna do oceny, to kierunek wydaje się być jednoznaczny, co również jest wyceniane przez rynek w dalszym terminie. Nasuwa się jednak pytanie, czy to czas również na mocne tąpnięcie na krótkim końcu krzywej ropy?
Co się faktycznie zmieniło? Powrót eksportu
Najważniejszy fakt szybko mijającego już miesiąca. Łączny eksport ropy z Bliskiego Wschodu, który w marcu runął do około 40% poziomu ze stycznia, we wrześniu miał odbić nawet do okolic 17 mln b/d, czyli według niektórych wyliczeń blisko 90% bazy z początku tego roku. To ogromna zmiana w stosunku do wiosennej zapaści.
Co więcej, widać wyraźną rotację tras i to ona jest sercem tej historii. Gdy wiosną zamarł eksport z Zatoki Perskiej, ciężar przejęło Morze Czerwone (Arabia Saudyjska przekierowała ładunki). Gdy latem Huti zamknęli wyjście południowe przez Bab al-Mandab, a we wrześniu uderzenia w ropociąg East-West odcięły dopływ do Morza Czerwonego, eksport wrócił do Zatoki Perskiej, która teraz notuje bardzo wysokie odczyty. Największy eksporter ropy na świecie nie mógł sobie pozwolić na to, aby ropa kompletnie przestała płynąć. Po prostu decyduje się na większe ryzyko i przy asyście Stanów Zjednoczonych wypuszcza coraz więcej baryłek przez Cieśninę Ormuz.
Teraz nasuwa się pytanie. Skoro przepływ ropy przez Cieśninę Ormuz wrócił do bardzo wysokich poziomów, to dlaczego ropa nie spada? Odpowiedzią jest oczywiście ryzyko i wysokie stawki za fracht. Ropa płynie bez porozumienia, ale jednocześnie rynek musi zapłacić wyższą cenę, jeśli chce dostać upragnione baryłki.
Nowy mechanizm eksportu: wahadło w Cieśninie Ormuz i sezon lęgowy w Zatoce Omańskiej
Jak fizycznie wygląda nowe obejście? Powstało coś, co analitycy nazywają wahadłem Ormuz. Tankowce wywożą ropę z pułapki perskiej wzdłuż linii omańskiej, przytulonej do wybrzeża Omanu zamiast trasą środkową czy przy wybrzeżu irańskim, następnie rozładowują ładunek przez transfer burta w burtę (ship-to-ship) w Zatoce Omańskiej, po czym wracają po kolejną porcję. Stąd eksplozja transferów STS, nazywana sezonem lęgowym statków. Wolumen tych operacji wzrósł z okolic zera w trakcie wiosny do ponad 8 mln b/d we wrześniu.
Według szacunków w wahadło w Cieśninie Ormuz zaangażowanych jest około 116 tankowców. ADNOC (państwowa spółka Zjednoczonych Emiratów Arabskich) zaczął już w maju (około 11 jednostek), a potem model skopiowały Saudi Aramco i Kuwejt. Do tego dochodzi element militarny: amerykańska marynarka koordynuje przejścia tankowców przez cieśninę, wyznaczając trasy i okna czasowe, co pozwala skoncentrować obronę powietrzną nad przejściem. To wszystko dzieje się dodatkowo z wyłączonymi transponderami, dlatego jedynie posługując się danymi satelitarnymi, spółki takie jak Kpler są w stanie ocenić, ile ropy faktycznie wypływa z Cieśniny Ormuz. Ropa płynie, ale koszty związane z tym, aby wypłynęła na szerokie morze są znacznie wyższe niż standardowo.
Dlaczego ropa pozostaje wysoko: koszt obejścia i topniejący Iran
Obecnie wydaje się, że to głównie trzy rzeczy trzymają cenę na podwyższonym poziomie mimo powrotu wolumenów.
Po pierwsze, koszt wahadła jest ogromny. Fracht na trasie z Zatoki do Chin (indeks TD3c) wystrzelił do poziomów ponad 200 USD za tonę, co przekłada się na mniej więcej na nawet 30 USD na baryłce. Dla ładunku 2 mln baryłek na VLCC to około 58 mln USD za jeden rejs. Ten koszt nie znika, tylko wsiąka w cenę ropy dostarczonej do odbiorcy. Innymi słowy, nawet jeśli baryłek jest pod dostatkiem, dotarcie ich na rynek jest drogie i to podtrzymuje ceny.
Po drugie, sam Iran wypada z gry, co jest czynnikiem podażowo zacieśniającym, a nie luzującym. Iran praktycznie nie ładuje ropy od sierpnia w swoim głównym terminalu Kharg Island, bo to właśnie wywóz ropy irańskiej i powrót po następną jest najbardziej ryzykowny. Bessent twierdzi, że na wodzie zostało już tylko około 15 mln baryłek irańskiej ropy, a ostatnie dostawy do Chin zrealizują się w ciągu dwóch tygodni. Z rynku znika więc realny wolumen, nawet jeśli zastępują go inni.
Po trzecie, ryzyko geopolityczne pozostaje aktywne. Drony i pociski Huti nadal lecą w stronę Rijadu i instalacji Aramco (alerty w Abha i Jazan). Dopóki infrastruktura energetyczna jest celem, premia za ryzyko utrzyma się na rynku.
Potwierdzenie z rynku terminowego
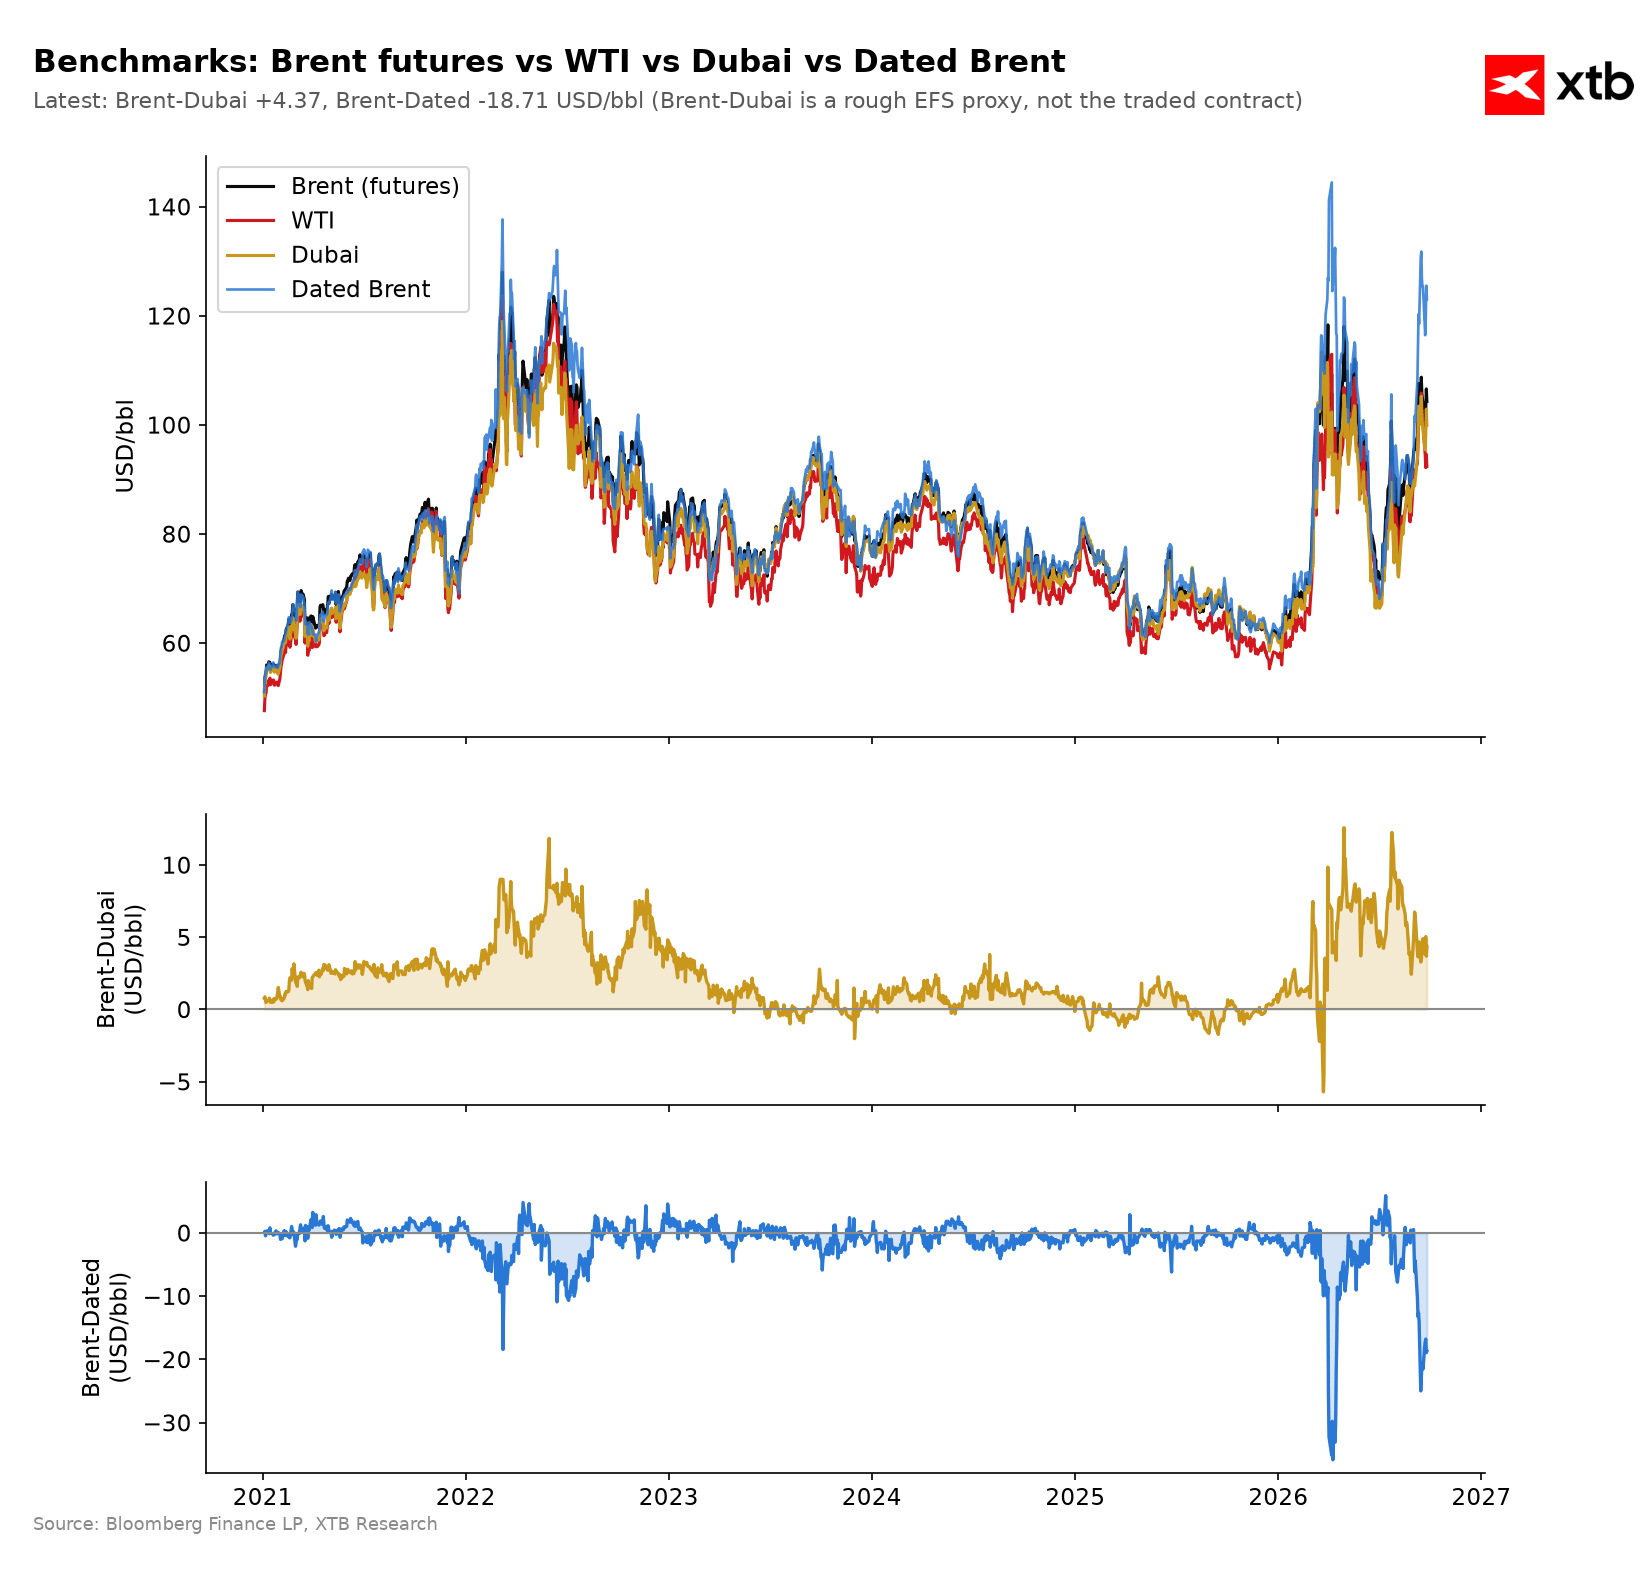
Rynek terminowy pokazuje, że sytuacja w krótkim terminie pozostaje napięta. Gdyby powrót wolumenów faktycznie luzował rynek fizyczny, zobaczylibyśmy to na krzywej terminowej, a obecnie obserwujemy raczej stabilizację tej sytuacji.
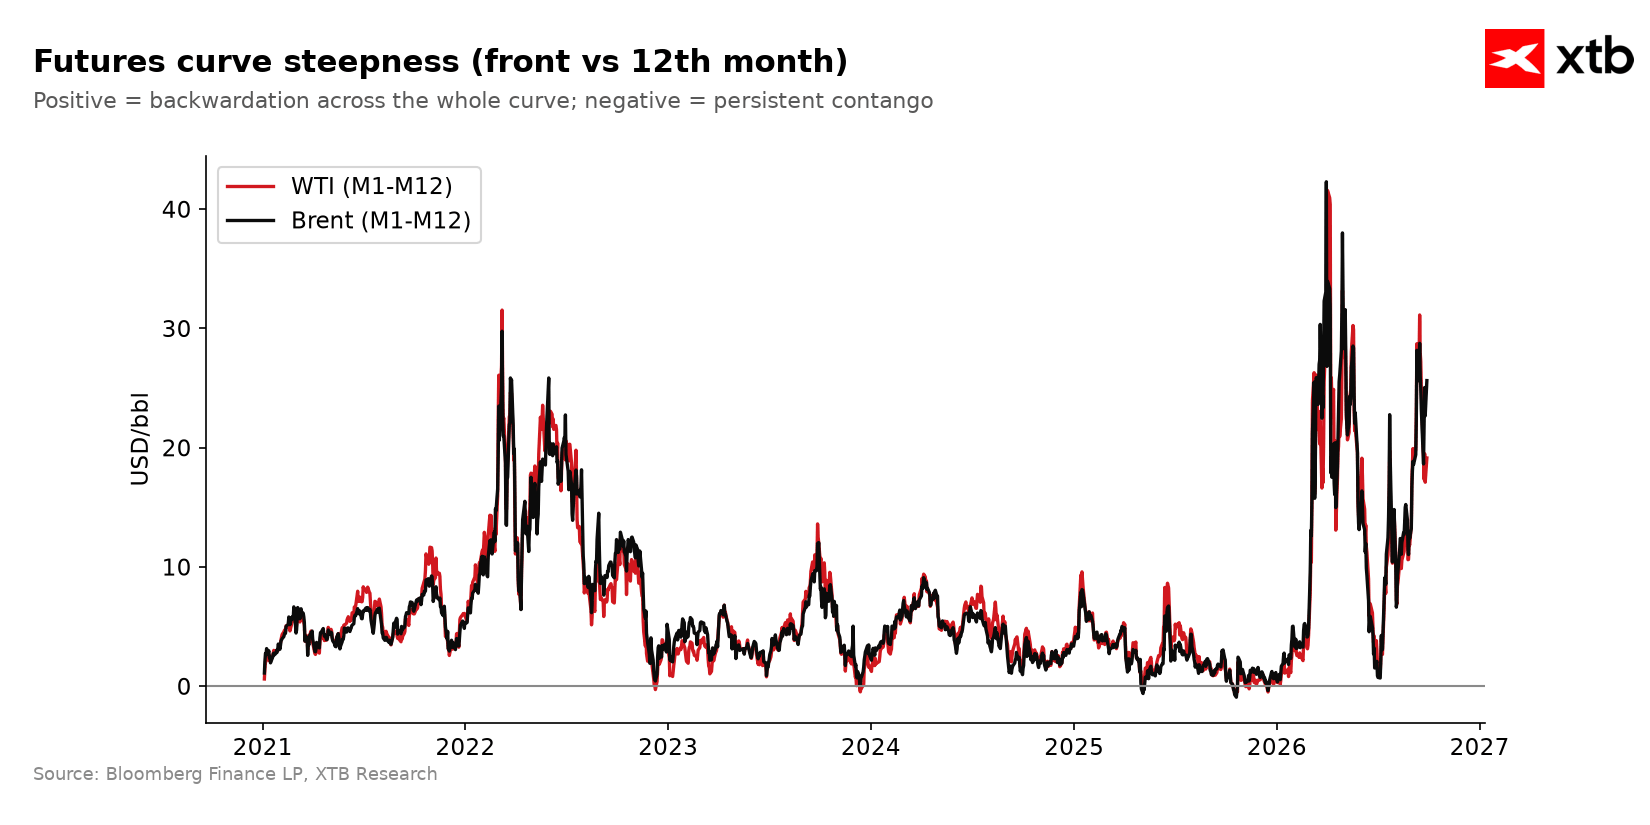
Backwardation na ropie Brent, czyli premia najbliższego kontraktu nad rocznym, jest głębokai wręcz się pogłębiła: standardowo ta premia wynosiła zaledwie kilka dolarów, a jeszcze kilka tygodni temu wynosiła 10 USD, co i tak było wysokim poiomem. Obecnie ta premia dla obecnie zapadającego kontraktu wystrzeliła do nawet 27 USD. Cała krzywa uniosła się w górę, łącznie z końcem rocznym. A baryłka fizyczna (dated Brent) handluje się z rekordową premią rzędu +23 USD do papierowego frontu. Trzy niezależne sygnały mówią, że rynek fizyczny jest wciąż napięty.
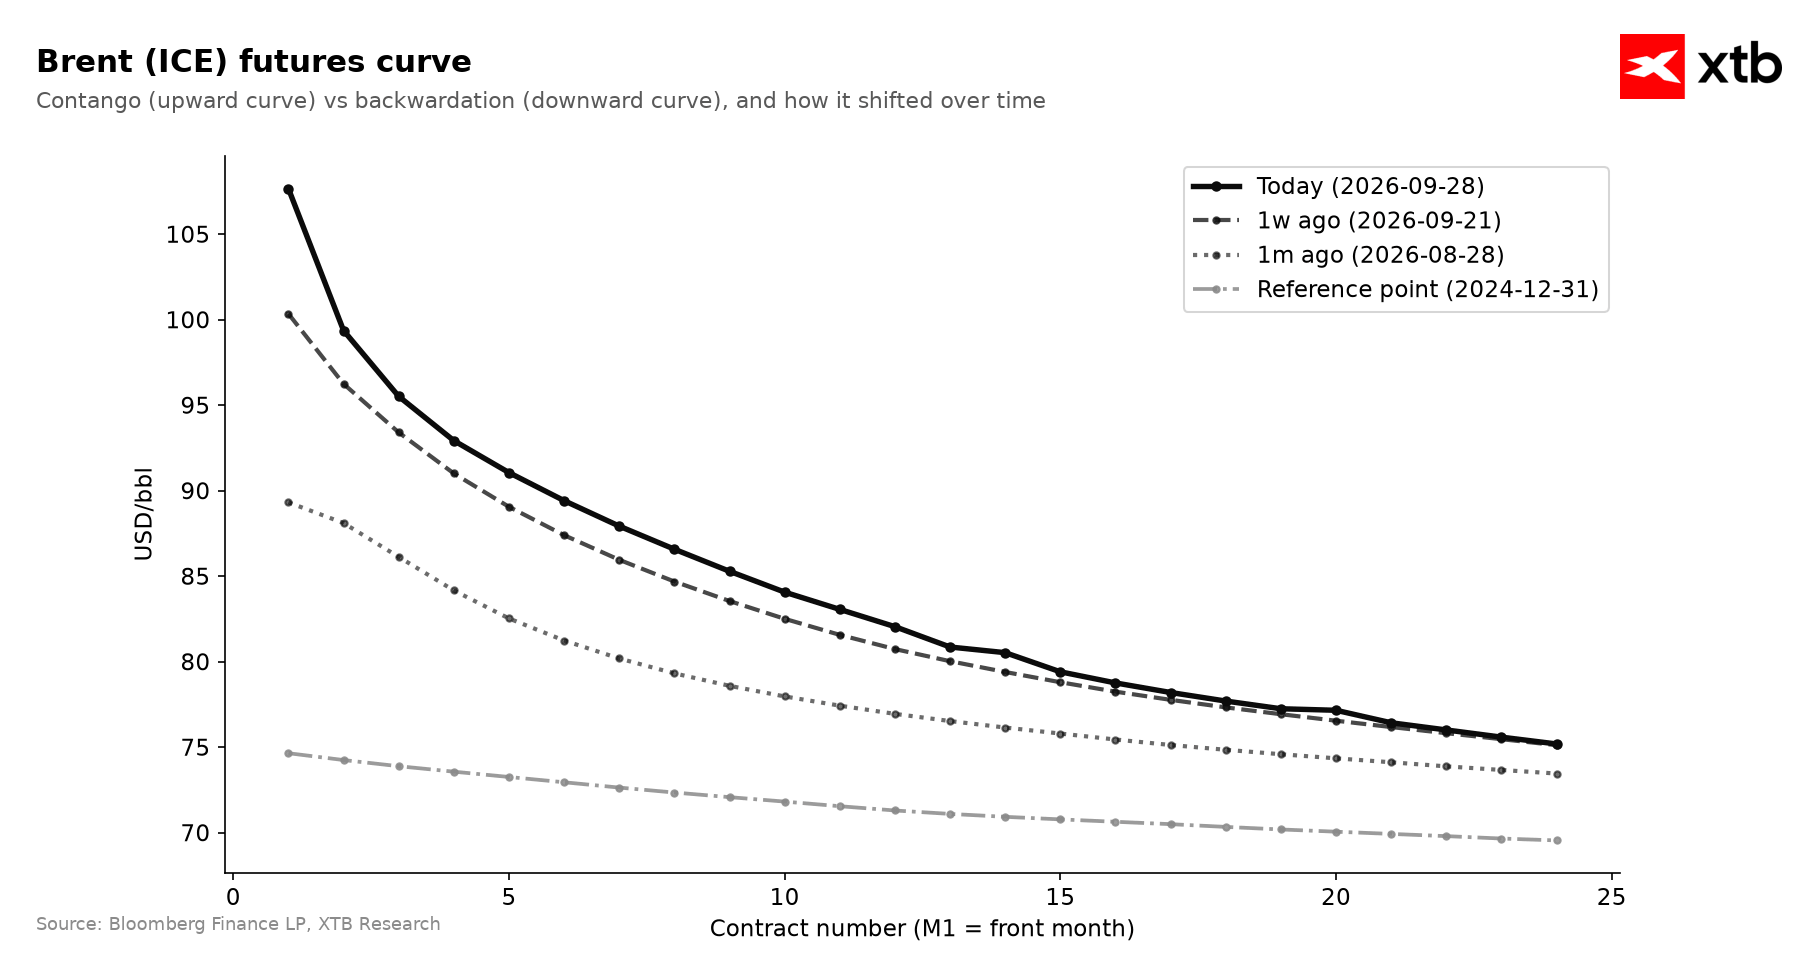
Jak to wszystko wygląda z powrotem mocnego eksportu na rynku ropy? Wolumen wraca, ale wraca drożej, dłuższą trasą i z pominięciem części gatunków (irańskich), więc fizyczna dostępność właściwej baryłki we właściwym miejscu wciąż jest ograniczona. Do tego dochodzi również ograniczona dostawa gotowych paliw. Krzywa i dane o przepływach nie są sprzeczne, opowiadają dwie strony tej samej historii: dużo baryłek w ruchu, ale drogo i z pewnymi problemami.
Analiza techniczna ropy Brent
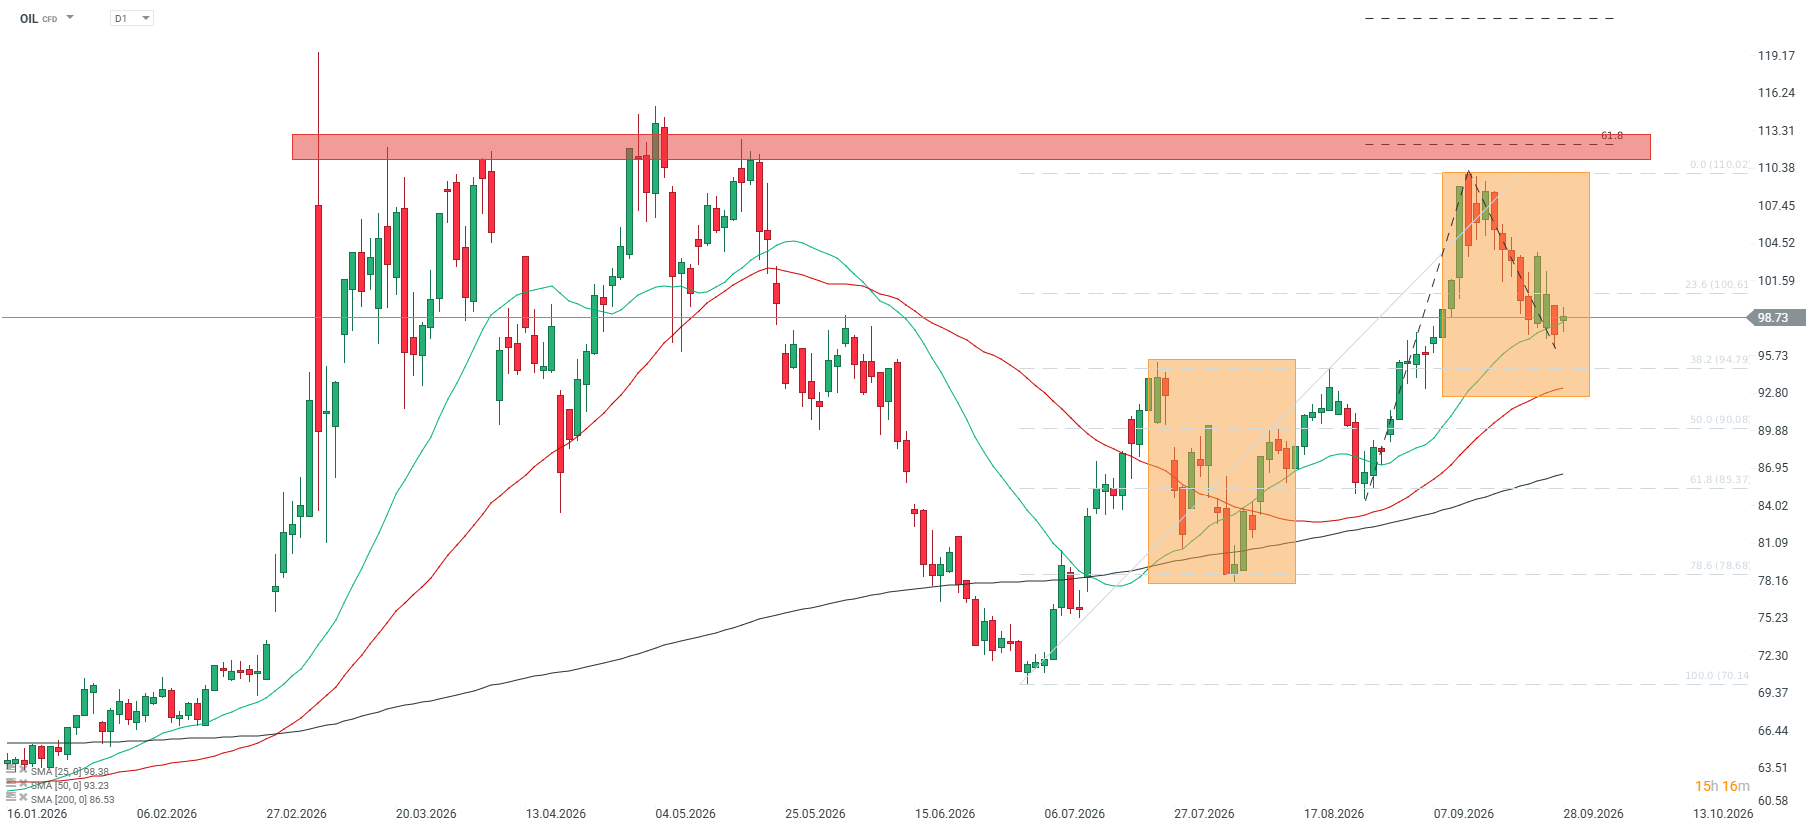
Obraz techniczny potwierdza tę samą tezę. Brent po odbiciu od strefy oporu 110–113 USD cofnął się w okolice 99–100 USD (obecny kontrakt na xStation to już kontrakt grudniowy notowany poniżej 100 USD – kontrakt listopadowy obecnie wygasający notowany jest po 107 USD za baryłkę i znacznie podwyższa spready kalendarzowe), ale cały czas trzyma się powyżej wszystkich trzech kluczowych średnich kroczących, 25-, 50- i 200-okresowych. Średnie są ustawione w klasycznej sekwencji wzrostowej: SMA25 (około 98,6) nad SMA50 (około 93,8) nad SMA200 (około 87,2). To podręcznikowa definicja trendu wzrostowego i dopóki ten układ się utrzymuje, korekty traktujemy jako oddech w trendzie, a nie początek przeceny.
Kluczowa jest strefa 93-95 USD i to jest linia obrony byków. Zbiegają się w niej trzy rzeczy naraz: 50-okresowa średnia w okolicach 93 USD, zniesienie 38,2 proc. ostatniej fali wzrostowej w rejonie 95 USD oraz okrągły, psychologiczny poziom. Dopóki cena broni tego obszaru, nie ma mowy o zmianie trendu.
Sygnał zmiany na spadkowy pojawi się dopiero przy trwałym przełamaniu okolic 95 USD i zejściu pod 50-okresową średnią. Samo cofnięcie do tej strefy to za mało, potrzebne jest domknięcie sesji wyraźnie poniżej, potwierdzone przełamaniem SMA50 od góry. Dopiero to otworzyłoby drogę w stronę kolejnych zniesień Fibonacciego, czyli 50 proc. w okolicy 90 USD i 61,8 proc. przy 85 USD. Na razie takiego sygnału nie ma. W drugą stronę, powrót nad 110-113 USD wznawiałby marsz w kierunku nowych szczytów.
Co w takim razie dalej z cenami ropy?
Zbierając wszystkie te informacje wydaje się, że kierunek w dłuższym terminie powinien pozostać bez zmian - umiarkowane spadki. Z drugiej jednak strony krótki termin jest trudny do oceny.
Warto jednak uspokoić wszystkich inwestorów. Podaż potrafi się odbudować bez porozumienia, mechanizm obejścia (wahadło, STS, konwoje) działa i powiększa się niemal z dnia na dzień, a Iran traci kontrolę nad cieśniną. To odbiera paliwo scenariuszom skrajnie wzrostowym, tym o ropie rosnącej do historycznych maksimów. Biorąc pod uwagę to, że obecnie cena znajduje się powyżej estymowanych poziomów destrukcji popytu, scenariusz ropy po 120-150 USD wydaje się nie być obecnie scenariuszem bazowym.
Z drugiej strony mamy obecnie zimną wojnę i pozostanie na płaskowyżu. Normalizacja dostaw odbywa się bardzo wysokim kosztem, który sięga według wyliczeń nawet 30 USD na baryłce. Dodatkowo Iran wypada z podaży, a ryzyko ataków trwa.
Dla inwestorów oznacza to, że szukanie spadków jest atrakcyjne, choć bardzo ryzykowne, a rozgrywanie pozycji w długim terminie ze względu na ogromne backwardation nie ma sensu. Niemniej, jeśli w nagłówkach medialnych ponownie będzie głośno o porozumieniu (a Iran jest coraz bardziej pod ścianą), możliwe będzie mocne cofnięcie, choć żaden ze wskaźników napięcia nie pokazuje obecnie ekstremalnego wykupienia.
Scenariusze dla cen
Scenariusz bazowy, prawdopodobieństwo około 60 proc. Brent w przedziale 93-108 USD, zimna wojna na ropie trwa. Eksport pozostaje odbudowany mimo braku dealu, ale koszt obejścia i ryzyko trzymają ceny wysoko. Krzywa pozostaje w stanie głębokiego backwardation, co mocno uderza w shortujących kontrakty. Cena respektuje strefę 93-95 i opór 110-113.
Scenariusz spadkowy, prawdopodobieństwo około 25 proc. Ropa Brent osuwa się w rejon 88-93 USD. Warunkiem jest albo realny przełom dyplomatyczny (otwarcie Cieśniny Ormuz, zniesienie blokady przynajmniej ze strony Iranu) lub znaczny spadek kosztów obecnych operacji, zmniejszenie ataków ze strony Huti i Iranu, co zmniejszyłoby premię geopolityczną. Sygnały potwierdzające, na które trzeba czekać łącznie: spread M+1 minus M+12 poniżej +12 USD, premia dated Brent poniżej +5 USD, spadek frachtu TD3c z okolic 200 USD za tonę oraz po stronie technicznej, domknięcie sesji poniżej 95 USD i przełamanie 50-okresowej średniej.
Scenariusz wzrostowy, prawdopodobieństwo około 15 proc. Brent powyżej 115 USD. Eskalacja w rejonie Ormuz, skuteczny atak na kluczową infrastrukturę Aramco lub całkowite załamanie obejścia. Technicznie oznaczałoby to powrót nad 110-113 i atak na nowe szczyty.
Ostateczne wnioski
Bez porozumienia, ale z działającym obejściem, ropa wchodzi w fazę zimnej wojny: eksport wraca, więc skrajne scenariusze wzrostowe słabną, ale koszt wahadła, wypadnięcie Iranu i głęboki backwardation trzymają cenę na wysokim płaskowyżu. Jeśli pojawi się jakiś przełom, w jedną lub drugą stronę, będzie szansa na to, aby wyrwać się na dłuższy czas z obecnych poziomów bliskich 100 USD.



📊Podsumowanie tygodnia: Wall Street na szczytach i dalsza gra wokół Iranu napędzają rynki

Wszystko, czego nie wiesz o Rheinmetall: Fundamenty

Wykres dnia: Słowa Trumpa umacniają jena (25.09.2026)



Komentarz walutowy: Dolar oddaje część zysku po szczycie Trump-Xi, a złoty łapie oddech przed końcem kwartału
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.