

- Bank Rosji sprzedał we wrześniu 6,2 tony złota, kontynuując dziesiąty miesiąc wyprzedaży rezerw.
- Wyprzedaż złota przez Narodowy Fundusz Dobrobytu ma na celu finansowanie rosnącego deficytu budżetowego Rosji.
- Rosja pozostaje szóstym największym posiadaczem złota na świecie, a kruszec stanowi 41% jej rezerw.
- Globalne zakupy banków centralnych przewyższają rosyjską sprzedaż, co stanowi strukturalne wsparcie dla cen złota.
Skala i tempo sprzedaży
Bank Rosji sprzedał we wrześniu 6,2 tony złota (200 tys. uncji), co obniżyło oficjalne rezerwy złota do 2 264–2 282 ton, czyli najniższego poziomu od końca 2019 roku. To już dziesiąty z rzędu miesiąc nieprzerwanej wyprzedaży, w ramach której od grudnia 2025 roku Rosja pozbyła się łącznie ok. 62 ton kruszcu. Jest to największa ciągła wyprzedaż rosyjskich rezerw złota od kryzysu finansowego z 1998 roku, kiedy to bank centralny sprzedał 118 ton w ciągu zaledwie trzech miesięcy w obliczu załamania rubla i niewypłacalności. To właśnie przed tego typu ryzykami złoto pozostaje jednym z kluczowych aktywów rezerwowych banków centralnych na całym świecie. W przypadku Rosji sytuacja jest jednak nieco inna niż w końcówce lat 90.
Dlaczego Rosja to robi?
Odpowiedź jest prosta i potwierdzona przez samą prezeskę banku centralnego Elvirę Nabiullinę: to kwestia finansowania budżetu, nie paniki czy kryzysu walutowego. Konkretnie:
- Rosyjski deficyt budżetowy zmierza w kierunku 7,3 bln rubli w 2026 roku, czyli dwukrotnie więcej niż pierwotnie planowano.
- Wydatki na obronność i bezpieczeństwo mają pochłonąć 38% całego budżetu federalnego w 2026 roku, po czterokrotnym wzroście od 2021 roku.
- Sprzedaż złota odbywa się głównie za pośrednictwem Ministerstwa Finansów i Narodowego Funduszu Dobrobytu (NWF), a nie bezpośrednio przez bank centralny jako interwencję walutową. Nabiullina podkreśla, że to normalna operacja płynnościowa funduszu rezerwowego, nie sygnał kryzysu. Warto podkreślić, że złoto należące do NWF zaliczane jest do szerokiego koszyka rezerw banku centralnego
- Po inwazji na Ukrainę w 2022 roku i zamrożeniu rosyjskich aktywów dolarowych i euro przez Zachód, złoto stało się dla NWF jednym z niewielu dostępnych, płynnych aktywów rezerwowych, a sam fundusz stopniał z 555 ton w maju 2022 do ok. 160 ton na koniec 2025 roku.
Czy bank centralny może finansować budżet?
Warto doprecyzować mechanizm, bo bywa on mylony ze standardowym transferem zysku banku centralnego do budżetu (co robi też np. na koniec roku NBP czy Fed w postaci rutynowej praktyki polegającej na przekazywaniu nadwyżki operacyjnej instytucji jako "dywidendy" dla państwa). Co ciekawe, jeszcze niedawno w Polsce mówiono o możliwym przekwalifikowaniu złota trzymanego w NBP po bieżącej cenie, co wygenerowałoby potencjalnie potężny, ale jednocześnie papierowy zysk, gdyż sam bank centralny nie zamierzałby się złota pozbywać. Środki te miały być przeznaczone na finansowanie polskiego uzbrojenia.
Wracając jednank do tematu, to, co robi Rosja, jest zupełnie inne. Złoto formalnie należy do Narodowego Funduszu Dobrobytu (NWF), rosyjskiego funduszu majątkowego (sovereign wealth fund) zasilanego historycznie dochodami z ropy i gazu, traktowanego przez Ministerstwo Finansów jako bufor na "czarną godzinę". Bank centralny jedynie administruje tymi aktywami i wykonuje operacyjnie transakcje sprzedaży, nie jest ich właścicielem ani beneficjentem.
Jak to wygląda w praktyce? NWF/Ministerstwo Finansów sprzedaje złoto, a uzyskane środki trafiają bezpośrednio do budżetu na pokrycie deficytu. Bank centralny jako instytucja nic na tym nie zarabia, działa jako pośrednik. To dlatego Nabiullina tak mocno podkreśla, że "spadek rezerw odzwierciedla operacje Ministerstwa Finansów i NWF i broni w ten sposób niezależności banku centralnego, odcinając się od wrażenia, że instytucja ta po prostu finansuje wydatki rządu.
Formalnie to nie jest klasyczne "monetarne finansowanie deficytu", czyli sytuacja, w której bank centralny bezpośrednio skupuje dług rządowy lub drukuje pieniądz na pokrycie wydatków, co jest zakazane w większości reżimów prawnych (w UE wprost przez art. 123 TFUE) ze względu na ryzyko hiperinflacji i utraty wiarygodności waluty. Teoretycznie w Rosji nikt by się tym nie przejmował, ale jednocześnie państwo to działa teoretycznie w ramach ustanowionego u siebie prawa. Ostatecznie sprzedaż złota to transfer już istniejącego, zgromadzonego wcześniej majątku. Można to porównać do sprzedaży udziałów w spółkach skarbu państwa niż do drukowaniu pieniądza.
Granica bywa jednak płynna: jeśli złoto sprzedawane jest na rynku krajowym za ruble, które następnie zasilają budżet, efekt zbliża się funkcjonalnie do zwiększania podaży pieniądza w systemie. Jeśli trafia na eksport za twardą walutę (stąd m.in. rosnąca sprzedaż do Chin), jest to czystsza wymiana aktywów bez kreacji pieniądza. To właśnie ta niejednoznaczność podsyca pytania analityków, na ile Bank Rosji zachowuje pełną niezależność operacyjną, a na ile coraz bardziej pełni funkcję instrumentu fiskalnego wspierającego budżet wojenny.
Komu Rosja sprzedaje złoto?
Bank Rosji nie ujawnia pełnych szczegółów transakcji, ale wiadomo, że złoto sprzedawane jest głównie na rynku krajowym, zarówno w celu pozyskania płynności budżetowej, jak i zaspokojenia rosnącego popytu detalicznego Rosjan kupujących złoto jako zabezpieczenie oszczędności (w 2024 roku rosyjscy konsumenci kupili 75,6 tony złota, czyli ok. 25% krajowej rocznej produkcji). Choć inflacja pozostaje relatywnie niska jak na standardy rosyjskie i przekracza nieco ponad 6%, to jednak sztuczny kurs rubla i brak możliwości swobodnego transferu walutowego powodują, że złoto jest jednym z popularniejszych aktywów wśród rosyjskiej społeczności.
Istotny jest też kanał eksportowy: eksport rosyjskich metali szlachetnych do Chin rośnie, również ze względu na silnie rosnący popyt detaliczny w tym kraju.
Co to oznacza w kontekście Rosji?
Analitycy zajmujący się badaniem rosyjskiej gospodarki są zgodni, że to nie jest sygnał nadchodzącego krachu finansowego, lecz strukturalny, długoterminowo niepokojący trend:
- Ekonomistka Elina Ribakova (Peterson Institute) zwraca uwagę, że sprzedaż złota oznacza, iż Rosji brakuje innych płynnych aktywów, aby zaspokoić rosnące wydatki. Nawet wysokie ceny ropy nie są w stanie załatać dziury, choć warto też zwrócić uwagę na problemy związane ze znacznym ograniczeniem możliwości eksportu paliw w ostatnich miesiącach.
- Przy obecnym tempie sprzedaży wyczerpanie całych rezerw zajęłoby Rosji około dwóch dekad. Korzystanie z rezerw jest świadomą praktyką wśród państw mniej stabilnych, co widać np. po Turcji (w szczególności w marcu).
- Kluczowym buforem pozostają wpływy z ropy i gazu, wspierane przez podwyższone ceny surowców w związku z wojną Iranu: to one, nie złoto, pozostają "prawdziwym ograniczeniem" zdolności Moskwy do finansowania wojny w długim terminie.
- Realne ryzyko to nie nagły kryzys, lecz narastające zniekształcenie gospodarki. Rosnący rozdźwięk między rządem dążącym do utrzymania bieżącego kursu wojennego a ekonomistami ostrzegającymi, że obecny model jest niemożliwy do utrzymania, jeśli gospodarka ma wrócić na "normalną ścieżkę" po ewentualnym zakończeniu wojny.
Rosja wciąż jest jednym z największych posiadaczy złota na świecie
Mimo dziesięciu miesięcy wyprzedaży, Rosja pozostaje szóstym największym posiadaczem rezerw złota na świecie, a kruszec stanowi ok. 41% całkowitych rezerw międzynarodowych kraju. W ujęciu historycznym: przed 2022 rokiem Rosja była piątym największym posiadaczem złota (ok. 2 300 ton), z poziomem zbliżonym do Francji i Włoch, wyraźnie za liderami — Stanami Zjednoczonymi i Niemcami. Co istotne, Rosja jest też drugim co do wielkości producentem złota na świecie (po Chinach), z roczną produkcją przekraczającą 300 ton, co oznacza, że może relatywnie szybko odbudować sprzedane rezerwy, kupując złoto od krajowych producentów, gdy sytuacja budżetowa się poprawi.
Marginalny wpływ na globalny rynek złota
Sprzedaż Rosji nie zagraża strukturze popytu na złoto ze strony banków centralnych. Dane World Gold Council za sierpień 2026:
- Łączne globalne zakupy netto banków centralnych w sierpniu wyniosły 39 ton (dane WGC) i potencjalnie nawet 79 ton we wrześniu według szacunków Goldman Sachs opartych na danych handlowych.
- Liderem zakupów pozostaje Polska, największy nabywca netto w ujęciu od początku roku (98 ton), z celem osiągnięcia 700 ton rezerw (obecnie 648 ton). W sierpniu NBP kupił kolejne 8 ton.
- Chiny kupują nieprzerwanie od 22 miesięcy. W sierpniu dodały 20 ton oficjalnie (Goldman Sachs szacuje realne zakupy na 25 ton), podnosząc rezerwy do 2 387 ton (9% całkowitych rezerw).
- Inni istotni nabywcy: Uzbekistan (+8t w sierpniu, złoto to już 90% jego rezerw), Kazachstan (+7t), Czechy (42. kolejny miesiąc zakupów).
- Jedynymi istotnymi sprzedającymi netto w 2026 roku są: Turcja (-82t r/r, głównie w Q1), Rosja (-56t r/r) oraz mniejsze pozycje Azerbejdżanu, Niemiec i Egiptu.
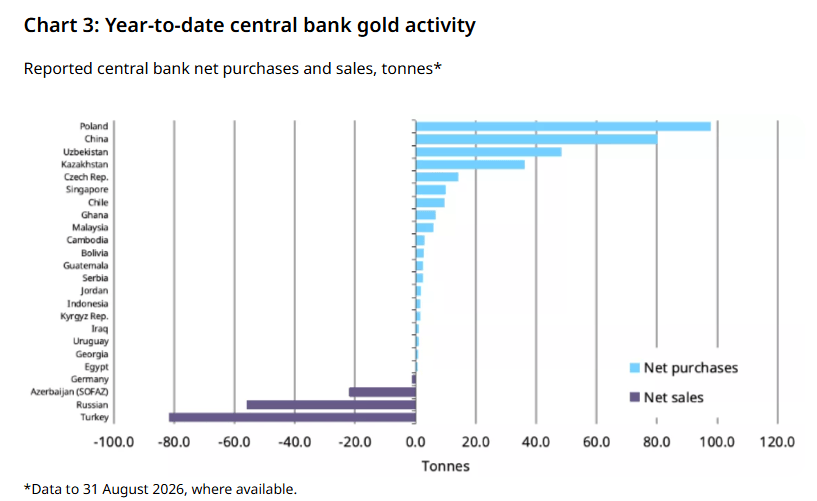 Liderem zakupów w tym roku wg ostatnich pełnych danych jest Polska, a najwięcej sprzedaje Turcja. Źródło: WGC
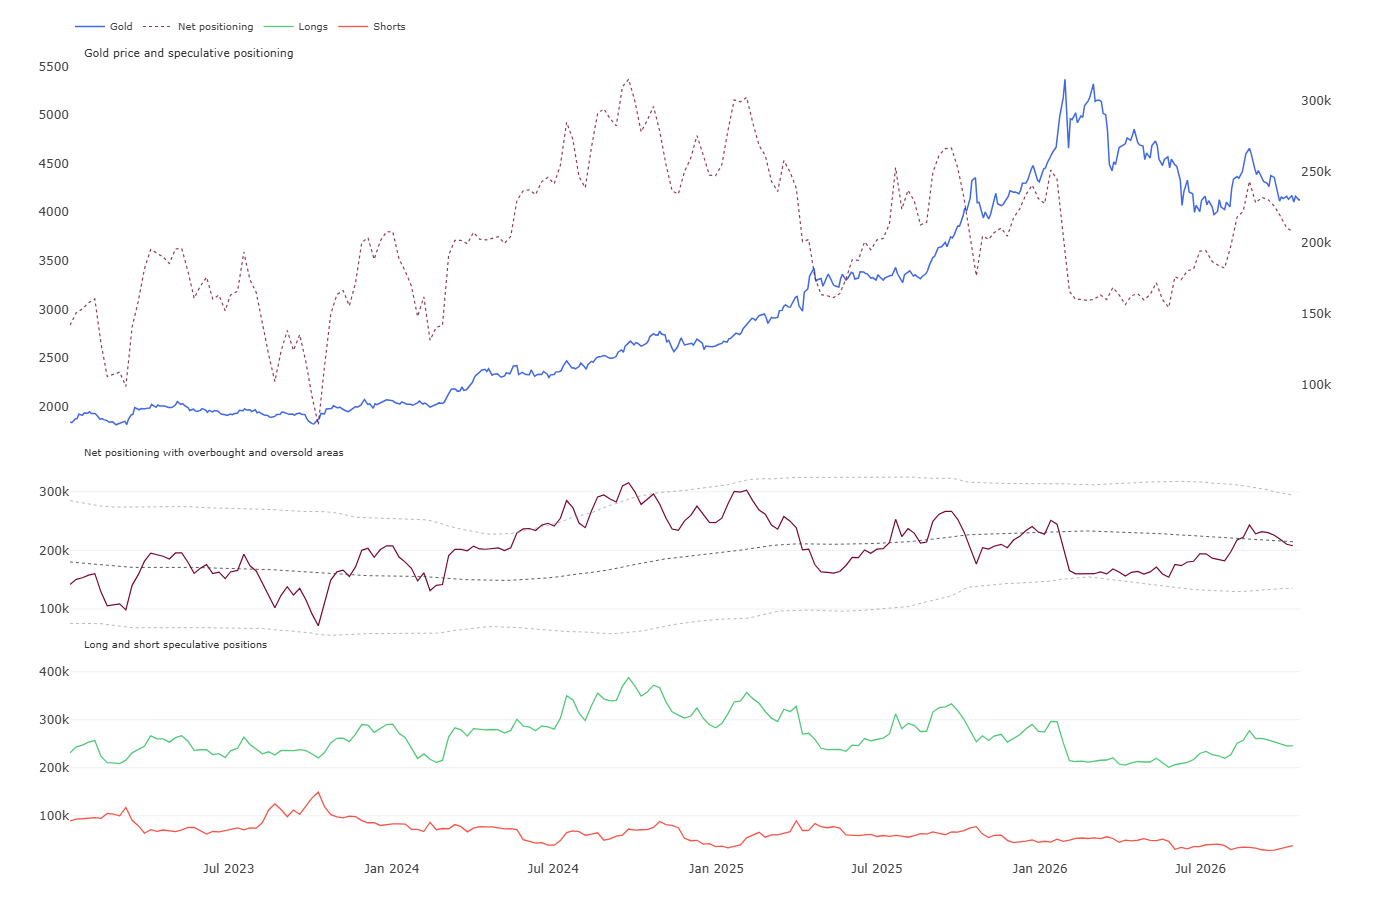
Zestawiając te liczby: rosyjska sprzedaż 6,2 tony miesięcznie to ułamek globalnego wolumenu zakupów netto banków centralnych (39–79 ton miesięcznie). Nawet licząc łącznie Rosję i Turcję jako głównych sprzedających, bilans netto sektora oficjalnego pozostaje wyraźnie dodatni: banki centralne jako grupa kontynuują akumulację w tempie strukturalnie wspierającym ceny złota. Goldman Sachs wprost nazywa ten popyt "strukturalnym wsparciem" dla rynku, mniej wrażliwym na cenę niż przepływy inwestycyjne czy spekulacyjne, co pomaga amortyzować ewentualne korekty wywołane sprzedażą ETF-ów czy pozycji spekulacyjnych. To oznacza, że zakupy ze strony banków centralnych mogą pokazywać, że w dłuższym horyzoncie czasowym, cena złota ponownie może wrócić do mocniejszych wzrostów. W krótkim terminie obraz jest mieszany: ETFy kupują złoto, ale nie tak szybko jak jeszcze kilka tygodni temu, natomiast fundusze spekulacyjne w USA i w Chinach wyraźnie zredukowały dodatnie pozycje netto na kontraktach.



Podsumowanie Dnia: Kupujący nie dają za wygraną


📈Poranna odprawa: Odbicie sektora AI zderza się z wciąż drogą ropą (20.10.2026)


Ceny paliw spadają mimo drogiej ropy i słabego złotego. Co się dzieje na rynku i ile zapłacimy za litr?


Wykres dnia: Co dalej z techami po najgłębszej wyprzedaży od kwietnia 2025 r.? (19.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.