


Jutro, w godzinach popołudniowych, Rada Polityki Pieniężnej podejmie decyzję o utrzymaniu stóp procentowych na niezmienionym poziomie.
Śmiała teza?
Nie do końca. Każdy inny ruch możnaby uznać za swego rodzaju sensację, która owocowałaby podwyższoną zmiennością zarówno na złotym, jak i na polskich indeksach giełdowych.
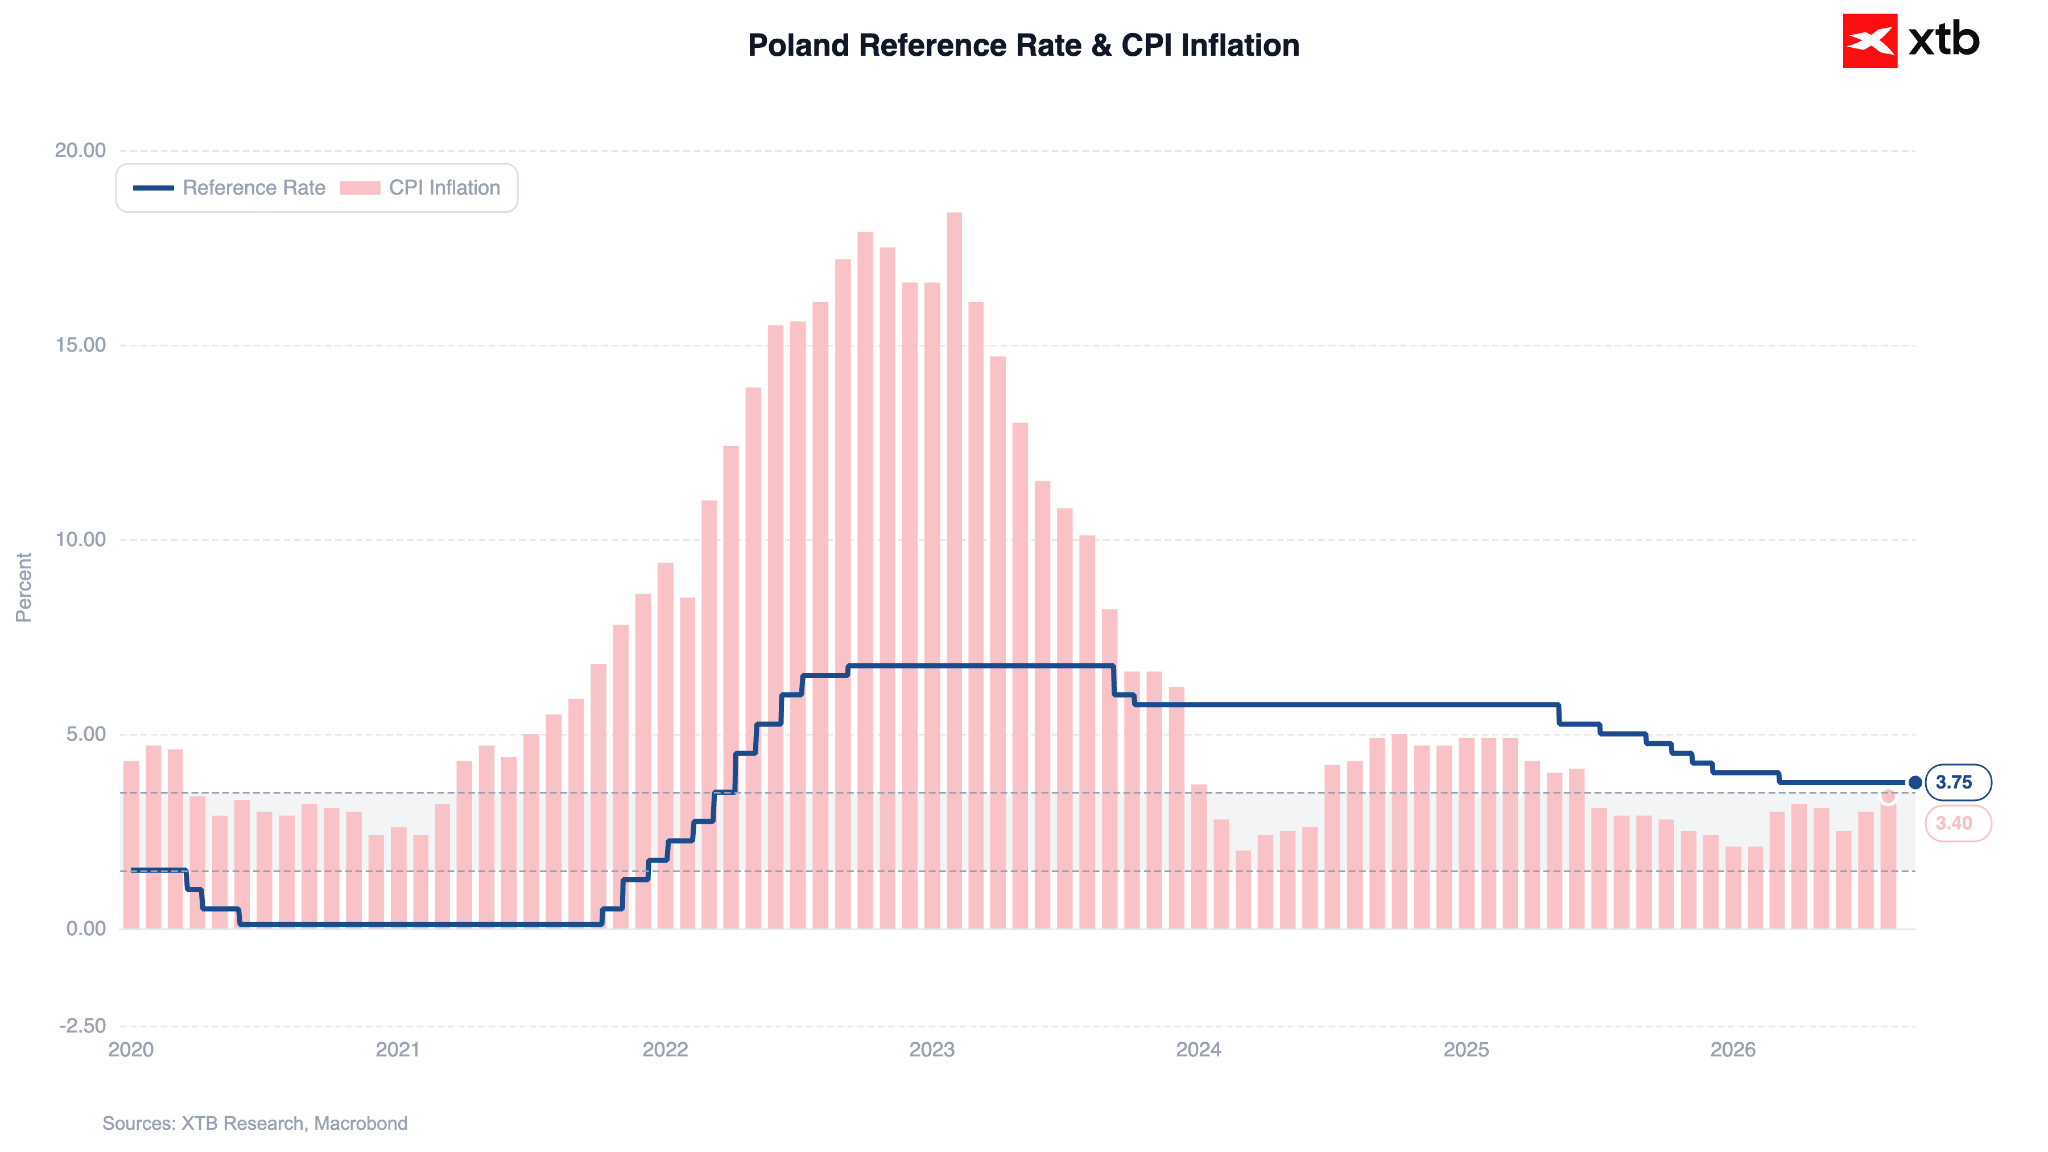
Wykres 1: Stopa referencyjna NBP i inflacja CPI w Polsce (2020 - 2026)
 Źródło: XTB Research, 08.09.2026
Mało prawdopodobne wydaje się to, że prezes Glapiński – zgodnie z wcześniejszymi zapowiedziami – złoży wniosek o obniżkę. Jeszcze mniej, że taki wniosek znajdzie wystarczające poparcie pośród pozostałych członków Rady.
Dlaczego nie zobaczymy obniżki?
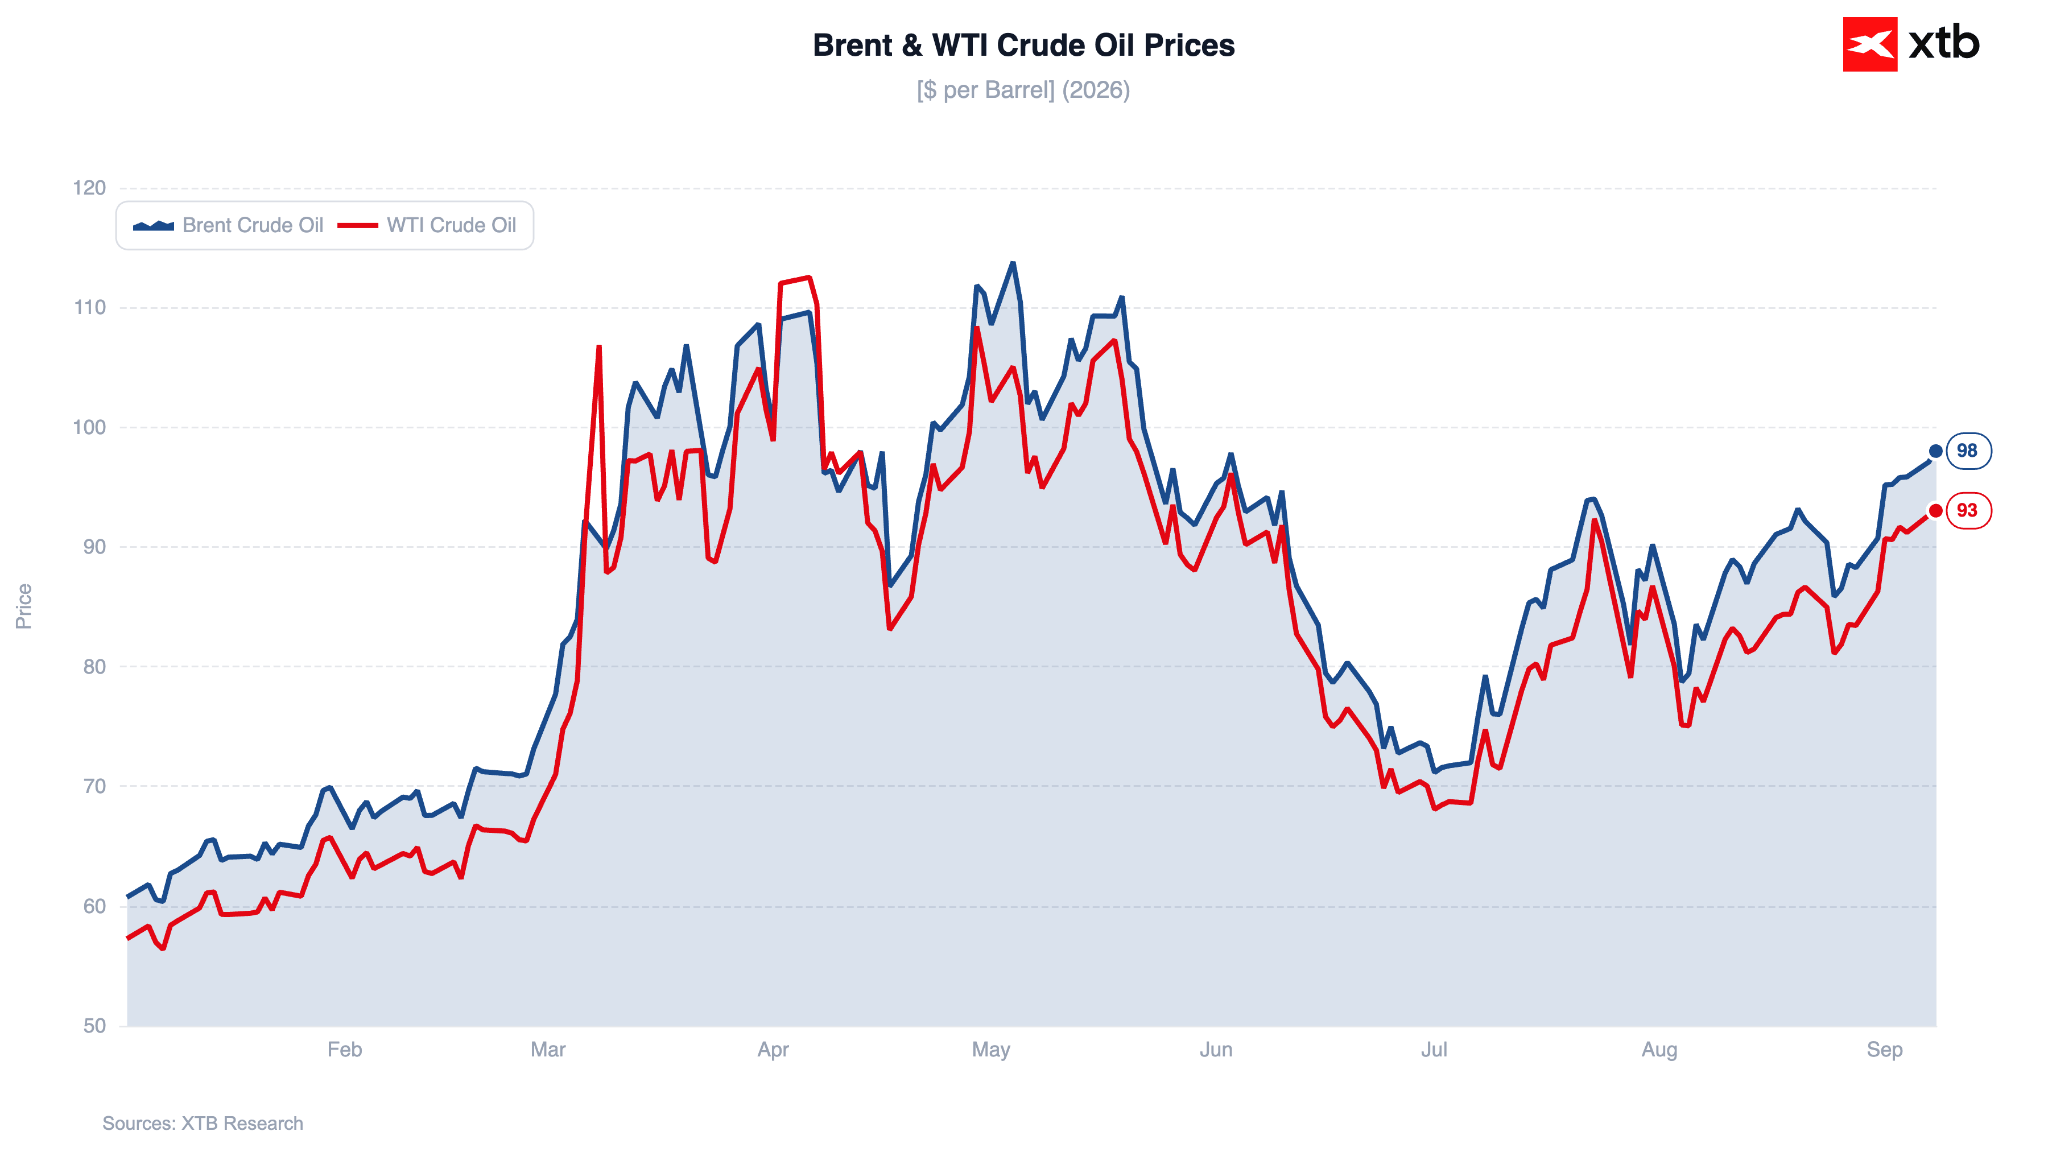
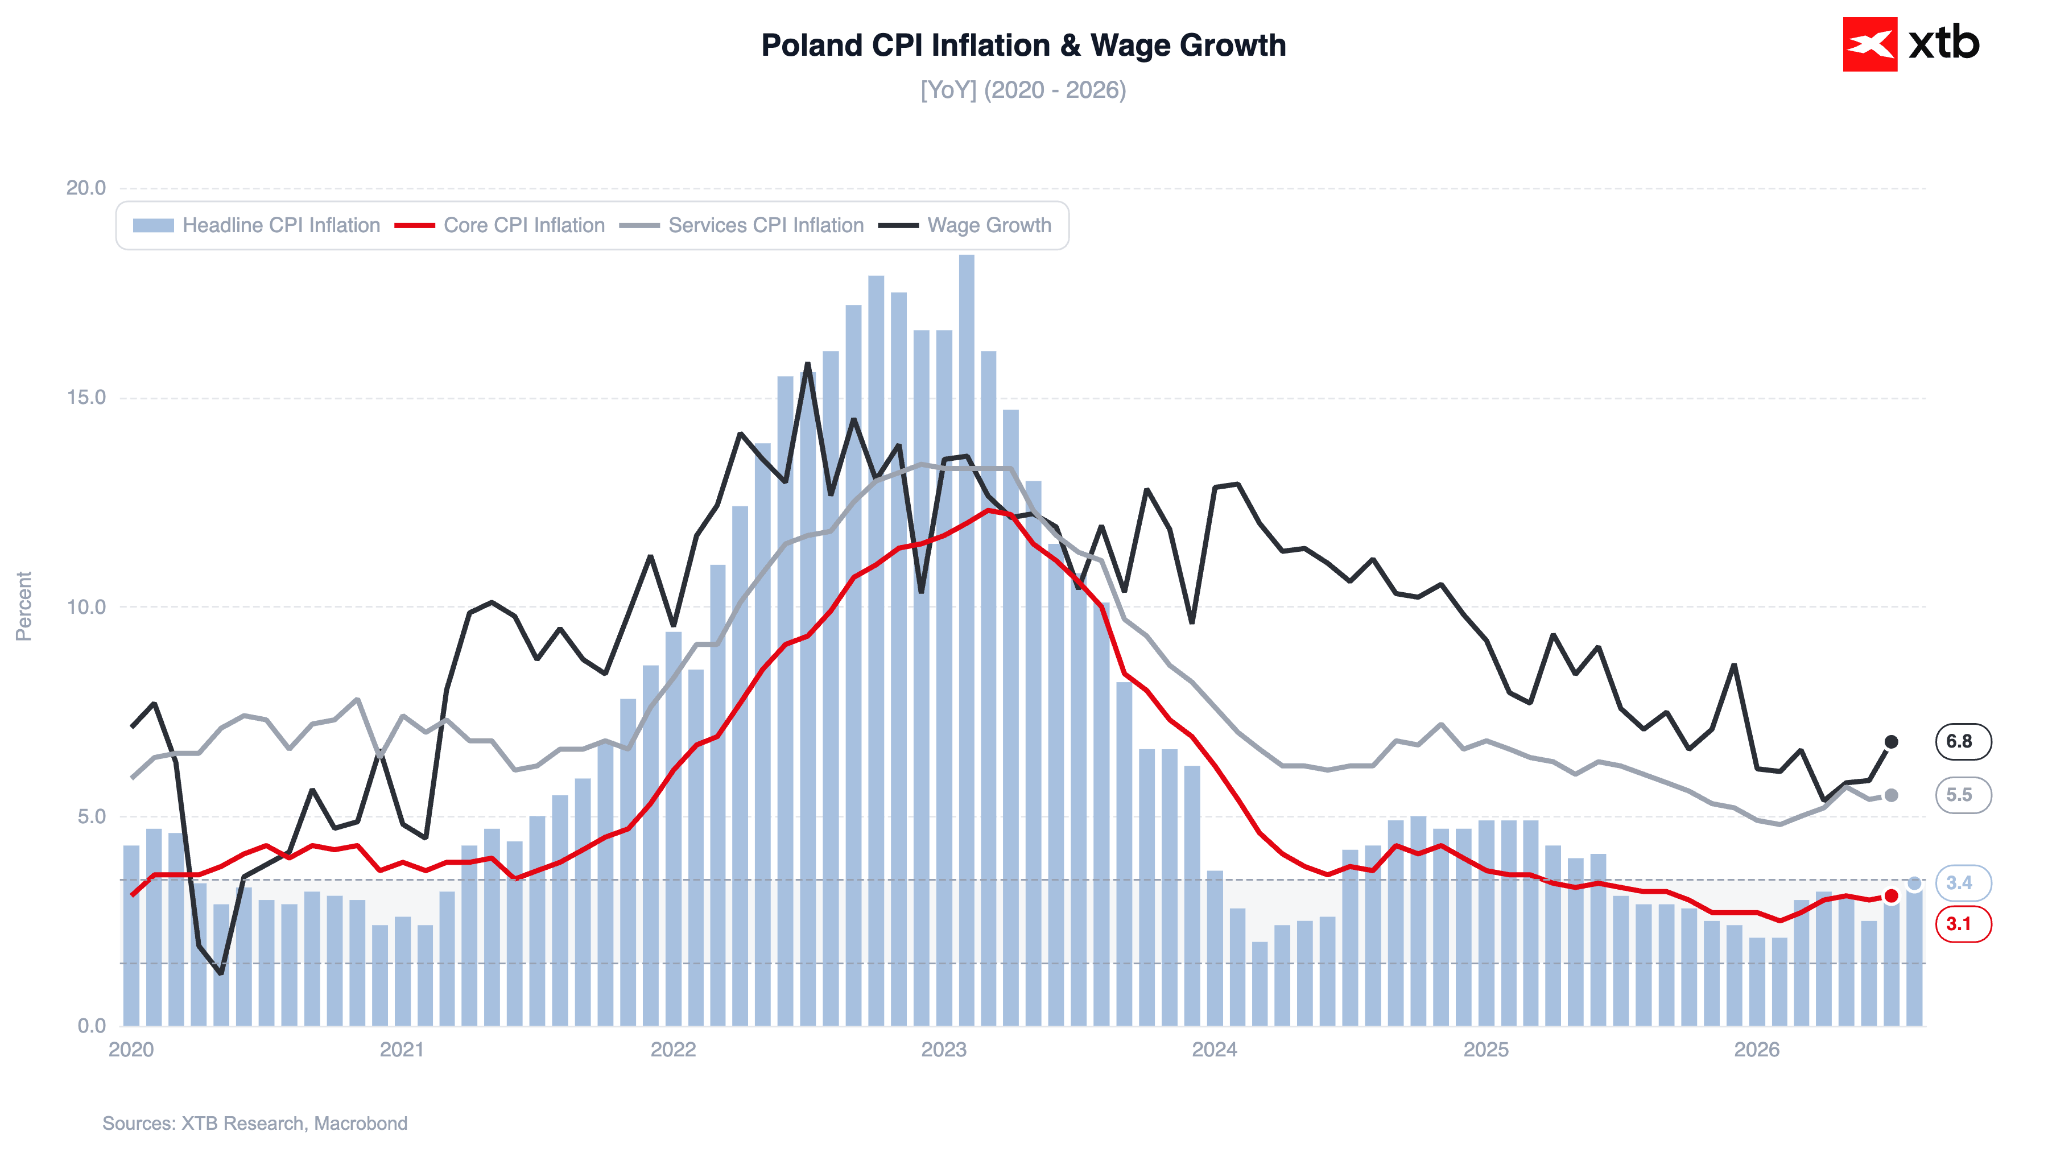
Luzowaniu polityki monetarnej nie sprzyja zarówno dalsza niedrożność Cieśniny Ormuz, która doprowadziła do ponownego wzrostu cen ropy naftowej Brent w okolice 100 dolarów za baryłkę, jak i szereg danych krajowych, z opiewającym na 6,8% wzrostem płac na czele.
Wykres 2: Ropa naftowa Brent oraz WTI – cena za baryłkę w $ (2026)
 Źródło: XTB Research, 08.09.2026
Czemu ciężko spodziewać się podwyżki?
Nie widzimy jednak także większych szans na podwyżkę. Pewne wsparcie dla RPP stanowił w tym zakresie program CPN, który nie tylko zbił w miesiącach letnich główny wskaźnik inflacji, ale i – co być może nawet ważniejsze – ograniczył wzrost oczekiwań inflacyjnych konsumentów.
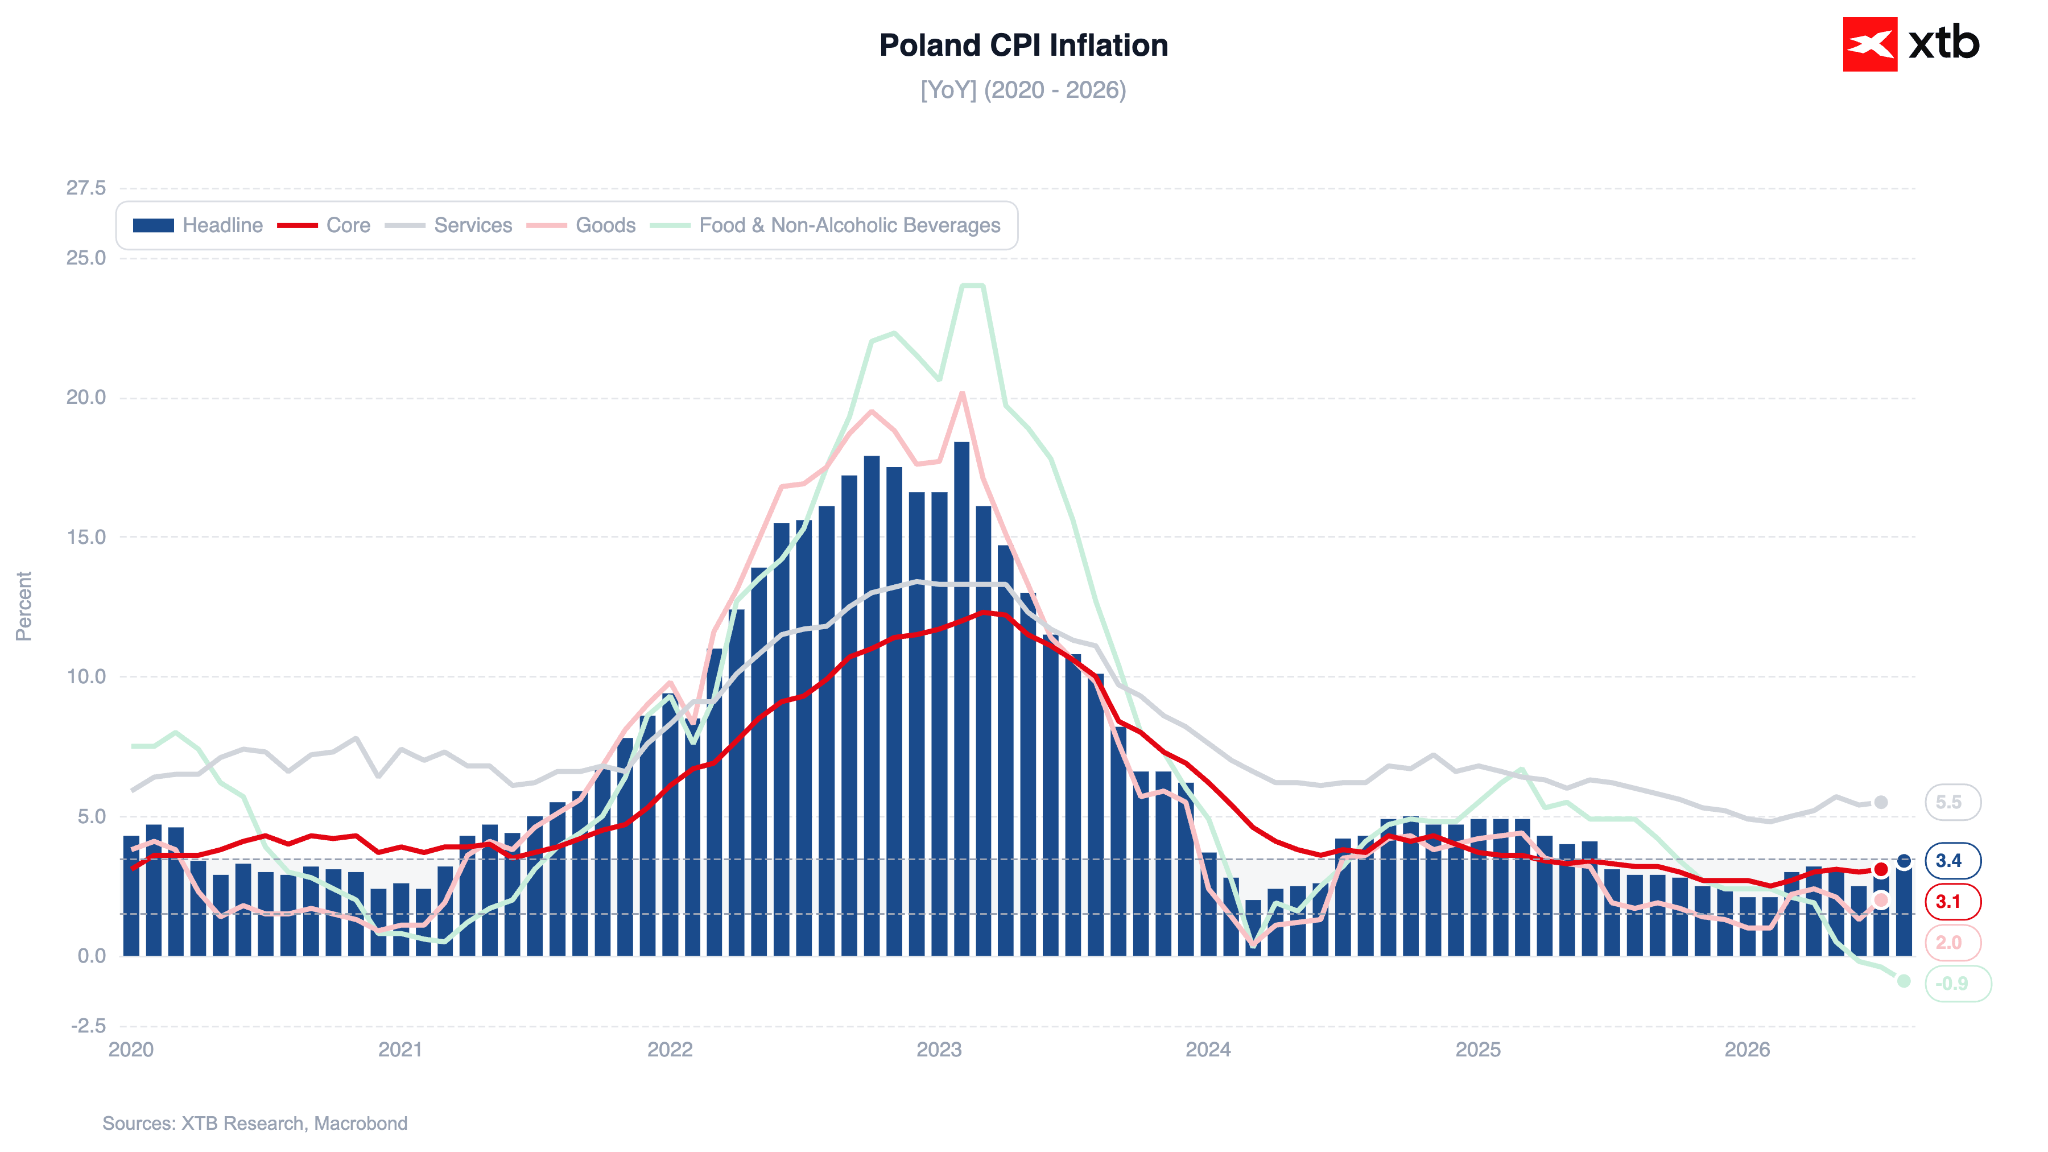
Warto w tym miejscu zaznaczyć, że sierpniowy odczyt inflacyjny (3,4%) najpewniej zostanie zrewidowany w dół. GUS poinformował o wzroście cen paliw o przeszło 5% m/m, co sugeruje, że okres zbierania danych nie obejmował wprowadzania CPN w drugiej jego części.
Wykres 3: Inflacja CPI w Polsce (2020 - 2026)
 Źródło: XTB Research, 08.09.2026
Nie widać na ten moment zbyt mocnego rozlewania się inflacji w sektorze energetycznym na inne części gospodarki. Prawdopodobieństwo wystąpienia efektów drugiej rundy – choć wzrosło po publikacji ostatnich danych płacowych – to pozostaje niewysokie. Efekty drugiej rundy zakładają transmisje inflacji podażowej na popytowa. W uproszczeniu – wyższe ceny paliw mogą przekładać się na wyższe oczekiwania inflacyjne. Nierzadko skutkuje to prędszym wzrostem płac, który owocuje większą zdolnością zakupową gospodarstw domowych.
Wykres 3: Inflacja CPI i wzrost płac w Polsce (2020 - 2026)
 Źródło: XTB Research, 08.09.2026
Co dalej?
W oparciu o dostępne w tym momencie dane oraz obecną analizę sytuacji geopolitycznej na Bliskim Wschodzie, nie spodziewamy się zmiany poziomu stóp procentowych nie tylko w środę, ale i na pozostałych posiedzeniach w tym roku.
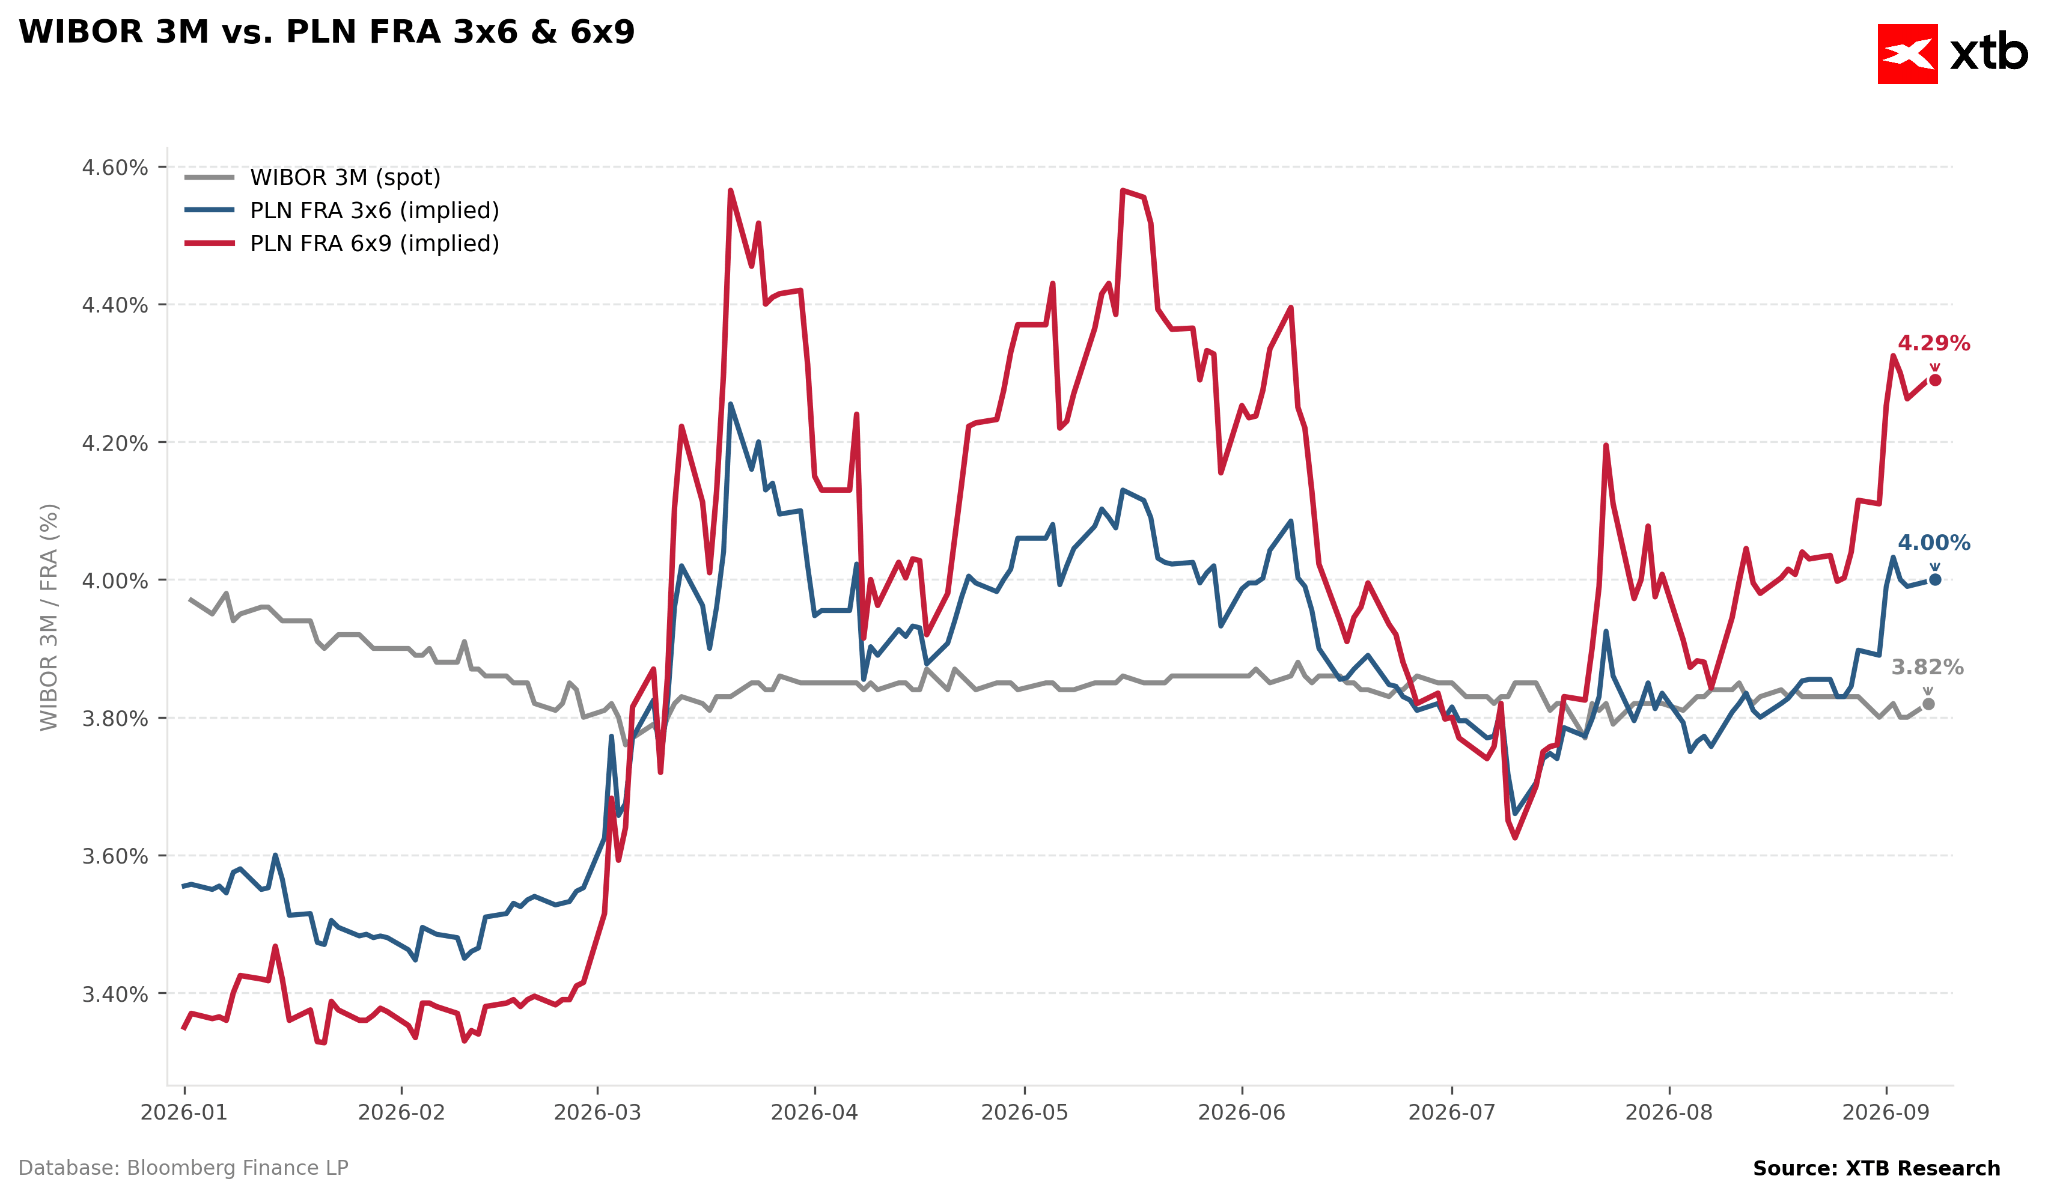
Tym samym uznajemy obecne wyceny rynkowe za nieco zbyt agresywne. Wedle kontraktów FRA, scenariusz bazowy stanowi obecnie podwyżka stóp procentowych przed końcem roku oraz łącznie dwa ruchy w górę w najbliższym półroczu.
Wykres 4: WIBOR 3M, PLN FRA 3X6 i PLN FRA 6X9 (2026)
 Źródło: XTB Research, 08.09.2026
Gdzie jutro spocznie uwaga rynków?
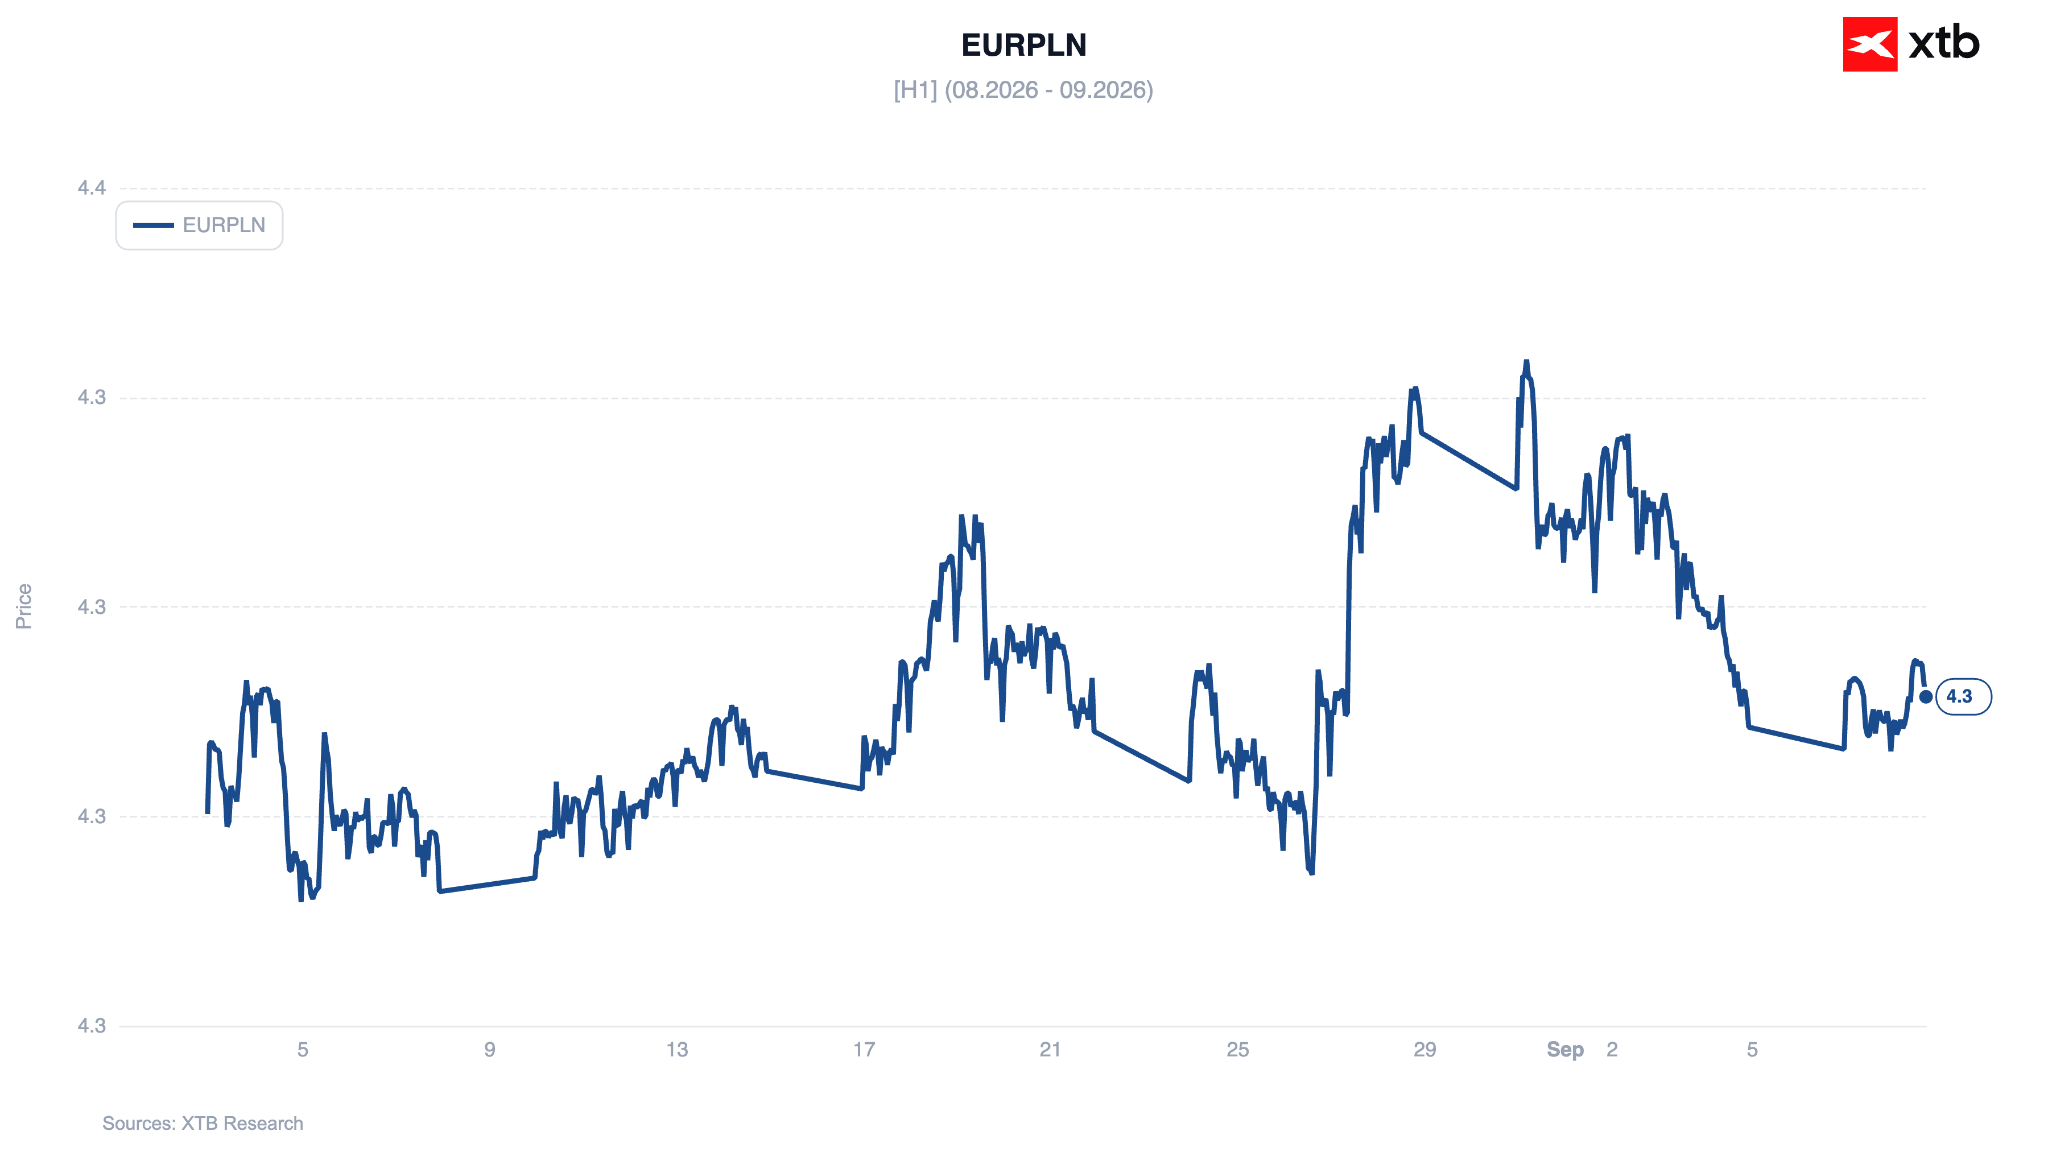
Uwaga inwestorów ponownie powinna skupić się nie na środowym komunikacie, a na czwartkowej konferencji prezesa Glapińskiego. Jeżeli ponownie uderzy w gołębie tony, złoty może oddać część odnotowanych w ostatnich dniach zysków. Z racji na brak pozytywnych wieści z Bliskiego Wschodu, nie wydaje się to jednak bardzo prawdopodobne.
Wykres 5: EURPLN (08.2026 - 09.2026)
 Źródło: XTB Research, 08.09.2026
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


Komentarz walutowy: EURPLN najwyżej od 3 lat – wpływ kryzysu wokół Trybunału Konstytucyjnego na złotego (02.11.2026)

Komisja Europejska po stronie rządu. Spór o Trybunał przechodzi w otwartą fazę, a na horyzoncie pojawia się kwestia NBP


🛢️Wykres dnia: Ropa Brent spada mimo słów Trumpa o braku chęci do negocjacji (02.11.2026)



Wybory przyćmią sezon wyników? LIVE 7:50 ⏰
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.