


Po ośmiu miesiącach (dysponujemy obecnie danymi za okres styczeń-sierpień) deficyt budżetu państwa wynosi 151 miliardów złotych, czyli nieco mniej niż 56% rocznego limitu. Danych nie należy ekstrapolować kalendarzowo tzn. przeliczać ich wprost proporcjonalnie na resztę roku – w Polsce IV kwartał tradycyjnie przynosi skok wydatków.
Z czym możemy je więc zestawić?
Przede wszystkim z wysokością deficytu na tym samym etapie w roku poprzednim – ten był wówczas istotnie wyższy (blisko 60%), co rzeczywiście daje ostrożną nadzieję na wynik nieco lepszy od zakładanego (deficyt rzędu 6,5% PKB).
Głównym motorem w zakresie generowanych dochodów jest CIT, który przyniósł do budżetu w okresie styczeń-sierpień aż 30% więcej niż przed rokiem. W miejscu stoi VAT – sprzyjał niewielki wzrost inflacji, ciążył program CPN, który przyniósł w II kwartale roku oraz w drugiej połowie sierpnia spadek VAT na paliwa z 23% do 8%. Obecnie rząd wyraża gotowość do uruchomienia kolejnego wariantu programu pod warunkiem podpisania przez prezydenta ustawy wprowadzającej podatek od nadzwyczajnych zysków firm paliwowych, co miałoby pomóc w zbilansowaniu tego działania pod kątem budżetowym.
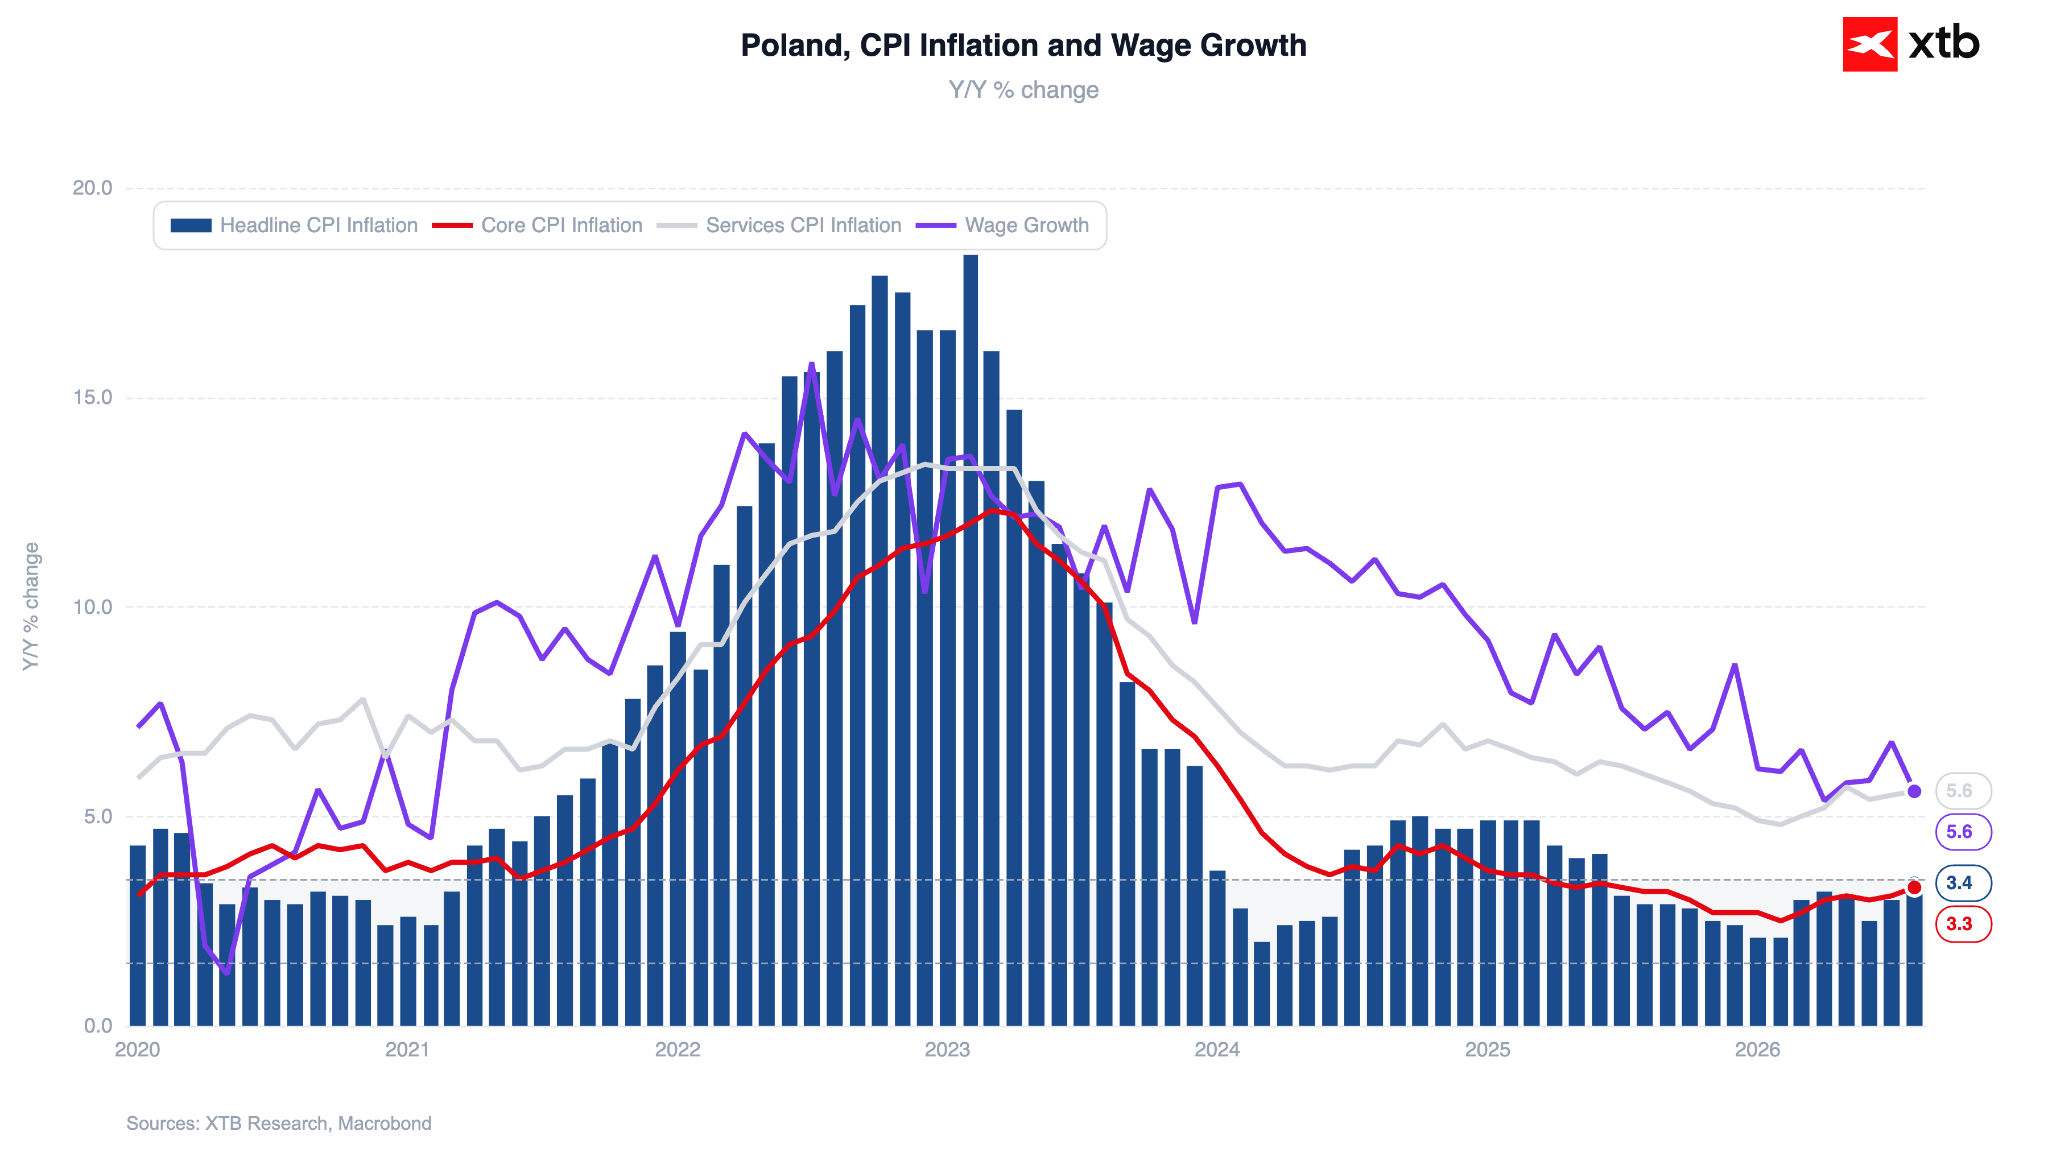
Wyższa inflacja nie powinna stanowić dla budżetu istotnego wsparcia, zwłaszcza jeśli powróci program CPN – napędzają ją bowiem głównie ceny paliw. Nie widać na ten moment istotnego rozlewania się inflacji po innych sektorach gospodarki, a sama konsumpcja słabnie bez większych perspektyw na wystąpienie znaczących efektów drugiej rundy. Dane dot. sprzedaży detalicznej wykazują obecnie dynamikę wzrostu nieznacznie poniżej 4%, wzrost płac wydaje się zaś spowalniać do okolic 6%. Z racji na wojnę cenową między dyskontami oraz wysoką bazę ceny żywności spadają w ujęciu rocznym (w sierpniu -0,8%).
Wykres 1: Inflacja CPI i wzrost płac w Polsce (2020 - 2026)
 Źródło: XTB Research, 22.09.2026
Budżet na 2027 r.
Rząd planuje wzrost deficytu zarówno w ujęciu nominalnym (blisko 283 miliardy złotych), jak i proporcjonalnym względem PKB (7,1%). Problemem nie wydaje się sam deficyt, a to, że rząd dynamicznie zwiększa zadłużenie w okresie pozytywnej koniunktury co istotnie ogranicza możliwości wspierania gospodarki od strony fiskalnej w okresie potencjalnego spowolnienia czy nawet recesji (oraz to na co sam deficyt jest użytkowany).
Przy wciąż dość niewysokiej inflacji oznacza to wzrost długu w stosunku do PKB do okolic 70% zgodnie z unijną metodologią EDP. Zgodnie z polską definicją długu (PDP) – nieznacznie poniżej 55%, które stanowią pierwszy istotny próg konstytucyjny. Dynamicznie rośnie zadłużenie pozabudżetowe, m.in. przez BGK, które doprowadza do potężnego rozwarstwienia między rzeczonymi definicjami długu (nawiasem mówiąc EDP jest definicją znacznie bardziej kompleksową i to na niej warto kotwiczyć uwagę oceniając kondycję fiskalną państwa).
Przekierowywanie wydatków poza budżet, m.in. za pośrednictwem BGK ciężko w wielu przypadkach uzasadnić inaczej niż chęcią uniknięcia bolesnych progów konstytucyjnych. Przy osiągnięciu progu 55% długu do PKB rząd jest zmuszony do zamrożenia płac w państwowej sferze budżetowej oraz ustalenia budżetu na kolejny rok, który obniża relację długu do PKB. Przy 60% obowiązuje całkowity zakaz zaciągania pożyczek i udzielania gwarancji, które doprowadziłyby do wzrostu długu powyżej tego poziomu.
Założenia makroekonomiczne budżetu
Same założenia makroekonomiczne budżetu wydają się racjonalne – 3-proc. dynamika PKB, 2,8-proc. inflacja oraz 5,9-proc. wzrost płac nie odbiegają istotnie od rynkowego konsensusu. Brakuje natomiast istotnego bufora bezpieczeństwa w razie mocniejszego od oczekiwań spowolnienia konsumpcji, a same założenia dotyczące dynamiki dochodów podatkowych są względnie ambitne (i uwzględniają nieuchwalone jeszcze zmiany).
Jest to jednak raczej kwestia drugorzędna. Uwagę warto skupić na opisanym wyżej braku jakiejkolwiek konsolidacji budżetowej w okresie sprzyjającej koniunktury oraz niejasnym planie wieloletniego rozwoju gospodarczego państwa. Wzrost zadłużenia ciężko tłumaczyć już jedynie wyższymi wydatkami na sektor zbrojeniowy. Jeżeli wysoki deficyt wynikałby w większej mierze z dokonywania przez państwo kluczowych decyzji inwestycyjnych mających na celu zwiększyć w dłuższym terminie efektywność gospodarczą kraju, moglibyśmy spoglądać na niego ze znacznie innej perspektywy. Zarówno budowa elektrowni atomowej na Pomorzu, jak i CPK znajdują się na wczesnym etapie rozwoju i w 2026 r. mają kosztować budżet “zaledwie” 15 miliardów złotych (dla kontekstu – łączny koszt obu projektów szacowany jest na ok. 320 miliardów złotych).


Komentarz walutowy: EURPLN najwyżej od 3 lat – wpływ kryzysu wokół Trybunału Konstytucyjnego na złotego (02.11.2026)

Komisja Europejska po stronie rządu. Spór o Trybunał przechodzi w otwartą fazę, a na horyzoncie pojawia się kwestia NBP


🛢️Wykres dnia: Ropa Brent spada mimo słów Trumpa o braku chęci do negocjacji (02.11.2026)



Wybory przyćmią sezon wyników? LIVE 7:50 ⏰
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.