


SpaceX wchodzi w kolejny sezon wyników z problemem, którego jeszcze kilka lat temu nie musiał rozwiązywać w tak bezpośredni sposób. Elon Musk nadal może opowiadać o Marsie, rewolucji w sztucznej inteligencji i budowie infrastruktury, która zmieni sposób funkcjonowania całych branż. Tyle że po wejściu na giełdę te ambicje zaczynają mieć konkretną cenę, a inwestorzy chcą wiedzieć, co dostają za wydawane miliardy.
Na rynku prywatnym łatwiej było wyceniać przyszłość. Wystarczyła wiara w wizję założyciela, technologiczny przełom i możliwość zdobycia nowych rynków. Spółka publiczna ma znacznie mniej swobody w odkładaniu pytań o rentowność na później. Wzrost przychodów jest ważny, ale jeszcze ważniejsze staje się to, ile kapitału trzeba za niego zapłacić i czy biznes potrafi w końcu utrzymać się na własnych nogach.
Starlink pozostaje finansowym filarem SpaceX, ale coraz trudniej traktować jego zyski jako wystarczające zabezpieczenie dla całej grupy. Segment łączności generuje gotówkę, podczas gdy działalność kosmiczna i AI pochłaniają ogromne środki, a ich droga do trwałej rentowności pozostaje niepewna. Im większa skala tych inwestycji, tym większa presja na Starlinka, by nie tylko utrzymywał wzrost, lecz także finansował coraz kosztowniejsze projekty. W wynikach za trzeci kwartał inwestorzy będą więc szukać odpowiedzi na pytanie, czy SpaceX potrafi rozwijać nowe biznesy bez nieustannego zwiększania obciążenia dla swojego jedynego wyraźnie rentownego filaru.
Najważniejsze oczekiwania wobec SpaceX
-
Przychody w trzecim kwartale: około 12,7 mld USD.
-
Łączny zysk operacyjny: około 200 mln USD.
-
Segment Connectivity, obejmujące Starlinka i usługi łączności: 4,45 mld USD przychodów oraz 1,66 mld USD zysku operacyjnego.
-
Segment AI: 7,3 mld USD przychodów i 938 mln USD straty operacyjnej.
-
Segment Space: oczekiwana strata operacyjna na poziomie 525 mln USD.
-
Aktywność rakietowa: około 35 startów w kwartale, w tym 10 misji dla klientów.
Prognoza na cały 2026 rok: Connectivity ma osiągnąć 17,4 mld USD przychodów i 6,5 mld USD zysku operacyjnego. Segment Space ma wygenerować 3,4 mld USD przychodów przy stracie 2,3 mld USD, natomiast AI może przynieść 27,1 mld USD przychodów i 1,5 mld USD straty operacyjnej.
Starlink zarabia, ale cała grupa pozostaje od niego zależna
Starlink jest dziś finansowym filarem SpaceX. Prognozowane 4,45 mld USD kwartalnych przychodów i 1,66 mld USD zysku operacyjnego pokazują, że usługi łączności mają zupełnie inną charakterystykę ekonomiczną niż rozwój rakiet czy infrastruktury AI. To biznes, który może rosnąć wraz z liczbą abonentów, rozszerzaniem zasięgu i pozyskiwaniem klientów korporacyjnych oraz instytucji publicznych. Właśnie tutaj widać najbardziej namacalny związek między wzrostem skali a poprawą wyników finansowych.
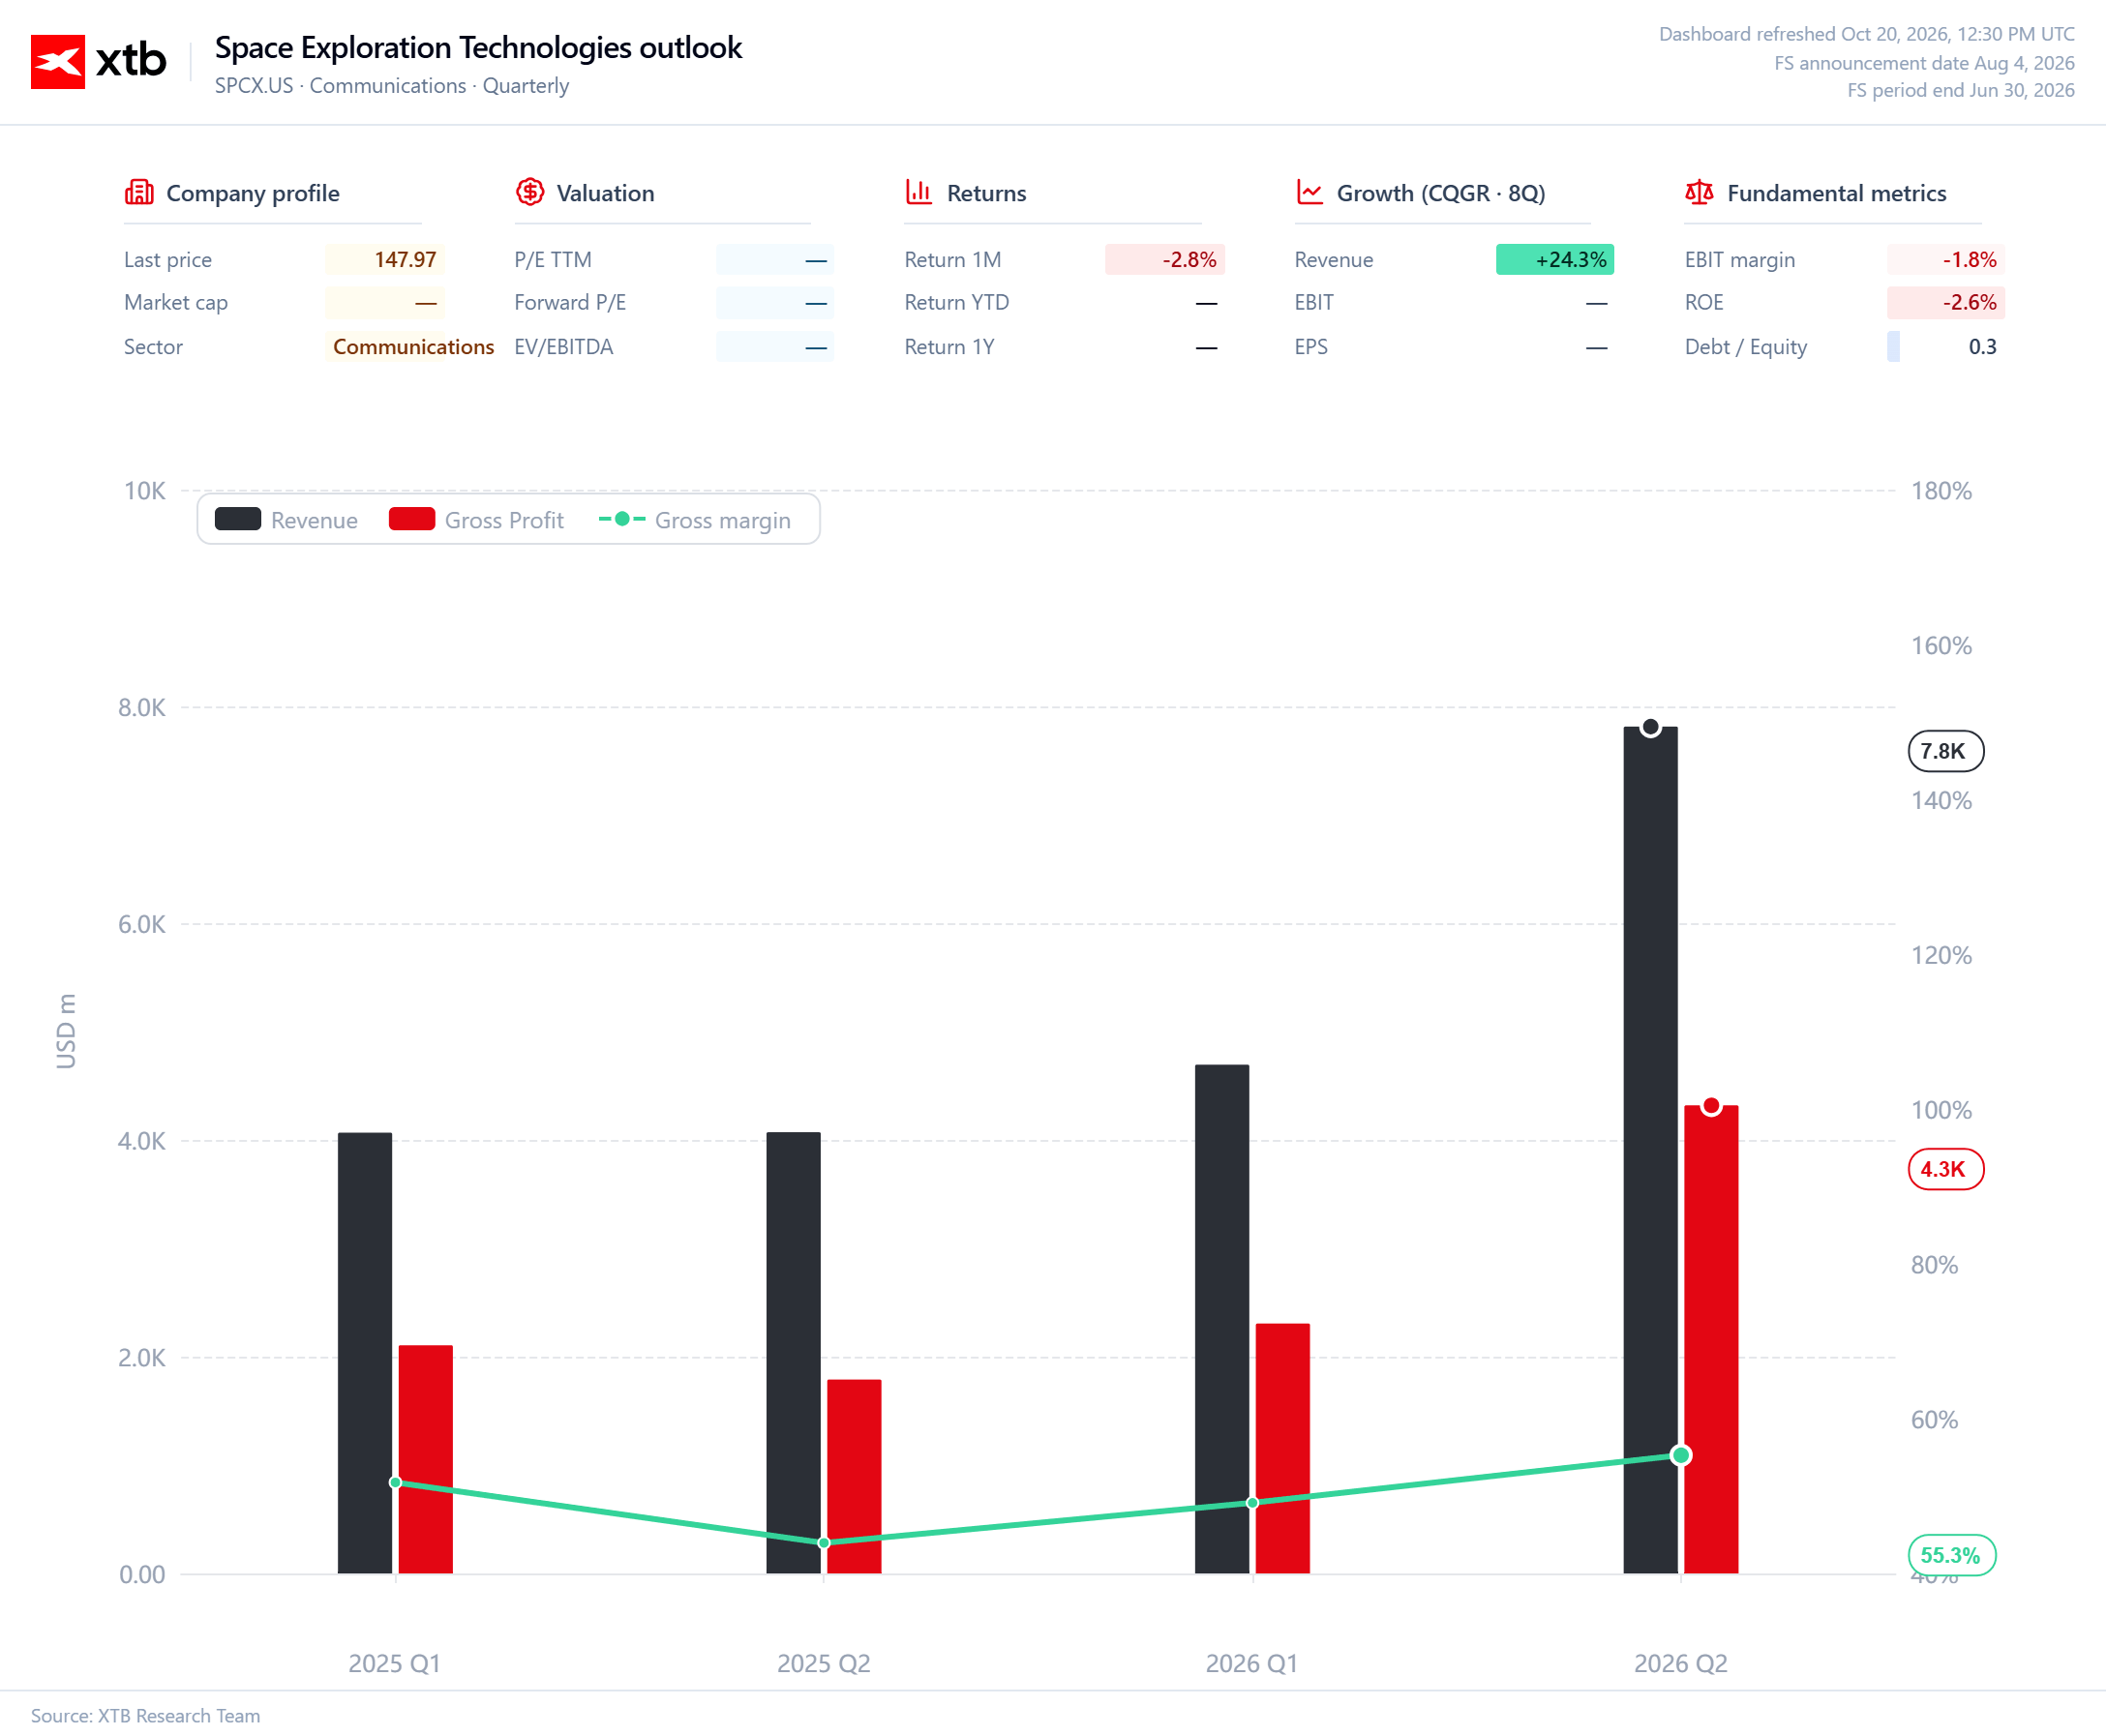
Nie oznacza to jednak, że SpaceX ma komfortową sytuację jako cała grupa. Rentowność Starlinka nie usuwa kosztów pozostałych przedsięwzięć, a jedynie pomaga je finansować. Przy prognozowanym zysku operacyjnym Segment Connectivity na poziomie 6,5 mld USD w 2026 roku segment ten ma generować solidną nadwyżkę, ale równocześnie Segment Space może zanotować 2,3 mld USD straty operacyjnej, a Segment AI kolejne 1,5 mld USD. W takim układzie wynik całej firmy zależy nie tylko od tego, jak szybko rośnie Starlink, lecz także od tego, ile kapitału pochłaniają pozostałe ambicje Muska.
Skalowalność to więcej niż rosnące przychody
Najważniejsze pytanie dotyczy tego, czy SpaceX potrafi zwiększać przychody szybciej niż koszty. Skalowalny biznes powinien z czasem generować coraz większy zysk z dodatkowej jednostki sprzedaży, bez konieczności proporcjonalnego zwiększania wydatków. W przypadku Starlinka taką drogę mogą otwierać rosnąca baza użytkowników, lepsze wykorzystanie istniejącej infrastruktury i rozwój usług dla przedsiębiorstw oraz rządów. Każdy kolejny klient może poprawiać ekonomikę działalności, choć utrzymanie przewagi wymaga dalszych inwestycji w satelity, terminale i przepustowość sieci.
W segmencie AI sytuacja jest bardziej wymagająca. Prognozowane 27,1 mld USD przychodów w całym 2026 roku robi wrażenie, ale strata operacyjna na poziomie 1,5 mld USD przypomina, że duża sprzedaż nie musi oznaczać rentownego modelu. Wydatki na moc obliczeniową, centra danych i rozwój modeli mogą rosnąć równie szybko jak popyt. Inwestorzy będą więc chcieli rozumieć, czy obecne nakłady tworzą podstawę do przyszłej poprawy marż, czy też każda kolejna faza rozwoju będzie wymagała nowej rundy ogromnych wydatków.
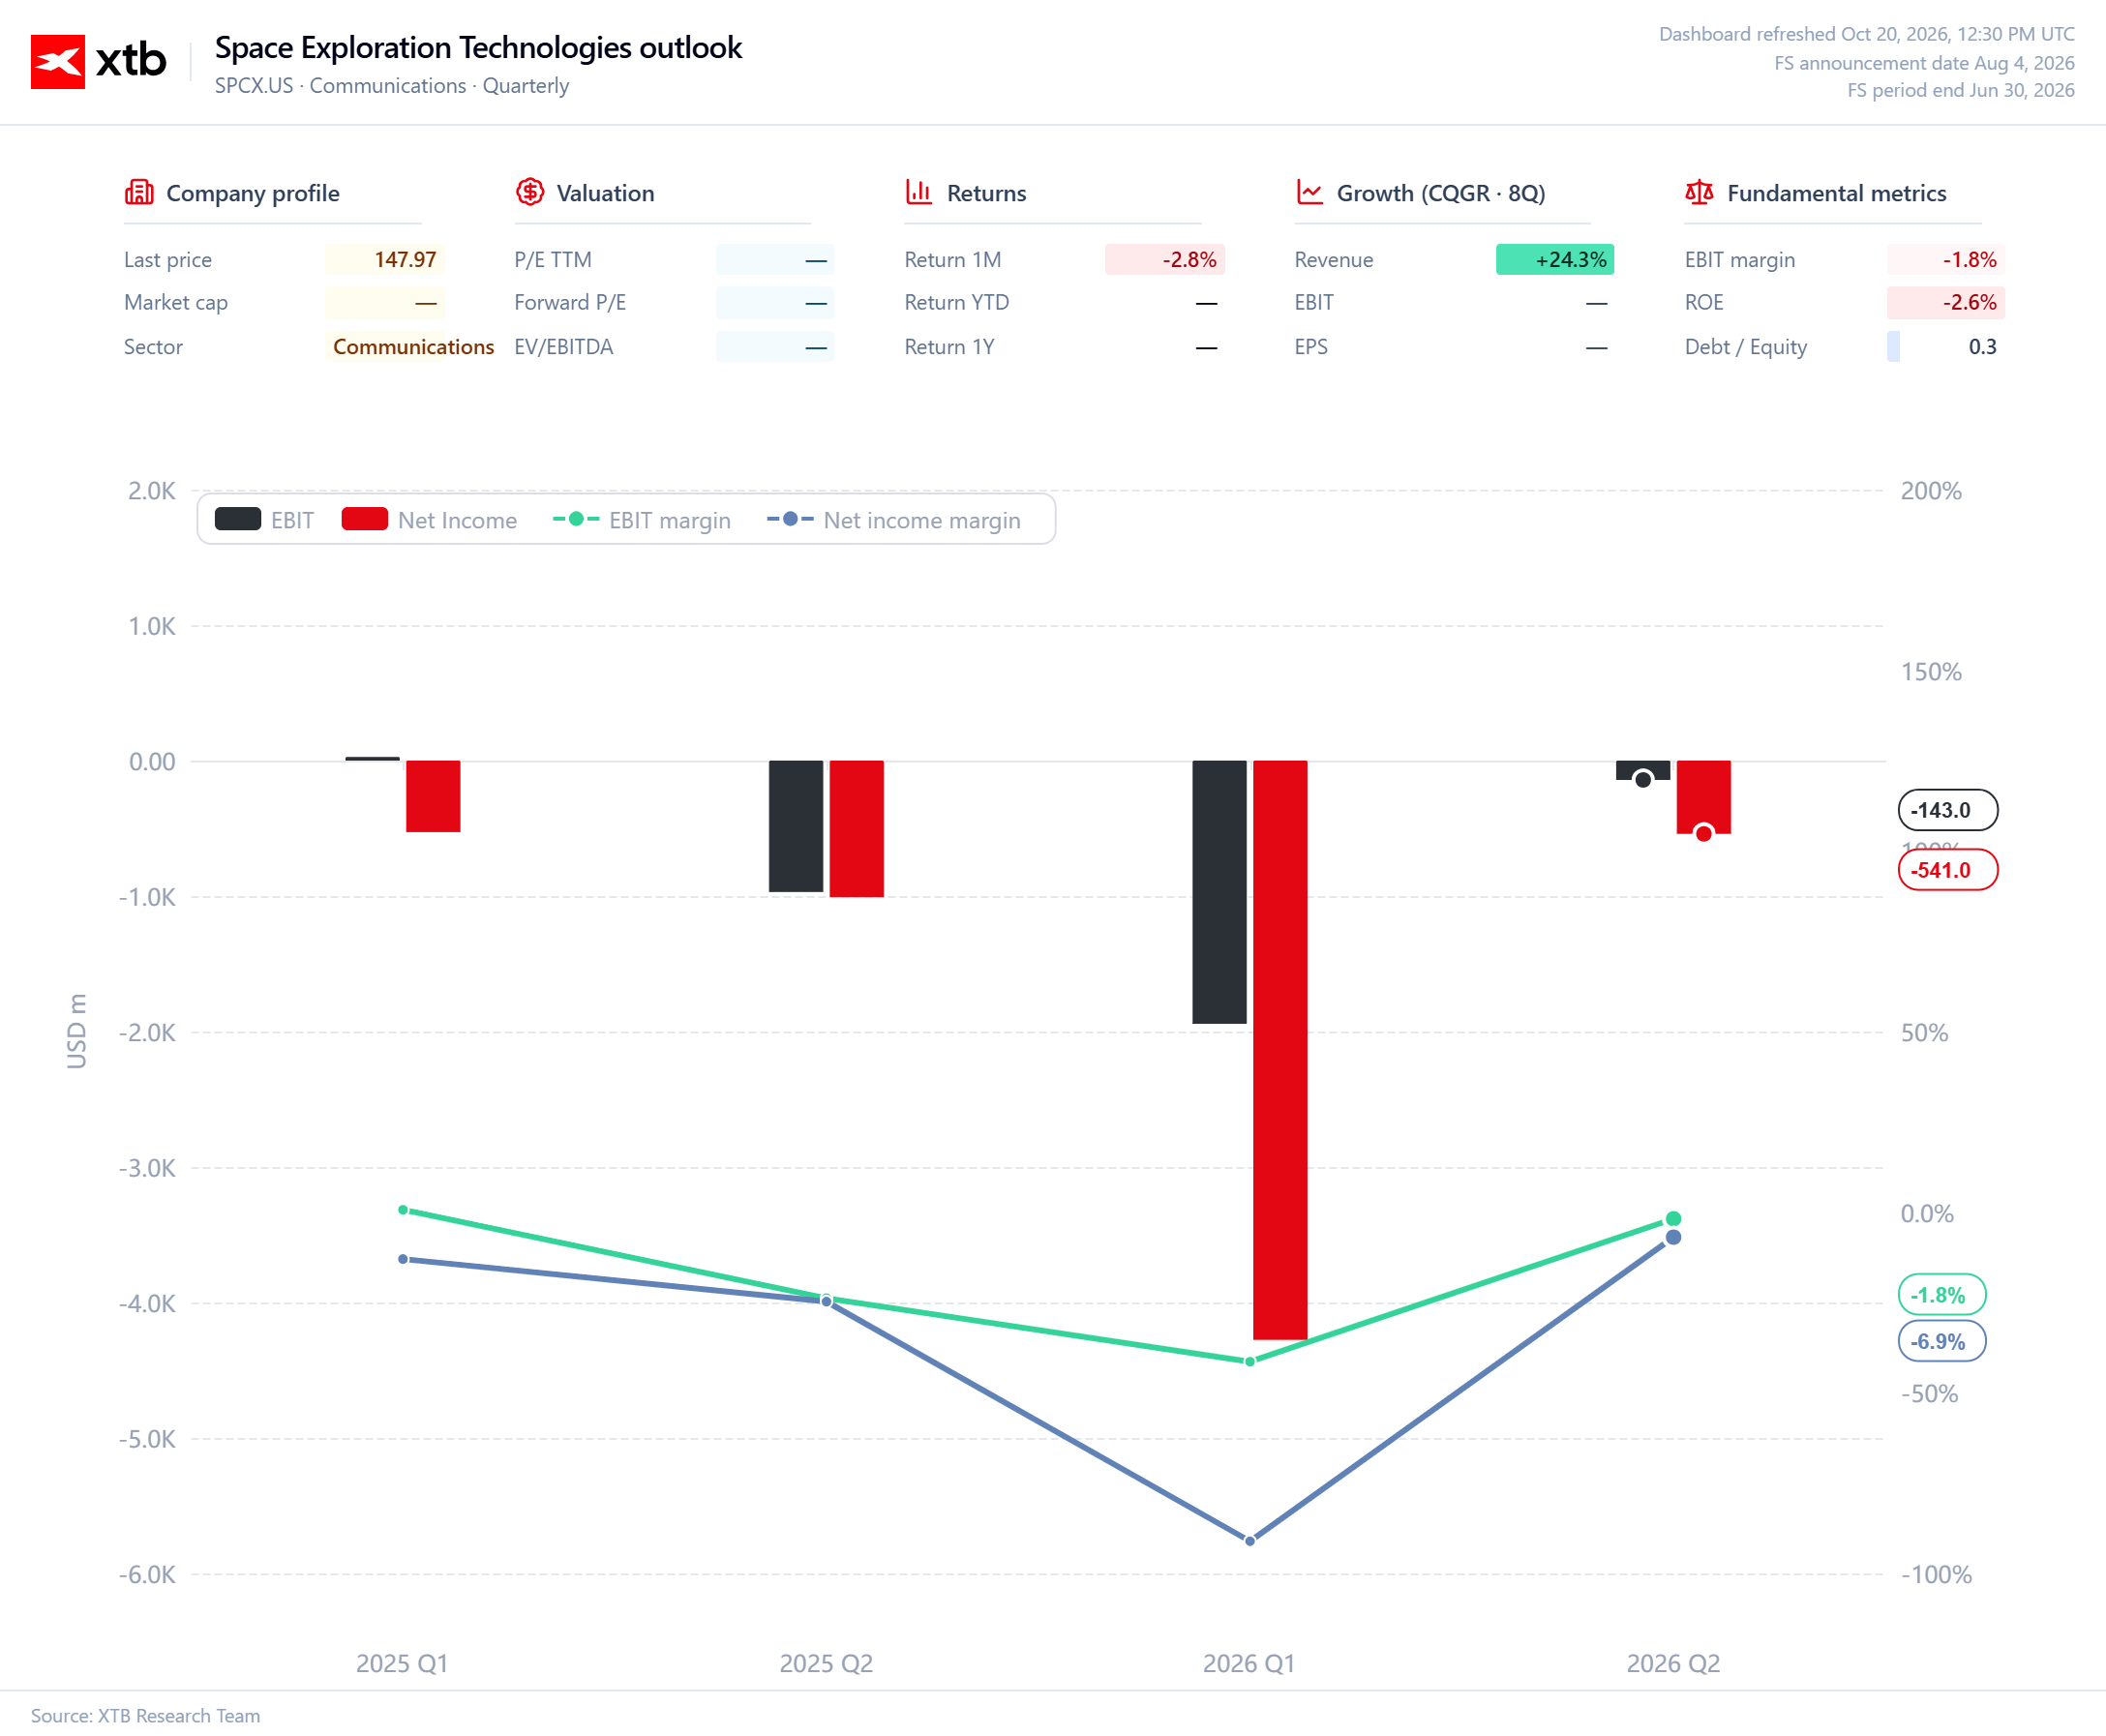
W działalności kosmicznej skalowalność wygląda jeszcze inaczej. Większa liczba startów może poprawiać wykorzystanie infrastruktury i obniżać jednostkowe koszty, ale rozwój Starshipa wymaga inwestycji, zanim pojawią się korzyści komercyjne na odpowiednią skalę. Prognozowane 147 startów w całym 2026 roku, w tym 37 misji dla klientów, nie przekłada się automatycznie na rentowność segmentu. Liczy się struktura tych misji, przychód uzyskiwany na każdym starcie i to, jak szybko nowe możliwości techniczne zaczną przynosić powtarzalne wpływy.
Starship i AI zwiększają potencjał, ale obciążają rachunek
Segment Space ma według prognoz przynieść w trzecim kwartale 525 mln USD straty operacyjnej. W skali całego roku strata może wzrosnąć do 2,3 mld USD, mimo przychodów na poziomie 3,4 mld USD. To koszt rozwijania technologii, które mogą w przyszłości otworzyć nowe rynki, lecz dziś nie zapewniają jeszcze odpowiedniej ekonomiki. Sama liczba startów nie wystarczy, by uzasadnić takie wydatki. Potrzebne będą konkretne postępy w wykorzystaniu Starshipa i wiarygodna droga do działalności, która potrafi finansować większą część własnego rozwoju.
Podobne napięcie widać w AI. Przychody mogą rosnąć szybko, ale dopóki segment pozostaje nierentowny, jego ekspansja zwiększa zapotrzebowanie całej grupy na kapitał. Dla SpaceX oznacza to konieczność pilnowania równowagi między inwestycjami o długim horyzoncie zwrotu a biznesem, który już dziś generuje zysk. Starlink daje grupie finansowe oparcie, lecz nie jest niewyczerpanym źródłem środków. Im większe będą wydatki na AI i technologie kosmiczne, tym ważniejsze stanie się tempo, w jakim te przedsięwzięcia zaczną poprawiać własne wyniki.
Spekulacje o fuzji z Teslą to osobny temat
Dodatkową uwagę przyciągają spekulacje o możliwym połączeniu SpaceX z Teslą. Obie firmy rozwijają technologie związane ze sztuczną inteligencją, a Elon Musk stoi na czele obu organizacji. Taka transakcja mogłaby zmienić sposób finansowania i wyceny poszczególnych przedsięwzięć, ale na razie nie ma oficjalnego potwierdzenia, że do niej dojdzie. Nie należy więc traktować jej jako elementu bazowego scenariusza finansowego SpaceX.
Jeśli temat wróci w bardziej konkretnej formie, istotne będą warunki transakcji, podział kontroli i to, jak połączona struktura rozłoży koszty kapitałochłonnych projektów. Sama synergia technologiczna nie przesądza o korzyściach dla inwestorów. Połączenie dwóch firm o odmiennych źródłach przychodów i odmiennych potrzebach inwestycyjnych mogłoby równie dobrze zwiększyć możliwości finansowania, jak i utrudnić ocenę rentowności poszczególnych biznesów.
Najważniejsza będzie jakość wzrostu
SpaceX ma potencjał do budowania ogromnej skali działalności, ale potencjał nie jest jeszcze wynikiem finansowym. Starlink pokazuje, że grupa potrafi stworzyć biznes o dużych przychodach i wysokiej rentowności operacyjnej. AI i segment kosmiczny pozostają natomiast przedsięwzięciami, których rozwój wymaga znacznych nakładów, zanim będzie można ocenić ich docelową umiejętność generowania powtarzalnych przychodów.
Dlatego najważniejsza będzie nie sama dynamika przychodów, lecz odpowiedź na pytanie, czy SpaceX potrafi przekształcać wzrost w trwałą poprawę rentowności. Jeśli Starlink będzie nadal zwiększał zyski, a AI i działalność kosmiczna zaczną ograniczać straty, skala grupy może stać się jej największym atutem. Jeśli jednak koszty będą rosły równie szybko jak przychody, SpaceX pozostanie firmą, w której jeden rentowny filar finansuje coraz większy portfel kapitałochłonnych ambicji.
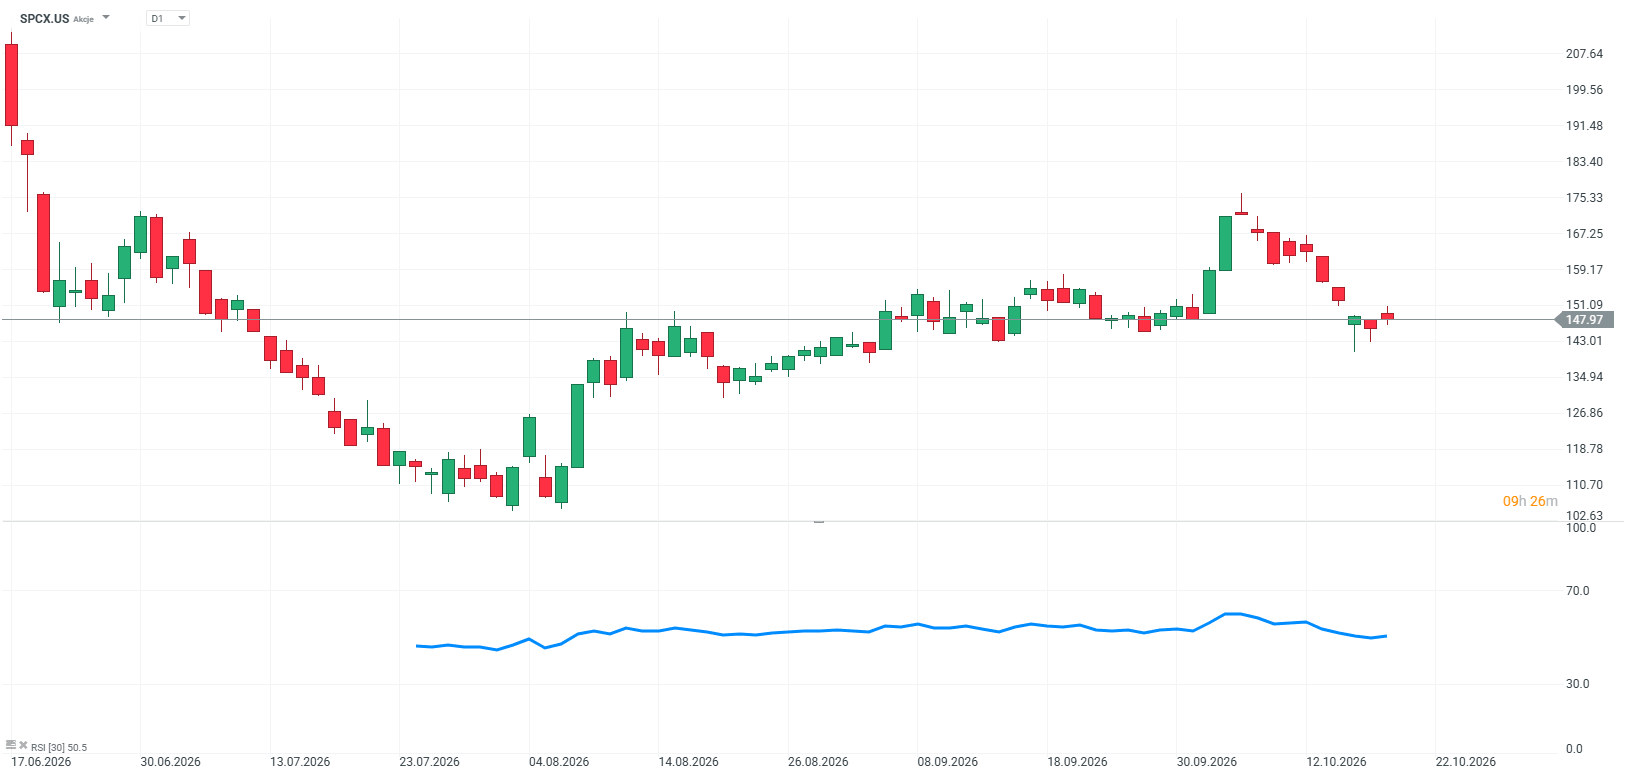
Źródło: XTB Reserach



US OPEN: Fala obaw o AI znów wzbiera, ropa wraca blisko szczytów

Netflix przed wynikami. Musi znów pokazać, że potrafi zaskakiwać


Puls GPW: Miliardowy rekord ASBIS, BlackRock przekracza próg 5% w PKO BP

Wykres dnia: US100 (Nasdaq 100). Odbicie AI trade kontra słabnący obraz techniczny
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.