


SpaceX pokazał na papierze bardzo mocny Q3 2026, jednak jak często bywa w przypadku spółek Elona Muska, sytuacja oraz perspektywy spółki są bardziej złożone niż wskazują na to powierzchowne publikacje finansowe.
Wyniki
W ujęciu finansowym, SpaceX z hukiem przebił nawet optymistyczne warianty wyników, co skutkuje wzrostem w notowaniach posesyjnych na poziomie ok. 5%.
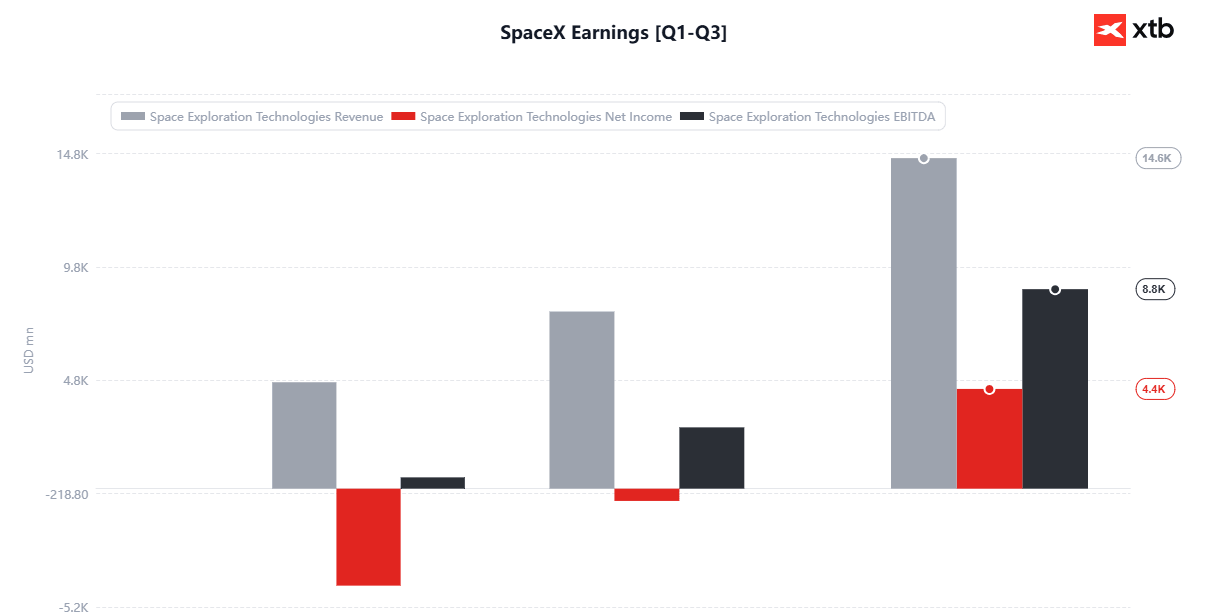
- Przychody: 14,58 mld USD wobec konsensusu rynkowego między 12,7-12,8 mld USD.
- “Gwiazdą” konferencji był zysk, który osiągnął 4,4 mld USD, dużo ponad 2-razy więcej od konsensusu na poziomie ~1,5 mld USD.
- Skorygowana EBITDA wzrosła do 8,8 mld, wobec oczekiwań rynku na poziomie ok. 6,4 mld USD.
- Na plus zaskoczyli też abonenci Starlink, których liczba wzrosła do 13,6 mln wobec oczekiwań rynku na poziomie 12-12,2 mln.
- Powyżej oczekiwań okazał się też CAPEX, który zamknął się w kwocie 19,6 mld USD na koniec kwartału.
Czy ten zysk może kłamać?
W przypadku większości spółek, zysk tak daleki od konsensus wzbudza pytania, nie inaczej jest w przypadku SpaceX. Odpowiedź można znaleźć głębiej w sprawozdaniu finansowym i publikacjach SEC.
Z ponad 4 mld USD jedynie 2,79 mld to "organiczny" zysk operacyjny. Pozostałe 1,025 mld to niewyjaśnione „inne”, zysk odsetkowy (netto) na poziomie ok. 200 mln USD oraz 390 mln korzyści podatkowej netto. Oznacza to, że spółka demonstruje faktyczną poprawę efektywności operacyjnej, jednak organiczny wynik jest znacznie gorszej jakości niż ten opublikowany.
Spółka już-nie-kosmiczna?
Sytuacja w rozbiciu na segmenty pokazuje coraz bardziej złożoną sytuację spółki.
- Starlink osiągnął przychód 5,2 mld USD z zyskiem aż 2,4 mld USD. Co potencjalnie najważniejsze, spółce udało się nie tylko znacznie przekroczyć liczbę oczekiwanych przez rynek abonentów Starlink, ale jednocześnie podnieść zysk na użytkownika z 66 USD do 69 USD. Można pokusić się o stwierdzenie, że jest to najbardziej pozytywna część publikacji wynikowej, gdyż pokazuje wzrost zarówno ilościowy, jak i jakościowy w kluczowej dla spółki działalności.
- Pytania budzi jednak segment „SuperIntelligence”, którego przychody wyprzedziły te z tytułu Starlink i osiągnęły 7,6 mld USD, z zyskiem operacyjnym na poziomie 431 mln USD. Warto zwrócić uwagę, że aż 16,4 z 19 mld USD CAPEX spółki było przeznaczone na AI. W dużym skrócie: biznes AI SpaceX pochłania ponad 85% wszystkich inwestycji spółki, generuje ok. 50% przychodu i daje mniej niż 10% zysku.
- Trudno odnieść się też do segmentu „Space”, który nawet w ujęciu operacyjnym wygenerował straty, z przychodami na poziomie ~1,8 mld, które wzrosły o umiarkowane 6% r/r. Monetyzacja Starship pozostaje w powijakach, jednak wciąż nie jest tak kapitałochłonna jak inwestycje AI spółki. Liczba startów rakiet pozostaje w wąskim przedziale ~35 na kwartał, z ładunkiem skumulowanym ok. 500 ton w tym samym okresie. W dalszym ciągu ponad połowa wszystkich startów to starty na potrzeby „wewnętrzne”. Istotnym sukcesem w tym segmencie jest pierwsza rentowna konfiguracja Starship, która wynosi na orbitę aż 26 satelitów Starlink V3 jednocześnie.
Starlink Mobile
Dużym wydarzeniem dla akcjonariuszy był zakup przez SpaceX pasma 800 MHz, które miałoby udostępnić spółce możliwość budowy własnej sieci telefonii (częściowo) satelitarnej. Spółka poinformowała też o zgodzie FCC na konstelację 15 tys. satelitów mobilnych z pasmem ~2 GHz, co może (ale nie musi) być powiązane z kolejnym ambitnym projektem. Brakuje jednak konkretnych informacji finansowych, technicznych czy nawet marketingowych na temat dalszego losu tej inicjatywy.
Konkluzja
Biorąc pod uwagę stan konspektu spółki, który straszył nie tylko mało ambitnymi rozprawami filozoficznymi, ale również praktykami księgowymi zmuszającymi do sięgania pamięcią do najlepszych lat Enron-a, wyniki za Q3 pokazują nową jakość wyników spółki.
- Starlink spisał się na medal, i wzrósł powyżej oczekiwań we wszystkich istotnych metrykach.
- Segment kosmosu w dalszym ciągu ma duże problemy ze wzrostem i monetyzacją, jednak pewną osłodą dla akcjonariuszy jest fakt, że osiągi „Starship” pozostają konsekwentne, nawet jeśli rozczarowują tempem wzrostu.
- Dużym znakiem zapytania pozostaje AI. Trudno ekstrapolować, gdzie i w jaki sposób spółka zarabia na AI, jaka jest trwałość marży i perspektywy monetyzacji – a pytania te są niezwykle ważne w kontekście gigantycznego CAPEX-u, który z czasem może stać się problemem.
Kamil Szczepański
Analityk Rynków Finansowych XTB

CoreWeave: Rekordowy popyt zderza się z kosztami


Wykres dnia: US100 (Nasdaq 100). Odbicie AI trade kontra słabnący obraz techniczny



Kalendarz makro - Rynek pracy w UK, nastroje ZEW i raporty gigantów takich jak Netflix i SpaceX (20.10.2026)


Wykres dnia: Co dalej z techami po najgłębszej wyprzedaży od kwietnia 2025 r.? (19.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.