

- NVIDIA odnotowała w trzecim kwartale roku fiskalnego 115,8 mld USD przychodów, co oznacza wzrost o 103 proc. rok do roku.
- Zysk netto spółki osiągnął 65,3 mld USD, a segment centrów danych wygenerował 107,6 mld USD.
- Odejście wieloletniego prezesa Jensena Huanga stwarza poważne wyzwania zarządcze i zwiększa niepewność wokół przyszłości firmy.

- NVIDIA odnotowała w trzecim kwartale roku fiskalnego 115,8 mld USD przychodów, co oznacza wzrost o 103 proc. rok do roku.
- Zysk netto spółki osiągnął 65,3 mld USD, a segment centrów danych wygenerował 107,6 mld USD.
- Odejście wieloletniego prezesa Jensena Huanga stwarza poważne wyzwania zarządcze i zwiększa niepewność wokół przyszłości firmy.
W ostatnich tygodniach sektor półprzewodników znalazł się pod silną presją, a wraz z nim spółki, które przez ostatnie lata napędzały giełdową hossę technologiczną. Inwestorzy zaczęli kwestionować trwałość boomu na sztuczną inteligencję. Inflacja, wysokie stopy procentowe i rosnące koszty rozbudowy infrastruktury obliczeniowej podsyciły obawy, że najwięksi dostawcy usług chmurowych mogą w końcu ograniczyć swoje wydatki. Dla rynku oznaczałoby to poważną zmianę, ponieważ właśnie inwestycje w centra danych stały się jednym z głównych źródeł wzrostu całego sektora technologicznego.
Najnowszy raport NVIDIA dostarczył jednak argumentów, które trudno pogodzić z tezą o wyraźnym hamowaniu popytu. Spółka ponownie osiągnęła rekordowe przychody, segment centrów danych utrzymał imponującą dynamikę, a prognoza na kolejny kwartał pokazała, że kierownictwo nadal oczekuje dalszego wzrostu. Zapotrzebowanie na moc obliczeniową pozostaje ogromne, a rozwój infrastruktury AI wciąż wymaga coraz bardziej zaawansowanych układów. Mimo tak mocnych danych reakcja rynku była zaskakująco chłodna. Na notowaniach coraz mocniej odbija się bowiem niepewność związana z odejściem Jensena Huanga, wieloletniego prezesa i człowieka, który przez lata wyznaczał kierunek rozwoju firmy.
NVIDIA znalazła się więc w nietypowym położeniu. Jej biznes wysyła sygnały siły, podczas gdy otoczenie zarządcze przechodzi poważny kryzys. Inwestorzy muszą rozstrzygnąć, czy problemy na szczycie organizacji mogą zagrozić przewadze wypracowanej przez lata, czy też pozostaną przede wszystkim źródłem krótkoterminowej niepewności.
Ostatni raport kwartalny
Wyniki za trzeci kwartał roku fiskalnego 2027 trudno uznać za oznakę słabnącej koniunktury. NVIDIA wypracowała 115,8 mld dolarów przychodów, co oznacza wzrost o 103 proc. rok do roku i 20 proc. względem poprzedniego kwartału. Największa część tej kwoty przypadła na segment centrów danych, który wygenerował 107,6 mld dolarów. Jego przychody zwiększyły się aż o 110 proc. w ujęciu rocznym. To szczególnie istotne, ponieważ właśnie ten obszar najlepiej pokazuje skalę inwestycji w infrastrukturę niezbędną do trenowania i uruchamiania modeli sztucznej inteligencji.
Za rekordową sprzedażą idzie równie imponująca rentowność. Zysk operacyjny wyniósł 77,5 mld dolarów, a zysk netto osiągnął 65,3 mld dolarów. Zysk na akcję wyniósł 2,70 dolara. Marża brutto utrzymała się na poziomie 74,8 proc. Takie wartości pokazują, że NVIDIA nie tylko sprzedaje coraz więcej układów, lecz także potrafi zachować bardzo wysoką rentowność przy gwałtownie rosnącej skali działalności.
Jeszcze lepiej wyglądają prognozy. W czwartym kwartale roku fiskalnego 2027 spółka spodziewa się przychodów na poziomie około 130 mld dolarów, z dopuszczalnym odchyleniem 3 mld dolarów. Oznaczałoby to kolejny rekord i dalszy wzrost względem już bardzo wysokiej bazy. Warto zwrócić uwagę, że prognoza nie zakłada przychodów ze sprzedaży obliczeniowych produktów centrów danych do Chin. NVIDIA nie opiera więc przedstawionych oczekiwań na założeniu, że ograniczenia eksportowe zostaną szybko złagodzone.
Najważniejsze wyniki NVIDIA za Q3 FY2027:
-
Przychody: 115,8 mld USD, wzrost o 103 proc. rok do roku.
-
Segment Data Center: 107,6 mld USD, wzrost o 110 proc. rok do roku.
-
Marża brutto: 74,8 proc.
-
Zysk operacyjny: 77,5 mld USD.
-
Zysk netto: 65,3 mld USD.
-
Zysk na akcję: 2,70 USD.
-
Prognoza przychodów na Q4 FY2027: 130 mld USD, z marginesem ±3 mld USD.
-
Prognozowana marża brutto na kolejny kwartał: 71–72 proc.
-
Zwrot dla akcjonariuszy w Q3 poprzez skup akcji i dywidendy: 28,1 mld USD.
Istotnym elementem raportu jest również rozwój kolejnej generacji infrastruktury. Firma poinformowała o rozpoczęciu wysyłek systemów Vera Rubin NVL72, które mają stanowić następny etap rozwoju jej oferty dla najbardziej wymagających zastosowań AI. NVIDIA przygotowuje już kolejną platformę, która ma podtrzymać zainteresowanie klientów rozbudowujących swoje centra danych.
Raport pokazuje biznes, który nadal rośnie w tempie rzadko spotykanym wśród największych spółek świata. Nie rozstrzyga jednak wszystkich obaw rynku. Wysoka dynamika przychodów nie gwarantuje, że obecne nakłady na AI okażą się opłacalne dla każdego klienta, a prognozy NVIDIA pozostają zależne od dalszego utrzymania inwestycji w infrastrukturę. Mimo tych zastrzeżeń trudno na podstawie najnowszych danych postawić tezę, że popyt na rozwiązania firmy wyraźnie hamuje. Na poziomie operacyjnym spółka wciąż dostarcza wyniki, które przeczą takiemu scenariuszowi.
Analiza finansowa
Największą siłą NVIDIA jest dziś zdolność do zwiększania skali działalności przy zachowaniu bardzo wysokiej rentowności. W trzecim kwartale roku fiskalnego 2027 przychody wyniosły 115,8 mld dolarów, a zysk brutto sięgnął 86,7 mld dolarów. Spółka wypracowała 77,5 mld dolarów zysku operacyjnego i 65,3 mld dolarów zysku netto. Szczególnie wymowny jest fakt, że przychody wzrosły o 103 proc. rok do roku, podczas gdy zysk operacyjny zwiększył się o 115 proc. NVIDIA nie tylko sprzedaje coraz więcej, ale potrafi zwiększać zyski szybciej niż skalę działalności.
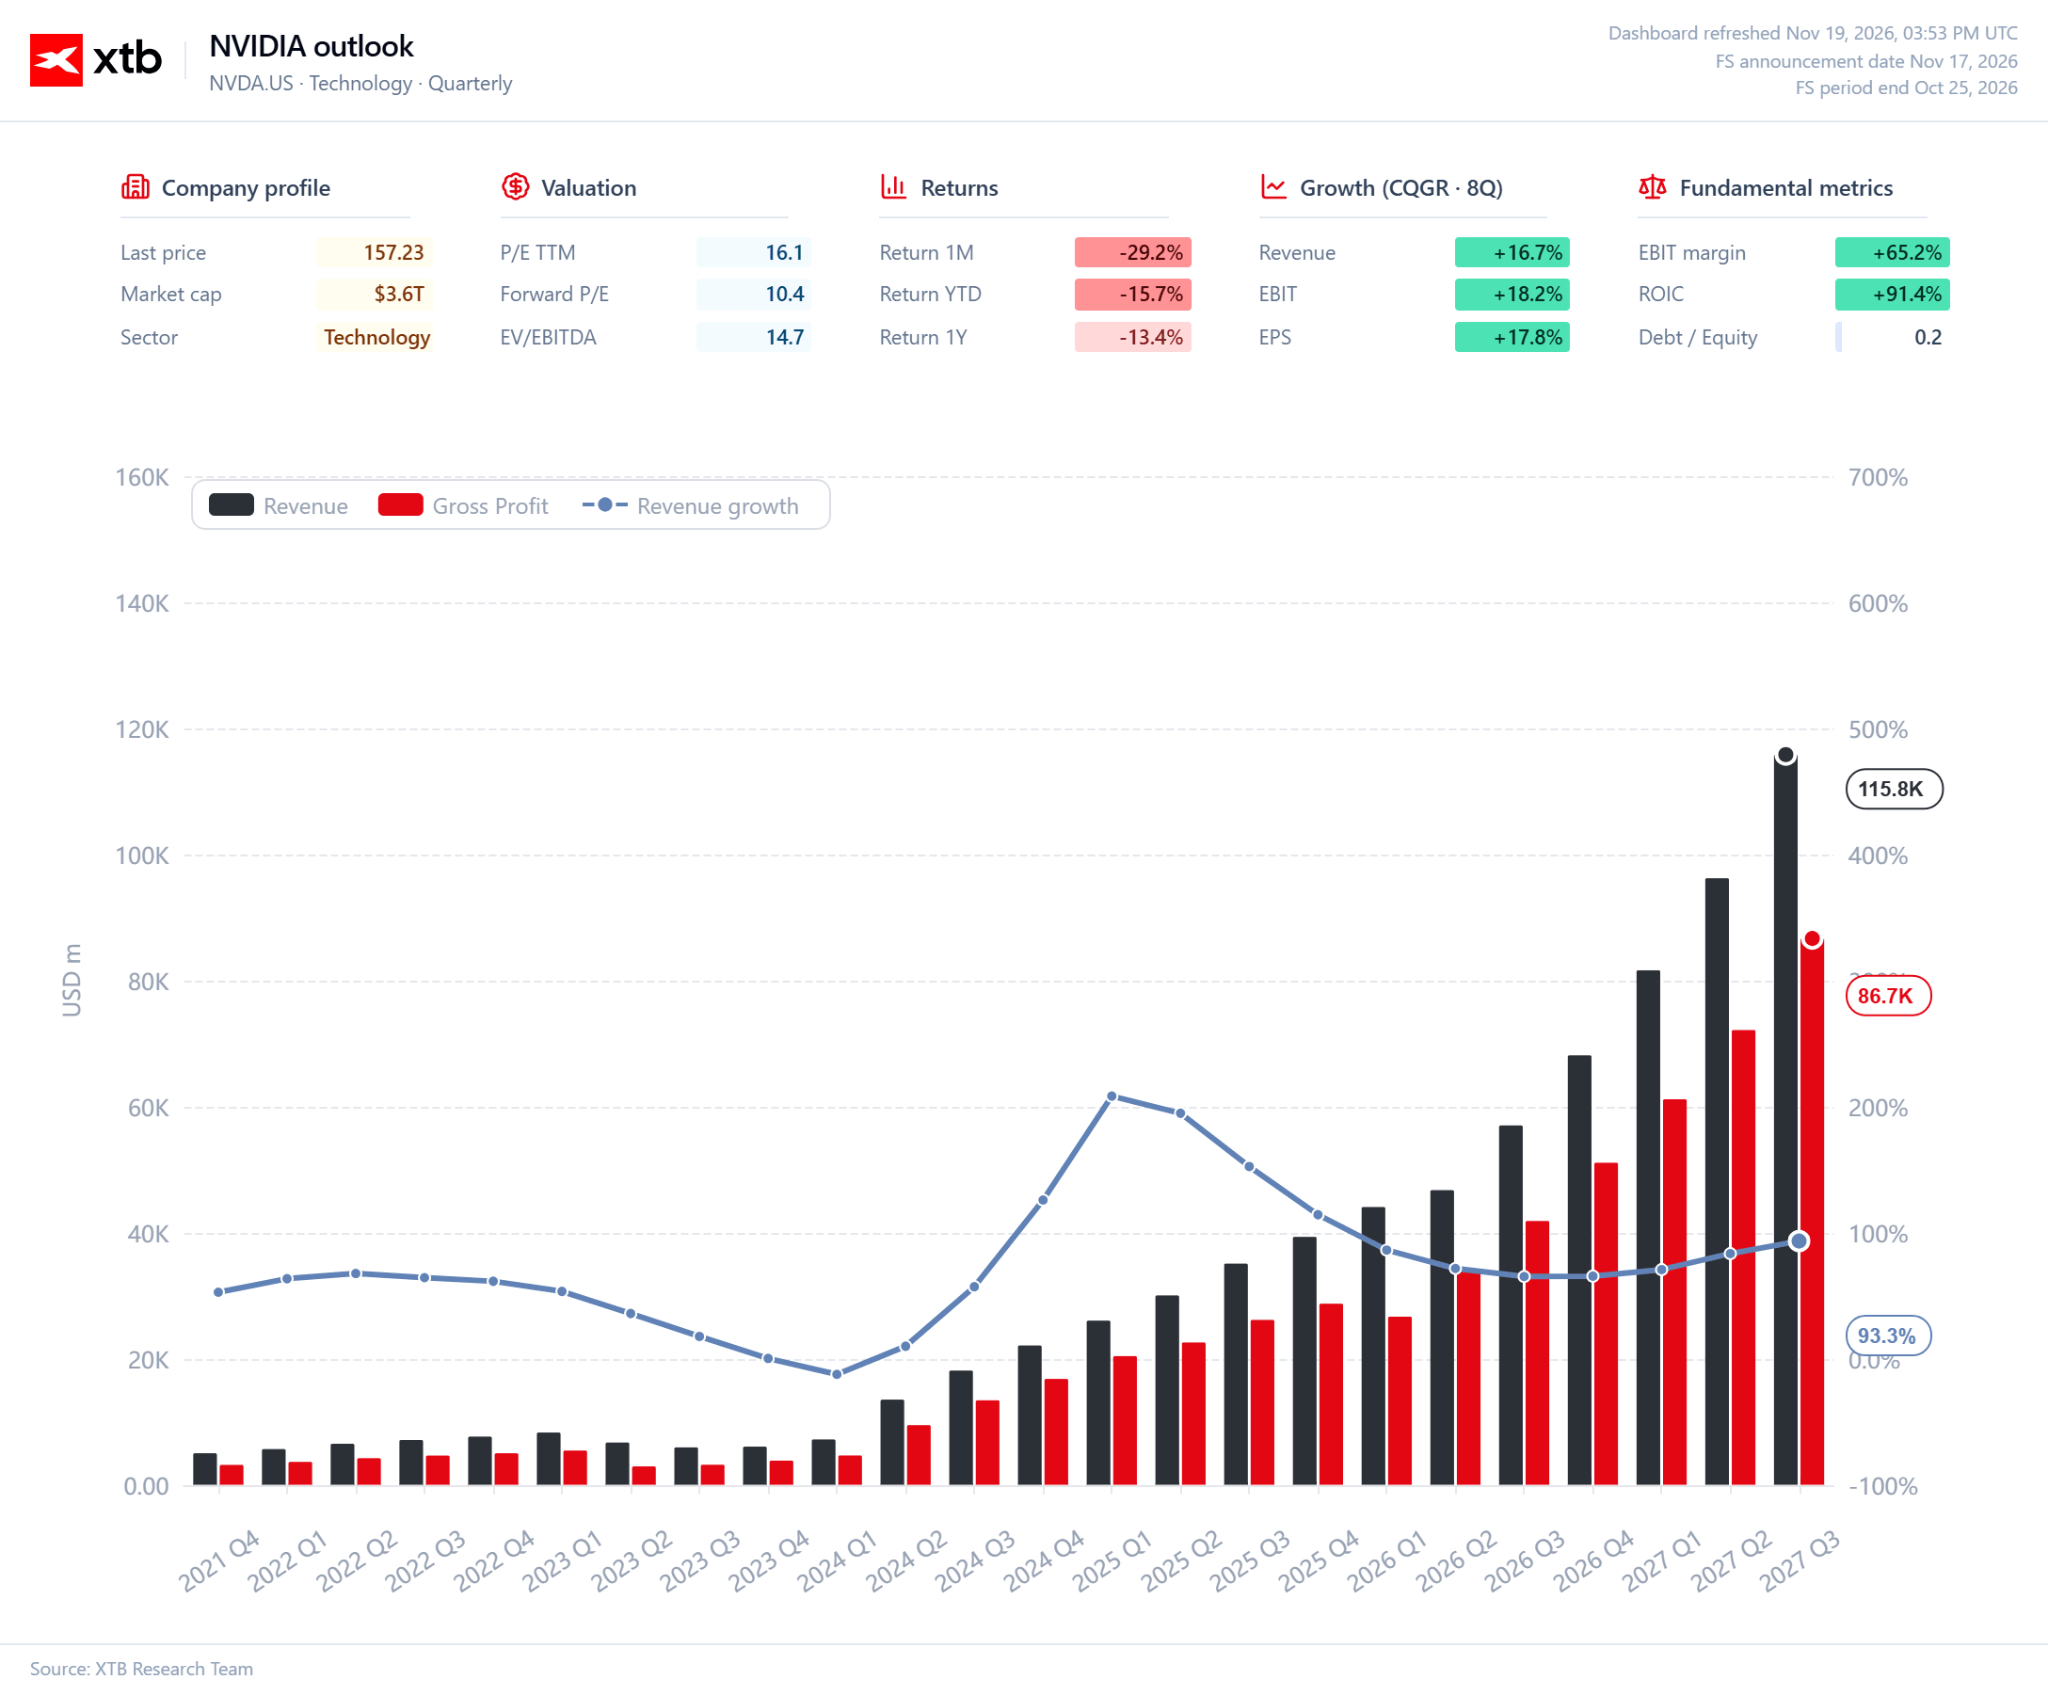
Warto spojrzeć również na szerszy okres. W pierwszych dziewięciu miesiącach roku fiskalnego 2027 przychody firmy wyniosły 293,7 mld dolarów wobec 147,8 mld dolarów rok wcześniej. Zysk operacyjny wzrósł w tym czasie z 86,1 do 194,8 mld dolarów. Takie tempo pokazuje, że nie mamy do czynienia z jednorazowym skokiem wyników w pojedynczym kwartale. NVIDIA rozwija działalność na ogromną skalę, a wzrost sprzedaży przekłada się na jeszcze szybsze zwiększanie zysków.
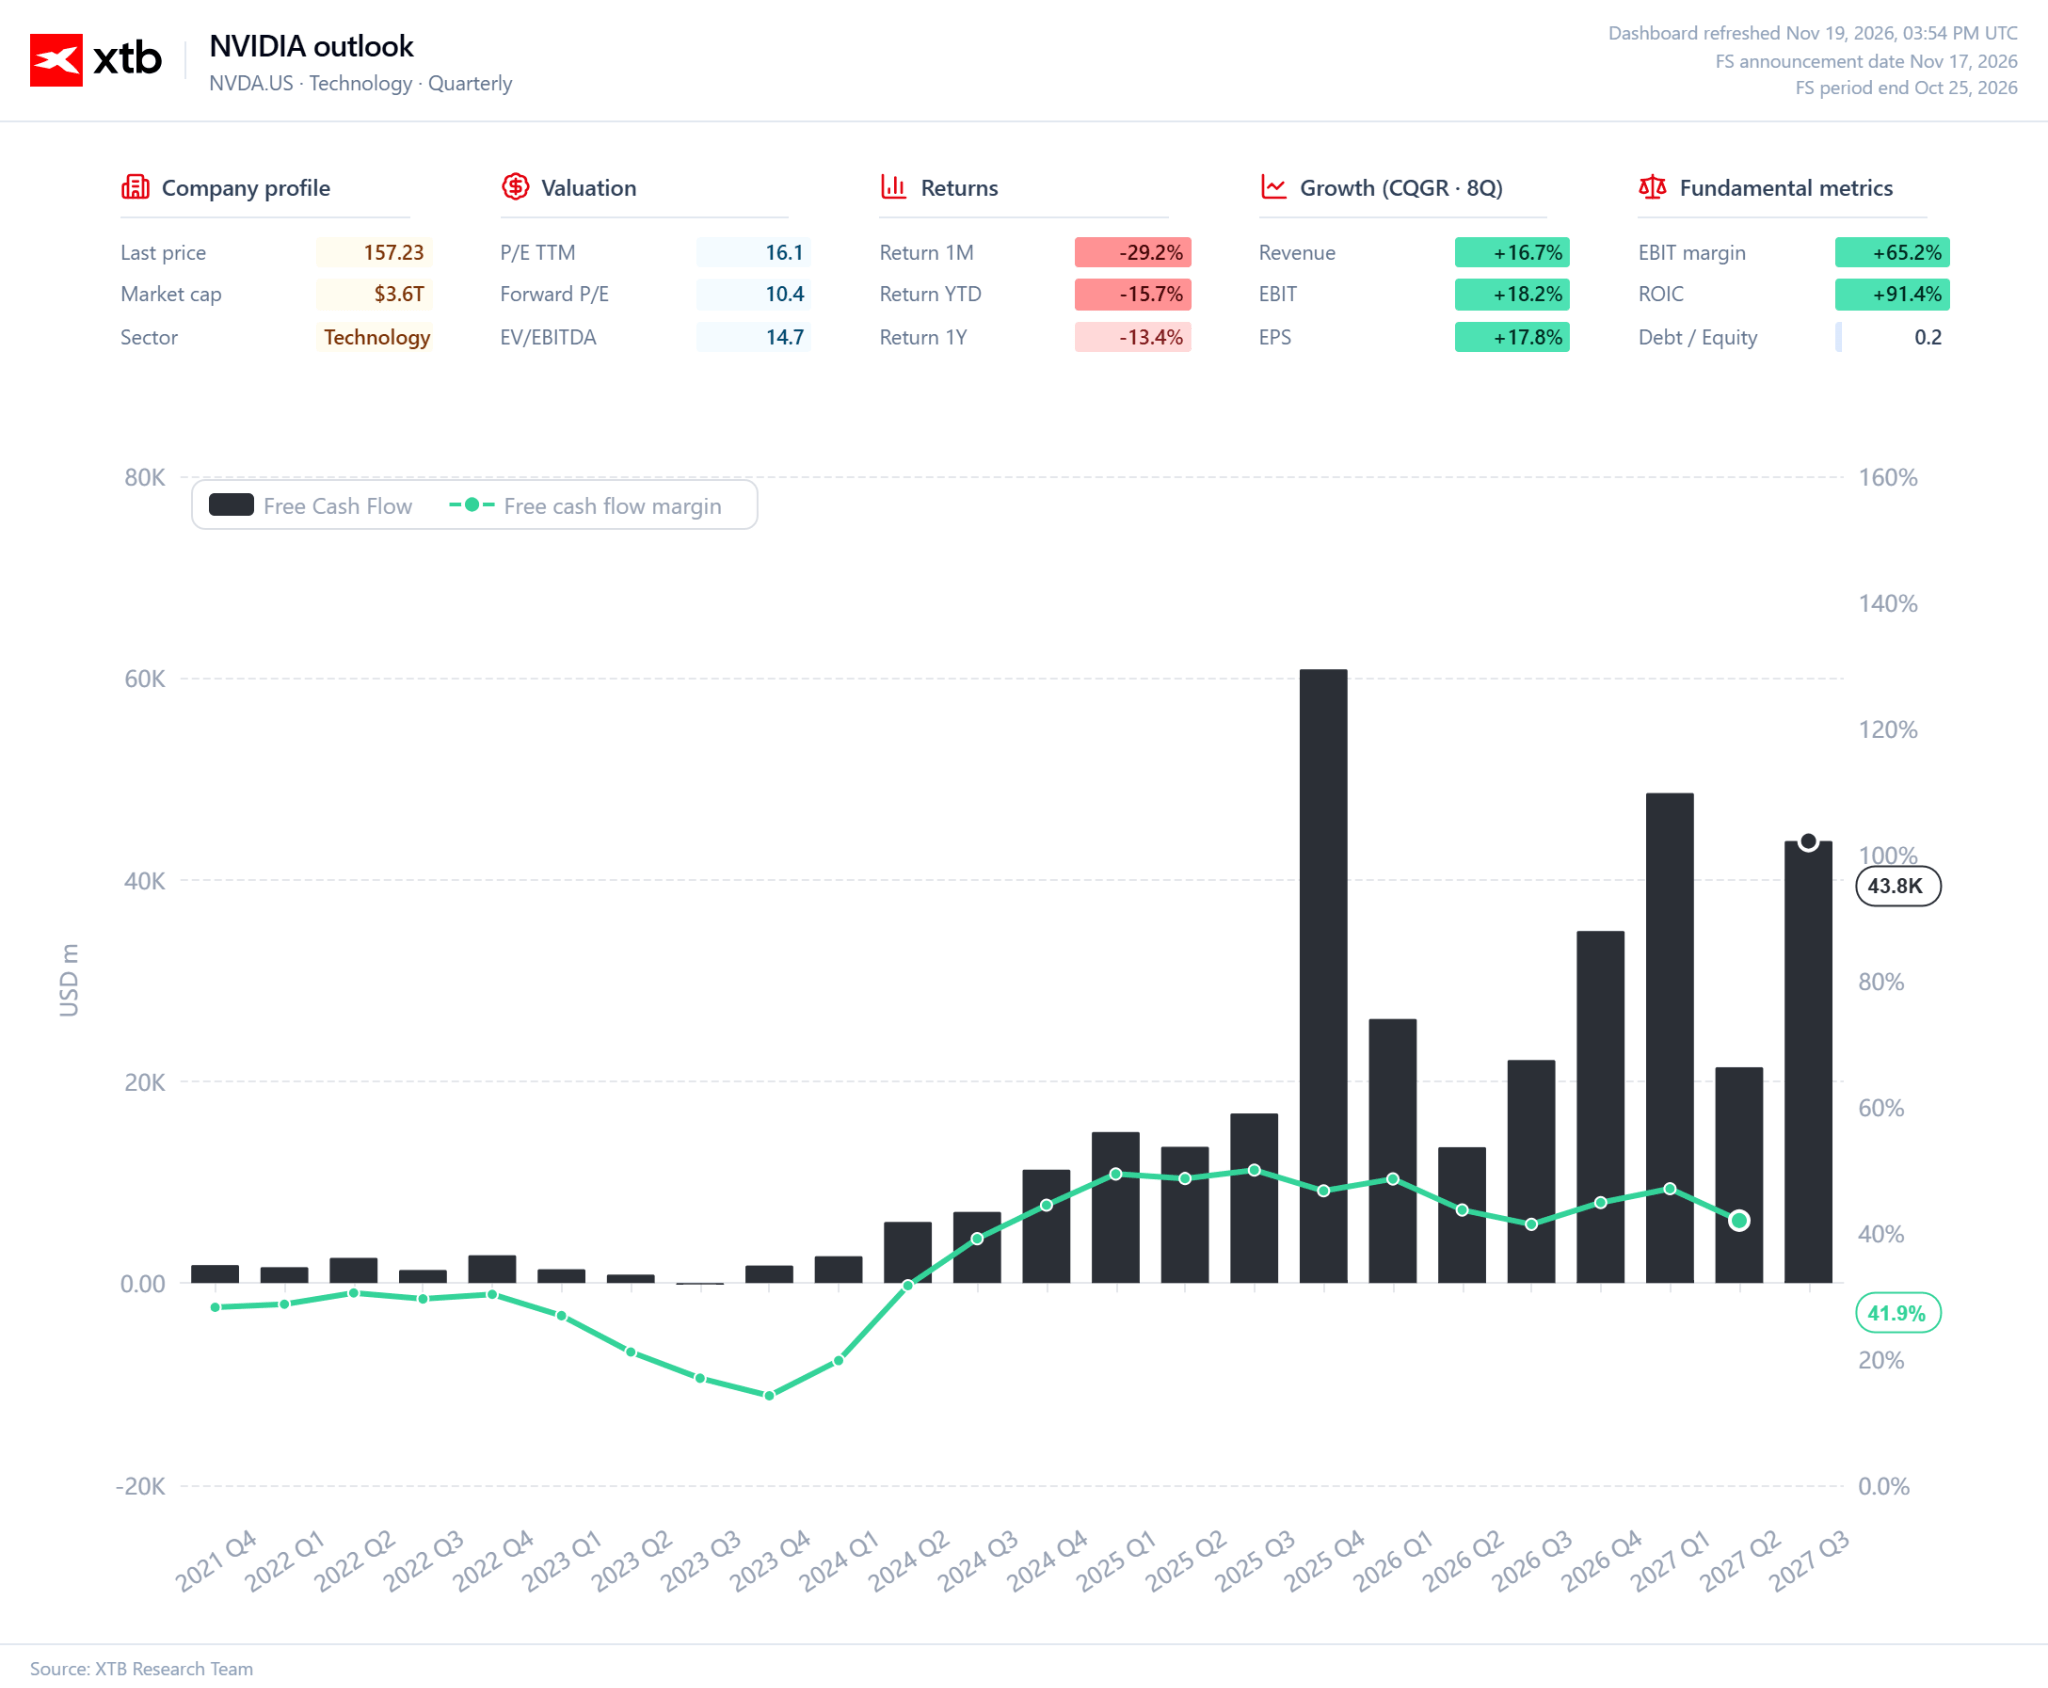
Równie mocno prezentują się przepływy pieniężne. W samym trzecim kwartale działalność operacyjna wygenerowała 48,3 mld dolarów gotówki, a wolne przepływy pieniężne wyniosły 43,8 mld dolarów. W ciągu dziewięciu miesięcy roku fiskalnego FCF osiągnął już 113,7 mld dolarów, niemal dwukrotnie więcej niż w analogicznym okresie poprzedniego roku. To jeden z najważniejszych elementów tej historii. NVIDIA nie musi finansować ekspansji wyłącznie kapitałem zewnętrznym. Jej działalność sama dostarcza ogromnych środków na rozwój technologii, rozbudowę ekosystemu i wynagradzanie akcjonariuszy.
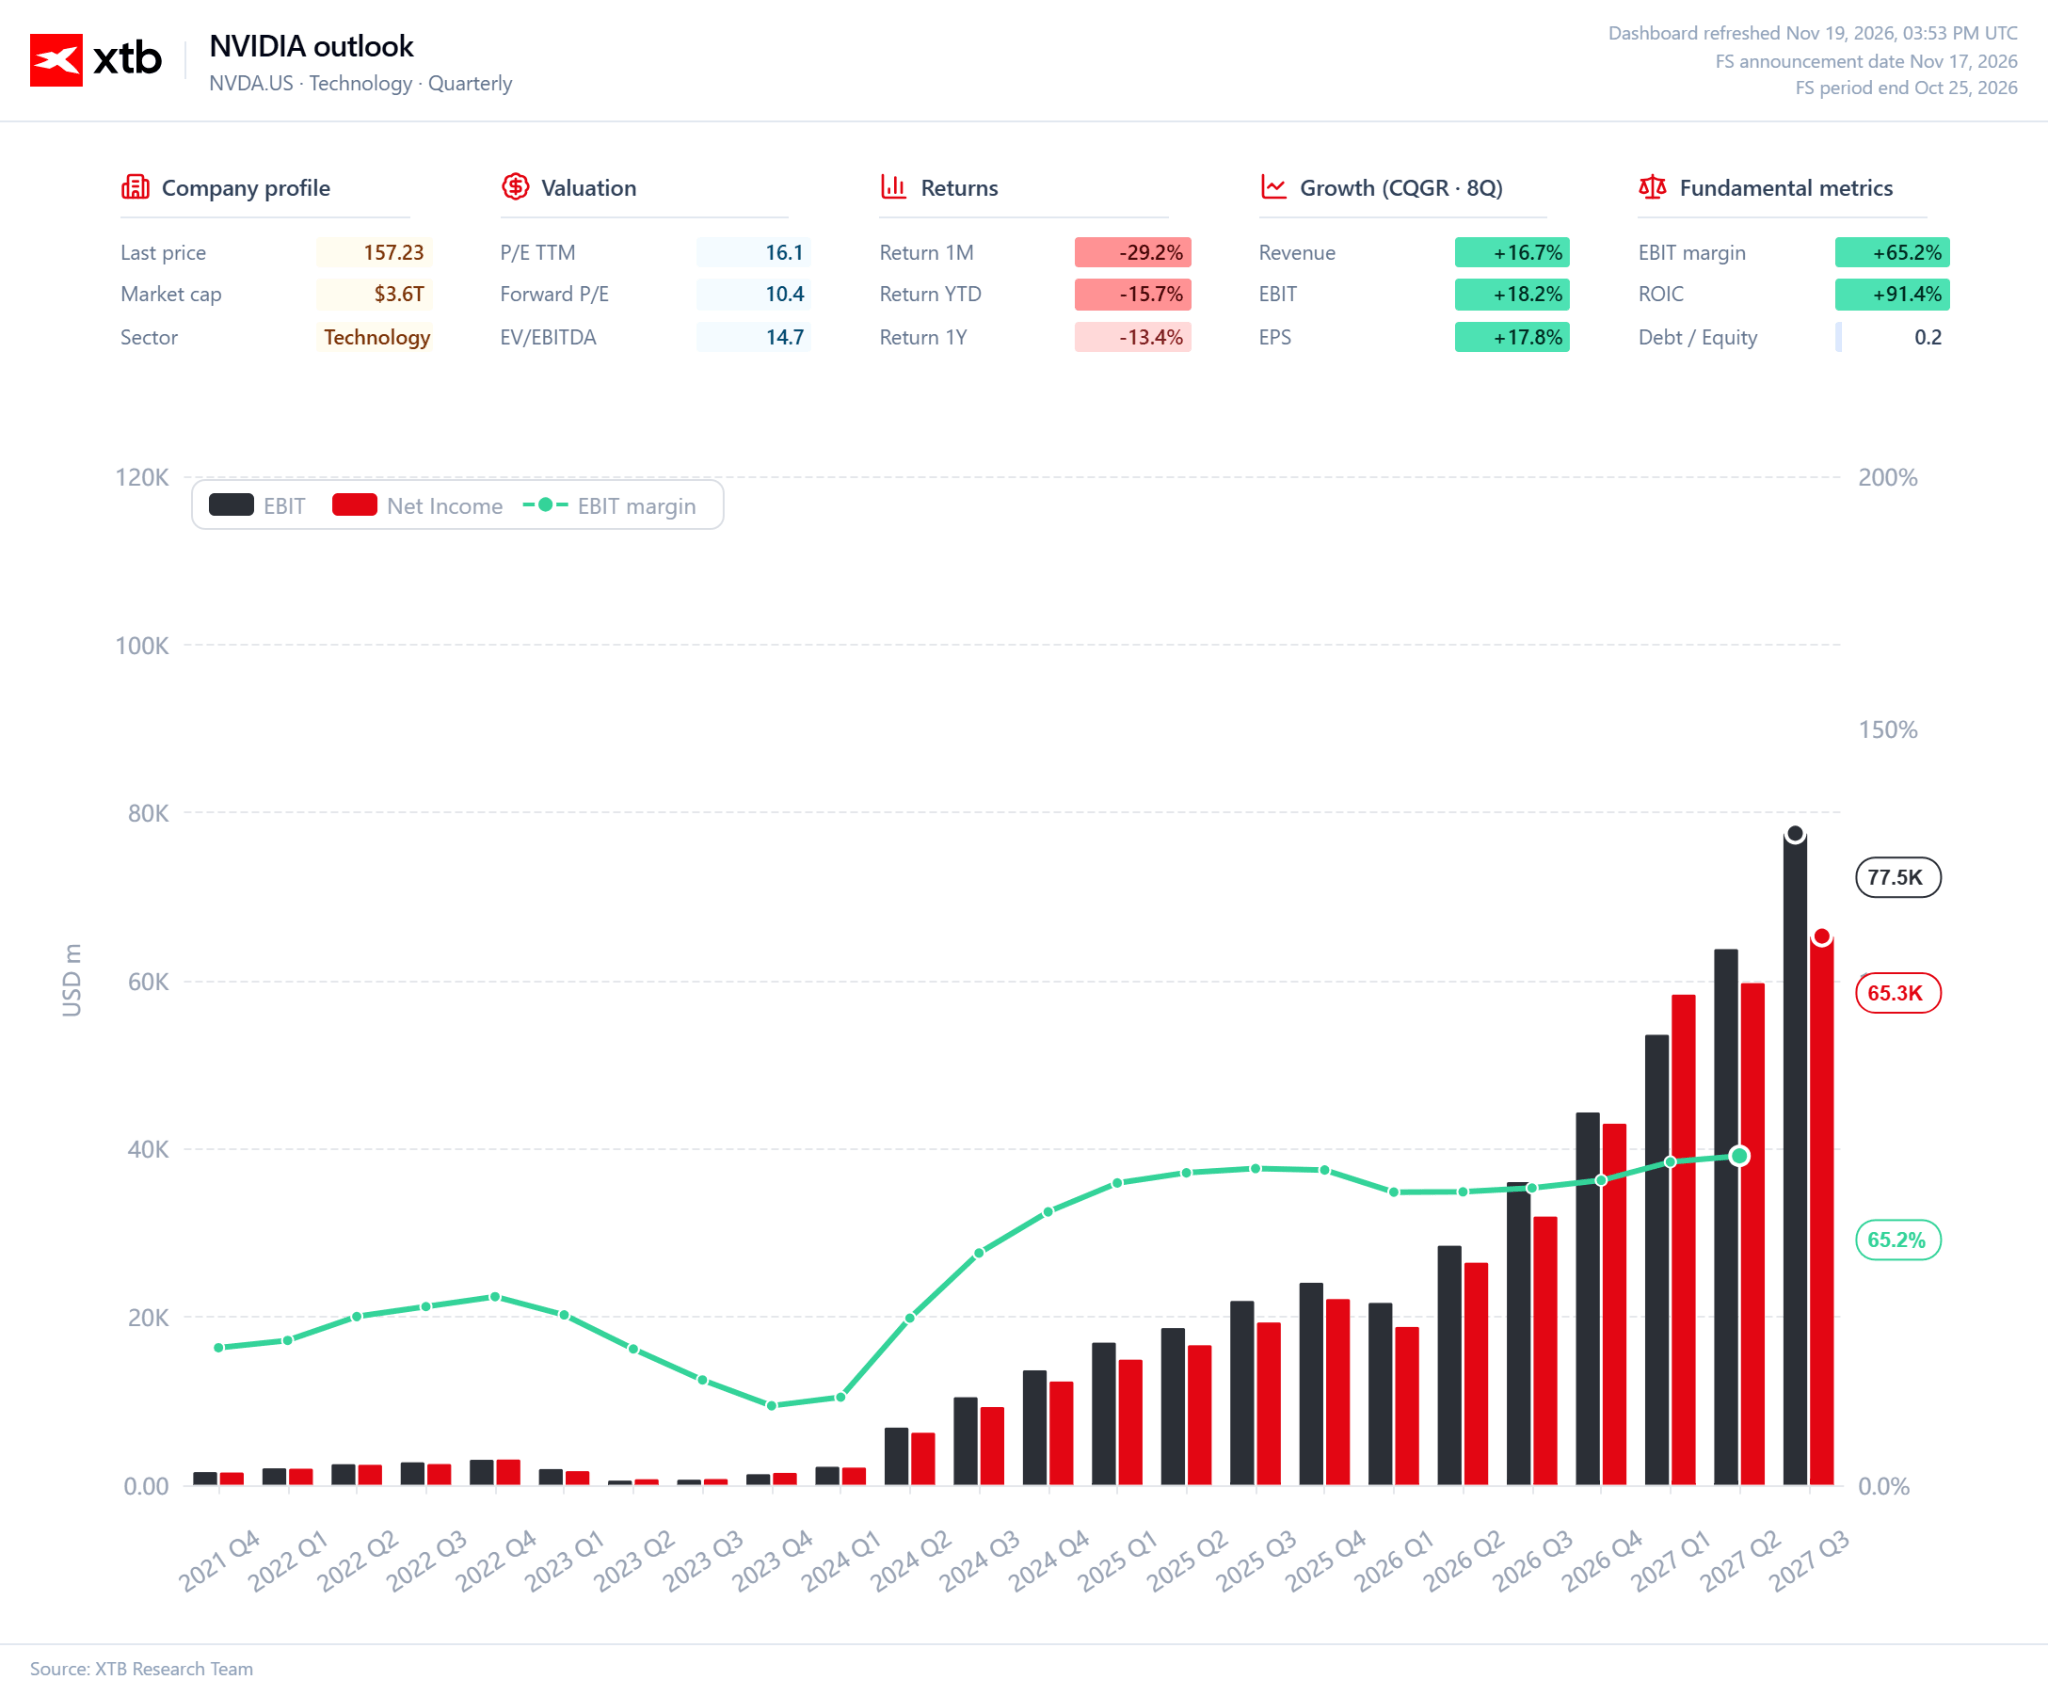
Skala wzrostu wymaga również coraz większych nakładów na rozwój. Wydatki na badania i rozwój wyniosły w trzecim kwartale 7,5 mld dolarów, wobec 4,7 mld dolarów rok wcześniej. Nie przeszkodziło to jednak spółce zwiększyć zysku operacyjnego ponad dwukrotnie. To ważna cecha modelu biznesowego NVIDIA: przedsiębiorstwo może intensywnie inwestować w kolejne generacje układów i platform obliczeniowych, nie rezygnując przy tym z bardzo wysokiej rentowności. Wydatki na rozwój rosną, ale przychody i zyski zwiększają się jeszcze szybciej.
Bilans także pokazuje przedsiębiorstwo dysponujące dużymi zasobami. Na koniec kwartału NVIDIA posiadała 29,1 mld dolarów gotówki oraz 24,4 mld dolarów rynkowych papierów dłużnych. Dług długoterminowy wynosił 32,4 mld dolarów. Nie oznacza to braku zobowiązań, ale skala zgromadzonych środków daje spółce znaczną elastyczność finansową. Może ona prowadzić kosztowny wyścig technologiczny, rozwijać kolejne platformy i reagować na zmiany rynkowe bez konieczności ciągłego sięgania po finansowanie zewnętrzne.
Najważniejszy wniosek z tych danych dotyczy jednak samego modelu wzrostu. NVIDIA osiągnęła skalę, przy której kolejne kwartały przynoszą dziesiątki miliardów dolarów dodatkowych przychodów, a firma nadal utrzymuje wysoką marżowość i generuje ogromną gotówkę. Jej przewaga nie wynika wyłącznie z popularności procesorów dla AI. Tworzy ją cały ekosystem technologiczny, obejmujący układy, oprogramowanie, sieci i kompletne platformy dla centrów danych. Taka pozycja utrudnia konkurentom przejęcie klientów i pozwala NVIDIA uczestniczyć w kolejnych etapach rozbudowy infrastruktury sztucznej inteligencji.
Oczywiście utrzymanie dotychczasowej dynamiki nie będzie łatwe. Baza przychodowa jest już ogromna, a oczekiwania wobec przyszłych wyników pozostają bardzo wysokie. Nie zmienia to faktu, że najnowsze sprawozdanie pokazuje firmę o wyjątkowej zdolności do skalowania. Jej biznes staje się coraz większy, bardziej dochodowy i generuje coraz więcej gotówki. To fundament, którego nie należy mylić z krótkoterminowymi wahaniami kursu akcji.
Sprawa Jensena Huanga. Problem większy niż zmiana prezesa
Odejście Jensena Huanga to dla NVIDIA znacznie poważniejsze wydarzenie niż zwykła zmiana na stanowisku prezesa. Przez 33 lata kierował rozwojem firmy, budował jej pozycję rynkową i przekonywał największych klientów do kolejnych generacji technologii. Jego wpływ wykraczał daleko poza zarządzanie codzienną działalnością. Huang stał się twarzą rewolucji AI, a jego wystąpienia i zapowiedzi produktów często kształtowały oczekiwania inwestorów wobec całego sektora. Nic więc dziwnego, że nagłe odejście tak silnie odbiło się na notowaniach spółki.
Okoliczności tej decyzji są wyjątkowo trudne dla NVIDIA. Sprawa dotyczy relacji pozamałżeńskich Huanga, w tym kontaktów z Alice Huang, byłą przedstawicielką jednego z partnerów biznesowych firmy. Pojawiły się również doniesienia o podejrzeniach amerykańskich służb dotyczących jej możliwych powiązań z chińskim wywiadem. Na tym etapie trzeba jednak oddzielić ustalone fakty od niepotwierdzonych informacji. Nie przedstawiono publicznych dowodów, że Alice Huang działała na rzecz chińskiego rządu ani że Jensen przekazywał jej poufne dane.
Z perspektywy akcjonariuszy sednem problemu nie jest sam skandal obyczajowy, lecz jego możliwe konsekwencje dla ładu korporacyjnego i wiarygodności kierownictwa. NVIDIA działa w sektorze o strategicznym znaczeniu dla bezpieczeństwa narodowego, a jej produkty podlegają ograniczeniom eksportowym. W takich warunkach podejrzenia dotyczące kontaktów z osobami mogącymi mieć powiązania z chińskimi służbami nabierają szczególnej wagi. Firma musi zmierzyć się z kryzysem reputacyjnym, a jednocześnie odpowiedzieć na pytania o nadzór nad najwyższym szczeblem zarządzania.
Niepewność pogłębia brak stałego następcy. Obowiązki tymczasowej CEO przejęła Colette Kress, wieloletnia dyrektor finansowa, doskonale znająca działalność firmy i jej sytuację finansową. Jej doświadczenie daje organizacji pewną stabilność w okresie przejściowym. Przejęcie pełnej roli Huanga będzie jednak znacznie trudniejsze niż samo prowadzenie bieżących operacji. Były prezes odpowiadał za strategiczny kierunek rozwoju, relacje z największymi klientami i prezentowanie wizji technologicznej NVIDIA. Znalezienie osoby łączącej wszystkie te kompetencje może zająć sporo czasu.
Rynek nie uznał zapewnień o niezakłóconej działalności za wystarczające. Nawet rekordowe wyniki kwartalne nie rozwiały obaw dotyczących przyszłości kierownictwa. Podczas rozmowy z analitykami po publikacji raportu zabrakło przekonujących odpowiedzi na pytania związane z odejściem Huanga, a spółka wciąż nie przedstawiła docelowego rozwiązania w sprawie sukcesji. W najbliższych miesiącach uwaga inwestorów skupi się więc na tym, czy nowemu kierownictwu uda się utrzymać zaufanie pracowników, klientów i partnerów biznesowych.
NVIDIA nadal fundamentem hossy AI
Zamieszanie wokół kierownictwa nie zmienia pozycji NVIDIA jako jednego z głównych dostawców infrastruktury dla rynku sztucznej inteligencji. Firma rozwija kolejne generacje rozwiązań obliczeniowych, a rozpoczęcie wysyłek systemów Vera Rubin ma pomóc jej utrzymać przewagę wśród klientów rozbudowujących centra danych. Jej siła wynika nie tylko z wydajności układów, lecz także z ekosystemu obejmującego oprogramowanie, sieci i kompletne platformy obliczeniowe. Dla klientów oznacza to możliwość korzystania z rozwiązań zaprojektowanych do wspólnej pracy, a zmiana dostawcy wiązałaby się z kosztownym dostosowaniem całej infrastruktury.
Przewaga ta będzie jednak wystawiana na coraz większą próbę. AMD rozwija własne procesory, a najwięksi dostawcy chmury projektują układy dopasowane do swoich potrzeb. Równie istotna jest opłacalność inwestycji w AI. Microsoft, Alphabet i Amazon przeznaczają ogromne środki na centra danych, ale jeśli wydatki nie przyniosą oczekiwanych przychodów, mogą ograniczyć tempo dalszej rozbudowy. Dodatkowe bariery stanowią dostępność energii, możliwości uruchamiania nowych instalacji i ograniczenia eksportowe.
Wysoka jakość biznesu nie przesądza również o atrakcyjności akcji. Rekordowe wyniki i imponująca rentowność mogą być już w dużej mierze uwzględnione w cenie, a utrzymanie dotychczasowego tempa wzrostu będzie coraz trudniejsze przy obecnej skali działalności. Inwestorzy muszą też ocenić konsekwencje odejścia Jensena Huanga. Jego następca będzie odpowiadał za kontynuację strategii i utrzymanie relacji z kluczowymi klientami, które przez lata stanowiły jeden z filarów sukcesu firmy.
NVIDIA wciąż korzysta z ogromnego popytu na infrastrukturę AI i dysponuje technologicznymi oraz finansowymi atutami, które trudno szybko odtworzyć konkurencji. Przed spółką stoi jednak podwójne wyzwanie: utrzymanie przewagi w coraz bardziej konkurencyjnym otoczeniu oraz przeprowadzenie zmiany przywództwa bez zakłócenia dotychczasowego rozwoju. Dla inwestorów oznacza to konieczność spojrzenia nie tylko na perspektywy całego rynku sztucznej inteligencji, ale również na wycenę, która powinna uwzględniać zarówno potencjał wzrostu, jak i nowe źródła ryzyka. Nawet wyjątkowo silna firma nie musi być atrakcyjną inwestycją przy każdej cenie.
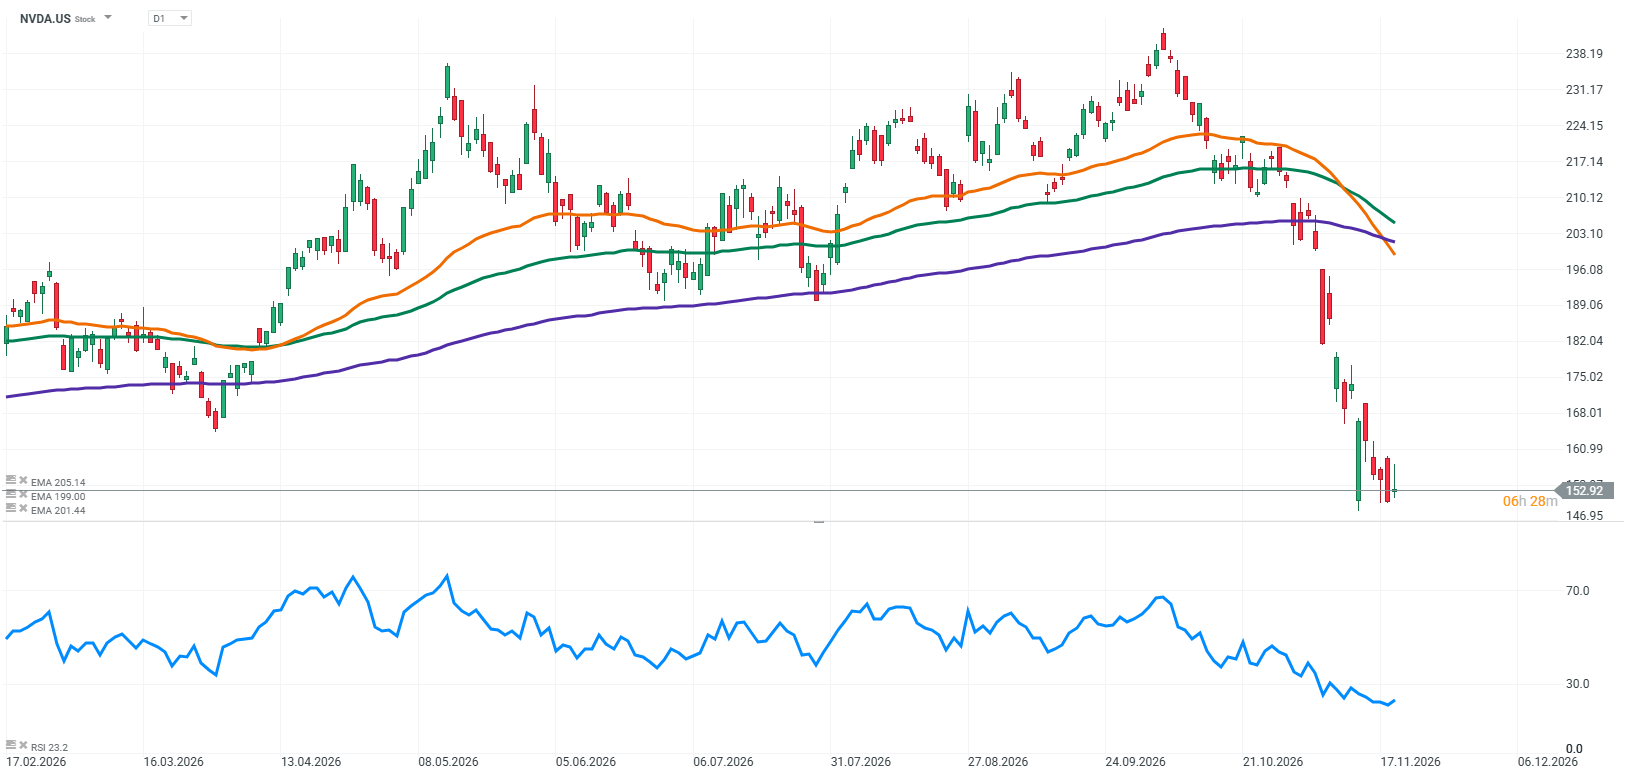
Źródło: XTB Research


Czarne chmury gromadzą się nad AMD. W tle chińskie powiązania spółki


Anthropic debiutuje na giełdzie. Od wielkich obietnic do wielkich pieniędzy!
Anthropic debiutuje powyżej 110 USD


US Open: Rekordowy debiut Anthropic przywraca optymizm na Wall Street
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.