


TSMC ponownie wita na pokładzie „Spółki tygodnia” i tym razem trudno o bardziej zasłużony wybór. Tajwański producent półprzewodników notuje rekordowe wyniki, a popyt na układy do sztucznej inteligencji napędza jego biznes w tempie, które robi wrażenie nawet na tle całej branży technologicznej. Za sukcesem spółki stoi wyjątkowa pozycja w łańcuchu dostaw. Nvidia, AMD czy Apple mogą projektować coraz bardziej zaawansowane układy, ale ich produkcja na odpowiednią skalę wymaga technologii i możliwości, które posiada zaledwie garstka firm na świecie. TSMC jest jedną z nich, a jej znaczenie dla rozwoju AI trudno przecenić.
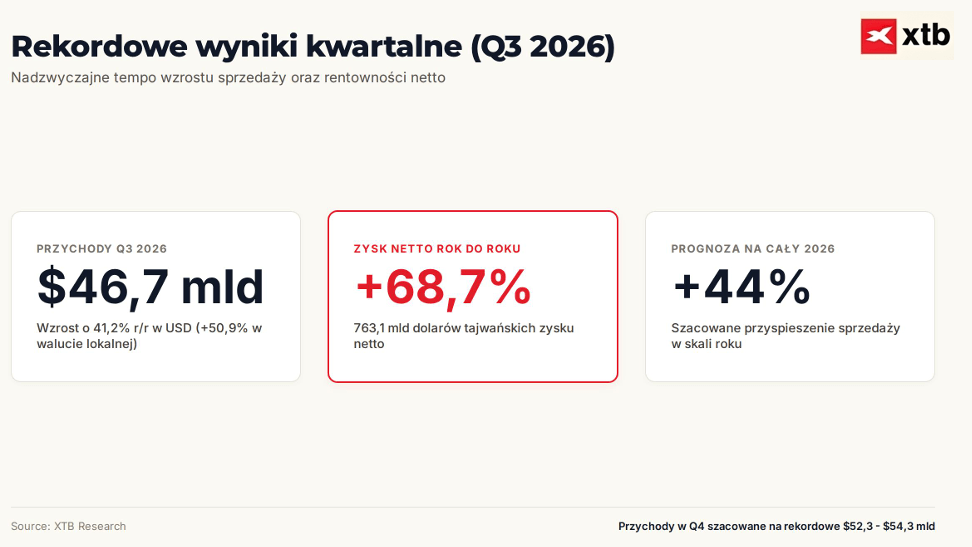
Wyniki finansowe potwierdzają siłę obecnego popytu. W trzecim kwartale 2026 roku przychody TSMC wyniosły 46,72 mld dolarów, a zysk netto wzrósł o 68,7% rok do roku. Zarząd oczekuje dalszego wzrostu sprzedaży w kolejnym kwartale, a prognoza na cały 2026 rok zakłada zwiększenie przychodów o około 44% w ujęciu dolarowym.
Za rekordowymi wynikami kryje się jednak znacznie więcej niż sam boom na sztuczną inteligencję. TSMC musi rozwijać kolejne generacje technologii produkcji, budować nowe fabryki i ponosić coraz większe nakłady inwestycyjne, aby sprostać oczekiwaniom klientów. Jednocześnie spółka działa w otoczeniu napięć między Stanami Zjednoczonymi a Chinami, a jej perspektywy pozostają powiązane z gotowością największych firm technologicznych do dalszego zwiększania wydatków na infrastrukturę AI.
TSMC ma dziś wyjątkowo silną pozycję, ale jej utrzymanie nie jest automatyczne. Przewaga technologiczna musi iść w parze z efektywną produkcją, odpowiednio zaplanowanymi inwestycjami i popytem, który uzasadni ich skalę. To właśnie te czynniki będą decydować o tym, czy obecne rekordy staną się podstawą dalszego wzrostu.
Rozdział 1. Model biznesowy TSMC, czyli przewaga po stronie produkcji
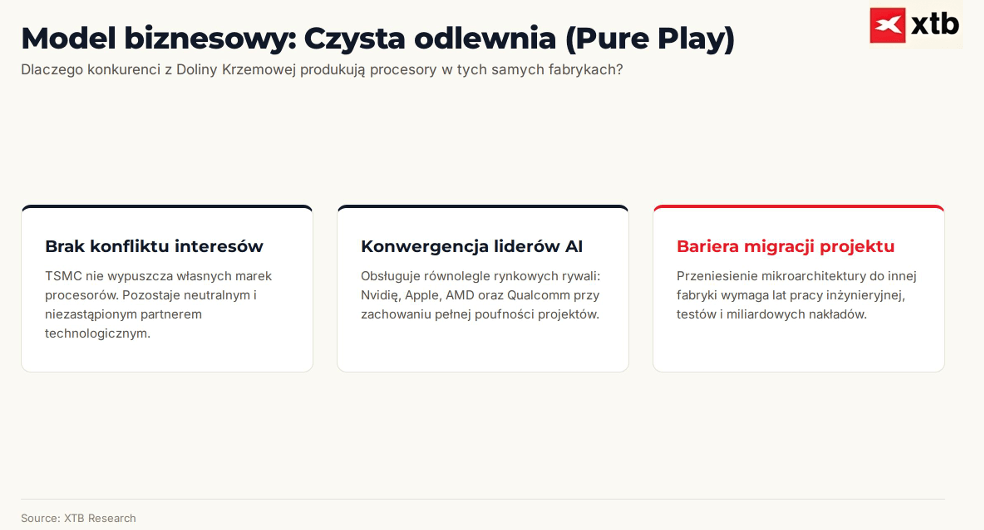
TSMC zajmuje wyjątkową pozycję w branży półprzewodników, działając w modelu pure play foundry. Oznacza to, że zamiast projektować własne procesory sprzedawane pod marką spółki, koncentruje się na produkcji układów opracowanych przez klientów. Wśród nich znajdują się najwięksi gracze rynku technologicznego, tacy jak Nvidia, AMD czy Apple. Dzięki temu TSMC może obsługiwać firmy konkurujące ze sobą na rynku końcowych produktów, pozostając kluczowym dostawcą technologii i mocy produkcyjnych dla całej branży.
Jej przewaga wynika przede wszystkim z wieloletniego doświadczenia, zaawansowanych procesów technologicznych i zdolności do produkcji układów na ogromną skalę przy zachowaniu wysokiej jakości. Wytwarzanie coraz mniejszych i bardziej złożonych chipów wymaga nie tylko kosztownego sprzętu, lecz także wiedzy pozwalającej uzyskać odpowiednio dużą liczbę sprawnych układów z każdej płytki krzemowej. Tego rodzaju kompetencje buduje się latami, co utrudnia konkurentom szybkie odtworzenie możliwości TSMC.
Coraz większą rolę odgrywa również zaawansowane pakowanie, które umożliwia łączenie procesorów, pamięci i innych komponentów w jeden wydajny system. Ma to szczególne znaczenie w przypadku infrastruktury sztucznej inteligencji, gdzie o wydajności decyduje nie tylko moc obliczeniowa pojedynczego układu, ale także szybkość komunikacji między jego elementami. Dzięki rozwojowi tych technologii TSMC oferuje klientom znacznie więcej niż samą produkcję chipów.
Istotnym atutem spółki jest także koszt i czas potrzebny na zmianę producenta. Przeniesienie zaawansowanego projektu do innej fabryki wymaga dodatkowych prac inżynieryjnych, testów i walidacji, dlatego klienci nie mogą łatwo zastąpić TSMC alternatywnym dostawcą. Wzmacnia to długoterminowe relacje biznesowe i zwiększa znaczenie spółki w globalnym łańcuchu dostaw.
Model ten ma jednak swoją cenę. Utrzymanie przewagi technologicznej wymaga nieustannych inwestycji w fabryki, urządzenia i rozwój kolejnych generacji procesów produkcyjnych. TSMC musi więc nie tylko wyprzedzać konkurencję, ale również trafnie przewidywać przyszły popyt, aby nowe moce produkcyjne przynosiły odpowiedni zwrot z zainwestowanego kapitału.
Rozdział 2. Wyniki finansowe TSMC, rekordy i coraz większe inwestycje
Najnowsze wyniki TSMC pokazują, jak mocno spółka korzysta na rosnącym zapotrzebowaniu na infrastrukturę sztucznej inteligencji. W trzecim kwartale 2026 roku przychody wyniosły 46,72 mld dolarów, co oznacza wzrost o 41,2% rok do roku w przeliczeniu na amerykańską walutę. W dolarach tajwańskich dynamika była jeszcze wyższa i sięgnęła 50,9%. Zysk netto wzrósł o 68,7%, do 763,06 mld dolarów tajwańskich. TSMC nie tylko sprzedaje więcej, ale też przekłada rosnącą skalę działalności na znacznie wyższe zyski.
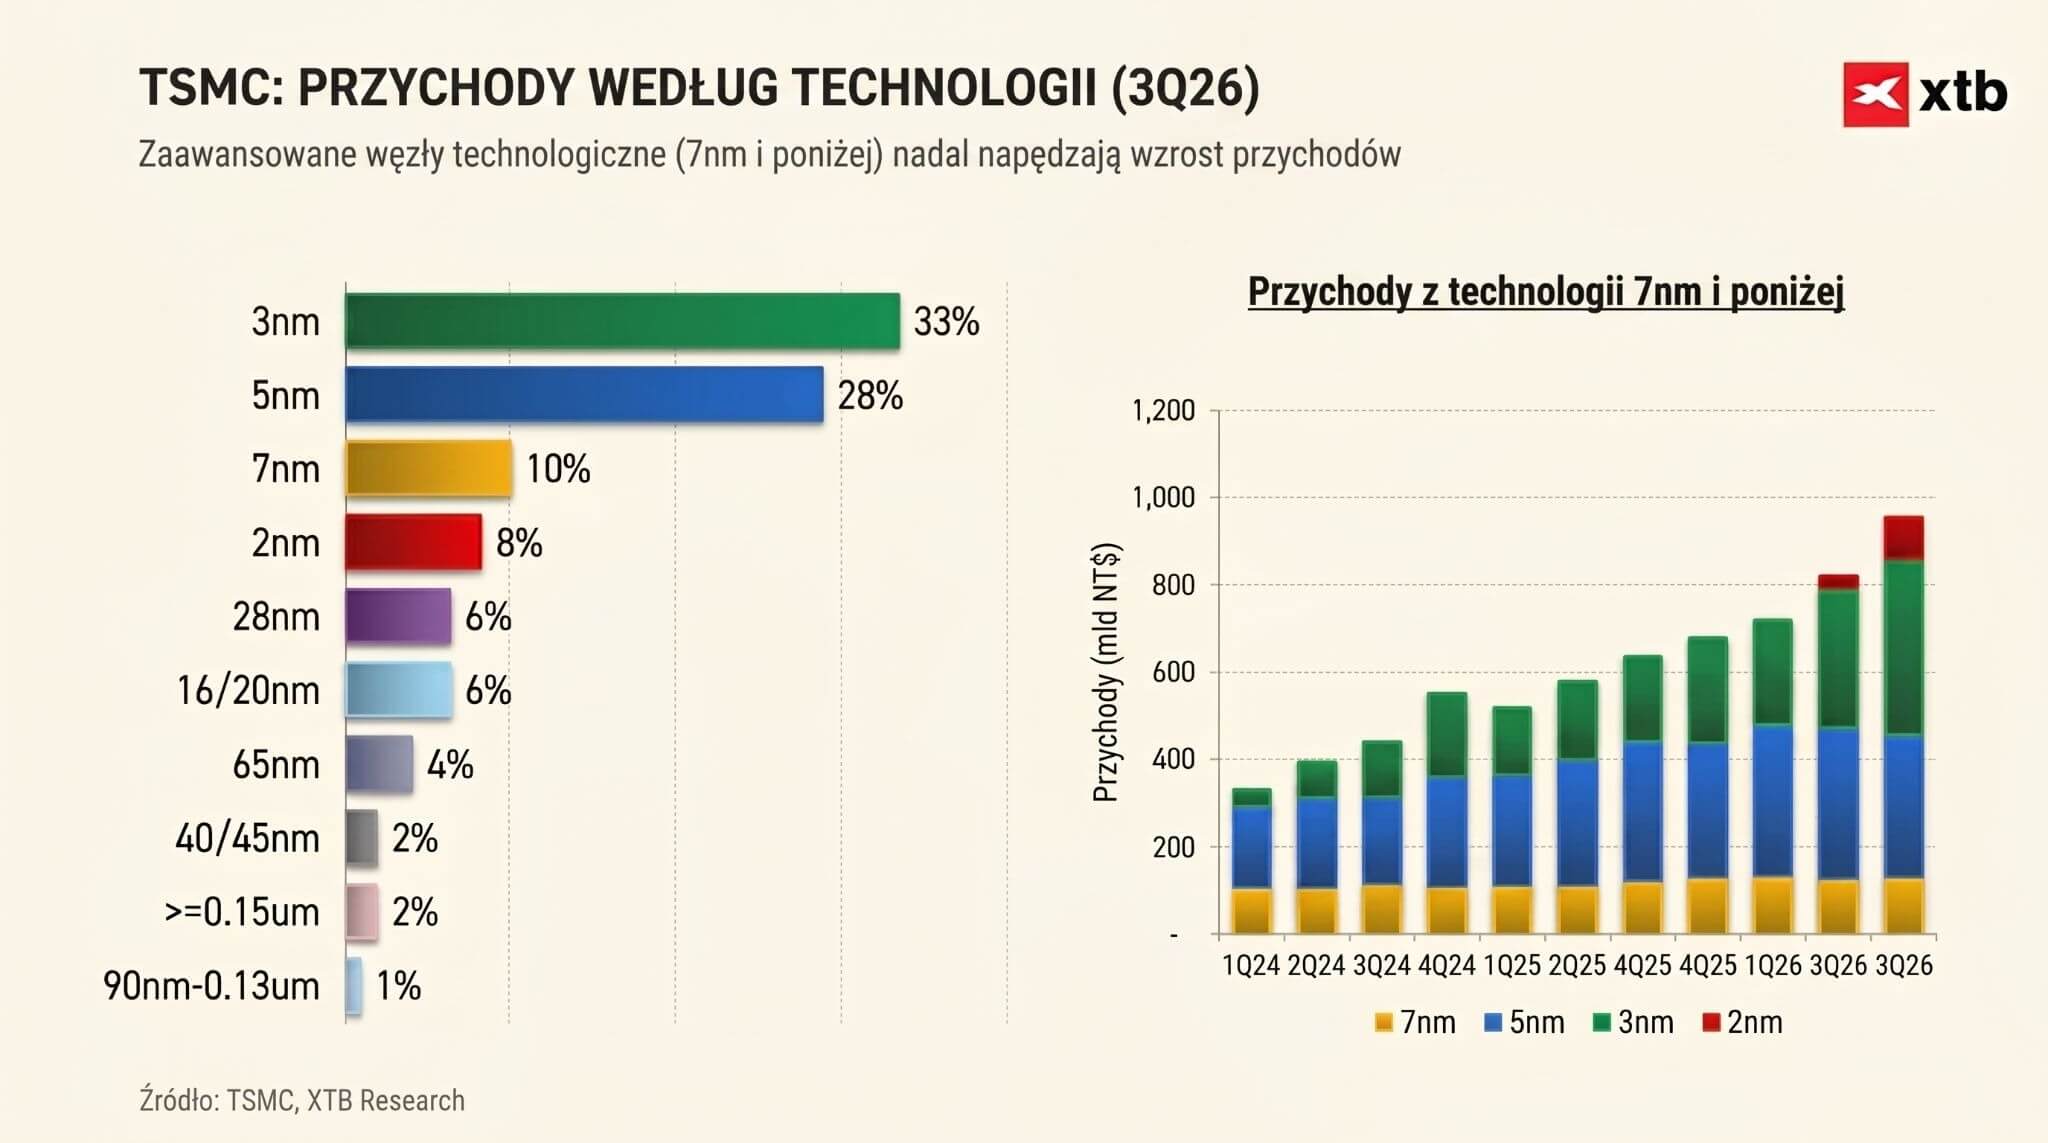
Struktura sprzedaży dobrze pokazuje, skąd bierze się ten wzrost. W trzecim kwartale układy dla obliczeń o wysokiej wydajności, obejmujące między innymi rozwiązania wykorzystywane w sztucznej inteligencji, odpowiadały za 68% przychodów spółki. Technologie 7 nm i bardziej zaawansowane stanowiły 79% przychodów z produkcji płytek krzemowych. Sam proces 3 nm odpowiadał za 33%, a nowa technologia 2 nm dołożyła kolejne 8%. TSMC coraz mocniej opiera więc działalność na najbardziej zaawansowanej produkcji, gdzie znaczenie mają nie tylko wolumeny, lecz także trudność technologiczna i możliwości konkurencji.
Mocny wzrost sprzedaży przełożył się na wysoką rentowność. Marża brutto wyniosła 66,4%, a marża operacyjna 58,7%. Oznacza to, że po uwzględnieniu kosztów produkcji i działalności operacyjnej spółka zachowuje bardzo dużą część przychodów. Marża netto sięgnęła 51,1%, co przekłada się na ponad 51 centów zysku netto z każdego dolara sprzedaży. To wyjątkowo wysoki poziom jak na firmę prowadzącą kapitałochłonną działalność przemysłową.
Nie wszystkie wskaźniki poprawiły się jednak względem poprzedniego kwartału. Marża brutto spadła z 67,7% do 66,4%, a operacyjna z 60,3% do 58,7%. TSMC wskazuje przede wszystkim na koszty związane z uruchamianiem produkcji w technologii 2 nm. Na początku wdrażania nowego procesu fabryki ponoszą wysokie koszty, zanim produkcja osiągnie docelową skalę i wydajność. Podobny wpływ mają zakłady poza Tajwanem, których koszty są obecnie wyższe niż w krajowej bazie produkcyjnej.
Na razie nie podważa to obrazu bardzo rentownego biznesu, ale przypomina, że utrzymanie przewagi technologicznej wymaga ponoszenia realnych kosztów. TSMC musi równocześnie obsługiwać bieżące zamówienia i przygotowywać się do kolejnych generacji układów. Wysokie marże dają jej przestrzeń do finansowania tego rozwoju, lecz ich utrzymanie będzie zależeć między innymi od tempa zwiększania produkcji i kontroli kosztów nowych fabryk.
Perspektywy na koniec roku pozostają mocne. Spółka prognozuje przychody w czwartym kwartale na poziomie od 52,3 do 54,3 mld dolarów, co w połowie przedziału oznacza wzrost o około 58% rok do roku. Zarząd zakłada również, że przychody za cały 2026 rok wzrosną o około 44% w dolarach amerykańskich. Nie jest to już wyłącznie efekt porównania z niską bazą. Prognoza wskazuje, że popyt na zaawansowane układy pozostaje na tyle silny, by napędzać dalszy wzrost sprzedaży.
Z drugiej strony skala planowanych inwestycji jest ogromna. TSMC przewiduje, że nakłady kapitałowe w 2026 roku wyniosą od 60 do 64 mld dolarów. Środki te są potrzebne do rozbudowy mocy produkcyjnych, wdrażania nowych technologii i zwiększania dostępności zaawansowanego pakowania. Zarząd zapowiada także, że łączne nakłady w latach 2026–2028 będą wyraźnie wyższe niż w poprzednich trzech latach.
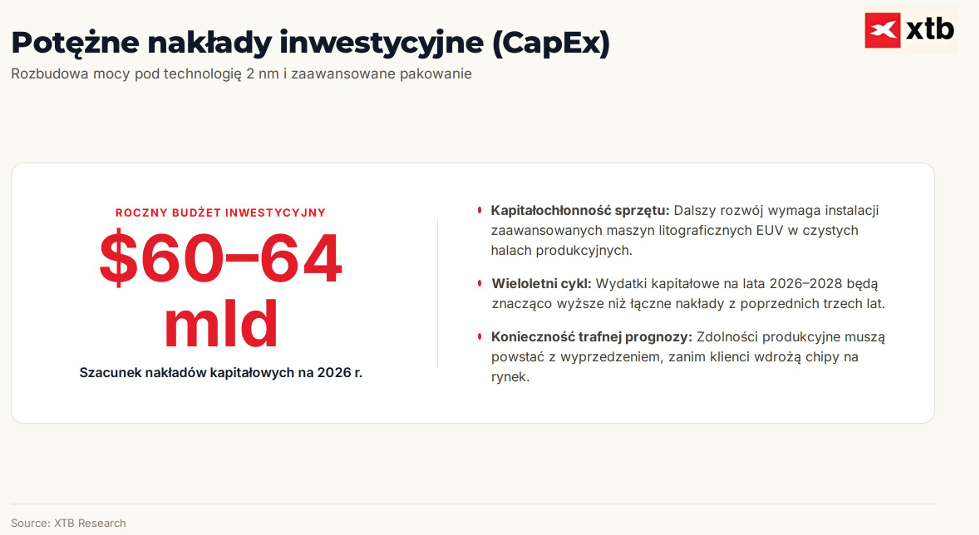
To istotna różnica między TSMC a firmami technologicznymi, które mogą zwiększać sprzedaż przede wszystkim dzięki oprogramowaniu lub usługom. W przypadku tajwańskiego producenta dalszy wzrost wymaga fabryk, kosztownych urządzeń i wielu lat przygotowań. Inwestycje trzeba planować z wyprzedzeniem, zanim spółka uzyska przychody z nowych mocy produkcyjnych. Jeśli popyt utrzyma się na wysokim poziomie, poniesione nakłady mogą umocnić jej przewagę. Jeżeli jednak zapotrzebowanie okaże się niższe od oczekiwań, wysokie koszty rozbudowy mogą zacząć ciążyć na rentowności.
Obecne wyniki dają TSMC mocną pozycję do dalszego rozwoju. Spółka zwiększa przychody, generuje wysokie zyski i korzysta z popytu na najbardziej zaawansowane układy. Jednocześnie wchodzi w okres wyjątkowo dużych inwestycji, a pierwsze oznaki presji na marże już są widoczne. Dlatego przy ocenie kolejnych kwartałów równie ważne jak tempo wzrostu sprzedaży będzie to, czy nowe fabryki i technologie zaczną przynosić oczekiwane efekty.
3. Trendy na kolejne lata. TSMC przygotowuje się na następną falę wzrostu
Długoterminowy potencjał TSMC opiera się na trzech filarach: rozwoju procesu 2 nm, zaawansowanym pakowaniu układów oraz rozbudowie globalnej sieci fabryk. Wszystkie mają pomóc spółce wykorzystać rosnący popyt na półprzewodniki, szczególnie te wykorzystywane w infrastrukturze AI.
Pierwszym z nich jest technologia N2, której masowa produkcja ruszyła pod koniec 2025 roku. W trzecim kwartale 2026 roku odpowiadała już za 8% przychodów z produkcji wafli, wobec 3% kwartał wcześniej. TSMC planuje ponad dwukrotnie zwiększyć jej roczne moce produkcyjne w 2027 roku. Nowy proces może poprawić wydajność energetyczną układów, choć jego wdrażanie wiąże się z wysokimi kosztami i krótkoterminową presją na marże.
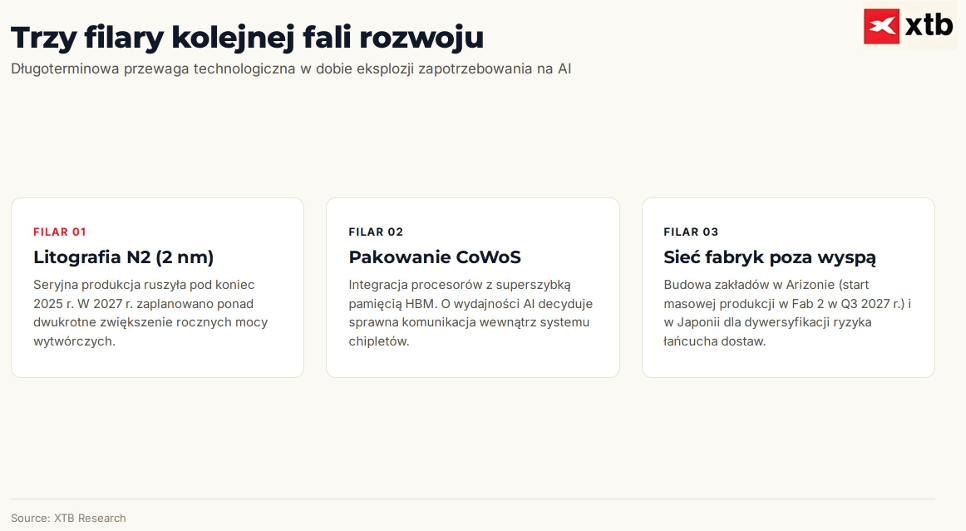
Drugim filarem jest zaawansowane pakowanie, między innymi technologia CoWoS, pozwalająca łączyć procesory z pamięcią o wysokiej przepustowości. Wraz ze wzrostem złożoności akceleratorów AI rośnie znaczenie nie tylko samej produkcji chipów, lecz także efektywnej integracji całych systemów. To dodatkowo wzmacnia pozycję TSMC w łańcuchu dostaw.
Spółka rozbudowuje również fabryki poza Tajwanem, między innymi w Stanach Zjednoczonych i Japonii. Drugi zakład w Arizonie ma według planów rozpocząć masową produkcję w trzecim kwartale 2027 roku. Dywersyfikacja geograficzna może zwiększyć bezpieczeństwo dostaw, ale oznacza również wyższe koszty. Zagraniczne fabryki mogą w kolejnych latach obniżać marżę brutto grupy o około 3–4 pkt proc.
Skala tych przedsięwzięć znajduje odzwierciedlenie w planowanych nakładach kapitałowych na 2026 rok, wynoszących 60–64 mld dolarów. Inwestycje mogą umocnić przewagę technologiczną TSMC i przygotować ją na dalszy wzrost rynku AI, ale zwiększają też ryzyko, jeśli popyt okaże się słabszy od oczekiwań. Ostatecznie kluczowe będzie nie tylko tempo rozwoju technologii, lecz także to, czy przychody z nowych mocy produkcyjnych uzasadnią poniesione koszty.
4. Ryzyko chińskie. Geopolityka, której nie da się łatwo wycenić
Jednym z największych zagrożeń dla TSMC pozostają napięcia wokół Tajwanu i rywalizacja technologiczna między Chinami a Stanami Zjednoczonymi. Spółka odgrywa kluczową rolę w globalnym łańcuchu dostaw półprzewodników, dlatego ewentualny konflikt zbrojny lub blokada wyspy mogłyby sparaliżować nie tylko jej działalność, lecz także znaczną część światowej branży technologicznej.
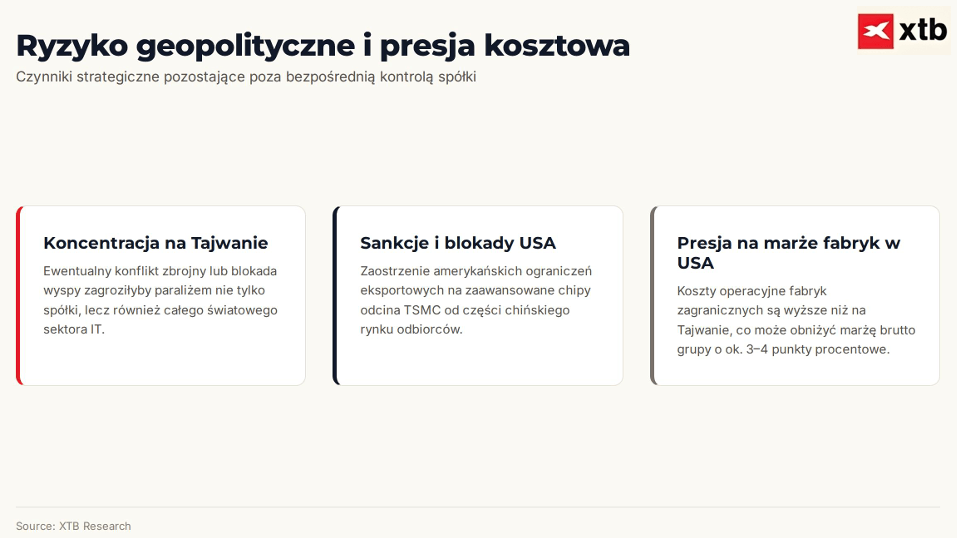
Ryzyka tego nie da się szybko wyeliminować poprzez przenoszenie produkcji za granicę. Budowa fabryk wymaga lat, ogromnego kapitału i dostępu do specjalistycznych technologii. TSMC rozwija zakłady między innymi w Stanach Zjednoczonych i Japonii, jednak większość jej najbardziej zaawansowanych mocy produkcyjnych nadal koncentruje się na Tajwanie.
Dodatkowym wyzwaniem są amerykańskie ograniczenia eksportowe dotyczące zaawansowanych chipów i technologii wykorzystywanych w ich produkcji. Dalsze zaostrzenie przepisów mogłoby ograniczyć możliwości prowadzenia działalności na rynku chińskim, zwiększyć koszty operacyjne i pogłębić podział globalnego rynku półprzewodników.
Dla inwestorów oznacza to ryzyko, którego nie można oceniać wyłącznie na podstawie wyników finansowych. TSMC może nadal zwiększać przychody i utrzymywać przewagę technologiczną, ale jej działalność pozostaje uzależniona od sytuacji geopolitycznej, na którą spółka ma ograniczony wpływ.
5. Ryzyko AI. Czy inwestycje przyniosą oczekiwany zwrot?
Drugim istotnym zagrożeniem jest możliwość, że obecne tempo inwestycji w sztuczną inteligencję okaże się trudne do utrzymania. Najwięksi dostawcy chmury i operatorzy centrów danych przeznaczają ogromne środki na infrastrukturę obliczeniową, napędzając popyt na zaawansowane układy produkowane przez TSMC. Nie ma jednak pewności, czy przyszłe przychody z AI uzasadnią skalę tych wydatków.
W październiku 2026 roku Gartner oszacował, że ponad 3,5 bln dolarów wydatków na infrastrukturę AI może być zagrożone odpisami do końca 2030 roku. Według przedstawionego scenariusza osiągnięcie oczekiwanego zwrotu wymagałoby około 8,5 bln dolarów skumulowanych przychodów, podczas gdy przychody przypisywane AI mogą wynieść najwyżej około 3,6 bln dolarów. Nie jest to prognoza przesądzająca o przyszłych stratach, lecz sygnał, że rentowność obecnego boomu pozostaje niepewna.
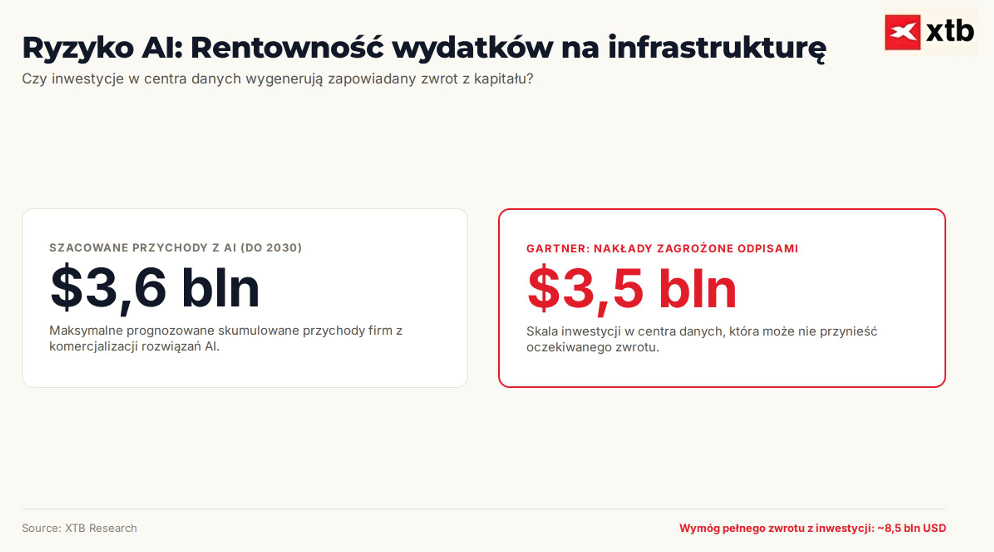
Gdyby firmy technologiczne zaczęły ograniczać wydatki, TSMC mogłaby odczuć spowolnienie zamówień na zaawansowane procesory i akceleratory. Problem polega na tym, że spółka planuje inwestycje w fabryki i nowe procesy z wieloletnim wyprzedzeniem. W przypadku osłabienia popytu musiałaby więc mierzyć się z wysokimi kosztami i ryzykiem niewykorzystania części dostępnych mocy produkcyjnych.
Nie oznacza to, że rozwój AI straci dynamikę. Technologia znajduje kolejne zastosowania, a najwięksi gracze dysponują znacznymi zasobami finansowymi. Kluczowe będzie jednak to, czy wzrost wykorzystania AI przełoży się na przychody wystarczające do uzasadnienia dalszych inwestycji.
Dla TSMC zagrożeniem nie jest sam rozwój sztucznej inteligencji, lecz możliwość, że oczekiwania rynku okażą się zbyt wysokie. Dlatego warto obserwować nie tylko wzrost sprzedaży chipów, ale również wydatki największych klientów, rentowność usług AI i tempo rozbudowy centrów danych. Nawet technologiczny lider nie jest odporny na korektę inwestycyjną w całej branży.
6. Technologiczny lider z wysokimi ambicjami i realnymi ryzykami
TSMC pozostaje jednym z najważniejszych beneficjentów rozwoju sztucznej inteligencji. Przewaga technologiczna, współpraca z największymi firmami branży i rosnące zapotrzebowanie na zaawansowane układy dają spółce solidne podstawy do dalszego wzrostu. Rekordowe wyniki finansowe pokazują, że nie jest to wyłącznie obietnica przyszłych zysków, lecz trend, który już przekłada się na przychody i rentowność.
Jednocześnie skala planowanych inwestycji, wysokie koszty rozwoju nowych technologii oraz napięcia wokół Tajwanu sprawiają, że TSMC nie jest pozbawiona istotnych zagrożeń. Dodatkowym znakiem zapytania pozostaje trwałość boomu na AI i to, czy wydatki na infrastrukturę przełożą się na odpowiednio wysokie przychody.
Dla inwestorów najważniejsze będzie więc obserwowanie, czy spółka utrzyma przewagę technologiczną, wysokie marże i tempo wzrostu uzasadniające rosnące nakłady kapitałowe. TSMC ma wyjątkowo silną pozycję w globalnym łańcuchu dostaw, ale nawet najlepsza firma nie musi być atrakcyjną inwestycją przy każdej wycenie. Ostateczna ocena zależy nie tylko od jakości biznesu, lecz także od ceny, jaką inwestor musi zapłacić za jego przyszły wzrost.
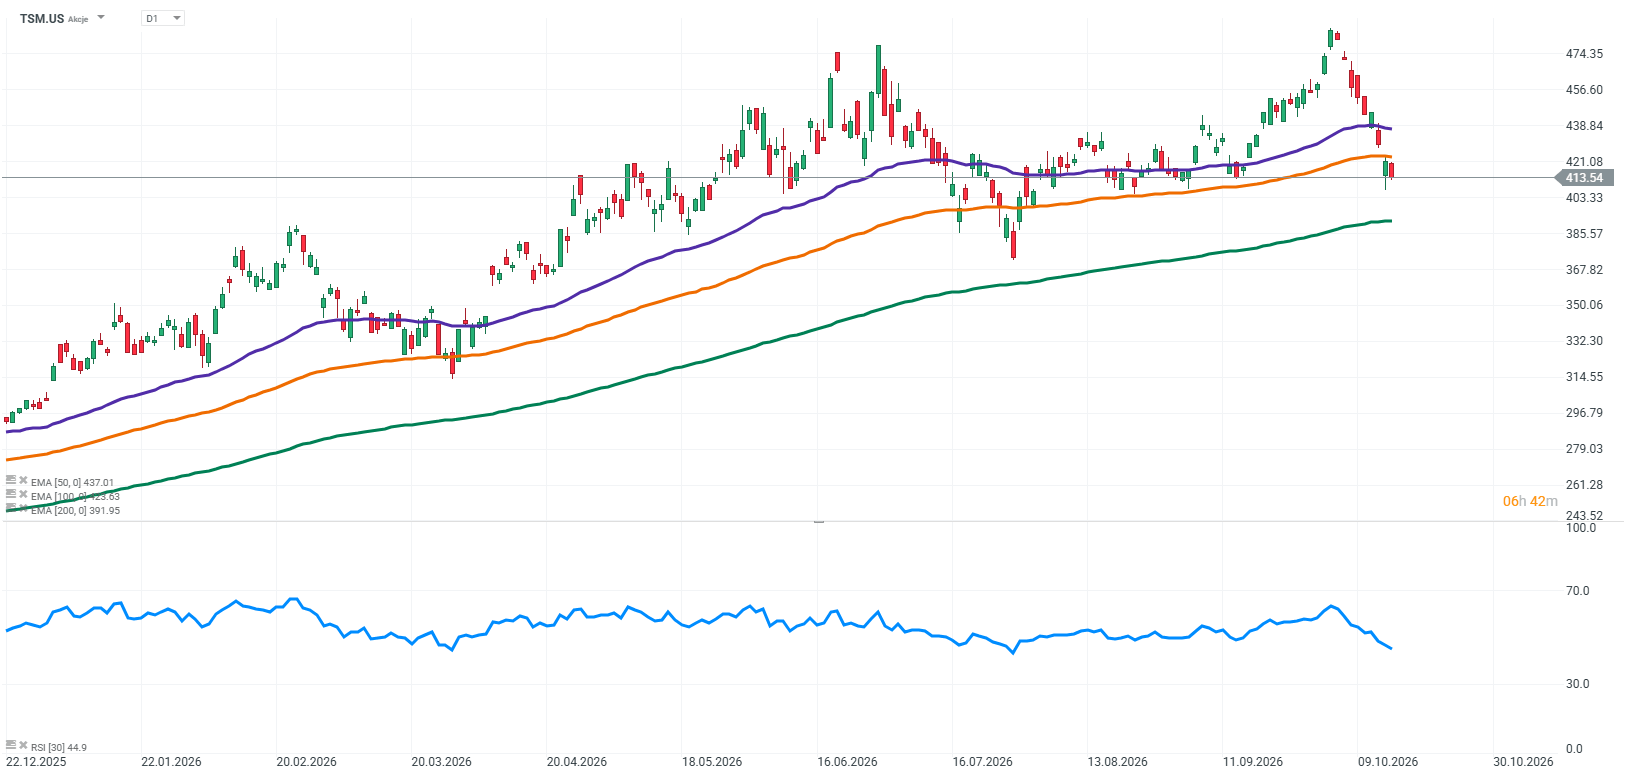
Źródło: XTB Research

Przegląd rynkowy: Indeksy w Europie odbijają 🔼 Pozytywne nastroje wrócą na dobre?


TSMC rozmawia z Muskiem o Terafab.

PULS GPW: Pepco i Allegro napędza płytkie odbicie na WIG20


US Open: Nasdaq 100 pogłębia spadki 🚩Akcje AI pod presją, CoreWeave traci 8%
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.