


Supermicro mocno podniosło prognozę przychodów za pierwszy kwartał roku obrotowego 2027. Firma szacuje, że od lipca do września wygenerowała 18,5–19,5 mld dolarów sprzedaży, choć wcześniej zakładała 14,5–15,5 mld dolarów. Analitycy spodziewali się średnio około 15,2 mld dolarów. Skala różnicy jest na tyle duża, że trudno sprowadzić tę wiadomość do zwykłego pobicia prognoz.
Spółka tłumaczy zmianę większym popytem na platformy sztucznej inteligencji. Supermicro dostarcza kompletne systemy serwerowe wykorzystywane w centrach danych, a więc sprzęt potrzebny do uruchamiania i rozbudowy infrastruktury obliczeniowej. Gdy najwięksi dostawcy usług technologicznych zwiększają wydatki na AI, korzyści trafiają nie tylko do producentów układów, takich jak Nvidia, ale również do firm, które integrują procesory, pamięć, zasilanie i chłodzenie w gotowe rozwiązania.
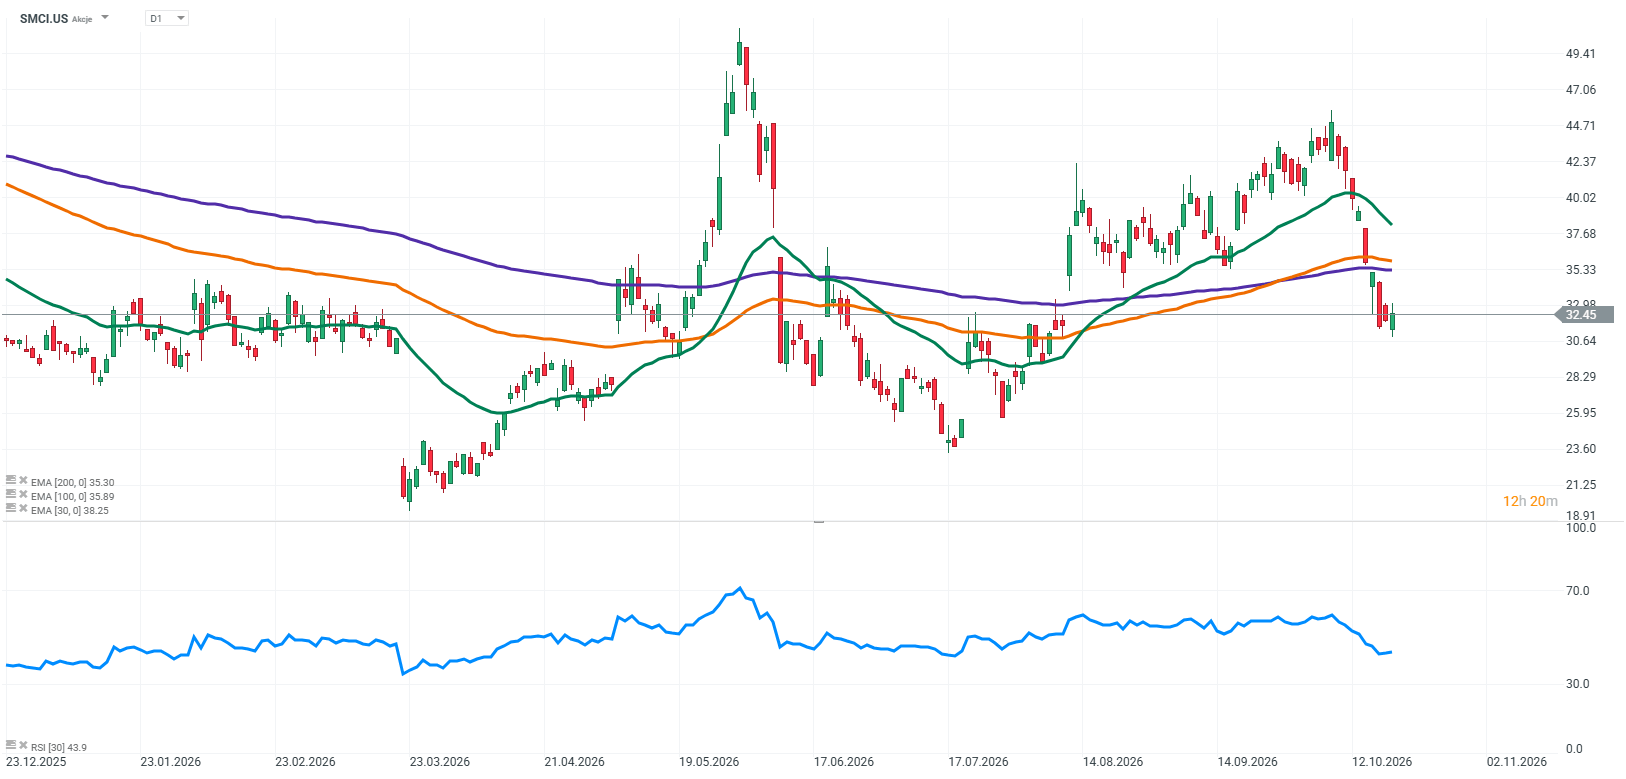
Reakcja giełdy była natychmiastowa. Po publikacji informacji akcje Supermicro wzrosły w handlu posesyjnym o około 10–13 proc. Rynek dostał bowiem sygnał, że wydatki na infrastrukturę AI nadal przekładają się na zamówienia, a wcześniejsze obawy o tempo wzrostu sprzedaży nie wykluczają kolejnego mocnego kwartału.
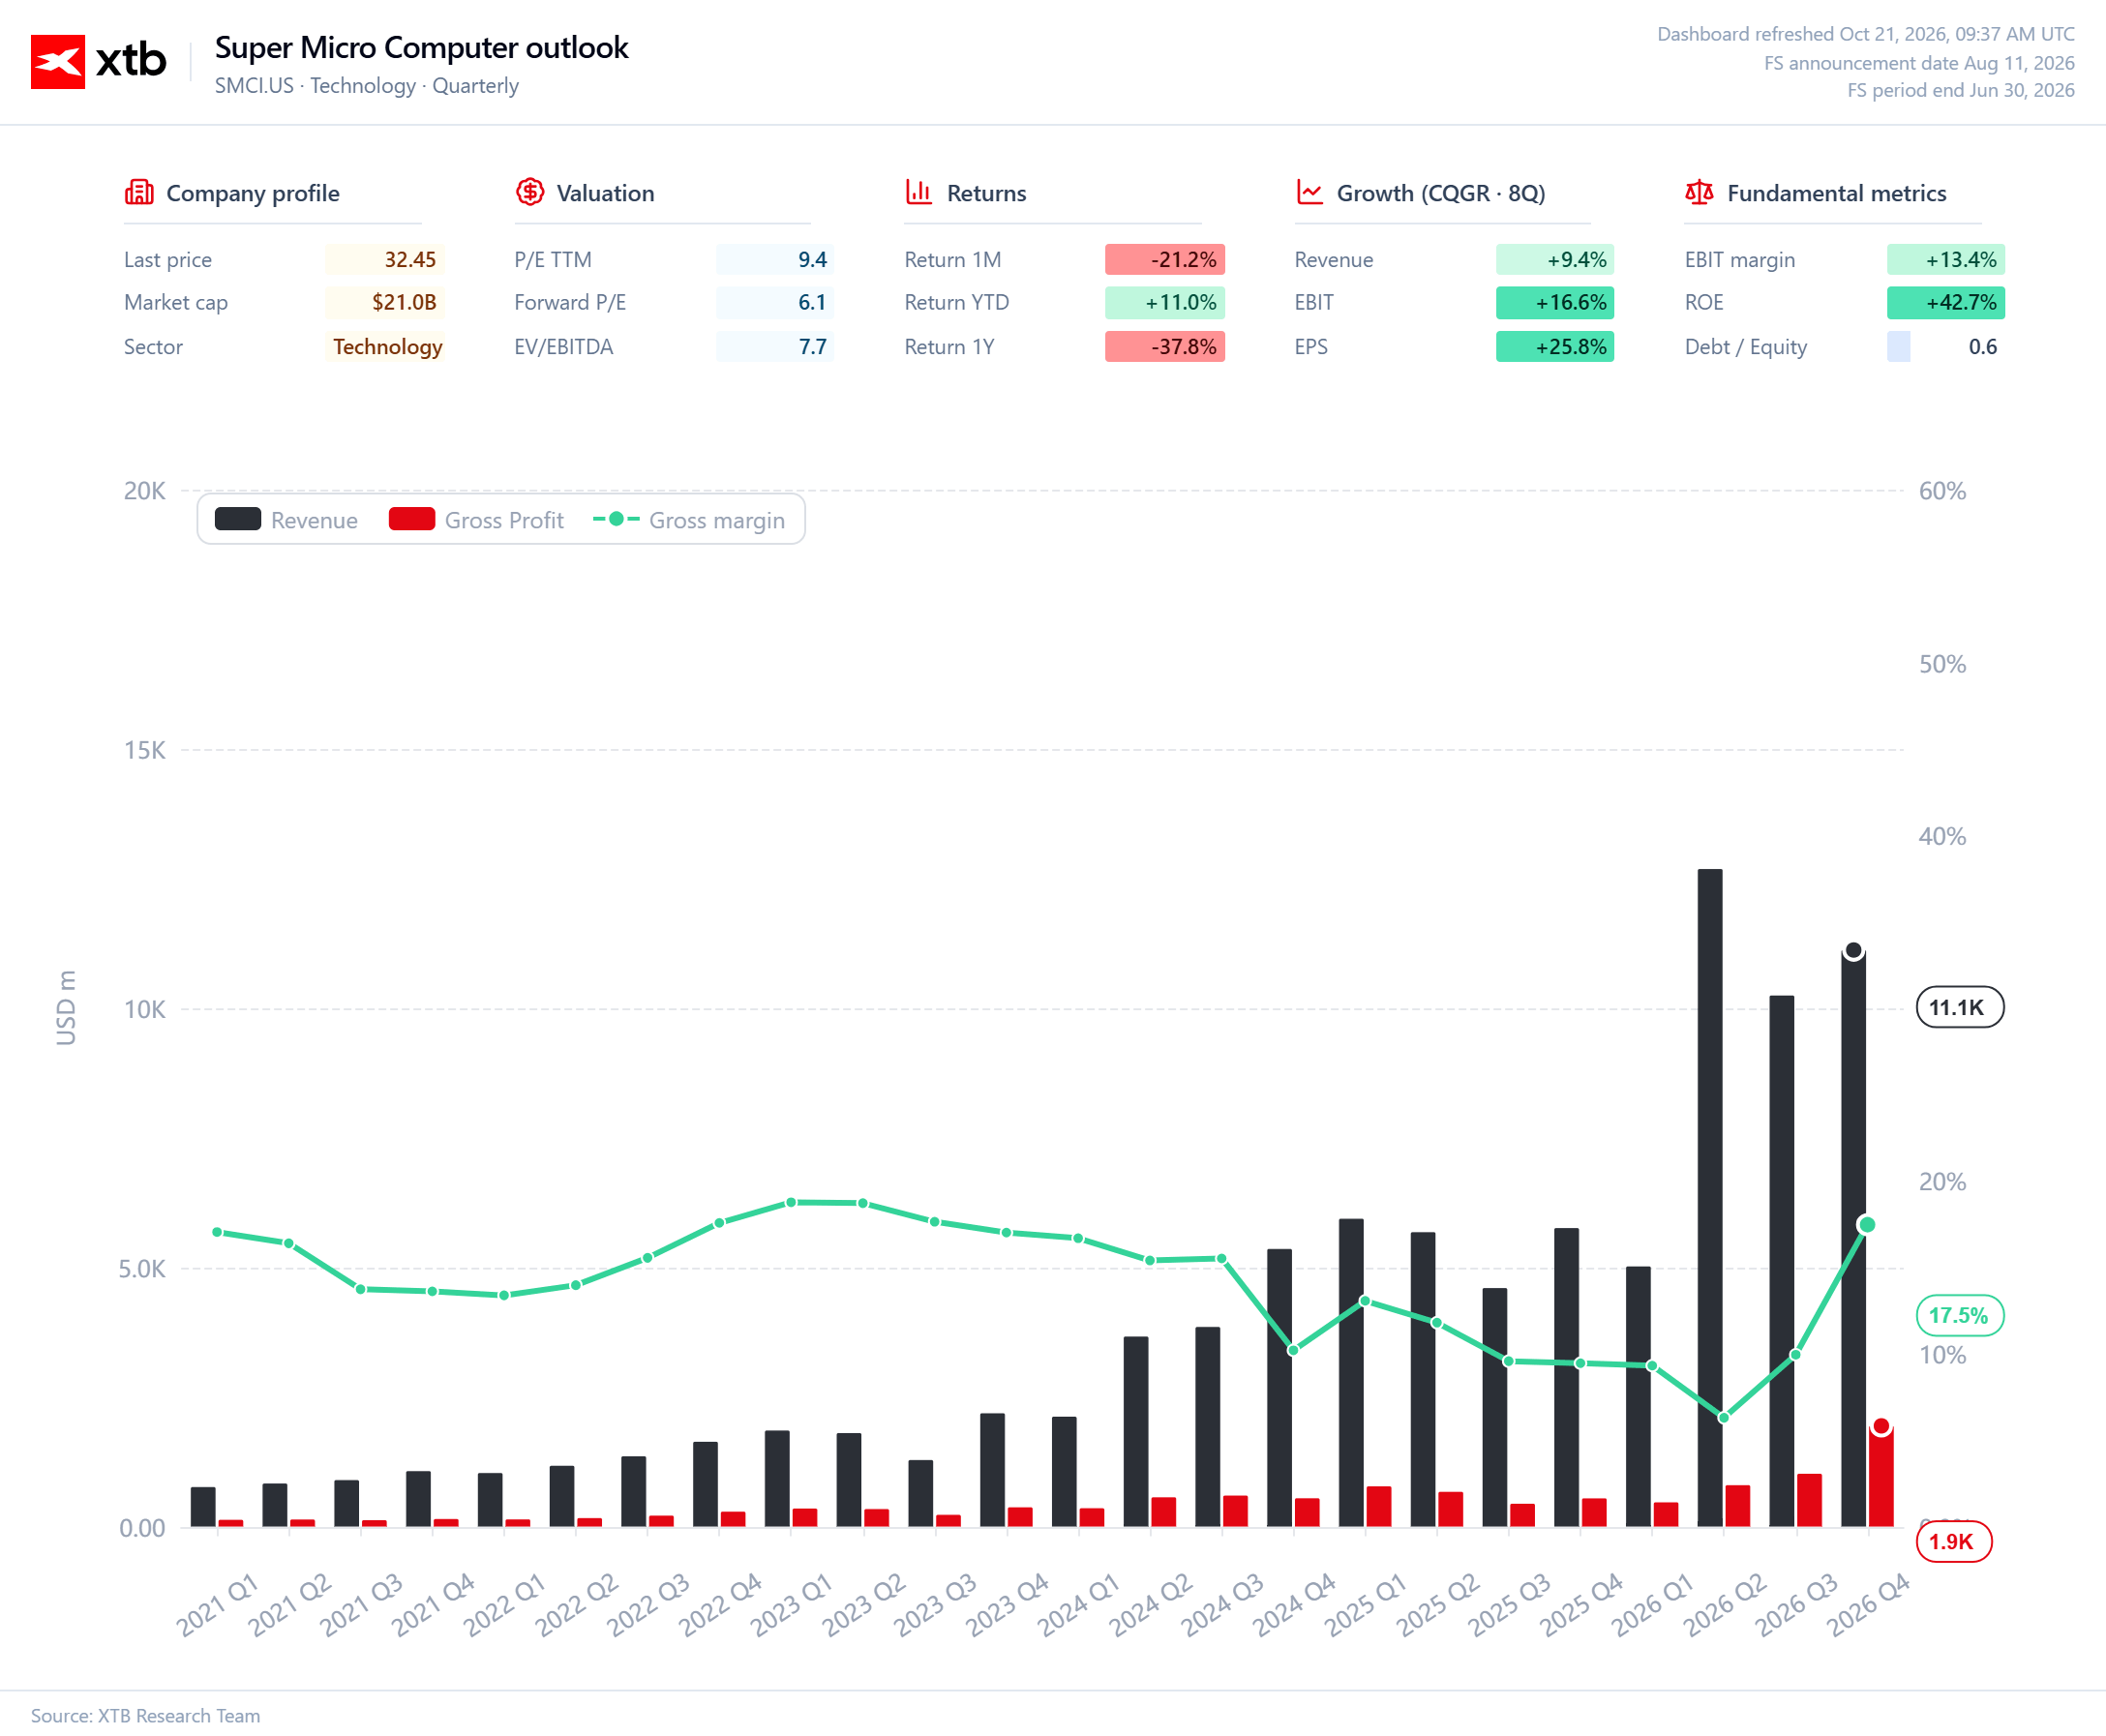
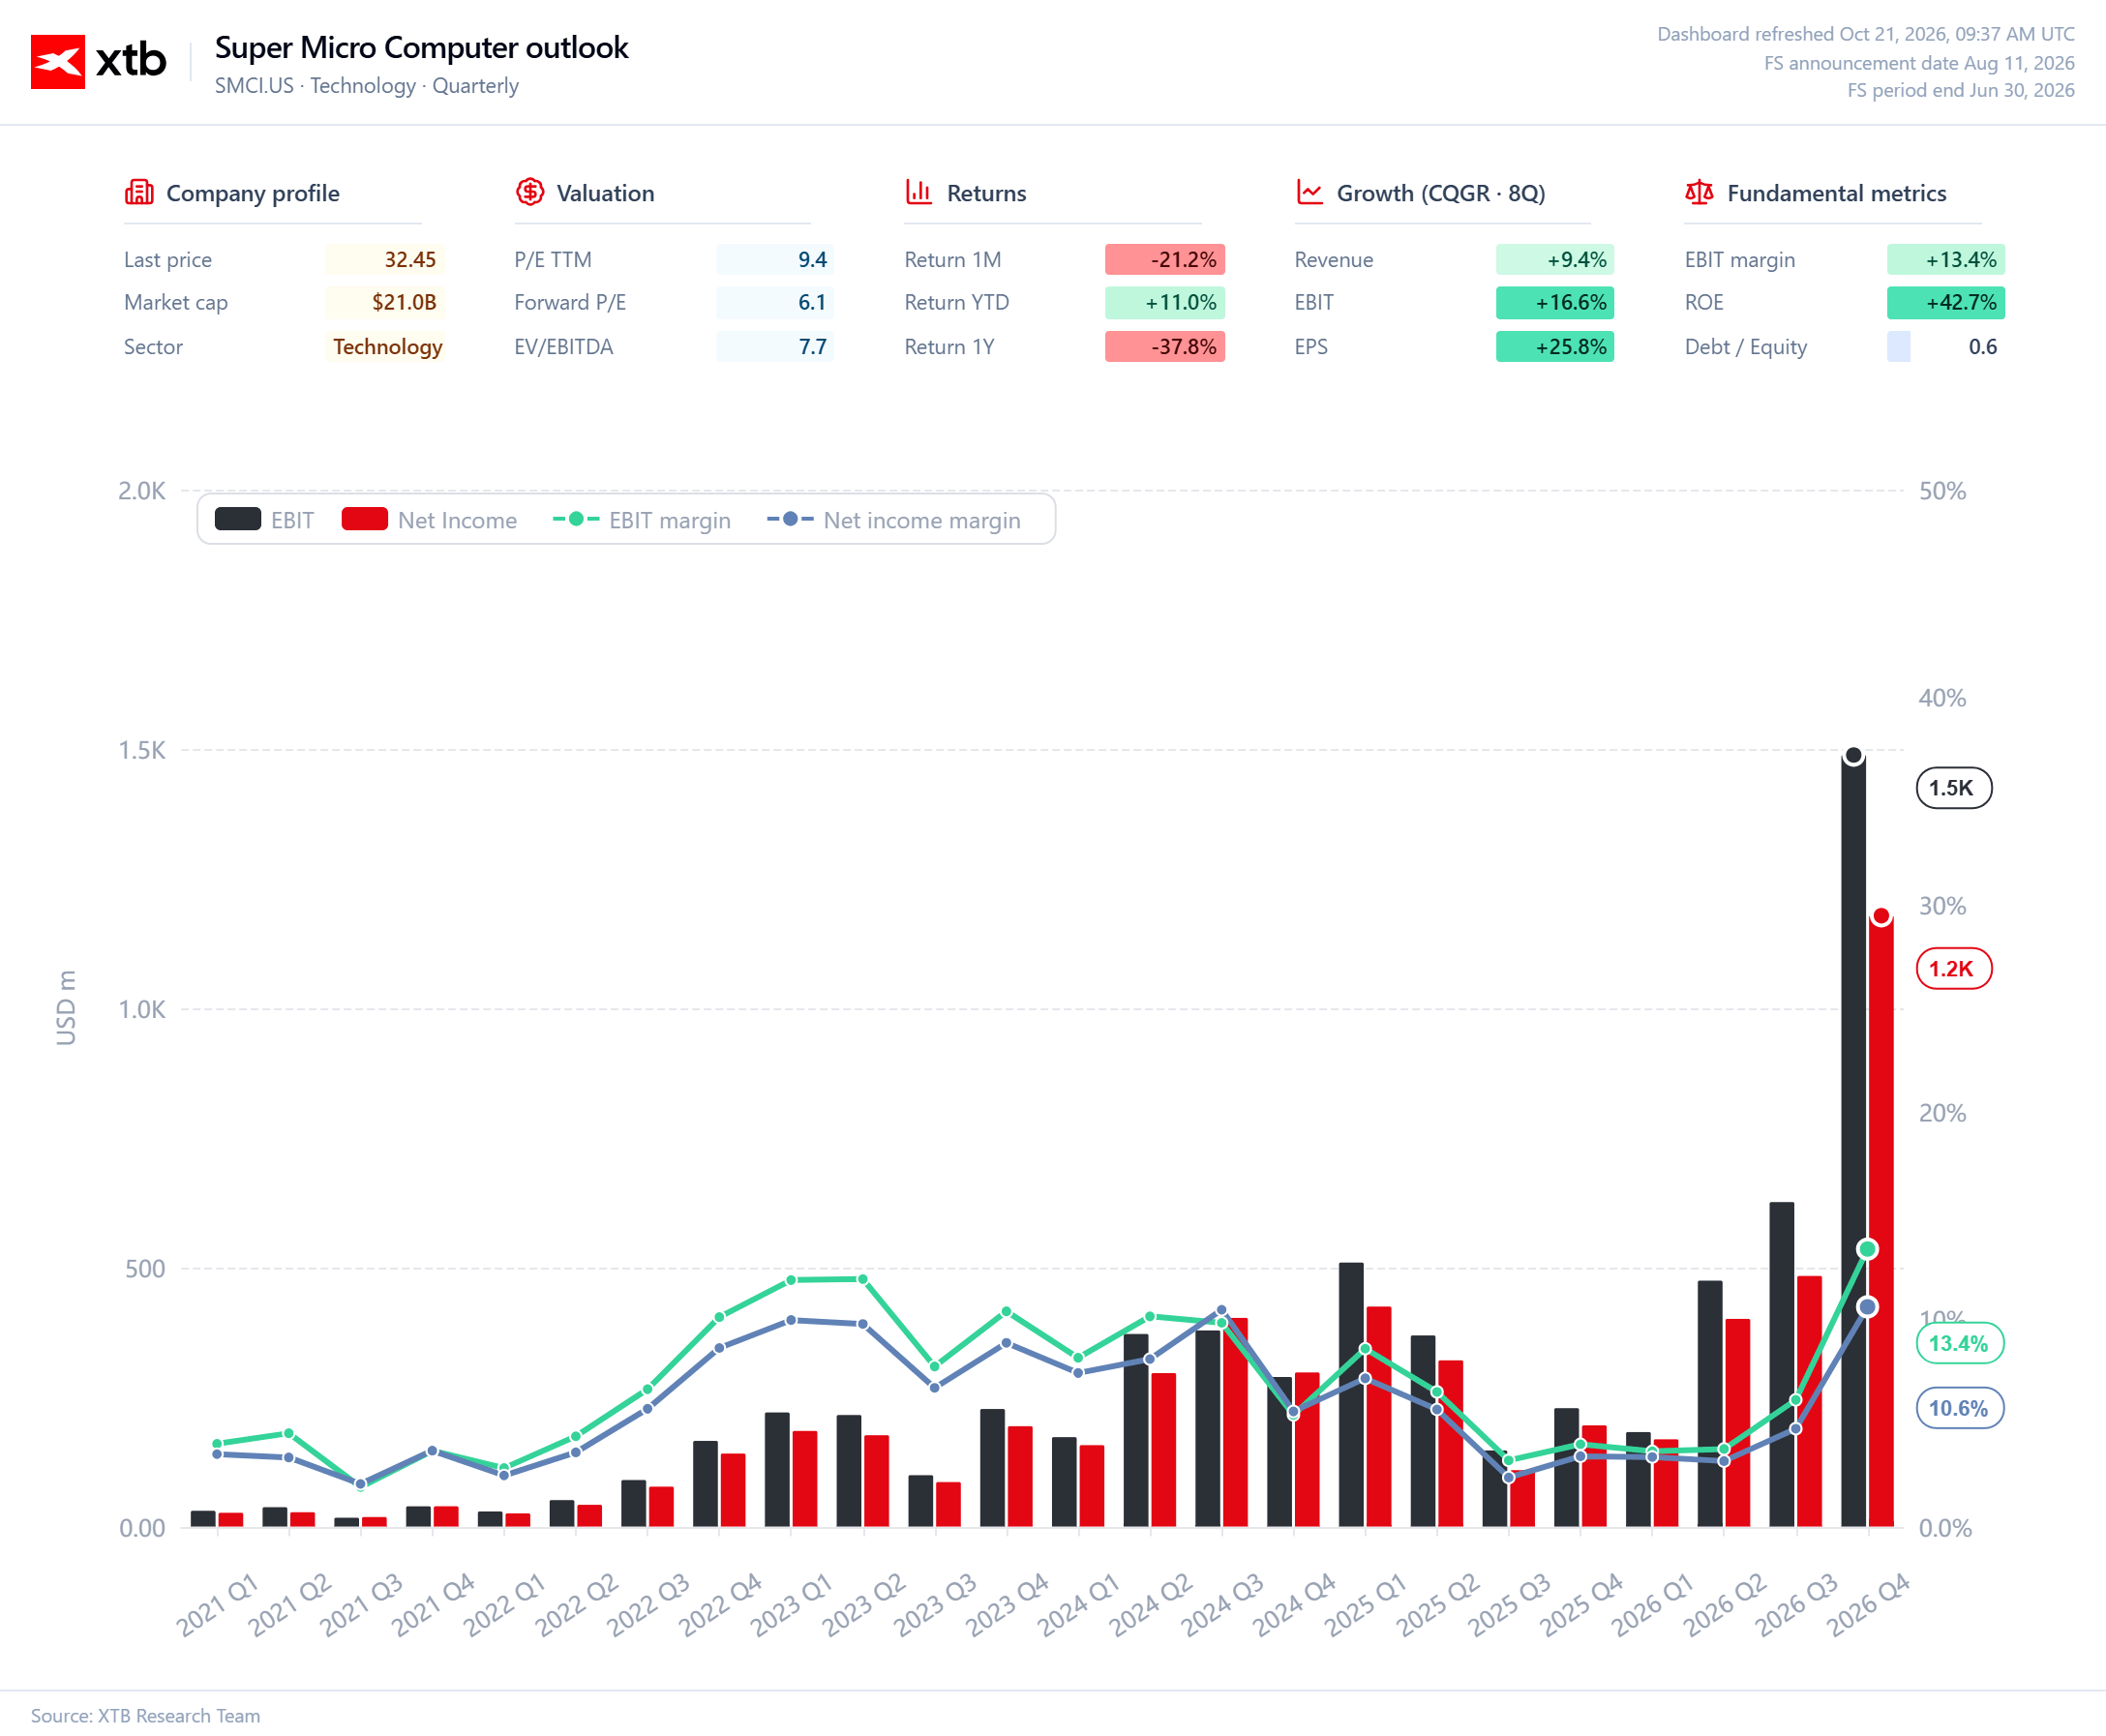
Jest jednak istotny szczegół. Supermicro podniosło również prognozę marży brutto do 12–12,5 proc., z wcześniejszych 10,4–10,8 proc. To pozytywna zmiana, ale marża nadal pozostaje stosunkowo niska jak na skalę przychodów. Przy sprzedaży liczonej w dziesiątkach miliardów dolarów nawet niewielkie przesunięcia kosztów i struktury zamówień mogą mocno wpływać na wynik. Dlatego tak ważne będzie sprawdzenie, czy wzrost dostaw przełoży się na zysk i gotówkę, a nie wyłącznie na imponującą wartość sprzedaży.
Nie można też całkowicie pomijać ryzyka związanego z realizacją zamówień i koncentracją na dużych klientach. Sama spółka zastrzegła, że przedstawione liczby są wstępne, a ostateczne wyniki mogą się różnić. Pełny raport za kwartał ma zostać omówiony 3 listopada.
Dla rynku najważniejsza jest dziś skala popytu, którą pokazują nowe prognozy. Supermicro znalazło się wśród firm bezpośrednio korzystających z rozbudowy infrastruktury AI, ale utrzymanie wysokiej sprzedaży to dopiero połowa zadania. Kolejnym testem będzie rentowność. Jeśli przychody utrzymają tempo, a marże nie zaczną ponownie słabnąć, spółka będzie miała mocniejszy argument, że potrafi zamieniać boom inwestycyjny w realne wyniki finansowe.
Źródło: XTB Research


Puls GPW: WIG20 odrabia straty, ale konsumenci tracą optymizm


(Spotkanie LIVE📽️) Poranny Webinar - Bliżej Rynków, 14.10.2026
SpaceX wyniki: Czy Starlink uciągnie rewolucje AI?
Wyniki Netflix: Reklamowe fiasko
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.