


Wall Street szykowała się na kwartał, w którym Tesla dorzuci kolejne miliardy do pieca sztucznej inteligencji. Zamiast tego spółka pokazała dodatnie wolne przepływy pieniężne (1,53 mld USD), wyraźnie wyższą marżę na samochodach i dostawy lepsze od prognoz. Kurs rośnie po sesji o ok. 1,1%, po wzroście o 3,4% w trakcie dnia. Jak na tak pozytywne zaskoczenie reakcja nie jest zbyt wielka, ale odpowiedzi nie ma jednak w raporcie, tylko we wtorkowej konferencji SpaceX. Tam Elon Musk przyznał, że fuzja obu spółek to „dobry pomysł”, a obie strony powołały specjalne komitety. Inwestorzy coraz rzadziej pytają się, ile Tesla zarabia na samochodach czy na innej działalności spółki. Coraz częściej pytają jednak, czym Tesla w ogóle będzie za rok i czy jej głównym biznesem pozostaną samochody.
Kluczowe dane (III kw. 2026)
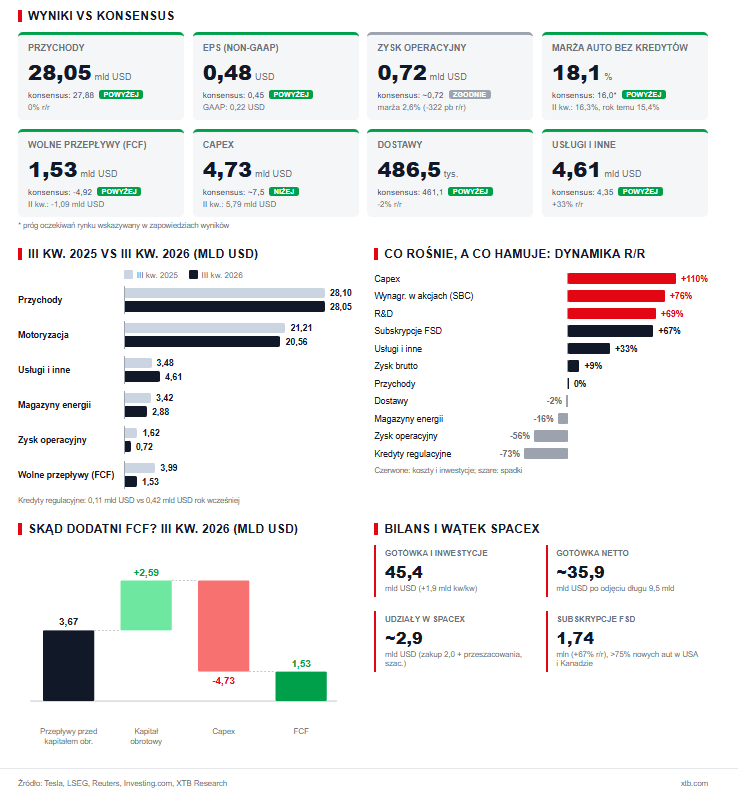
- Przychody: 28,05 mld USD wobec konsensusu 27,88 mld USD (LSEG). Jest to jednak niemal zerowa dynamika w ujęciu r/r
- Skorygowany EPS: 0,48 USD wobec 0,45 USD; EPS GAAP 0,22 USD (-44% r/r)
- Zysk operacyjny: 718 mln USD wobec ok. 720 mln USD; marża operacyjna 2,6% (rok temu 5,8%, w II kw. 1,4%)
- Marża brutto na samochodach bez kredytów regulacyjnych: 18,1% wobec 16,3% kwartał wcześniej i 15,4% rok temu
- Przychody z motoryzacji: 20,56 mld USD wobec ok. 20,2 mld USD (-3% r/r)
- Usługi i inne: 4,61 mld USD wobec 4,35 mld USD (+33% r/r)
- Magazyny energii: 2,88 mld USD (-16% r/r). Tu mamy spore negatywne zaskoczenie.
- Capex: 4,73 mld USD wobec ok. 7,5 mld USD oczekiwanych (w II kw. 5,79 mld USD)
- Wolne przepływy pieniężne (FCF): +1,53 mld USD wobec oczekiwanego -4,92 mld USD
- Dostawy: 486,5 tys. wobec 461,1 tys. oczekiwanych (-2% r/r); produkcja 464,4 tys.
- Aktywne subskrypcje FSD: 1,74 mln (+67% r/r)
- Gotówka i inwestycje krótkoterminowe: 45,4 mld USD (+1,9 mld USD kw/kw)
Motoryzacja: stara Tesla trzyma się lepiej, niż sugerowały oczekiwania
Przez ostatnie kwartały samochody były w historii Tesli kłopotliwym krewnym. Jako spółka samochodowa, Tesla nie porywała wynikami, a wyceny były wręcz w kosmosie, nawet bardziej niż SpaceX. Ten kwartał trochę to jednak rehabilituje. Dostawy przebiły prognozy o ponad 25 tys. aut. Pomogły drogie paliwo, rekordy sprzedaży w Kanadzie, Australii, Japonii i na Tajwanie oraz rekordowa produkcja w Berlinie. Tesla chwali się największym od czterech lat portfelem zamówień, a za główne ograniczenie uznaje dostępność baterii, a nie popyt. Kłopot dostępności to dla producenta aut przyjemniejszy kłopot niż brak klientów.
Marża bez kredytów regulacyjnych na poziomie 18,1% przebija nie tylko próg 16%, który rynek traktował jako granicę spokoju, ale też optymistyczny wariant 17%. Co ważne, sama marża jest „czystsza” niż rok temu. Przychody z kredytów regulacyjnych spadły do 113 mln USD z 417 mln USD, więc pokazuję, że poprawa wynika z miksu regionów i modeli, sprzedaży FSD i kursu walut. Jest jednak druga strona. Sama Tesla przyznaje, że średnia cena sprzedaży spadła. Obawy, że część wolumenu, zwłaszcza w Szanghaju, kupiono rabatami, nie były więc bezpodstawne. Do tego dostawy drugi kwartał z rzędu przewyższyły produkcję o ponad 22 tys. aut, a zapasy spadły do 11 dni sprzedaży. Bez większej produkcji, czyli bez baterii, tej dynamiki nie da się długo utrzymać.
Energia: słabszy kwartał, mocniejsza historia
Przychody z magazynów energii spadły o 16% r/r, częściowo przez zwroty dla klientów związane z cłami. Marża brutto wzrosła jednak do ok. 33%. Tesla raportuje też najwyższą w historii dynamikę zamówień i rekordowy portfel. Ruszyła Megafactory w Teksasie (50 GWh mocy), a z Nevady wyjechały pierwsze Megapacki na własnych ogniwach LFP. Narracja jest prosta: centra danych potrzebują prądu „na już”, a magazyn energii to najszybszy sposób, by go dostarczyć. To segment, który w świecie AI może ważyć więcej, niż dziś pokazują przychody. Z drugiej strony to wciąż mała część przychodów spółki.
Usługi, FSD i Robotaxi: liczymy mile, nie dolary
Usługi i inne to najjaśniejszy punkt rachunku. Przychody urosły o 33% r/r, a rekordowy zysk brutto wyniósł 734 mln USD przy marży 15,9%. Subskrypcji FSD przybyło do 1,74 mln. W Ameryce Północnej ponad 75% nowych aut wyjeżdża z FSD, czyli niemal 20 pkt proc. więcej niż kwartał wcześniej. System działa już w dziewięciu krajach UE.
Robotaxi to nadal głównie opowieść w kilometrach. Skumulowany przebieg bez nadzoru zbliżył się do 2 mln mil, ośmiokrotnie więcej niż kwartał wcześniej. Od 3 września Cybercaby wożą pasażerów w Austin. Jest jednak mały niewygodny szczegół. Ile ta usługa zarabia, Tesla nie mówi. Na razie inwestorzy dostają liczniki, a nie rachunek wyników. Jednocześnie jednak to dopiero poczatek całej drogi.
Inne ważne dane: skąd ta gotówka?
Tu warto nieco zwolnić z omówieniem wyników. Dodatni FCF to największe zaskoczenie raportu, ale jego jakość jest dyskusyjna. Z 6,26 mld USD przepływów operacyjnych aż ok. 2,6 mld USD dała zmiana kapitału obrotowego:
- zobowiązania wobec dostawców wzrosły o 4 mld USD;
- przychody przyszłych okresów wzrosły o 1,3 mld USD;
- rotacja zobowiązań wydłużyła się z 58 do 66 dni.
Bez tego efektu FCF wyniósłby ok. -1,1 mld USD, czyli niemal tyle co w II kwartale. Tesla po prostu płaci dostawcom wolniej i wydaje mniej, niż zakładał rynek: 4,73 mld USD capexu wobec 5,79 mld USD kwartał wcześniej, łącznie 13 mld USD od początku roku.
Koszty operacyjne rosną szybko: o 39% r/r, do 4,78 mld USD. Nakłady na R&D skoczyły o 69%, a wynagrodzenia w akcjach o 76%, między innymi przez pakiet motywacyjny Muska z 2025 roku. To one obcięły zysk operacyjny o 56%. Bilans pozostaje twierdzą: 45,4 mld USD gotówki i inwestycji przy ok. 9,5 mld USD długu daje ok. 36 mld USD gotówki netto.
Przy kapitalizacji ok. 1,4 bln USD Tesla kosztuje ok. 425 razy zysku GAAP z ostatnich 12 miesięcy i ok. 225 razy zysku skorygowanego. Przy marży operacyjnej 2,6% inwestor płaci więc za przyszłość, nie za teraźniejszość. Przy ocenie tej spółki jako samochodowej, już dawno wszyscy odwrocili by się na pięcie. Nikt jednak Tesli w taki sposób nie traktuje.
Słoń w pokoju, a może jednak rakieta? Fuzja z SpaceX
We wtorek, na konferencji wynikowej SpaceX, Musk powiedział, że połączenie z Teslą to „dobry pomysł” i ma „wiele zalet”. Obie spółki powołały specjalne komitety. Musk, który kieruje obiema firmami, nie zasiada w żadnym z nich i zastrzega, że nie ma gwarancji transakcji. Jako obszary synergii wymienił:
- oprogramowanie „superinteligencji”;
- projektowanie chipów i Terafab;
- robotykę;
- wynoszenie ładunków na orbitę w ramach konstelacji Starmind;
- łączność.
Granice między spółkami już dziś są umowne. Tesla jest akcjonariuszem SpaceX: w I kw. 2026 kupiła udziały za 2 mld USD, a po przeszacowaniach są warte ok. 2,9 mld USD (szacunek z raportów). Zaprezentowany tydzień temu nowy Roadster ma zdolność ograniczonego lotu dzięki technologii sprężonego gazu znanej z rakiet SpaceX. W Cybercabie działa Grok.
Dlaczego to może mieć sens dla akcjonariuszy Tesli?
- Kosztowne projekty AI (moc obliczeniowa, fabryka chipów, roboty) mogłyby korzystać z przepływów pieniężnych biznesu satelitarnego.
- Musk przestałby dzielić uwagę i talenty między konkurujące o nie spółki.
- Odpadłby wątek konfliktu interesów, który od lat wraca przy transakcjach w jego imperium.
Warto też zadać pytanie, które ciśnie się samo: czy niższy od oczekiwań capex to przypadek, czy pierwszy sygnał, że część infrastruktury AI może w przyszłości trafić do wspólnego projektu? To na razie hipoteza, ale ten zbieg w czasie jest wymowny.
Dlaczego trzeba zachować ostrożność?
- Parytet wymiany: łączyłyby się dwie spółki wyceniane mocno „na przyszłość”, a Musk siedzi po obu stronach stołu. O tym, czy akcjonariusze mniejszościowi dostaną uczciwą cenę, zdecydują komitety.
- Przejrzystość: Tesla zamieniłaby się w konglomerat aut, energii, robotów, rakiet i satelitów. Ocena czegokolwiek „z osobna” stałaby się jeszcze trudniejsza.
- Geopolityka: fabryka w Szanghaju o mocy ponad 950 tys. aut rocznie w jednej grupie z kluczowym wykonawcą kontraktów obronnych USA to połączenie, które regulatorzy obejrzą bardzo uważnie.
- Pakiet motywacyjny: cele Muska z 2025 roku (dostawy, subskrypcje FSD, robotaksówki) są ściśle związane z Teslą. Fuzja wymusiłaby pytanie, jak je teraz liczyć.
Ciekawy jest też sam rynek. W środę akcje SpaceX zyskały 7,8%, Tesli 3,4%. Można to czytać jako sygnał, że inwestorzy na razie widzą w ewentualnej transakcji więcej korzyści dla SpaceX.
Podsumowanie
Tesla dała sceptykom mocne liczby, mocniejsze niż nie jeden by się spodziewał: dobrą marżę na samochodach, dodatnią gotówkę i lepsze dostawy. Pod powierzchnią obraz jest mniej różowy. Gotówka w dużej mierze pochodzi z kapitału obrotowego, koszty rosną niemal 40% rocznie, a marża operacyjna 2,6% to wynik miernego producenta aut, nie spółki AI za 1,4 bln USD. Rynek zdaje się to już od dawna rozumieć, stąd umiarkowana reakcja. Z drugiej strony pytanie jak długo rynek może żyć przyszłością i w zasadzie jak odległą.
Najważniejsza zmiana tego kwartału nie jest jednak w tabelach. Przez lata kupowało się Teslę jako opcję na autonomię i roboty. Teraz coraz bardziej kupuje się ją jako część imperium Muska, w którym granica między samochodem, rakietą i chatbotem coraz bardziej się zaciera. Czy to dobra wiadomość dla akcjonariuszy Tesli, zależy od jednej liczby, której jeszcze nie znamy: parytetu wymiany.
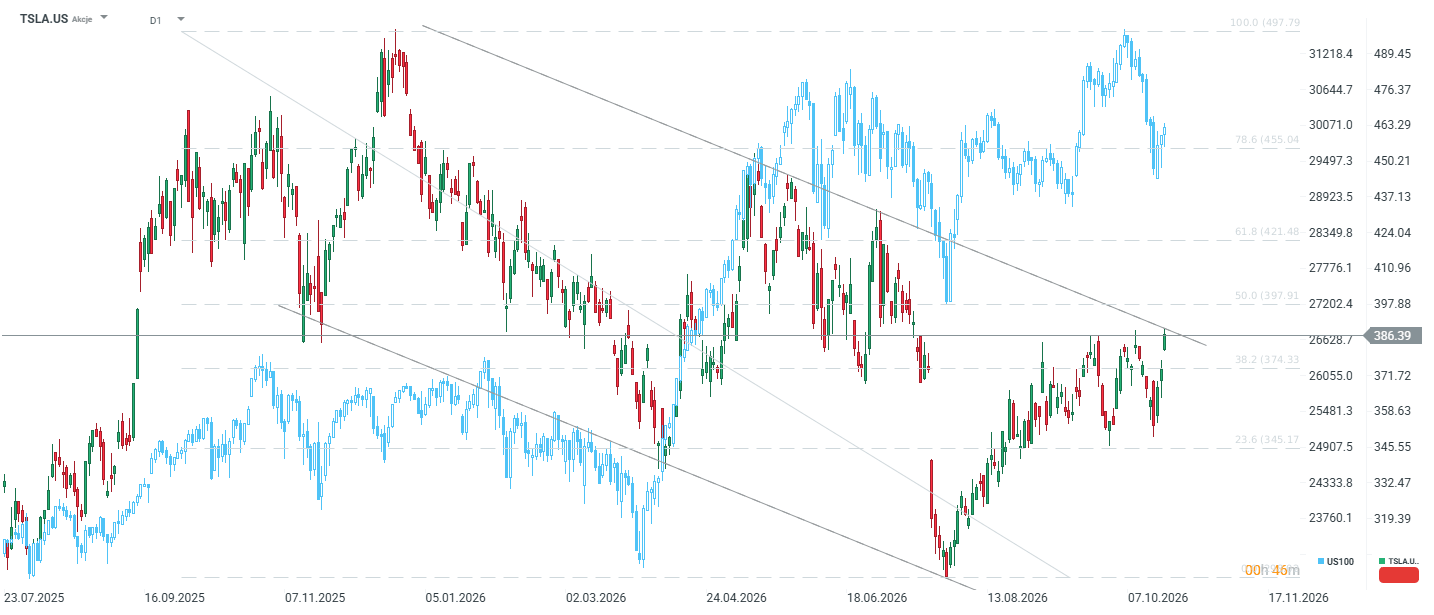
Tesli do historycznych szczytów brakuje ok. 30% i jednoczesnie spółka jest 30% od lokalnego dołka z lipca. Jeśli jutro akcje zamkną się powyżej górnego limitu kanału spadkowego, będzie to potencjał wybicia się z całego trendu i podejścia przynajmniej w okolice 400 USD.
Michał Stajniak, CFA
XTB

Rekordowa Meta, choć z ubytkiem gotówki. Inwestorzy (na razie) i tak kupują plan Zuckerberga



📑Podsumowanie dnia: SpaceX i sektor technologiczny napędzają Wall Street, ropa gwałtownie cofa się poniżej 97 USD



US OPEN: Przymiarki do megafuzji Tesli ze SpaceX. Dyplomatyczny impas z Iranem studzą zapędy Wall Street

Tesla przed wynikami: Czy Robo Taksówki uratują rentowność?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.