


Lider sektora EV z USA, publikuje swoje wyniki za Q3 dziś po zakończeniu notowań w USA. Od minimów z końca lipca, spółka Elona Muska zyskała aż 25%, a niedawna publikacja dostarczonych pojazdów istotnie przekroczyła szacunki analityków.
Tworzyć to może szereg oczekiwań wobec spółki, która ma coraz większy problem z utrzymaniem się powyżej progu rentowności.
Wyniki Finansowe
Elon Musk cieszy się sporym kredytem zaufania akcjonariuszy i inwestorów, co można wyczytać choćby z analizy wskaźnikowej spółki. Ten kredyt zaufania nie jest bezwarunkowy – jednak rozumienie „historii” inwestycyjnej, jaką CEO spółki opowiada rynkowi od dekad, jest kluczowe przy zrozumieniu reakcji na publikację wyników.
W perspektywie danych finansowych:
- Rynek oczekuje wzrostu przychodu do okolic 28,34 mld USD. Koresponduje to ze wzrostem ok. 1% rok do roku.
- W segmencie Automotive, mimo wzrostu dostarczonych pojazdów - oczekiwany jest spadek o niecały miliard USD, z 21,2 mld USD do 20,2 mld USD.
- Odrobić tę stratę muszą usługi, które mają wzrosnąć do 4,350 mld USD – czyli nastąpi wzrost o ok. 20% rok do roku.
- Fatalnie zapowiada się marża i zysk operacyjny. Rynek spodziewa się spadku marży o prawie połowę, do 2,5% oraz zysku operacyjnego na poziomie ok. 720 mln.
Wykres #1: CAPEX/EBIT/ROIC
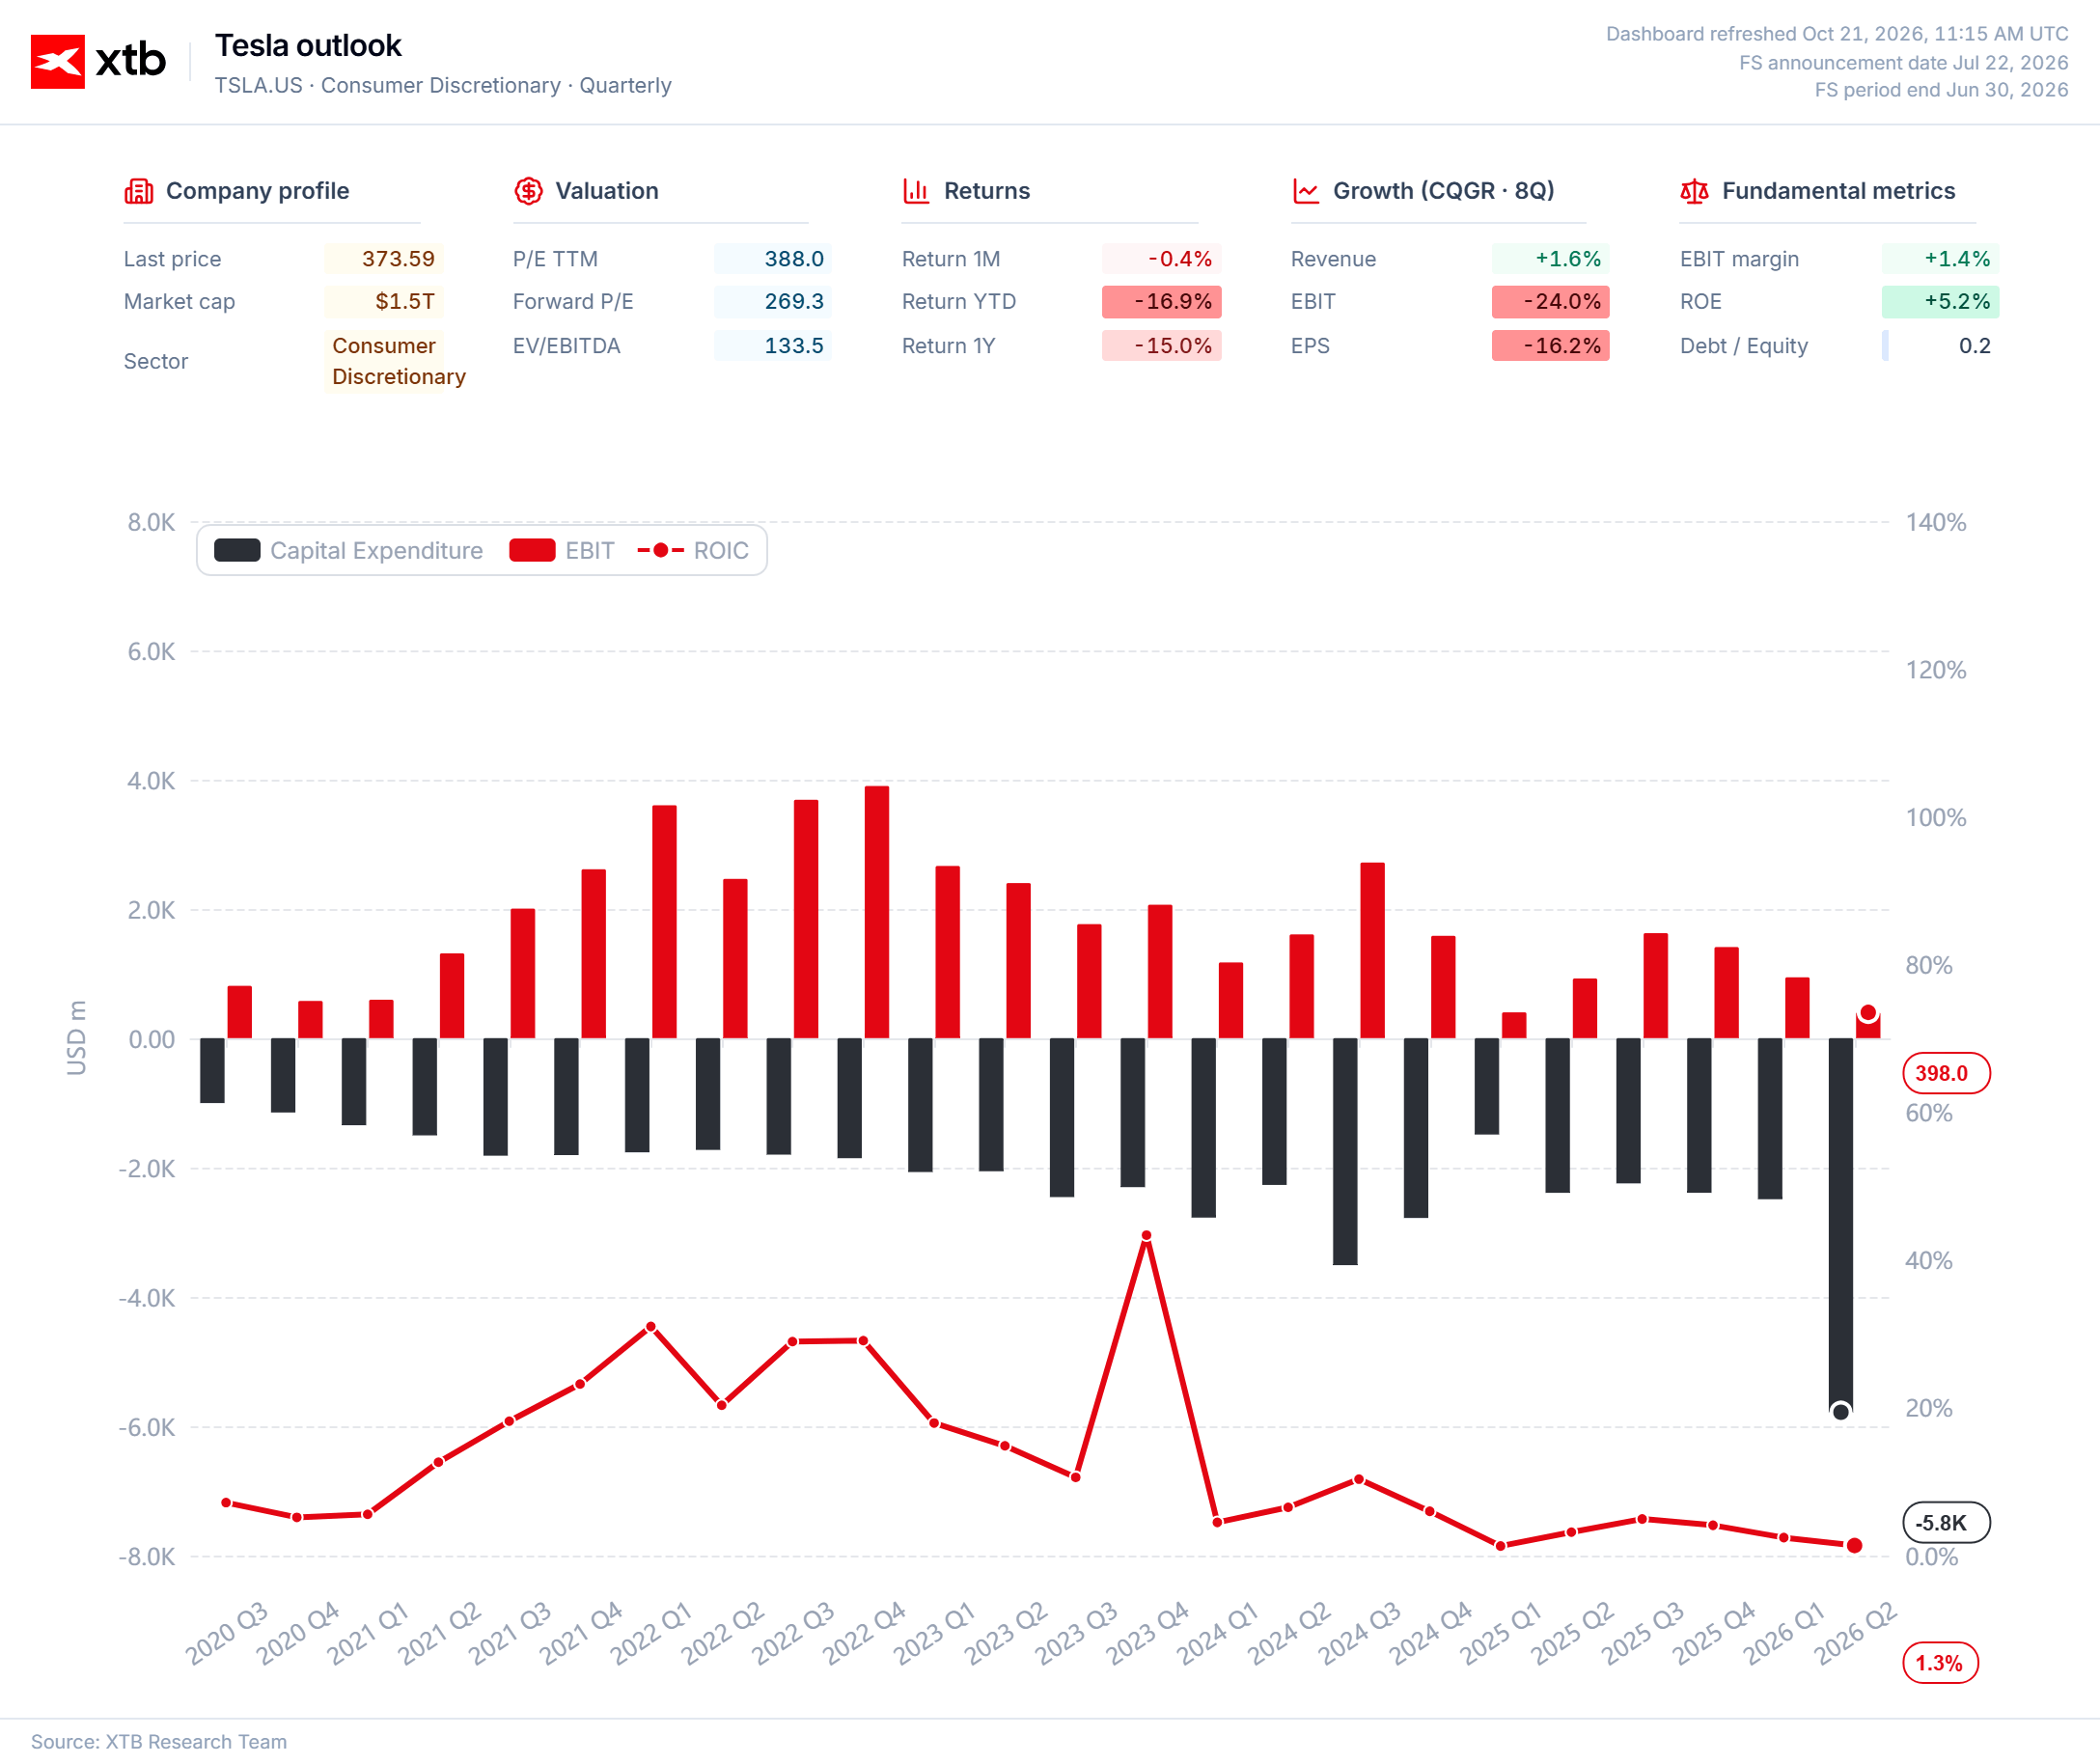
W II kwartale 2026 r. nakłady inwestycyjne Tesli wzrosły do około 5,8 mld USD przy zysku operacyjnym zaledwie 398 mln USD i ROIC na poziomie 1,3%, uwidaczniając rosnącą dysproporcję między skalą inwestycji a bieżącą rentownością kapitału.
- W wyniku oczekiwanego podniesienia nakładów CAPEX powyżej 7,77 mld USD wolne przepływy pieniężne mają osiągnąć ujemny poziom -4,5 mld USD.
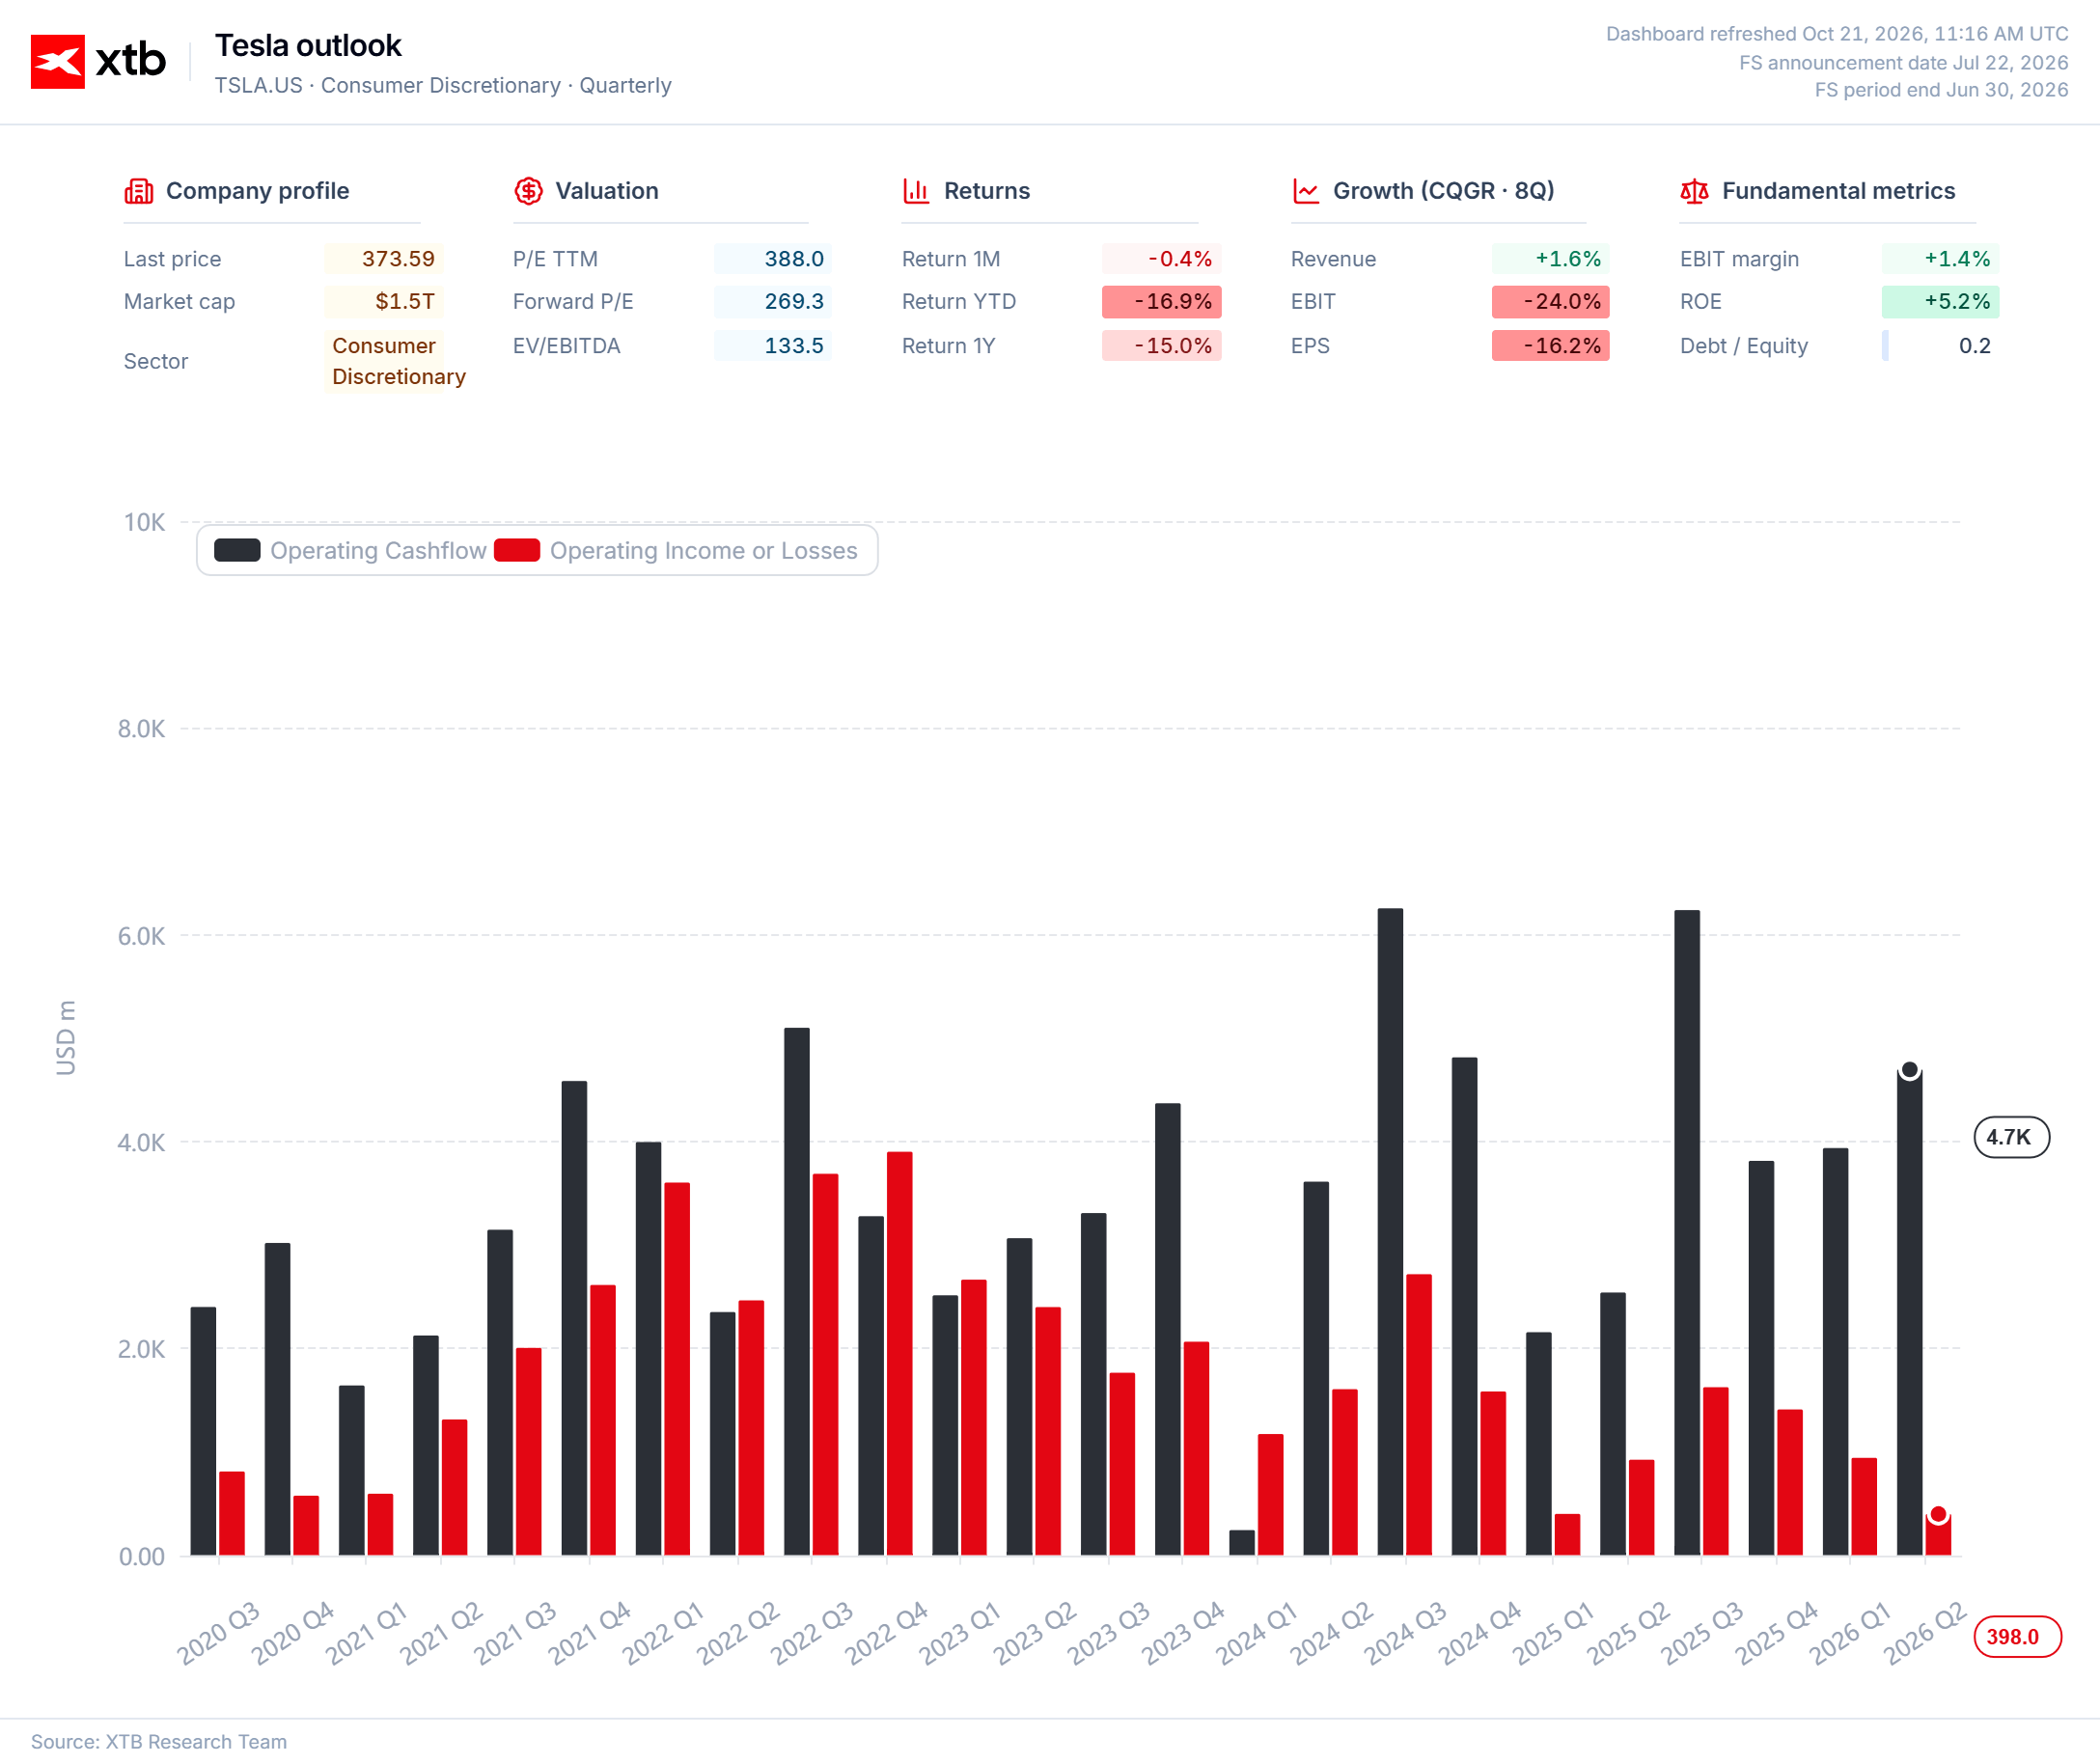
Wykres #2: Przepływy operacyjne i zysk operacyjny
Tesla nadal generuje znaczne przepływy operacyjne, które w II kwartale sięgnęły 4,7 mld USD, jednak ich wyraźna przewaga nad zyskiem operacyjnym wymaga uwzględnienia wpływu m.in.: pozycji niegotówkowych i zmian kapitału obrotowego przy ocenie jakości wyników.
W tym dość pesymistycznym konsensusie można wyodrębnić dwie grupy inwestorów: tych, którzy oczekują jakościowych przesłanek lub twardych dowodów na poprawę efektywności operacyjnej spółki, oraz tych, którzy po raz kolejny mogą zadowolić się obietnicami.
Dynamika ceny oraz zmian oczekiwań sugeruje, że rynek oczekuje nie jednego, ale kilku słabszych kwartałów, które z czasem spółka ma zrekompensować. Kluczowy w tym celu będzie zysk operacyjny oraz marża z usług.
Zysk operacyjny ma zapewnić, że spółka nie traci udziału w rynku i może w dłuższej perspektywie implementować przewagę efektu skali, de facto zarabiając więcej na tym samym.
Niezbędna będzie też poprawna marża na usługach, która jest znacznie łatwiejsza do obrony i ekspansji, nie może, a wręcz musi przejąć część rentowności biznesu Automotive.
Umiarkowanie istotny może okazać się również CAPEX, jeśli okaże się inny od oczekiwań. Zarówno mniejszy, jak i większy CAPEX może zostać zinterpretowany przez rynek jako oznaka siły lub słabości spółki, nakłady kapitałowe powinny docelowo zachować balans wokół konsensusu.
Jakość zysku
Bardzo ważnym pozostaje pytanie, czy niedawny wzrost dostaw pojazdów Tesla był organiczny. Analizy Bloomberga wskazują, że istotnym ryzykiem dla jakości wyników jest fakt, iż niedawna duża transza sprzedaży pojazdów spółki w Szanghaju mogła być wspierana istotną obniżką cen.
Biorąc pod uwagę konkurencję zarówno z Europy, jak i Chin, która konsekwentnie strąca marżę spółki coraz niżej - może być to fatalna wiadomość w kontekście i tak już słabego sezonu wyników.
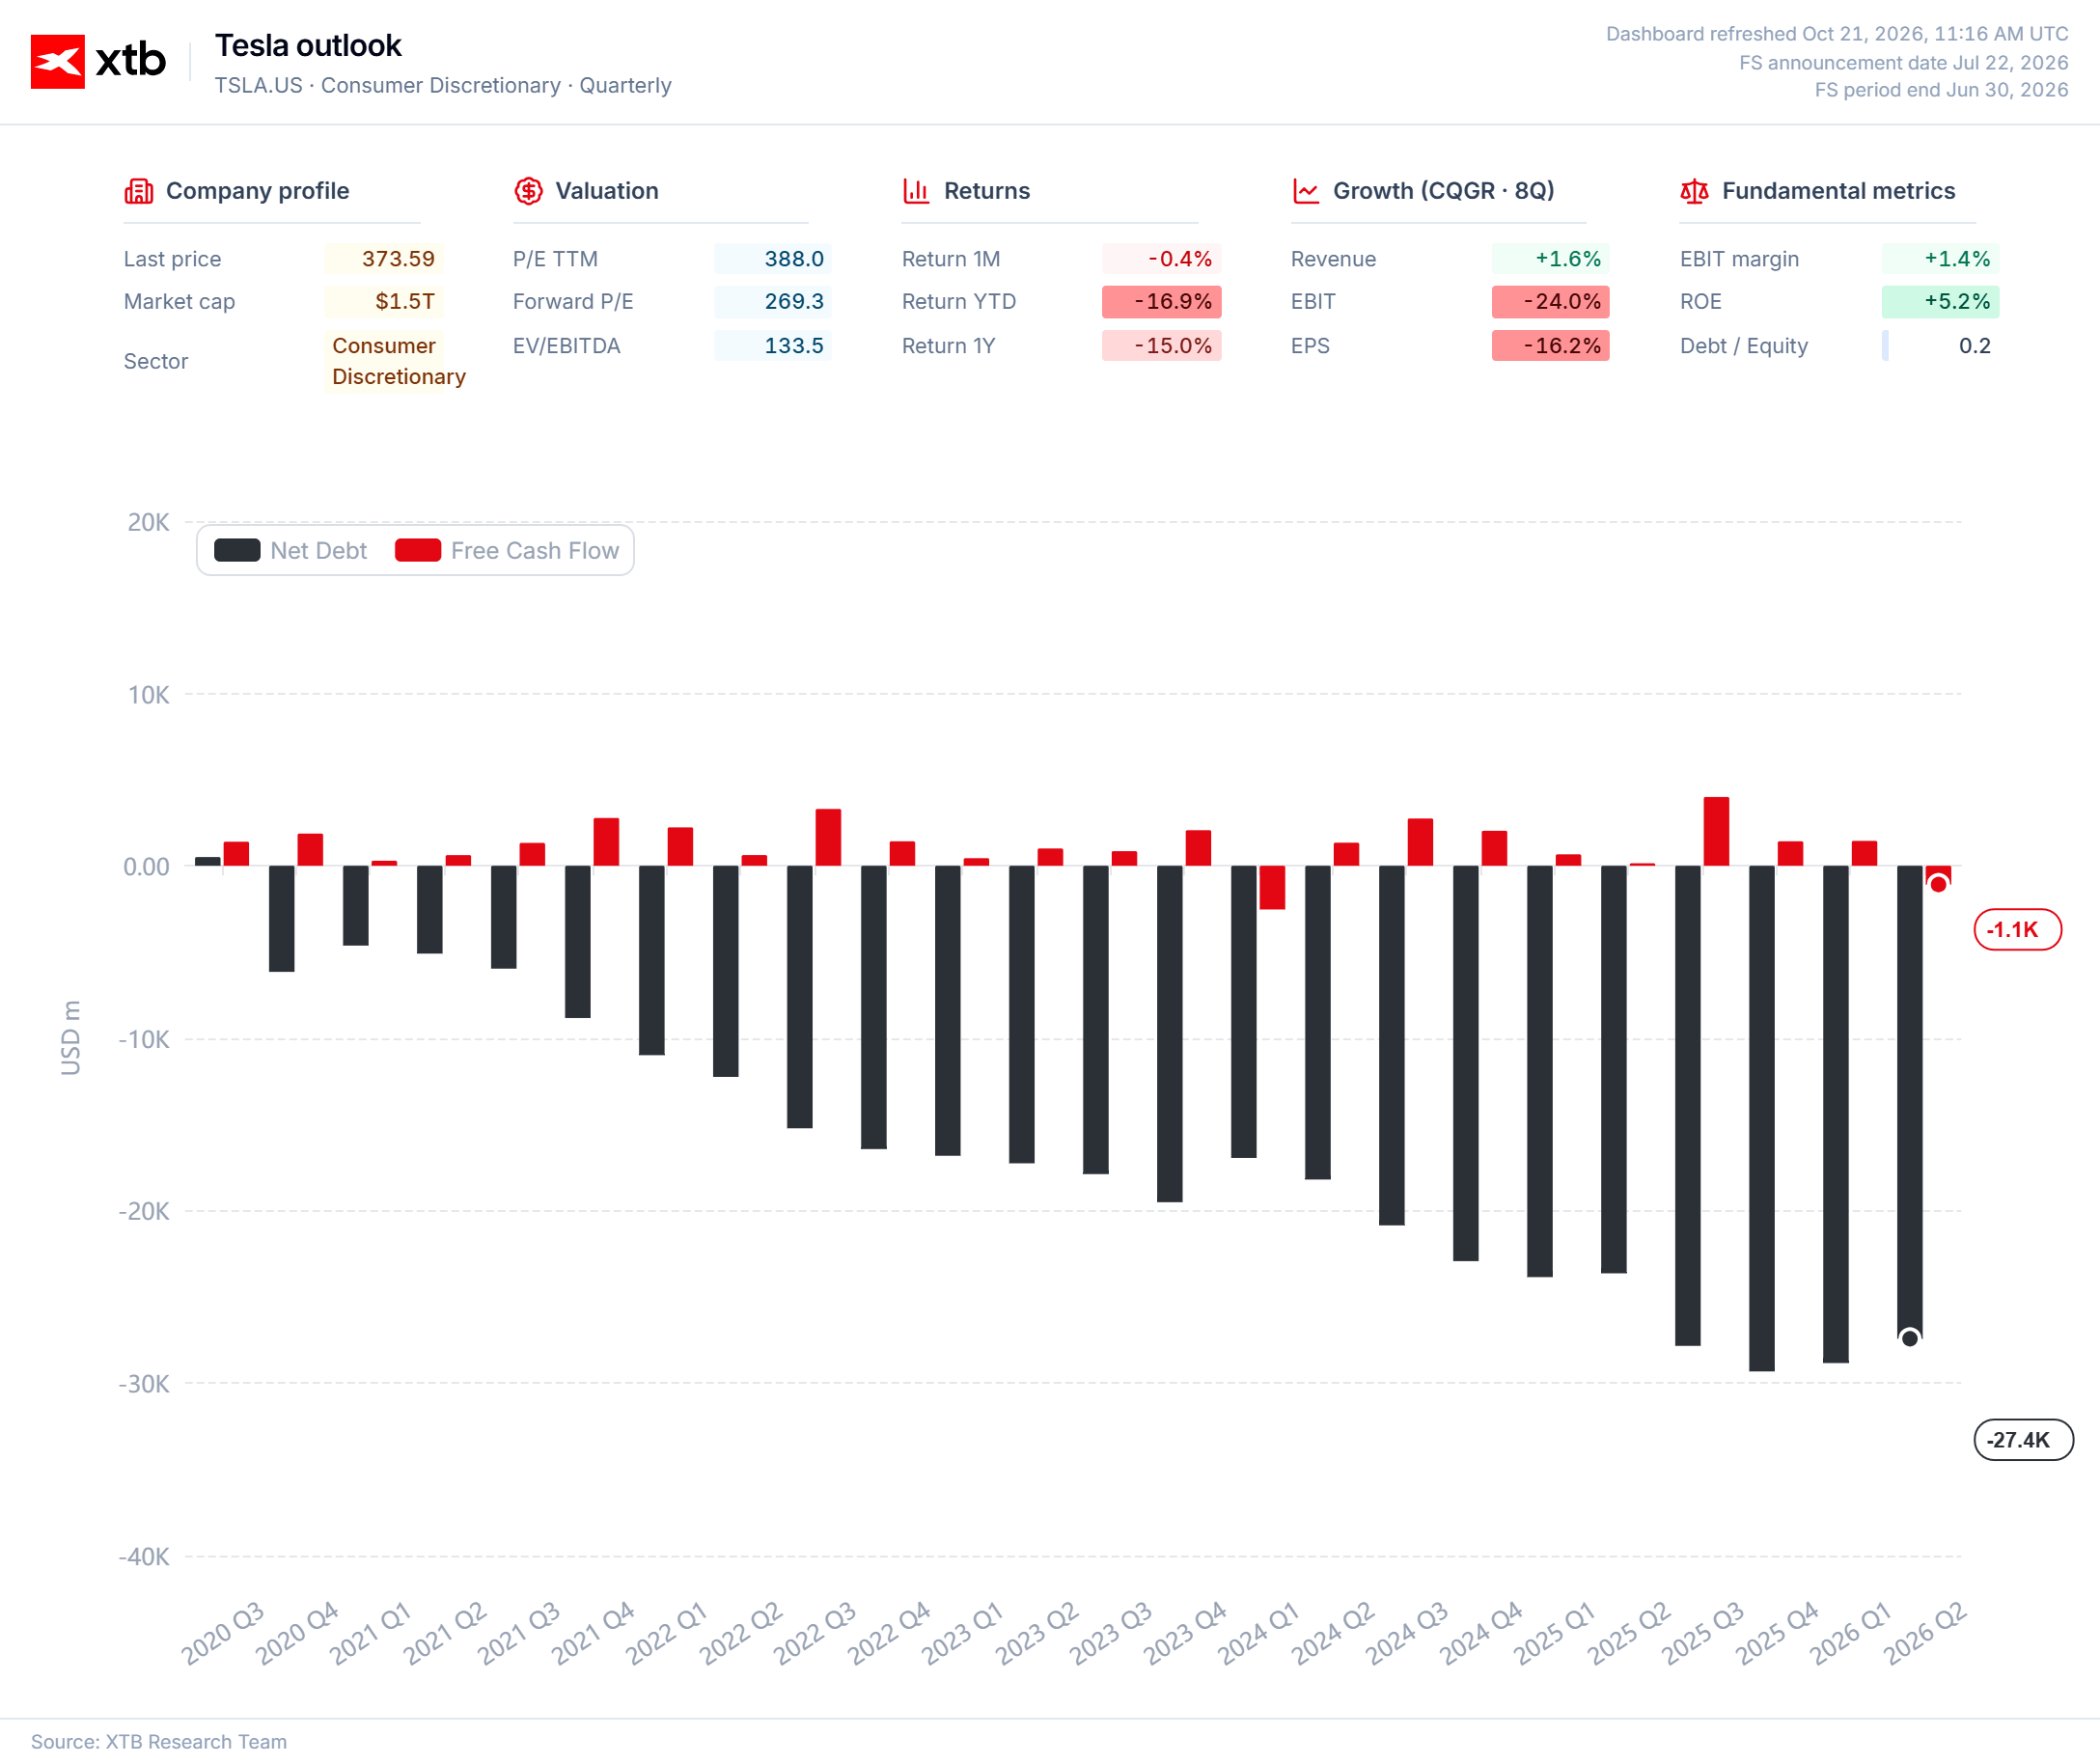
Wykres #3 & #4: EBITDA i EBIT & Zadłużenie netto i wolne przepływy
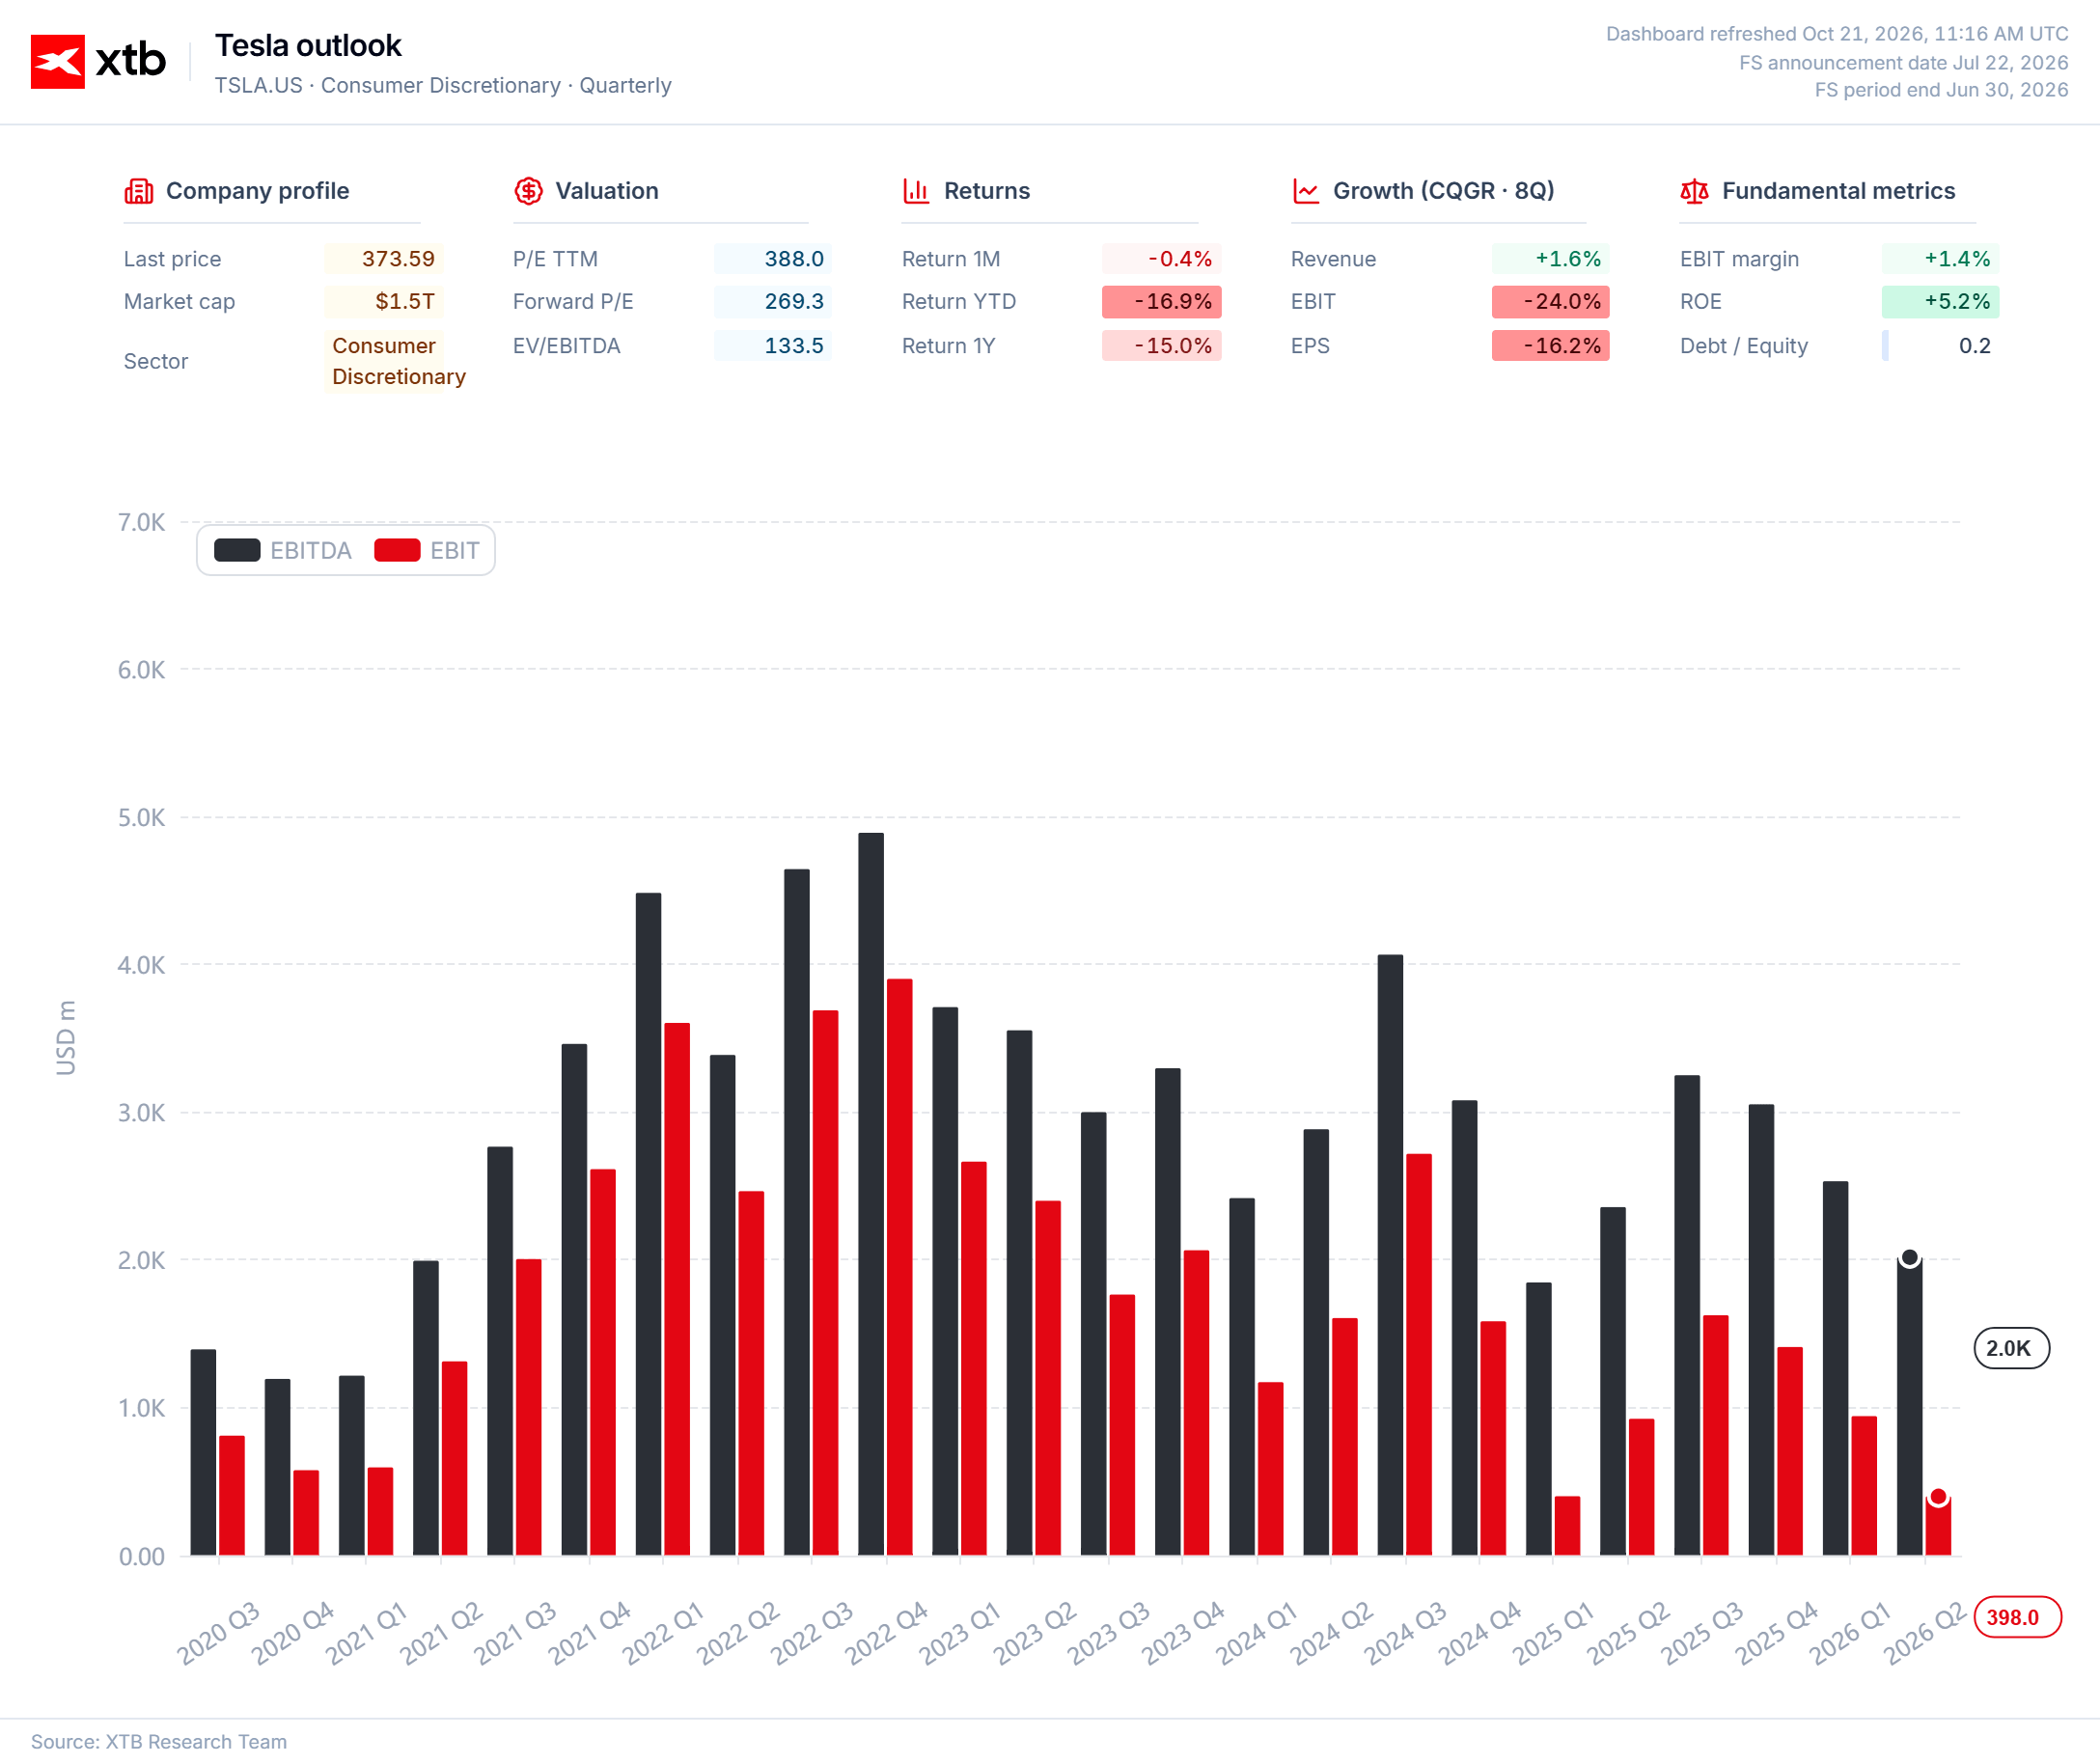
Spadek EBITDA do około 2 mld USD oraz EBIT do 398 mln USD pokazuje osłabienie rentowności Tesli, przy czym amortyzacja pochłania już około czterech piątych wyniku EBITDA.
Choć wolne przepływy pieniężne Tesli spadły w II kwartale do około −1,1 mld USD, nadwyżka środków pieniężnych nad zadłużeniem wynosząca około 27,4 mld USD nadal zapewnia spółce istotny bufor finansowy.
Aby sentyment inwestorów utrzymał się na obecnym poziomie, imperatywem dla Tesli jest pokazanie marży Auto (bez kredytów) na poziomie nie mniejszym niż 16%. Scenariuszem optymistycznym mogłaby być marża w tym segmencie na poziomie lub powyżej 17%.
Fuzja?
Od kilku miesięcy w przestrzeni informacyjnej pojawiają się coraz głośniejsze spekulacje o potencjalnej fuzji Tesli oraz SpaceX. Podczas konferencji inwestorskiej SpaceX Elon Musk zdradził, że perspektywa transakcji jest obecnie we wczesnej fazie rozpatrywania przez specjalny, powołany do tego celu komitet.
Odpowiedź CEO była wymijająca i kładła nacisk na brak pewności co do dalszego procedowania, jednak w kontekście historii decyzji menedżerskich Elona Muska fuzja byłaby bardziej rutynową operacją niż działaniem bez precedensu.
Trudno oczekiwać, by w ciągu 24 godzin sytuacja spółek oraz poglądy domniemanego komitetu zmieniły się wystarczająco, by Elon Musk mógł udzielić więcej informacji na temat fuzji (lub jej braku), jednak inwestorzy mogą mimo to bacznie wypatrywać informacji powiązanych z transakcją.
Roboty i taksówki
Akcjonariusze wiążą ogromne (głównie długoterminowe) nadzieje z FSD, Robotaxi oraz androidami „Optimus” Tesli, i w ujęciu produktowym będą one kluczowym elementem konferencji. Segmenty te można scharakteryzować odwrotnie proporcjonalnym do sentymentu opinii publicznej stopniem jakości uzasadnienia biznesowego.
- FSD: Mimo trudności i wyzwań (technicznych i regulacyjnych) system FSD osiąga konkretną poprawę – zarówno w ujęciu operacyjnym, jak i użytkowym. Potwierdzeniem dobrej kondycji oraz perspektyw dla tego segmentu działalności byłby wzrost liczby abonentów powyżej trendu oraz poprawa wskaźnika utrzymania subskrybentów w interwałach 3–12 miesięcy.
- Robotaxi: Projekt automatycznych samochodów Tesla nabiera rozpędu, mimo lokalnego oporu regulatorów. W ostatnim czasie NHTSA potwierdziła komercyjne wdrożenie bezzałogowych Cybercabów w Austin… ale jednocześnie uruchomiła dochodzenie w celu weryfikacji zgodności konstrukcji pozbawionej tradycyjnych urządzeń sterujących z federalnymi normami bezpieczeństwa. Według najnowszego zestawienia MarketWatch w Austin zarejestrowano blisko 350 Cybercabów, z czego 187 było aktywnych. Efekt skali oraz dźwignia operacyjna tego biznesu są gigantyczne w teorii - i mogłyby potencjalnie uzasadniać z nawiązką obecne wyceny ze wskaźnikami P/E powyżej 300 oraz 150 (w ujęciu bieżącym i Forward), jednak ściana oporu regulatorów wciąż musi zostać pokonana, by zysk mógł się zrealizować.
- Optimus: Mimo ambitnych deklaracji androidy „Optimus” Tesli pozostają zaawansowanym produktem demonstracyjnym o niskiej użyteczności konsumenckiej i kwestionowanej marży. Śledztwo dziennikarskie portalu The Information wskazuje, że produkcja robotów Optimus wciąż jest ograniczona do setek, a nie tysięcy tygodniowo, z odsetkiem wad produkcyjnych sięgającym 50%. Mimo deklarowanych zobowiązań zakupowych sięgających 10 000 maszyn, Tesla nie przekazała jeszcze żadnych danych dotyczących terminów dostaw czy marży na nowej linii produktowej. Produkt pozostaje kapitałochłonną demonstracją produktową do czasu, aż spółka udostępni więcej informacji na ten temat.

SpaceX wyniki: Czy Starlink uciągnie rewolucje AI?

CoreWeave: Rekordowy popyt zderza się z kosztami


Wykres dnia: US100 (Nasdaq 100). Odbicie AI trade kontra słabnący obraz techniczny



Kalendarz makro - Rynek pracy w UK, nastroje ZEW i raporty gigantów takich jak Netflix i SpaceX (20.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.