

- TSMC odnotowało szósty z rzędu rekordowy kwartał dzięki rosnącemu popytowi na sztuczną inteligencję.
- Przychody spółki w trzecim kwartale wzrosły o 50,9% r/r do 1,49 bln TWD.
- Zarząd podniósł prognozę wzrostu przychodów na 2026 rok do poziomu nieco powyżej 40%.

- TSMC odnotowało szósty z rzędu rekordowy kwartał dzięki rosnącemu popytowi na sztuczną inteligencję.
- Przychody spółki w trzecim kwartale wzrosły o 50,9% r/r do 1,49 bln TWD.
- Zarząd podniósł prognozę wzrostu przychodów na 2026 rok do poziomu nieco powyżej 40%.
Tajwański producent pół TSMC opublikował w czwartek wyniki za trzeci kwartał, które po raz kolejny przewyższyły oczekiwania rynku i oznaczały już szósty z rządu rekordowy kwartał pod względem zysku netto.
- Spółka wygenerowała 763,1 mld TWD netto (~23,7 mld USD), co stanowi wzrost o 68,7% r/r i wyraźnie bije konsensus Bloomberga na poziomie 739,5 mld TWD.
- Przychody sięgnęły 1,49 bln TWD (46,7 mld USD), rosnąc o 50,9% r/r (wobec prognozy 1,46 bln TWD).
- Zysk operacyjny wyniósł 876,4 mld TWD przy marży operacyjnej na poziomie 58,7%, natomiast marża brutto ukształtowała się na poziomie 66,4% — nieznacznie poniżej 67,7% z poprzedniego kwartału, co spółka tłumaczy kosztami rozruchu najnowszego węzła technologicznego 2 nm.
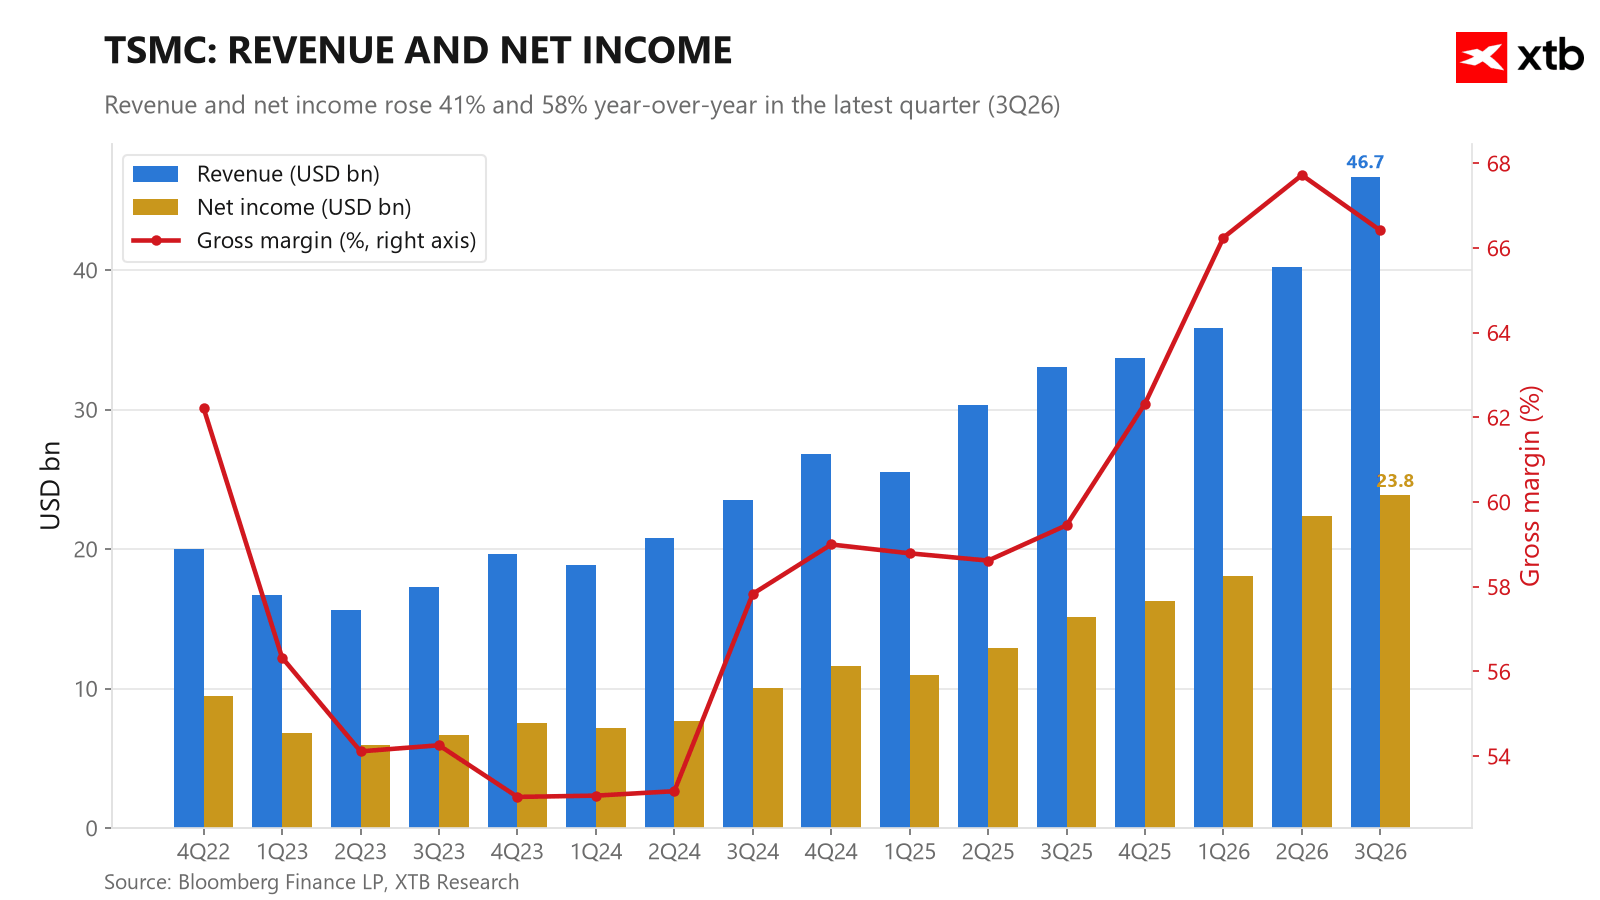
Skala pozytywnego zaskoczenia była widoczna również w przeliczeniu na akcję: zysk na akcję (EPS dla ADR notowanych w Nowym Jorku) wyniósł 4,60 USD wobec oczekiwanych 4,45 USD (+57,5% r/r). Przychody wyrażone w dolarach (46,72 mld USD) pobiły rynkowe szacunki o 2,4% i wzrosły o 41,2% w porównaniu z analogicznym okresem ubiegłego roku.
Co stoi za spektakularnymi wynikami?
Niezmiennym motorem wzrostu pozostaje nienasycony popyt na infrastrukturę do sztucznej inteligencji. Zaawansowane technologie (chipy 7 nm i nowsze) odpowiadały aż za 79% przychodów z produkcji płytek krzemowych, z czego sam węzeł 3 nm stanowił 33%. Produkcja w przełomowej technologii 2 nm, uruchomiona dopiero w tym roku, przyniosła już 8% przychodów, co pokazuje imponujące tempo wdrażania najnowszych procesów przez kluczowych klientów. Jako wyłączny dostawca najbardziej zaawansowanych układów dla Nvidii oraz Apple, wyniki TSMC są powszechnie traktowane jako niezawodny barometr realnego zapotrzebowania na moce obliczeniowe AI.
Co istotne, raport TSMC pojawił się w momencie narastających wątpliwości dotyczących rentowności globalnych wydatków na AI, potęgowanych niedawną przeceną walorów dostawcy chmurowego CoreWeave. TSMC przedstawiło jednak twardy kontrargument: popyt na flagowe układy scalone nie słabnie, niezależnie od rynkowej nerwowości wokół spółek z sektora aplikacji końcowych.
Prognozy i nakłady inwestycyjne (CapEx)
Spółka po raz kolejny podniosła własne prognozy wzrostu przychodów na 2026 rok (obecnie "nieco powyżej 40%" w ujęciu dolarowym), a zaprezentowane wyniki sugerują, że szacunki te nadal mogą okazać się zachowawcze. Tegoroczne nakłady inwestycyjne mają osiągnąć rekordowy poziom 64 mld USD.
Uwaga rynku przesuwa się jednak na rok 2027: podczas gdy konsensus Bloomberga przewiduje wydatki inwestycyjne na poziomie 75 mld USD, Goldman Sachs i UBS podniosły swoje prognozy odpowiednio do 85 mld USD oraz 90 mld USD. Tak znaczne podwyżki wskazują, że rynek może wciąż niedoszacowywać skali globalnej ekspansji spółki.
TSMC rozbudowuje swoją sieć produkcyjną w bezprecedensowym tempie, prowadząc jednocześnie budowę około 20 zakładów (wobec standardowych 4-5). Po zadeklarowaniu w lipcu dodatkowych 100 mld USD inwestycji w Arizonie (łącznie 265 mld USD zobowiązań w USA), spółka analizuje obecnie budowę kolejnego kompleksu produkcyjnego w Teksasie, odpowiadając na rosnące zapotrzebowanie amerykańskich centrów danych.
Reakcja rynku i wycena
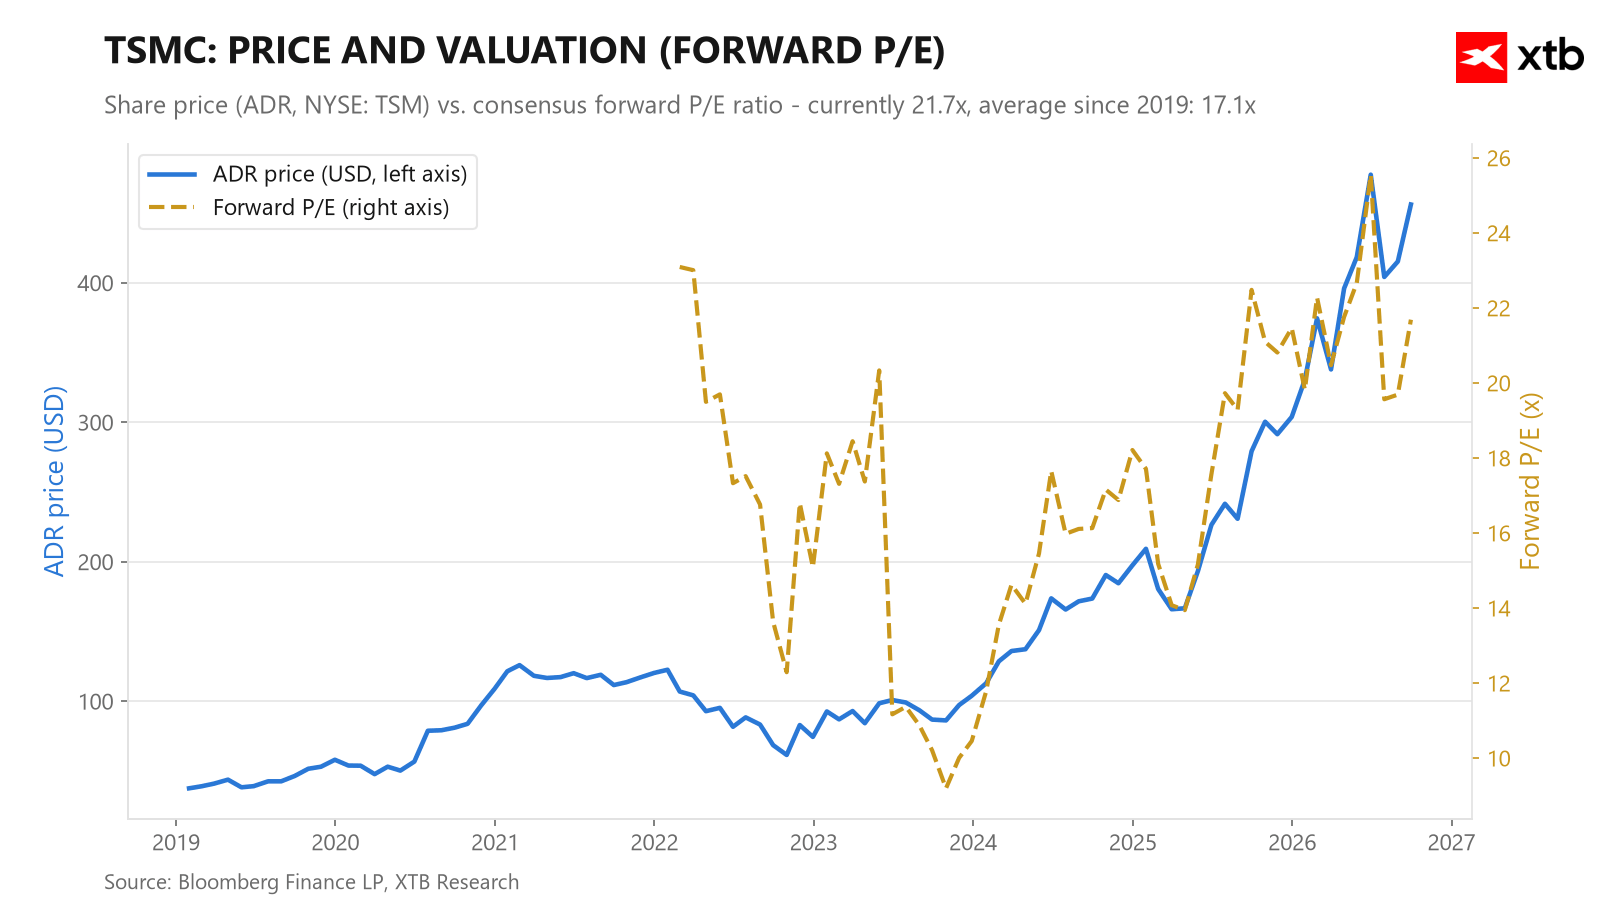
Akcje TSMC zyskały w tym roku niemal 60%, a spółka jako jedna z pierwszych z sektora półprzewodników poprawiła historyczne maksima po lipcowej korekcie w sektorze technologicznym. Mimo niedawnej presji spadkowej wynikającej z ogólnej realizacji zysków na spółkach AI, wycena spółki pozostaje umiarkowana. Wskaźnik cena do zysku (Forward P/E) wynosi obecnie około 21,7x, powyżej siedmioletniej średniej (17,1x), ale wyraźnie poniżej czerwcowego szczytu na poziomie 26x (kiedy kurs przekraczał 477 USD) oraz poniżej poziomów z 2022 roku, kiedy akcje spółki były ponad 4 krotnie niżej niż obecnie.


Podsumowanie dnia: Wzrost inflacji ciąży rynkom, półprzewodniki cierpią najmocniej (14.10.2026)


US Open: Wzrost CPI ciąży amerykańskim indeksom (14.10.2026)


US Open: Sezon wyników rozpoczęty z wysokiego C (13.10.2026)


🖥️Wykres dnia - US100: Czy krach KOSPI to przedsmak problemów Nasdaq?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.