


Szerokie indeksy notują istotne korekty, na fali piętrzących się obaw co do rentowności tezy inwestycyjnej skoncentrowanej wokół AI. Rynek amerykański radzi sobie umiarkowanie lepiej od większości swoich odpowiedników z rynku rozwiniętego. Spadki na otwarciu WallStreet oscylują wokół ~0,5% i koncentrują się wokół sektora technologii. Kontrakty US100 tracą ok. 0,8%. Zdecydowanie lepiej radzi sobie US30 i US2000 które utrzymują się w okolicy poprzedniego zamknięcia.
- Ropa Brent wraca do poziomu ok. 110$ a kontrakty na gaz ziemny w Europie osiągają 90 Euro po raz pierwszy od 2022 roku. Ruch Houthi kontynuuje ataki skoncentrowane na Saudyjskiej Infrastrukturze a Hormuz pozostaje pod sporadycznym ostrzałem sił Iranu.
- Donald Trump oraz administracja prezydenta USA napotykają na coraz silniejszy, ponadpartyjny sprzeciw wobec prób normalizacji relacji handlowych z Rosją. Próby zwiększenia wolumenu handlowego między Rosją a USA uniemożliwiają też regularne uderzenia Ukrainy na infrastrukturę portową i przesyłową, co niweluje niewielki potencjał podażowy tej inicjatywy.
- Dyslokacja kolejnych okrętów w kierunku Bliskiego Wschodu, oraz wzmożona aktywność Izraelskich oraz Irańskich wojsk obrony przeciwlotniczej wskazuje na możliwe wystąpienie kolejnego epizodu eskalacji, co nakłada dodatkowe premium na ceny surowca.
- Koreańska spółka “Elice Group” traci 32% podczas swojego debiutu rynkowego. Fatalne wejście na rynek spółki daje dodatkowy zapalni dla przecen w sektorze AI.
- Publikacje ze strony największych firm inwestycyjnych, m.in.: Societe Generale czy Goldman Sachs, wskazuje że mimo solidnych fundamentów, na rynku rośnie ekspozycja zabezpieczająca przed dalszymi spadkami branży AI.
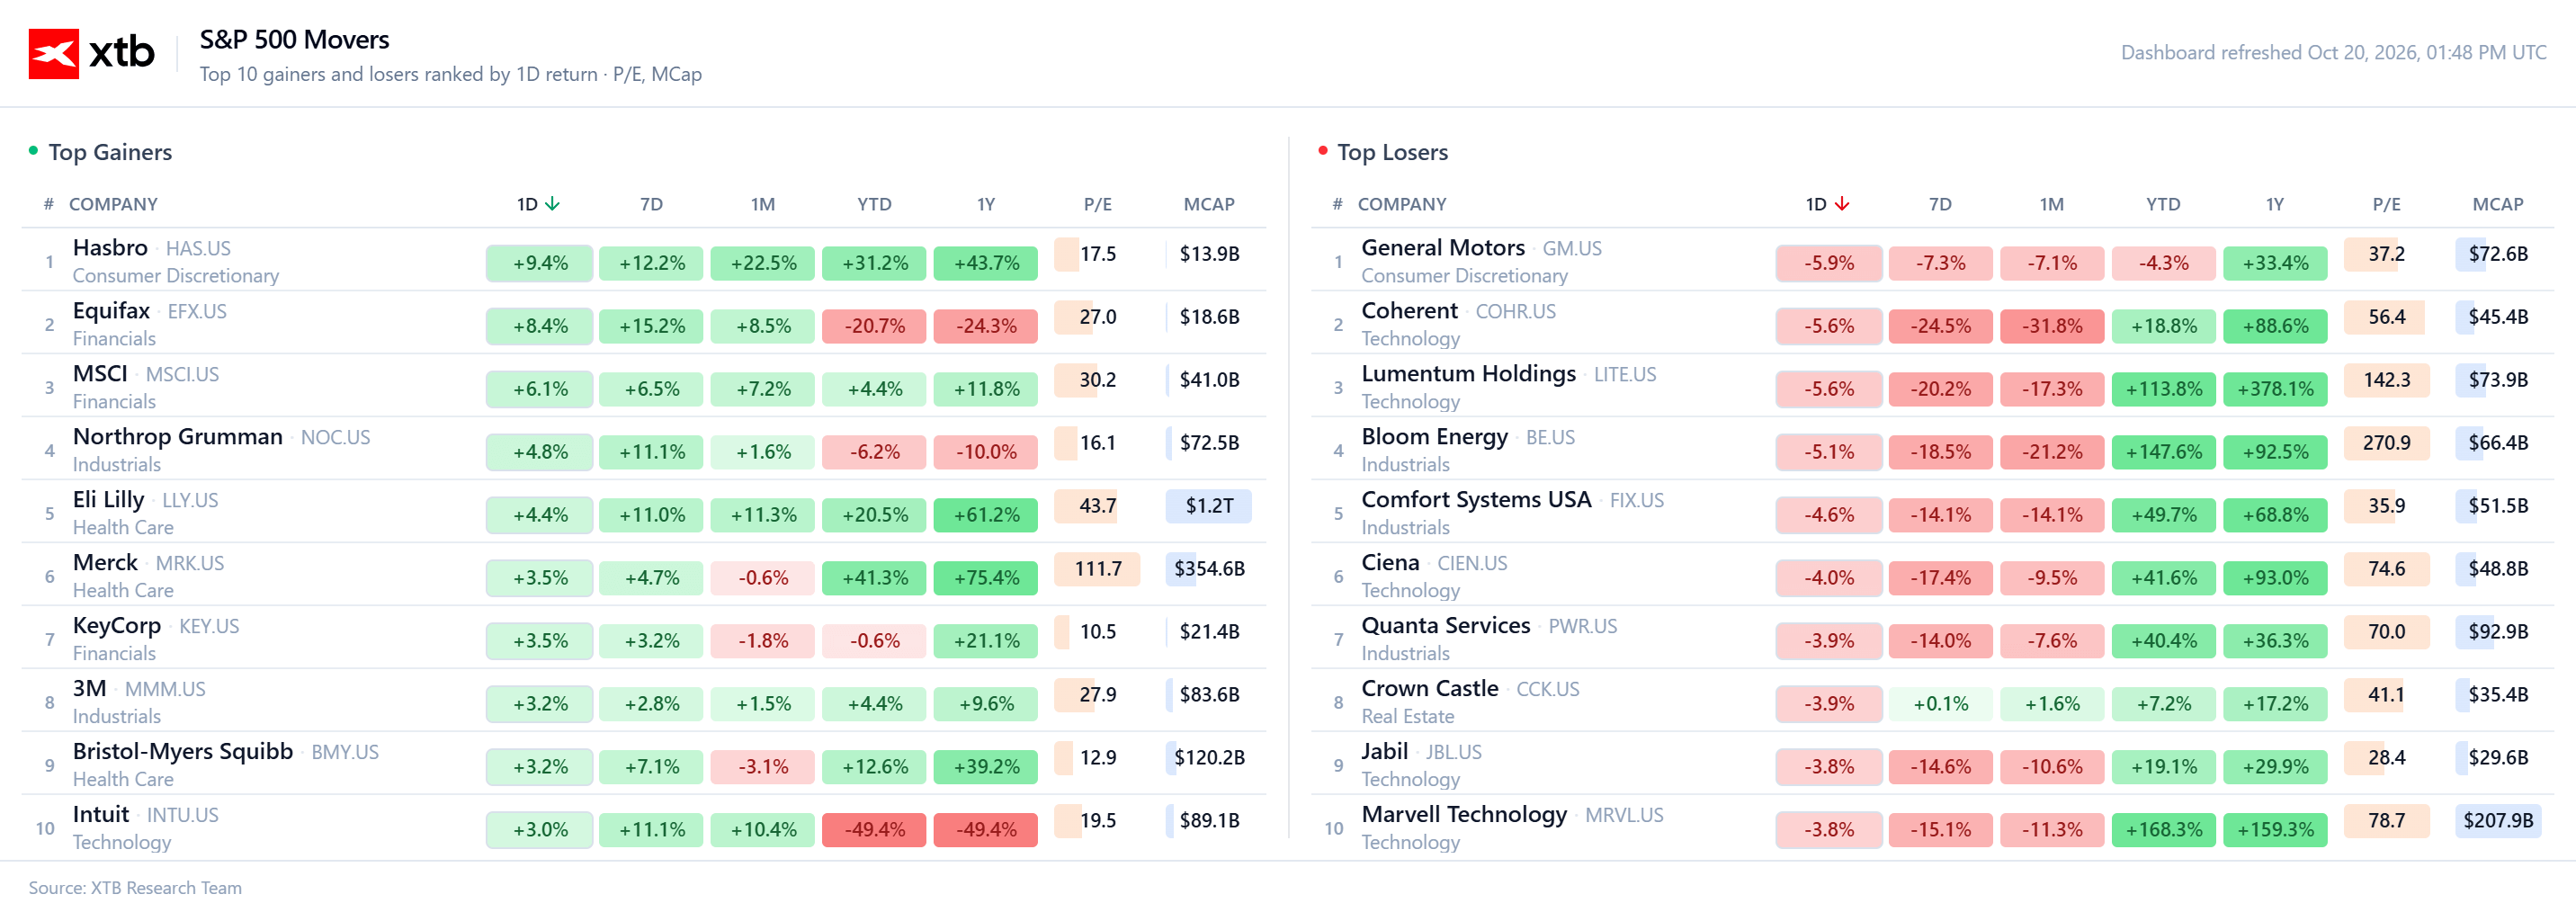
Istotne wzrosty na szerokim rynku USA notują dziś głównie spółki energetyczne i medyczne - co wspierane jest głównie przez publikacje fundamentalne z rynku akcyjnego i surowcowego. Słabo radzą sobie głównie spółki z sektora Ai i półprzewodników, ze szczególnym naciskiem na podmioty o bardziej jednowymiarowej ekspozycji na AI-Boom.
Kluczowe dla krótkoterminowego sentymentu inwestorów na rynku amerykańskim będą dzisiejsze wyniki SpaceX oraz Netflix, które pojawią się po zakończeniu notowań w USA.
Wiadomości ze spółek:
- 3M (MMM.US) rośnie o 1,4% po przekroczeniu szacunków zysków Wall Street i podniesieniu prognoz na cały rok drugi kwartał z rzędu.
- Alvotech (ALVO.US): Akcje spółki rosną o 7% po tym, jak amerykańska FDA zatwierdziła nowy proces produkcyjny leku Simlandi.
- General Motors (GM.US): Spółka traci ok. 7% po obniżeniu prognozy zysków na cały rok.
- Halliburton (HAL.US): Spółka zyskuje ok. 3% po tym, jak firma świadcząca usługi dla przemysłu naftowego opublikowała zysk na akcję za trzeci kwartał, który przekroczył średnią prognozę analityków. Firma prognozuje również wzrost przychodów o średnio jednocyfrowy procent do 2027 roku.
- Hertz (HTZ.US): Oro Mobility, wspierana przez firmę wynajmu samochodów, pozyskała strategiczną inwestycję kapitałową w wysokości 80 milionów dolarów. Akcje spółki zyskują ok. 3%.
- MSCI Inc. (MSCI.US): Dostawca indeksów opublikował skorygowany zysk na akcję za trzeci kwartał, który znacznie przekroczył średnią prognozę analityków (EPS: 5,11$ vs 5,02$). Akcje spółki zyskują ok. 6%.
- NuScale Power (SMR.US): Barclays opublikował negatywny dla spółki raport, dostrzegając ryzyko związane z brakiem kontraktów. Akcje spółki tracą ponad 3%.
Analiza techniczna US100 (D1)
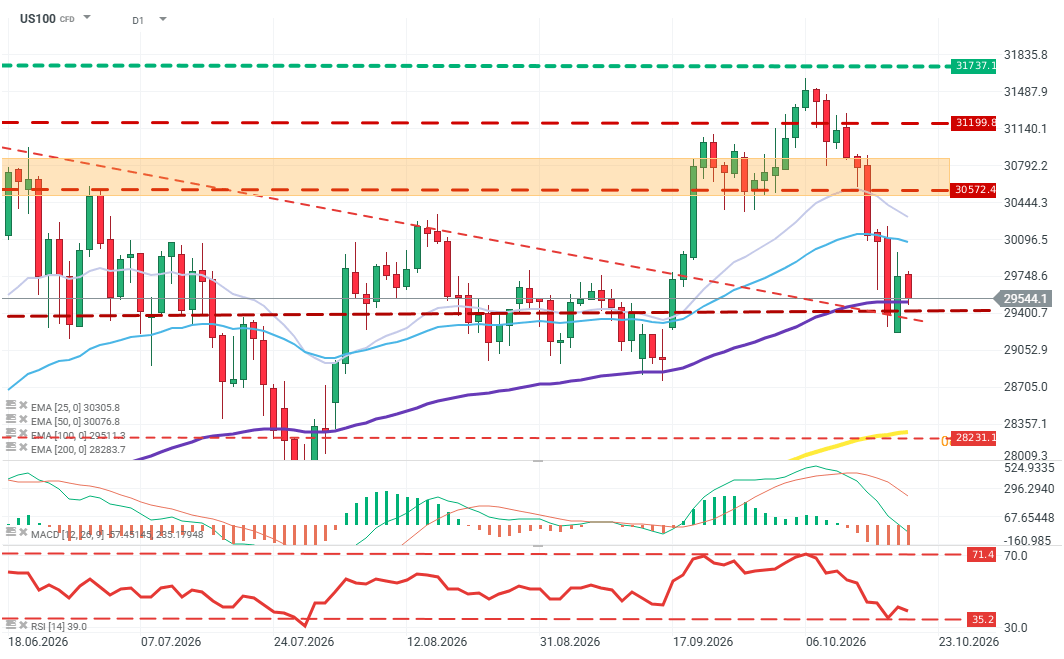
Ruch cenowy wykazuje przewagę sprzedających po silnym spadku z okolic ~31,500. Obecnie znajduje się poniżej EMA25 i EMA50, a MACD sygnalizuje presję spadkową. RSI na poziomie 39,5 potwierdza słabość kupujących, jednak w sposób niebezpieczny dla podaży zbliża się do poziomu wykupienia. Kluczowe wsparcie na chwilę obecną to 29,400. Przebicie może otworzyć drogę do ~29,000. Z kolei utrzymanie wsparcia i powrót powyżej ~29,750 pkt mogą zapoczątkować większe odbicie w kierunku ~30,500. Źródło: xStation5
Dane Makroekonomiczne:
- Średnie zarobki w UK wzrosły o 3,7%. Średnia 3-miesięczna zmiany zatrudnienia wzrosła z 67 tyś. Do 102 tyś (oczekiwano ok. 20 tyś.).
- Niemiecki indeks ZEW wzrósł do -35,9 wobec oczekiwań na poziomie 45,0.
- Pozwolenia na budowę w USA, wyniosły we wrześniu 1,4 mld (Oczekiwano 1,39 mld).
- Rozpoczęte budowy domów spadły miesiąc do miesiąca o ponad 5%, osiągając 1,22 mld. Jest to rozczarowanie względem oczekiwanego wzrostu o ok. 1,9%.

Komentarz Giełdowy: O żywocie spółki publicznej słów kilka

Gaz ziemny pogłębia spadki w USA 🔥📉
Wyniki finansowe SpaceX: czy Starlink sfinansuje rosnące ambicje grupy?

Netflix przed wynikami. Musi znów pokazać, że potrafi zaskakiwać
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.