


Wall Street rozpoczęła wtorkową sesję bez wyraźnego kierunku, Nasdaq 100 rośnie 0,4%, ale S&P 500 i DJIA nieznacznie tracą. Inwestorzy wstrzymują się z większymi decyzjami przed serią ważnych danych makro z USA. Najbliższe dni będą obfitować w publikacje z rynku pracy i konsumpcji. Rynek będzie szukał sygnałów, czy gospodarka rzeczywiście zaczyna tracić impet przed końcem roku.
-
Dzi szczególnie mocno zachowują się spółki z Nasdaq związane z półprzewodnikami i infrastrukturą dla AI, co sugeruje utrzymujący się popyt na ekspozycję na ten segment rynku na ok. 2 tygodnie przed sezonem wyników w USA.
-
Na rynku długu napięcie pozostaje wysokie. Rentowność 10-letnich obligacji USA oscyluje wokół 5,25%, a wrzesień pozostaje bardzo słabym miesiącem dla Treasuries, choć historyczna sezonowość wskazuje, że październik bywa dla obligacji korzystniejszy.
-
Dane z USA wypadły mieszanie: liczba wakatów JOLTS wzrosła do 7,079 mln wobec 7,228 mln oczekiwanych i 7,271 mln wcześniej, natomiast indeks zaufania konsumentów Conference Board spadł do 81,9 pkt wobec prognozy 89 pkt i 89,4 pkt poprzednio.
-
Rynek ropy pozostaje ważnym źródłem ryzyka dla inflacji i sentymentu. Brent utrzymuje się w okolicach 95 USD za baryłkę, a inwestorzy nadal monitorują rozwój sytuacji na Bliskim Wschodzie.
-
W tle pozostaje również ryzyko geopolityczne związane z konfliktem na Bliskim Wschodzie. Donald Trump ponownie zasugerował, że próbuje doprowadzić do porozumienia, ale jego komentarze nie zmniejszyły wyraźnie sceptycyzmu rynku co do szybkiego zakończenia działań wojennych.
-
Wśród pojedynczych spółek pozytywnie wyróżnia się CarMax po wynikach za drugi kwartał lepszych od oczekiwań rynku. AstraZeneca rośnie z kolei po informacji o umowie wartej do 2 mld USD dotyczącej współpracy nad nowym lekiem onkologicznym.
-
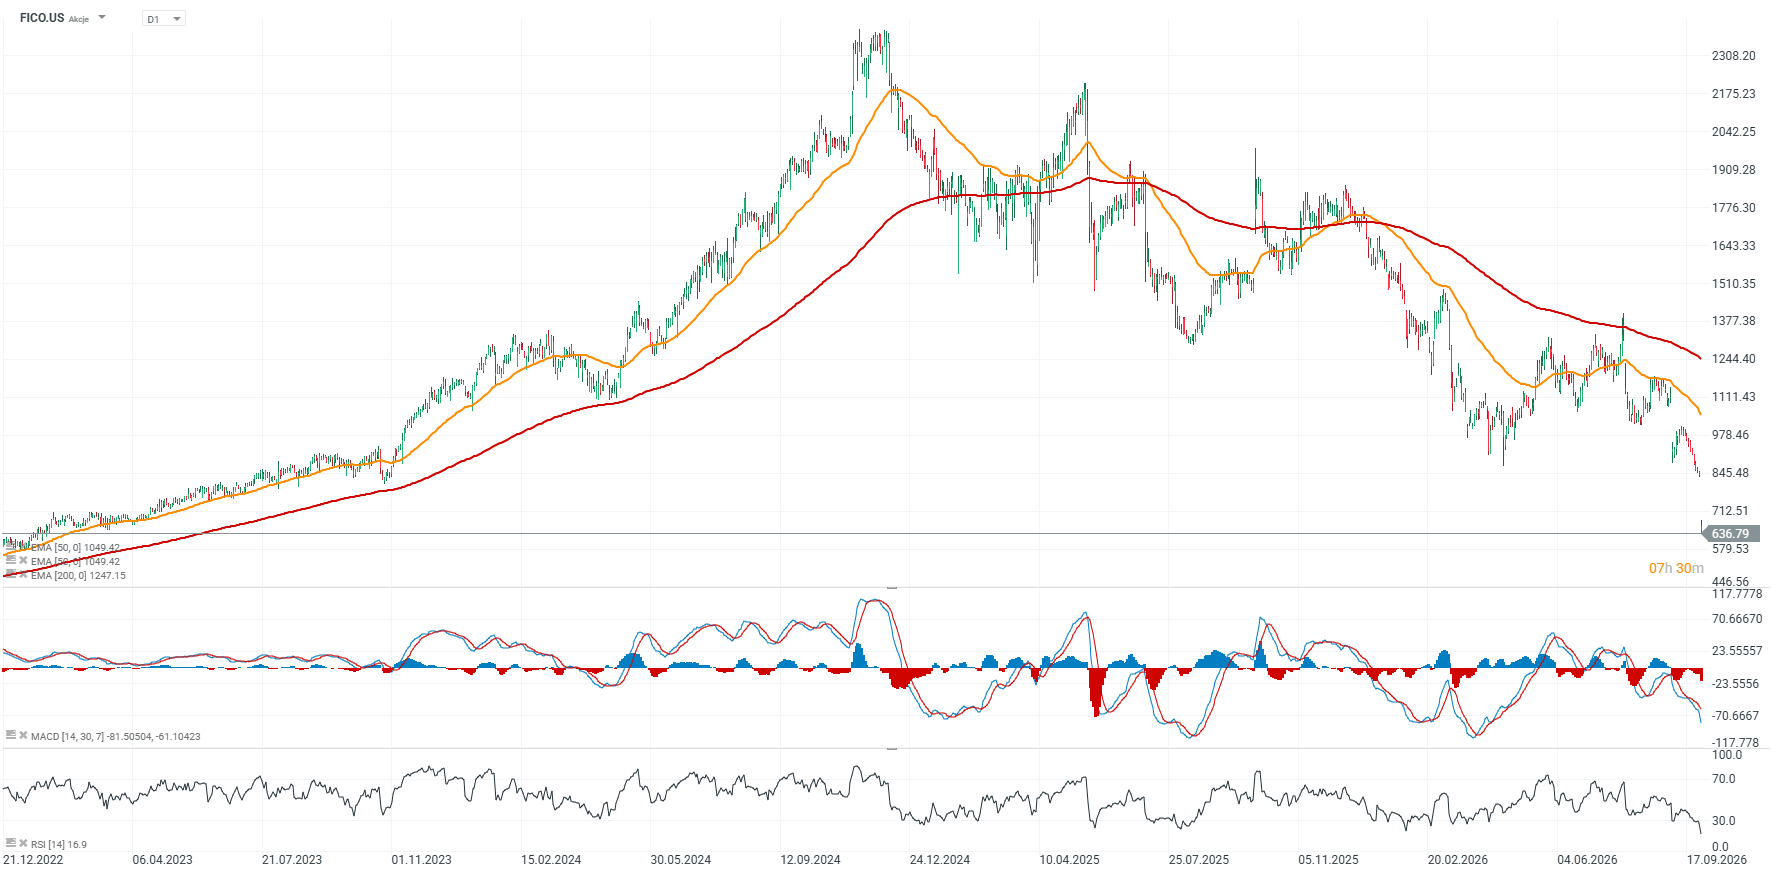
Po słabszej stronie znajduje się Fair Isaac, które akcje spadają niemal 25% po doniesieniach, że regulator mieszkaniowy w USA zamierza zmienić sposób wyceny i stosowania modeli punktacji kredytowej, co zwiększyło obawy o przyszłą pozycję spółki na rynku.
-
W tym tygodniu znaczenie będą miały piątkowe dane z rynku pracy. Słabszy raport mógłby wzmocnić oczekiwania na bardziej łagodną politykę Fed, podczas gdy mocniejsze dane mogłyby podtrzymać presję na rentowności obligacji.
-
Inwestorzy będą również śledzić wypowiedzi przedstawicieli Rezerwy Federalnej, w tym Austana Goolsbee i Christophera Wallera, którzy mogą rzucić więcej światła na ocenę inflacji, rynku pracy i dalszej ścieżki stóp procentowych.
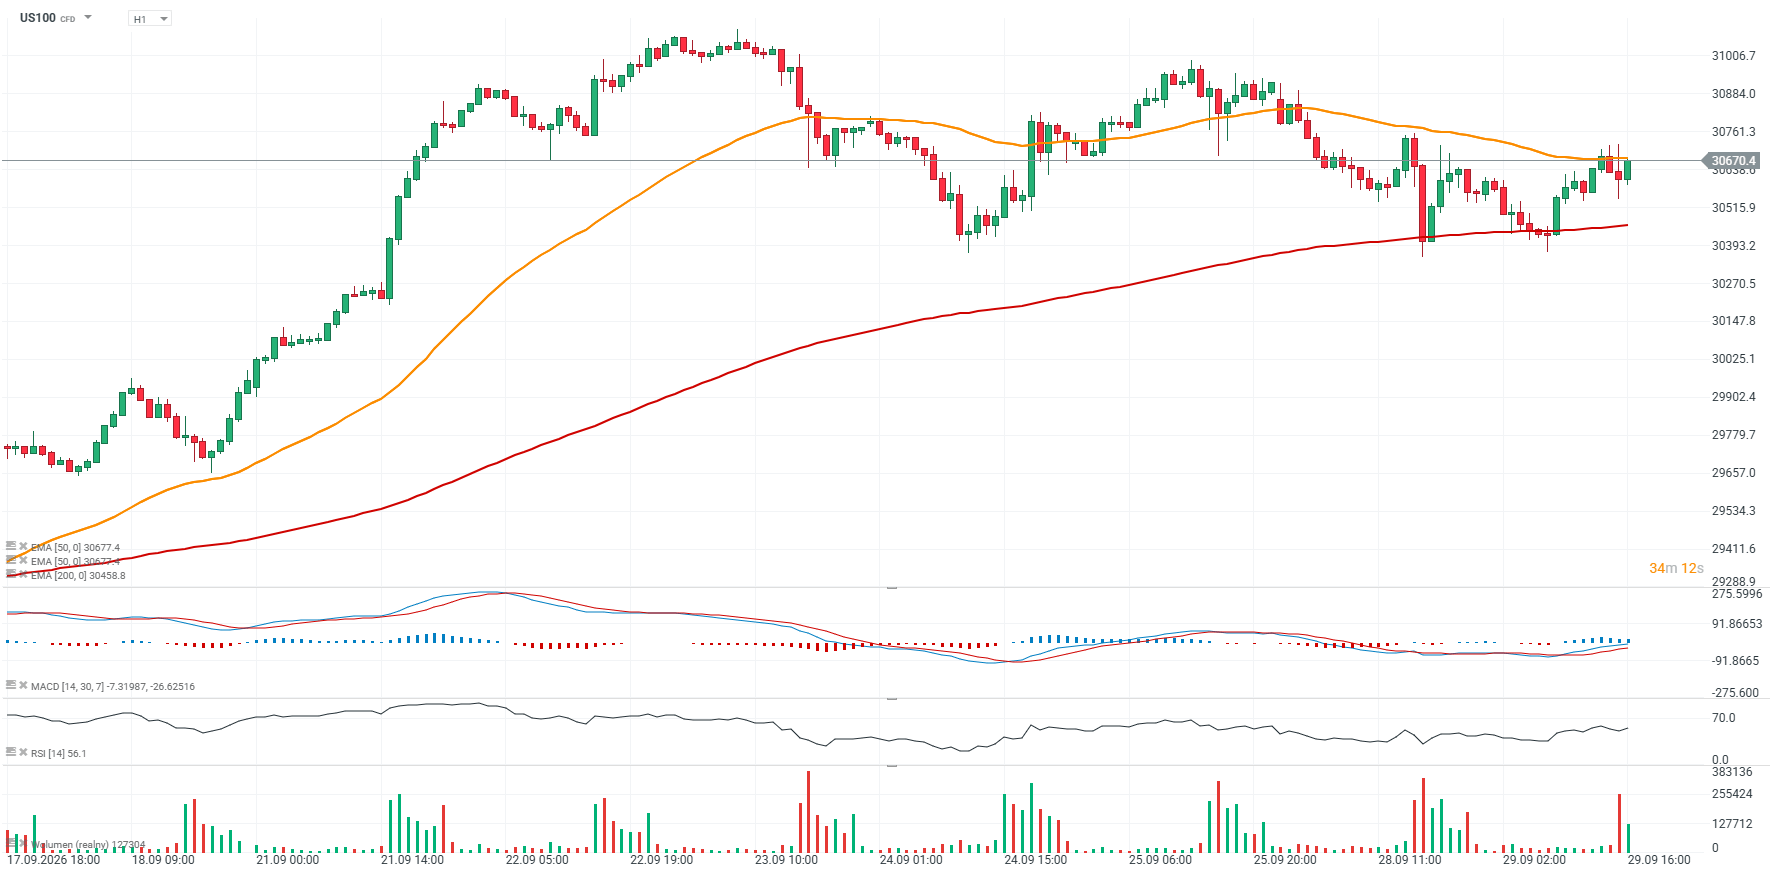
Wykres US100 (interwał H1)
Patrząc na wykres kontraktów na Nasdaq 100, widzimy, że indeks próbuje dziś wybić się powyżej średniej EMA50 (pomarańczowa linia) i zażegnać krótkoterminowy trend spadkowy. Wzrost powyżej 30,700 punktów może przynieść istotną poprawę momentum dla byków, podczas gdy cofnięcie w okolice 30,500 punktów mogłoby sugerować słabszy obraz techniczny dla indeksu z możliwością ponownego testu okolice 30,350 punktów.
Źródło: xStation5
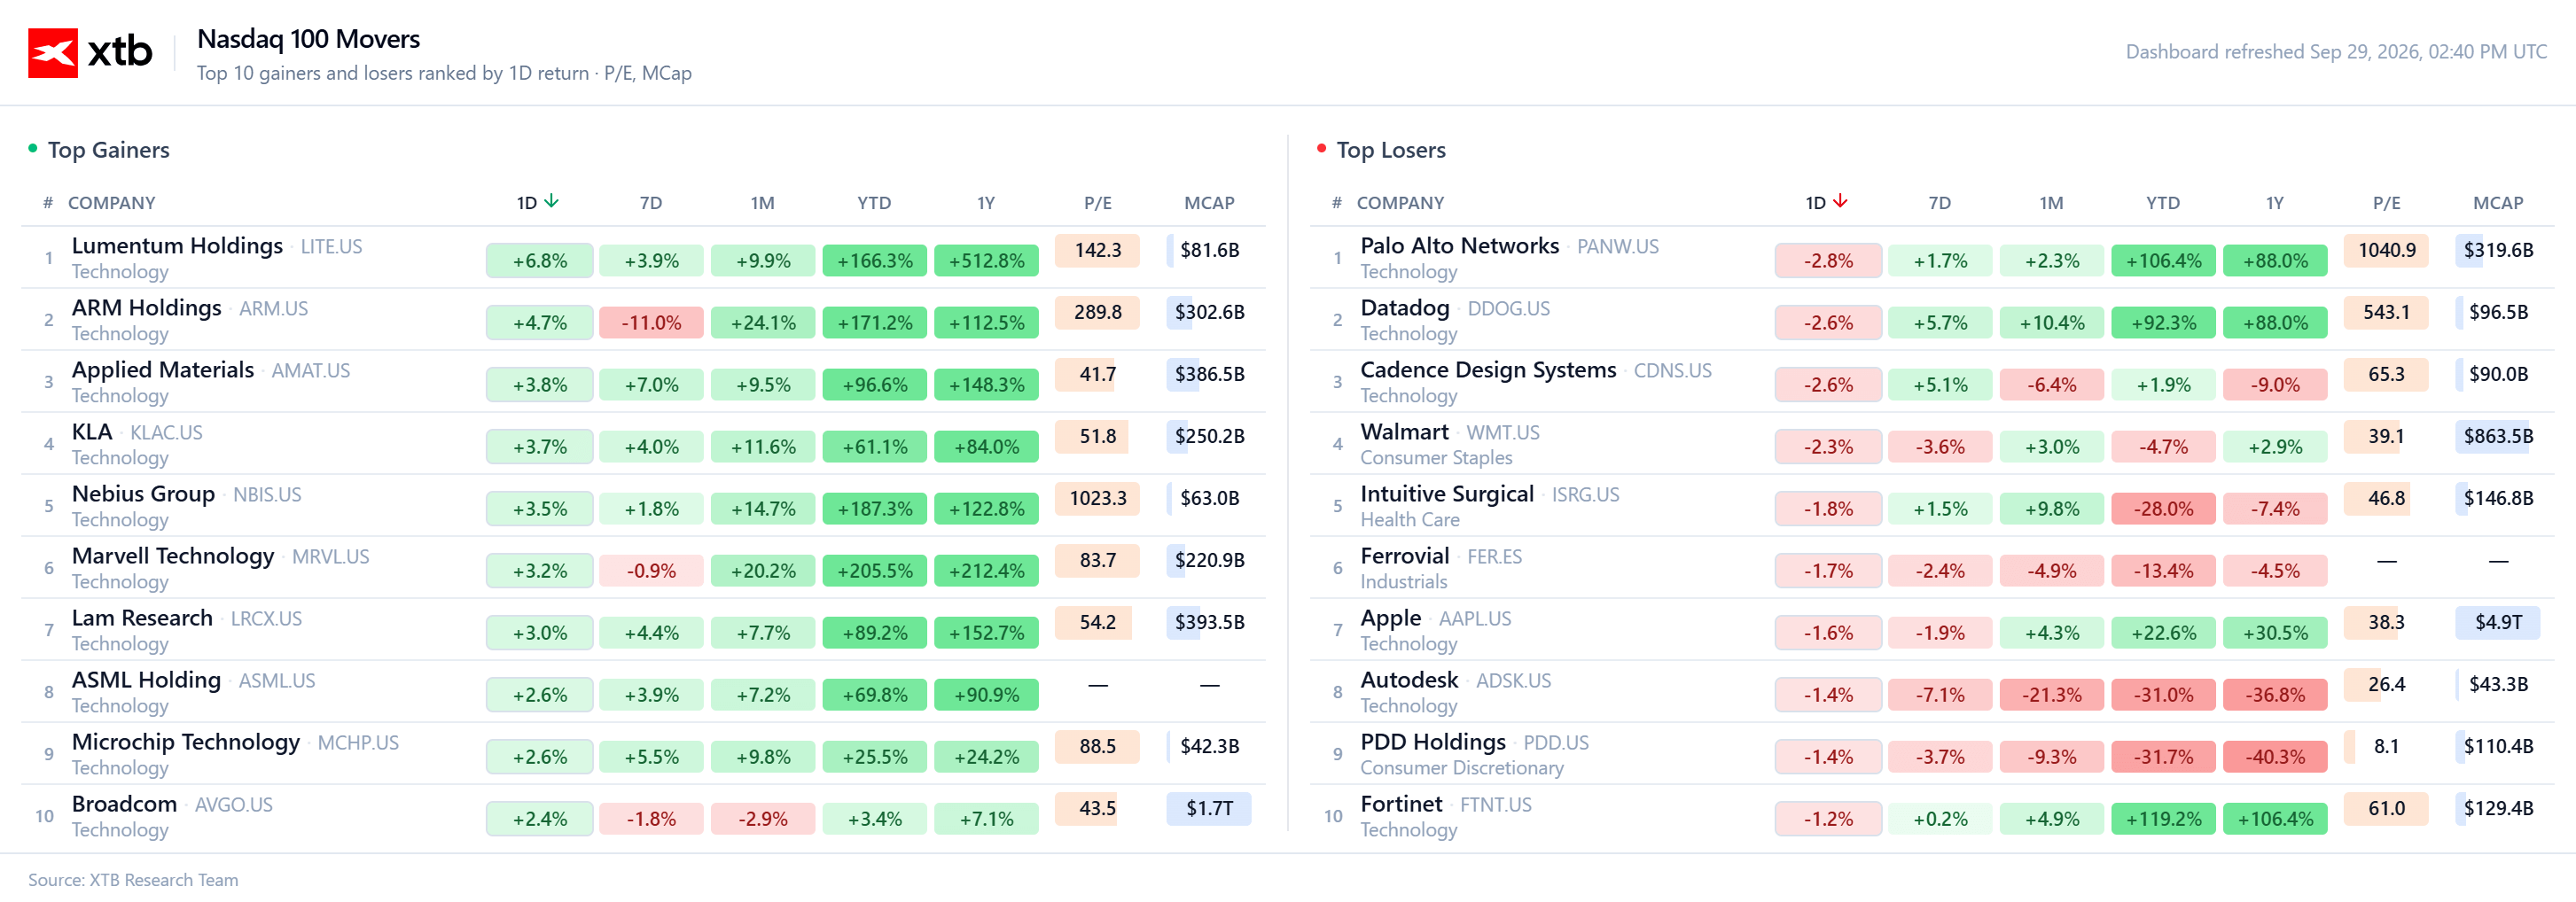
Wśród największych spółek Nasdaq 100 widać dziś wyraźną przewagę sektora technologicznego po stronie wzrostów, z Lumentum, ARM, Applied Materials i KLA na czele tabeli. Po słabszej stronie znajdują się m.in. Palo Alto Networks, Datadog i Cadence Design Systems, choć ich jednodniowe spadki pozostają relatywnie umiarkowane względem wcześniejszych wzrostów. Wyraźnie słabiej prezentują się także Walmart, Intuitive Surgical oraz Autodesk, które pozostają pod presją również w dłuższym horyzoncie. Całościowo obraz rynku jest więc mieszany, ale przy wyraźnej rotacji kapitału w stronę wybranych spółek technologicznych i półprzewodnikowych.
Źródło: XTB Research
Nastroje amerykańskich konsumentów wyraźnie słabną
Indeks zaufania konsumentów Conference Board spadł we wrześniu do 81,9 pkt z 88,6 pkt miesiąc wcześniej, podczas gdy ekonomiści oczekiwali wzrostu do 89 pkt. Ocena bieżącej sytuacji biznesowej stała się negatywna po raz pierwszy od września 2024 roku, pogorszyło się także postrzeganie rynku pracy. Konsumenci spodziewają się dalszego osłabienia warunków gospodarczych i zatrudnienia w perspektywie kolejnych sześciu miesięcy, a oczekiwania dotyczące wzrostu dochodów gospodarstw domowych również stały się mniej optymistyczne.
JPMorgan obniża rekomendację dla XPeng
Akcje XPeng spadły we wtorek o 4,2%, osiągając 52-tygodniowe minimum na poziomie 9,51 USD, po tym jak JPMorgan obniżył rekomendację dla spółki z „overweight” do „neutral”. Bank zachowuje ostrożne podejście do całego chińskiego sektora motoryzacyjnego, wskazując na słabszy popyt, rosnące koszty produkcji oraz utrzymujące się problemy strukturalne, które mogą ciążyć branży także w 2027 roku. JPMorgan zwraca również uwagę, że choć XPeng rozwija zaawansowane technologie AI w swoich samochodach, inwestorzy mogą nie przypisywać im wysokiej wartości, dopóki nie zaczną one przekładać się bezpośrednio na wyniki finansowe.
Wiadomości ze spółek
-
Fair Isaac (FICO) to spółka analityczno-technologiczna znana przede wszystkim z modeli scoringu kredytowego FICO, szeroko wykorzystywanych przez banki i rynek hipoteczny w USA. Akcje spadły o 18% po tym, jak Federal Housing Finance Agency zapowiedziała uproszczenie systemu wyceny kredytów hipotecznych i połączenie modeli FICO Classic oraz VantageScore w jedną siatkę cenową, co rynek odebrał jako potencjalne osłabienie przewagi konkurencyjnej FICO.
-
Summit Therapeutics to firma biotechnologiczna rozwijająca leki przeciwnowotworowe, w tym terapie ivonescimab i sonesitatug vedotin. Akcje wzrosły o 18% po informacji o inwestycji AstraZeneca wartej 2 mld USD oraz rozpoczęciu strategicznej współpracy klinicznej, co zwiększyło wiarygodność i potencjał komercyjny pipeline’u spółki.
-
Bloomin’ Brands to operator sieci restauracyjnych, m.in. Outback Steakhouse, koncentrujący się na segmencie casual dining. Akcje zyskały 5% po podniesieniu rekomendacji przez JPMorgan z „underweight” do „neutral”, a bank wskazał na poprawę operacyjną, m.in. zmiany w menu oraz zmniejszenie liczby stolików przypadających na jednego kelnera w godzinach szczytu.
Wykres akcji Fair Isaac (FICO.US), interwał D1
Źródło: xStation5

Geralt wraca na szlak. Wiedźmin 3 po raz trzeci.


AMD na zakupach. Czy inwestycja za 8,2 mld dolarów to dobry ruch?


🚩 Ropa pogłębia spadki


Wall Street: czy indeks S&P 500 ma jeszcze paliwo do wzrostów?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.