


Amerykański rynek otwiera się spadkami. Pod kreską znajdują się zarówno S&P 500 (-0,5%), Nasdaq 100 (-0,7%), jak i Dow Jones (-0,4%). Nie sprzyjają wyższe ceny ropy naftowej oraz gazu oraz rosnące rentowności amerykańskich obligacji (10-latki na poziomie 5,06%).
Uwaga rynku w coraz większym stopniu kotwiczy na jastrzębich komunikatach ze strony oficjeli Fedu, które wpierają wyceny podwyżek stóp procentowych. Sprzyja to dolarowi – para EURUSD spada dziś o 0,5%, przebijając od góry poziom 1,14, po raz ostatni notowany w lipcu.
Inwestorzy wyczekują na jutrzejsze spotkanie Donalda Trumpa z Xi Jinpingiem, które odbędzie się w Waszyngtonie.
Rynki wyceniają dynamiczne podwyżki stóp w USA
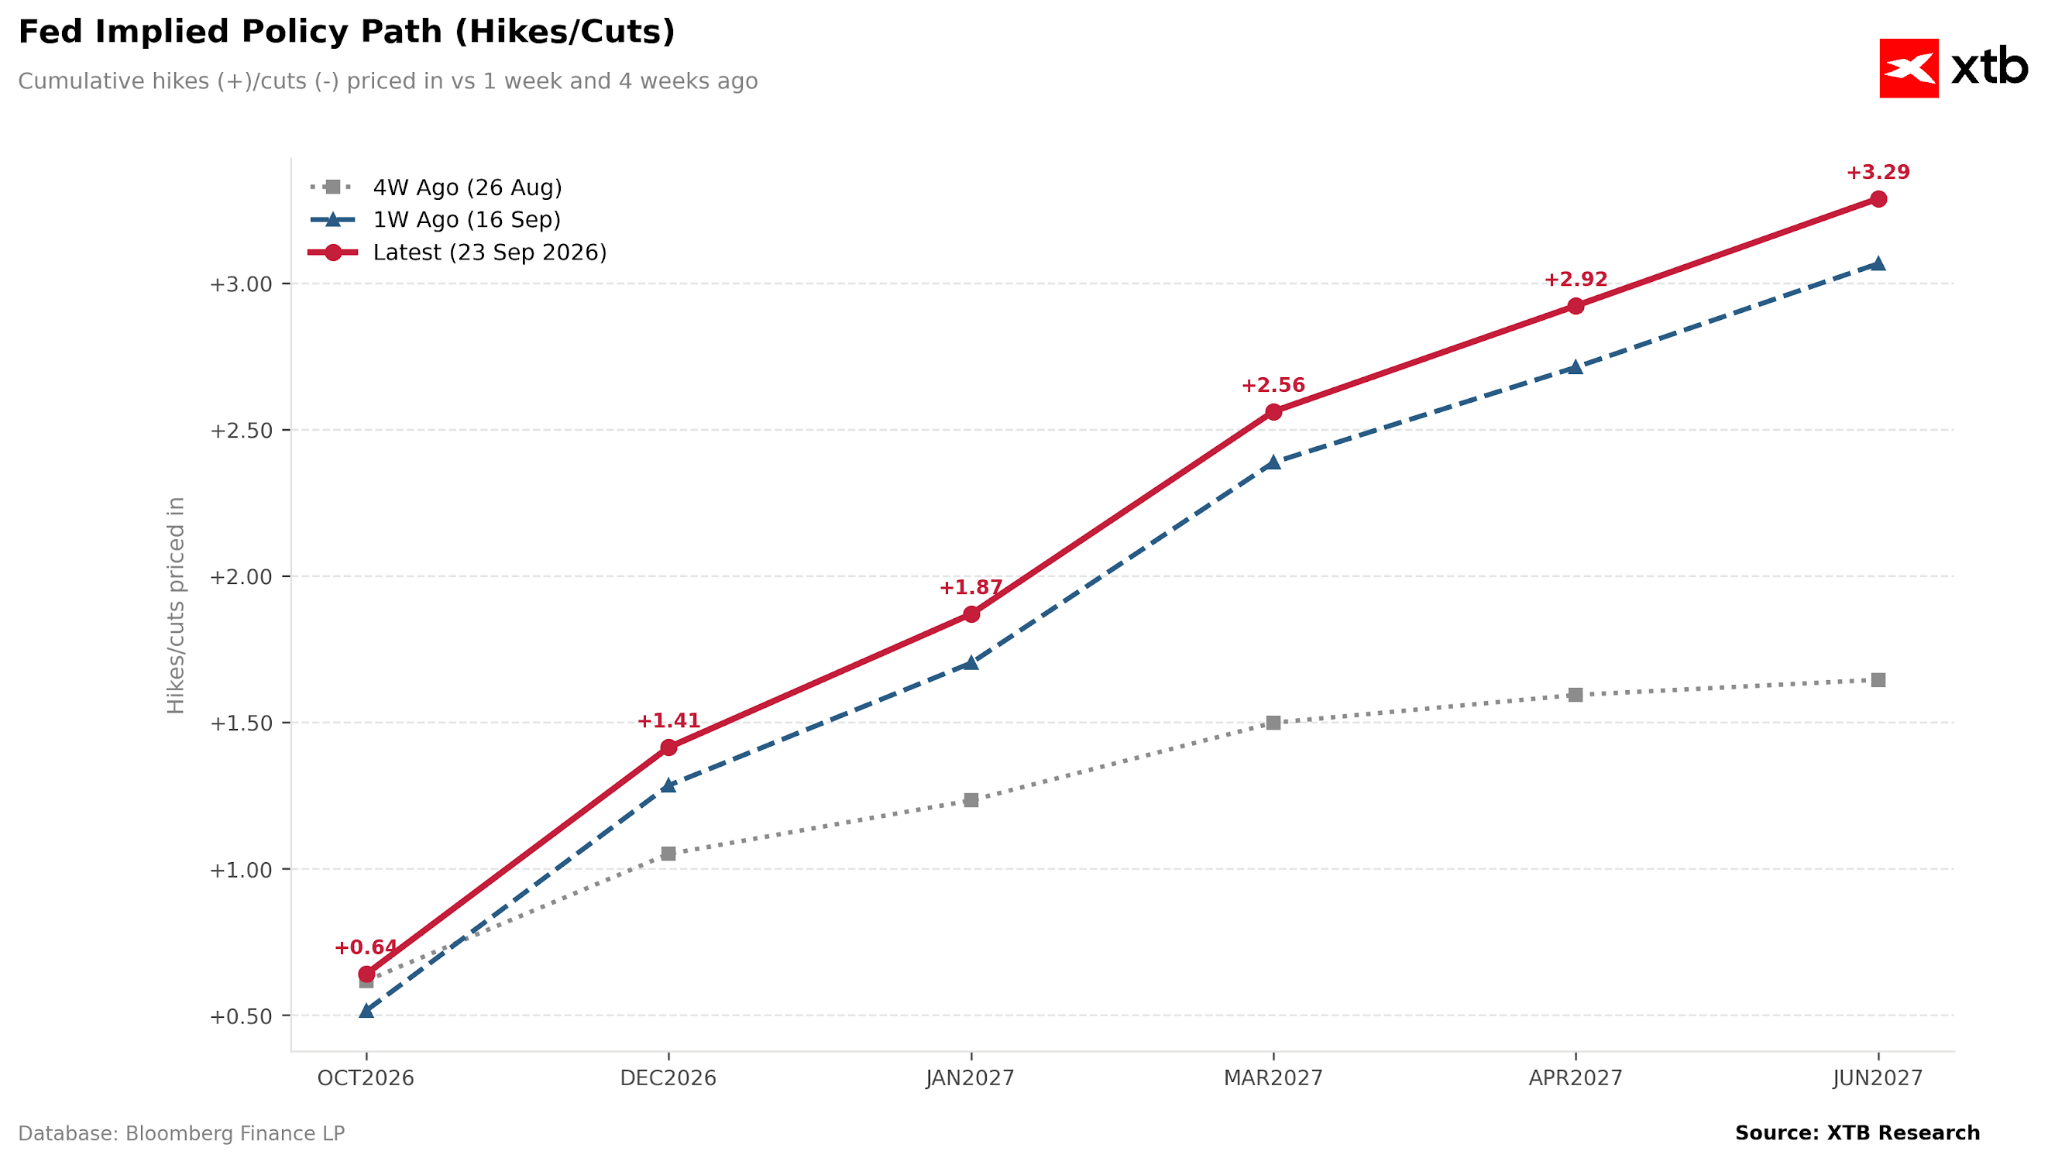
Dolar kontynuuje dziś zapoczątkowane dwa tygodnie temu umocnienie. Sprzyja przede wszystkim wzrost oczekiwań wobec podwyżek stóp procentowych FOMC. Rynek coraz śmielej wycenia kontynuację podwyżek już na październikowym posiedzeniu. Wpływ mają na to zarówno wyjątkowo jastrzębie wypowiedzi oficjeli Fedu, jak i silne dane z gospodarki.
Wykres 1: Zmiana rynkowych oczekiwań wobec podwyżek stóp procentowych Rezerwy Federalnej (2026 - 2027)
Źródło: XTB Research, 23.09.2026
Uwaga: Ścieżka sprzed 4 tygodni odnosi się do niższej bazy (tj. poziomu stóp przed ubiegłotygodniową podwyżką)
Konieczność dalszych podwyżek podkreślił dziś w Chicago Gubernator Michael Barr. Zaznaczył, że amerykańska gospodarka pozostaje silna, a rynek pracy solidny, co tworzy przestrzeń na dalsze zacieśnianie polityki monetarnej.
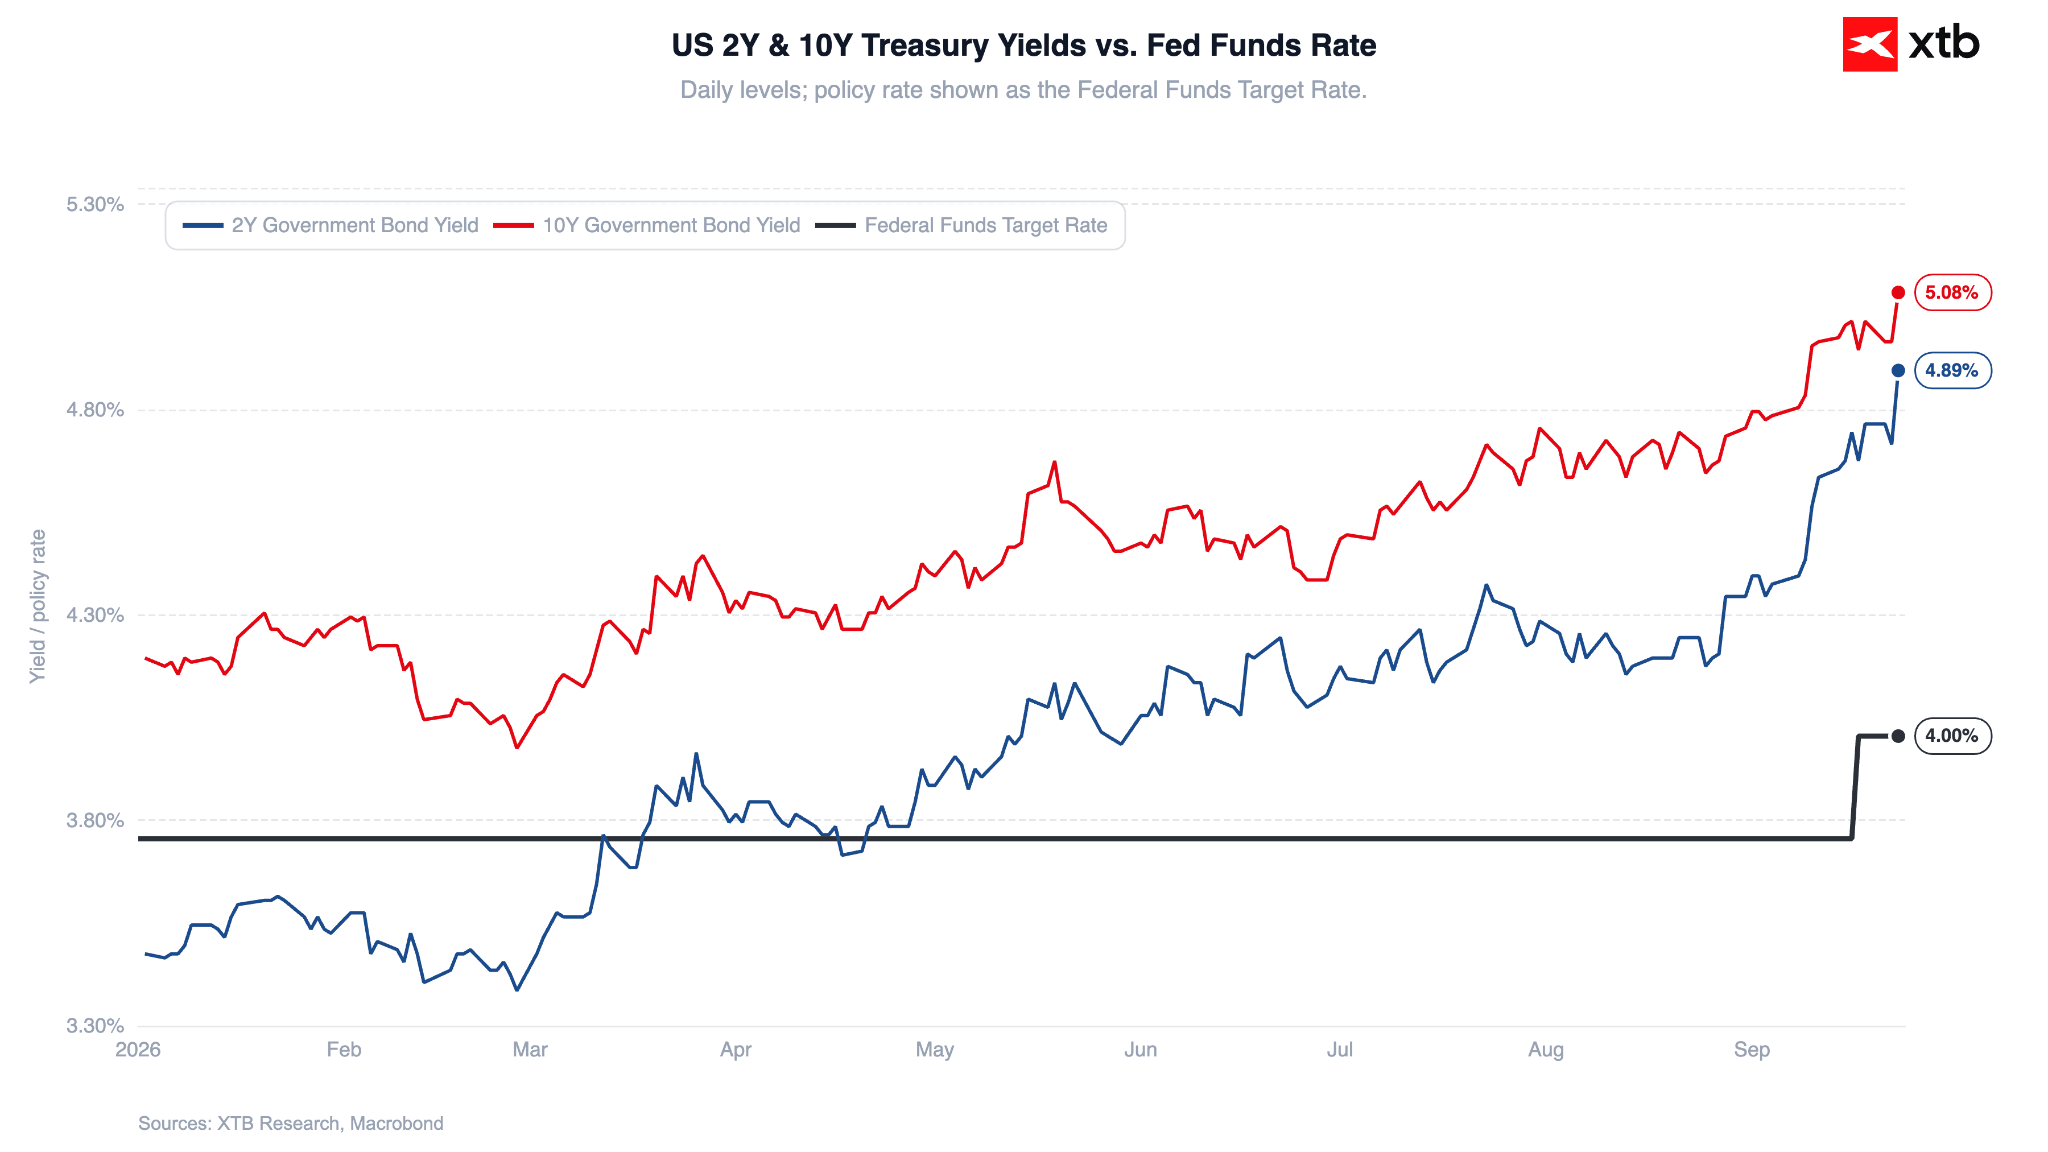
Rosnące oczekiwania wobec podwyżek stóp procentowych wywierają presję na rynku długu. 10-letnie obligacje USA rosną dziś o ok. 14 pb. do poziomu 5,08%.
Wykres 2: Rentowność 2- i 10-letnich obligacji USA oraz stopa procentowa Fed (2026)
 Źródło: XTB Research, 23.09.2026
Dane PMI ponownie powyżej oczekiwań
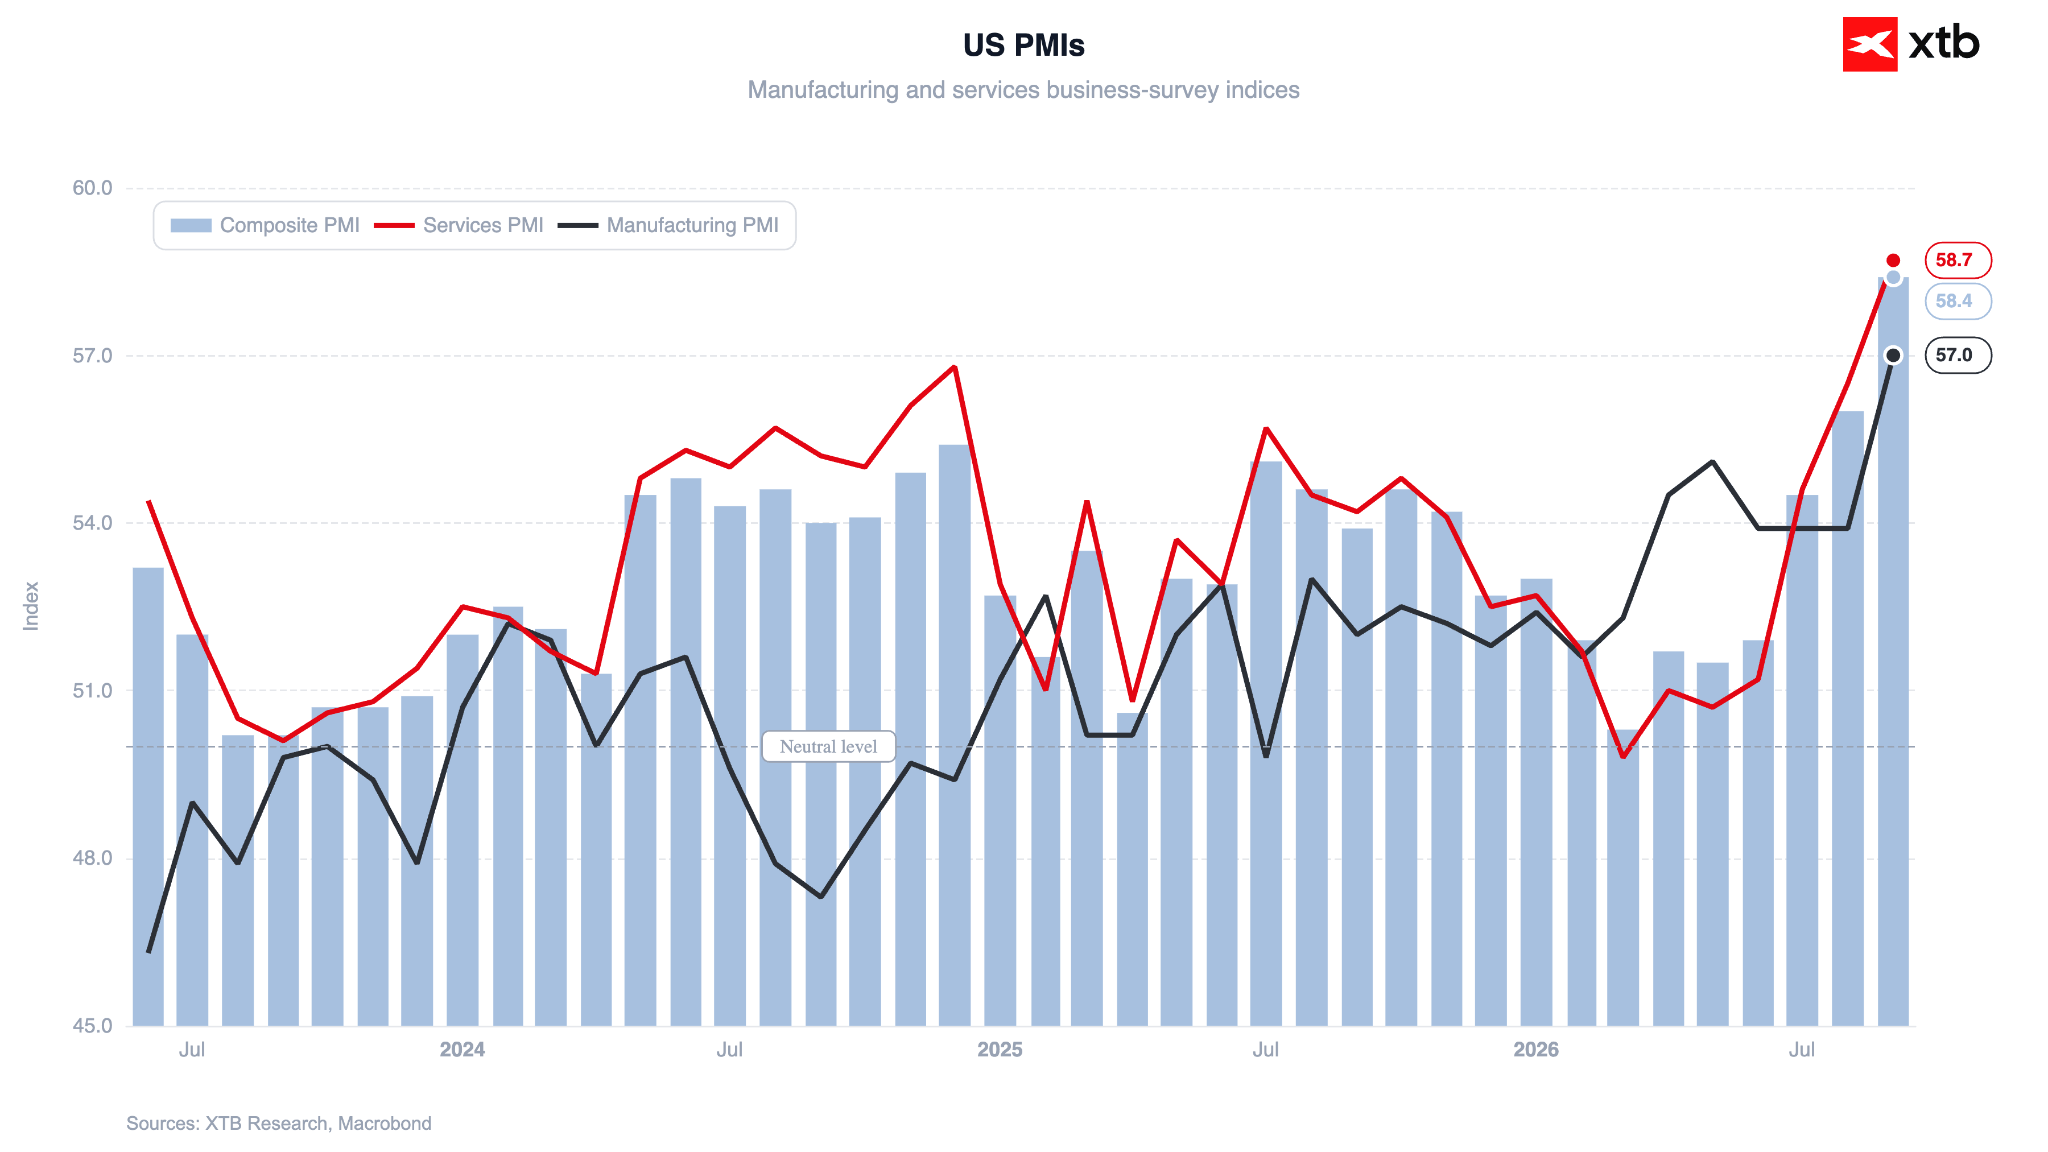
Rzeczoną siłę gospodarki potwierdziły dziś kluczowe wyprzedzające dane z amerykańskiej gospodarki.
Wykres 3: Wskaźniki PMI dla USA (2023 - 2026)
 Źródło: XTB Research, 23.09.2026
Znacznie powyżej konsensusu uplasowały się wskaźniki dla obu sektorów gospodarki. Indeks dla sektora usług wzrósł do 58,7, dla przemysłu zaś do 57. W ujęciu zbiorczym są to najsilniejsze dane od 5 lat, odpowiadające dynamice PKB rzędu 5%.
Zgodnie z tym co wyczytać możemy w raporcie od S&P wyraźnej poprawie uległa sytuacja na rynku pracy – firmy decydowały się na dynamiczne zwiększanie zatrudnienia w obliczu istotnych zaległości w realizacji zamówień. Rzeczone zaległości rosły zresztą w najszybszym tempie od maja 2022 r.
Presja kosztowa ponownie się nasiliła, a firmy coraz chętniej przerzucały wyższe koszty na klientów.
Ropa przerywa serię spadków
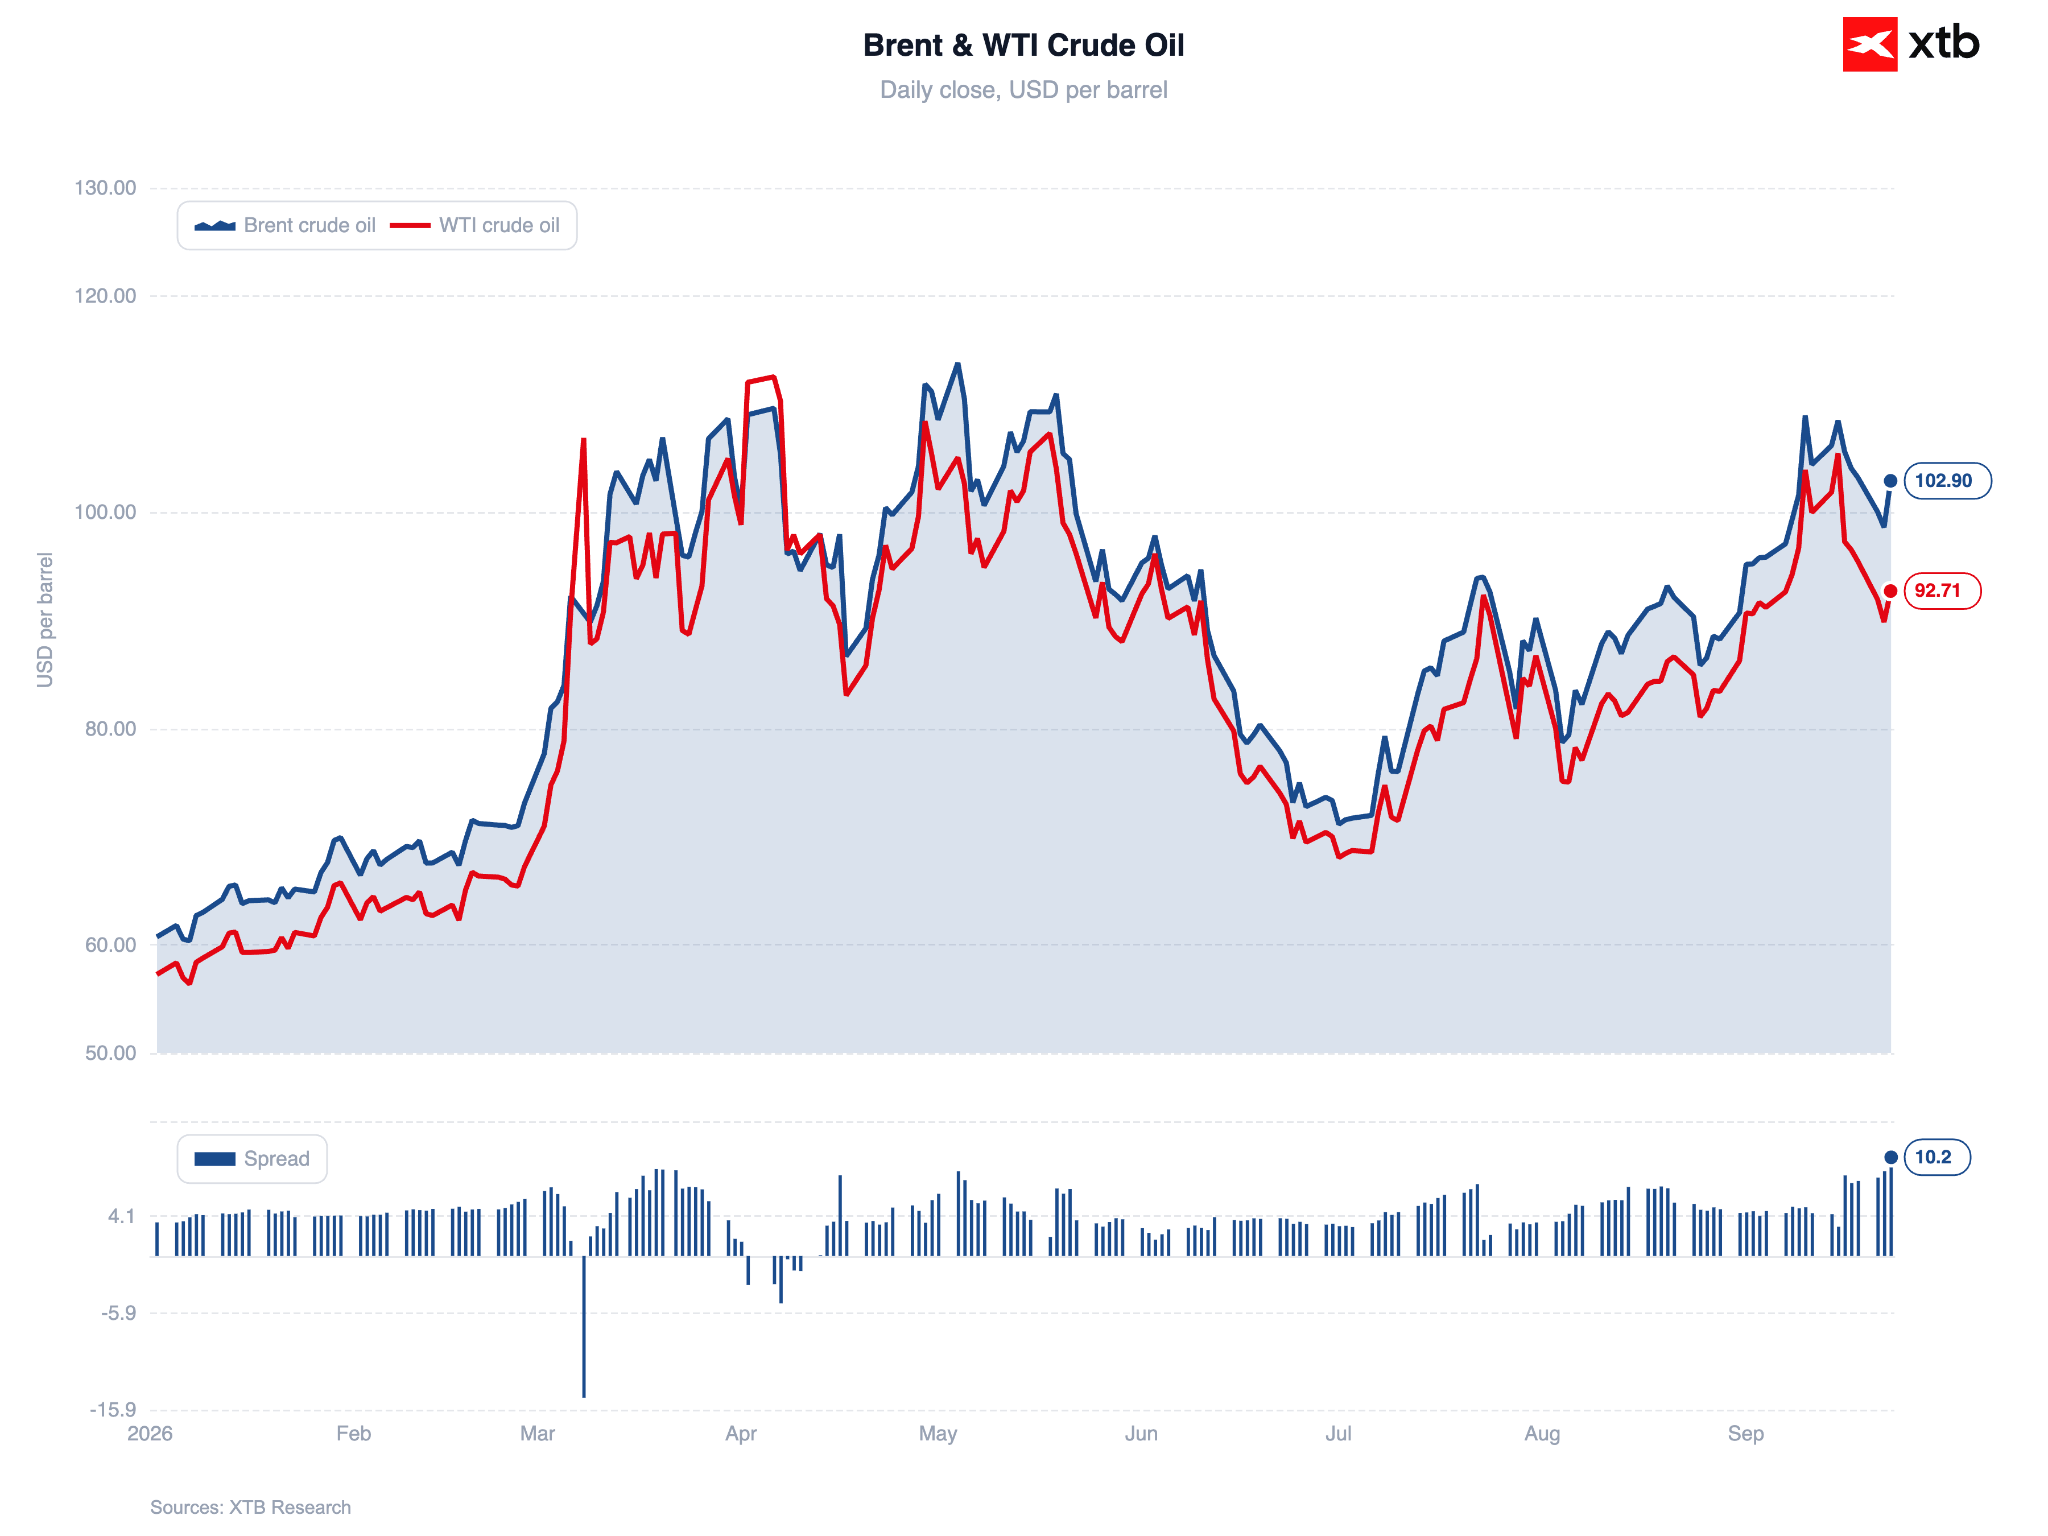
Brent zyskuje dziś przeszło 3%, wracając powyżej 102 dolarów za baryłkę i kończąc tym samym kilkudniową passę spadkową. WTI drożeje o 2,4%, do niespełna 93 dolarów. Trump zasygnalizował postęp w rozmowach USA-Iran, natomiast rynki nie wydają się przykładać do owych słów większego znaczenia.
Warto wspomnieć w tym kontekście o raporcie amerykańskiego Departamentu Energii, który zakomunikował wzrost zapasów ropy naftowej o 3 miliony baryłek w tygodniu zakończonym 18 września. W dół pokierował się natomiast zarówno import, jak i eksport ropy - i to dość wyraźnie, bo o kolejno 1,2 i 1,6 miliona baryłek. Spadły także zapasy benzyny (o 1,7 miliona baryłek) oraz wykorzystanie mocy produkcyjnych rafinerii (do 94%).
Wykres 4: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 23.09.2026
Spadki na Wall Street
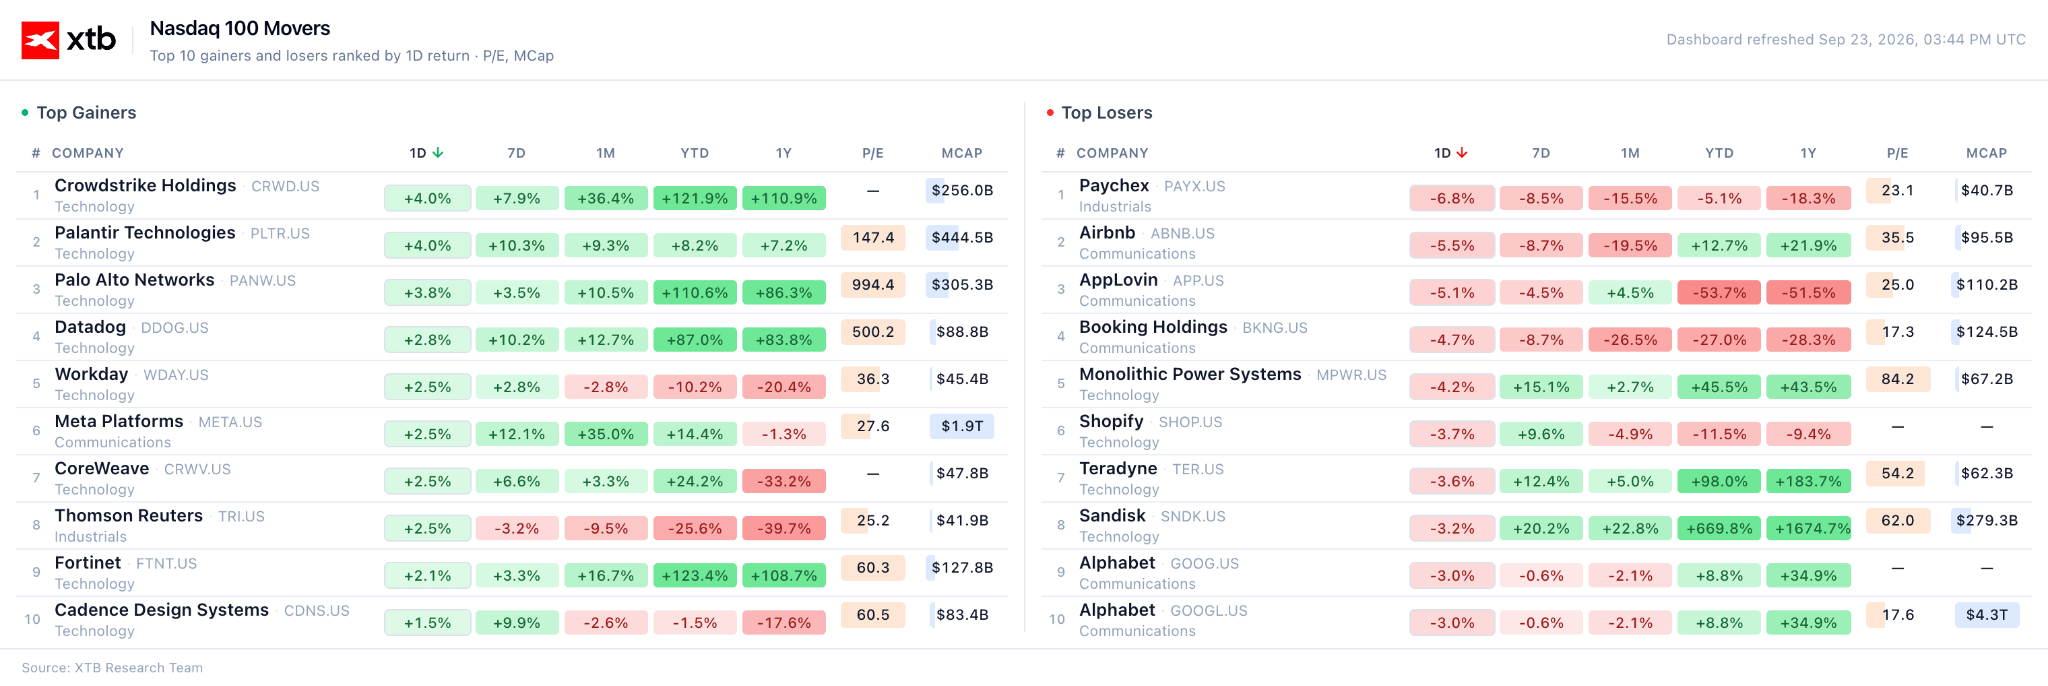
Obrywają dziś szczególnie małe spółki oraz producenci półprzewodników – popularny indeks SOXX spada dziś o 1,7%, Russell 2000 o 1,4%. Część odnotowanych wczoraj zysków oddają Sandisk i Micron (kolejno -3% i 1,8%), straty notuje także Nvidia (-1,6%). Ów ruch przypisać można zarówno realizacji zysków po tym jak Nasdaq 100 ustanowił wczoraj nowy historyczny szczyt, jak i rosnącym cenom ropy oraz rentownościom amerykańskich obligacji, o których pisaliśmy wcześniej.
Wykres 5: Zwycięzcy i przegrani w Nasdaq 100 (23.09.2026)
 Źródło: XTB Research, 23.09.2026
Meta gwiazdą miesiąca
Zyskuje dziś po raz kolejny Meta (+2,7%), będąc coraz bliżej najlepszego pod kątem giełdowym miesiąca od lipca 2013 r. We wrześniu akcje spółki wzrosły o 32%, za czym stoi przede wszystkim rosnące zainteresowanie agentem AI o nazwie Muse.
Przekłada się to na wyraźne spadki spółek, które Meta wskazała jako partnerów integracji z Muse lub konkurentów w obszarze, który agent może zdominować: Expedia traci 6,8%, Booking 4,4%, a Airbnb 5,7%.
Spotkanie na szczycie
W tle wciąż pozostaje zaplanowany na czwartek szczyt Trumpa z Xi Jinpingiem, połączony z kolacją dla grona amerykańskich liderów biznesu. Trump zapowiadał w zeszłym tygodniu, że liczy na "sporo różnych porozumień".
Wiadomości ze spółek
Cracker Barrel ($CBRL.US)
Akcje sieci restauracji rosną o blisko 10% po tym, jak skorygowany zysk na akcję za czwarty kwartał przebił oczekiwania analityków, a prognoza skorygowanej EBITDA na 2027 rok również okazała się lepsza od konsensusu.
Royal Caribbean ($RCL.US)
Operator wycieczkowców zgodził się kupić 50% udziałów w Sandals Resorts International za ok. 3 mld dolarów. Transakcja da spółce dostęp do sieci kurortów all-inclusive na Karaibach.
General Mills ($GIS.US)
Producent żywności pokazał wzrost sprzedaży w pierwszym kwartale powyżej oczekiwań Wall Street – spółka przestawiła się z wcześniejszej fali obniżek cen na wprowadzanie nowych produktów.

PULS GPW: WIG20 zatrzymuje się blisko szczytu

PILNE: Mocne wskaźniki PMI nie pomagają euro! EURUSD testuje kluczowy poziom 1,1400

Słów kilka o polskim deficycie budżetowym
Komentarz giełdowy: Czy jest siła na powrót do wzrostów?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.