


Najważniejsze amerykańskie indeksy zyskują dzisiaj, a oczekiwania wobec Fed wyraźnie się uspokoiły. Najpierw pojawił się korzystniejszy od prognoz odczyt PCE, który nie potwierdził obaw o ponowne przyspieszenie inflacji. Kilka dni później słabszy NFP pokazał, że amerykański rynek pracy również zaczyna tracić impet. Zakłady na podwyżkę stóp podczas kolejnego posiedzenia niemal całkowicie zniknęły z rynku.
To dobra wiadomość przede wszystkim dla spółek, których wyceny najmocniej reagują na koszt pieniądza. Przy wysokich mnożnikach w sektorze technologicznym dodatkowa podwyżka stóp byłaby kolejnym ciężarem. Teraz ten scenariusz odsuwa się na dalszy plan. Fed może poczekać na kolejne dane i sprawdzić, czy słabszy rynek pracy rzeczywiście zapowiada szersze schłodzenie gospodarki.
Ceny ropy również przestały dokładać presji. Brent cofnął się poniżej 100 dolarów za baryłkę, oddając część wcześniejszych wzrostów. Jeżeli ten ruch się utrzyma, będzie to kolejny argument przemawiający za spokojniejszym podejściem Fed. Tańsza energia oznacza mniejszą presję na ceny konsumentów, a tym samym mniejsze ryzyko, że bank centralny będzie musiał wrócić do podwyżek.
Nad Wall Street nadal wiszą jednak wysokie rentowności obligacji. Dziesięciolatki pozostają na poziomach, które mogą ograniczać wyceny akcji i stanowią atrakcyjną alternatywę dla części kapitału. Na dzisiejszej sesji nie wystarcza to jednak, by zatrzymać wzrosty. Rynek dostał wyraźny sygnał, że kolejna podwyżka stóp nie jest obecnie scenariuszem bazowym.
Sezon wyników za trzeci kwartał dopiero zaczyna nabierać tempa i wkrótce wyniki spółek znów będą miały więcej do powiedzenia. Na razie Wall Street korzysta z prostego układu: inflacja nie daje Fed nowego powodu do działania, rynek pracy słabnie, a ropa przestała rosnąć. Przy takich warunkach akcje mają znacznie więcej przestrzeni do wzrostu niż jeszcze kilka tygodni temu.
Żródło: XTB Research
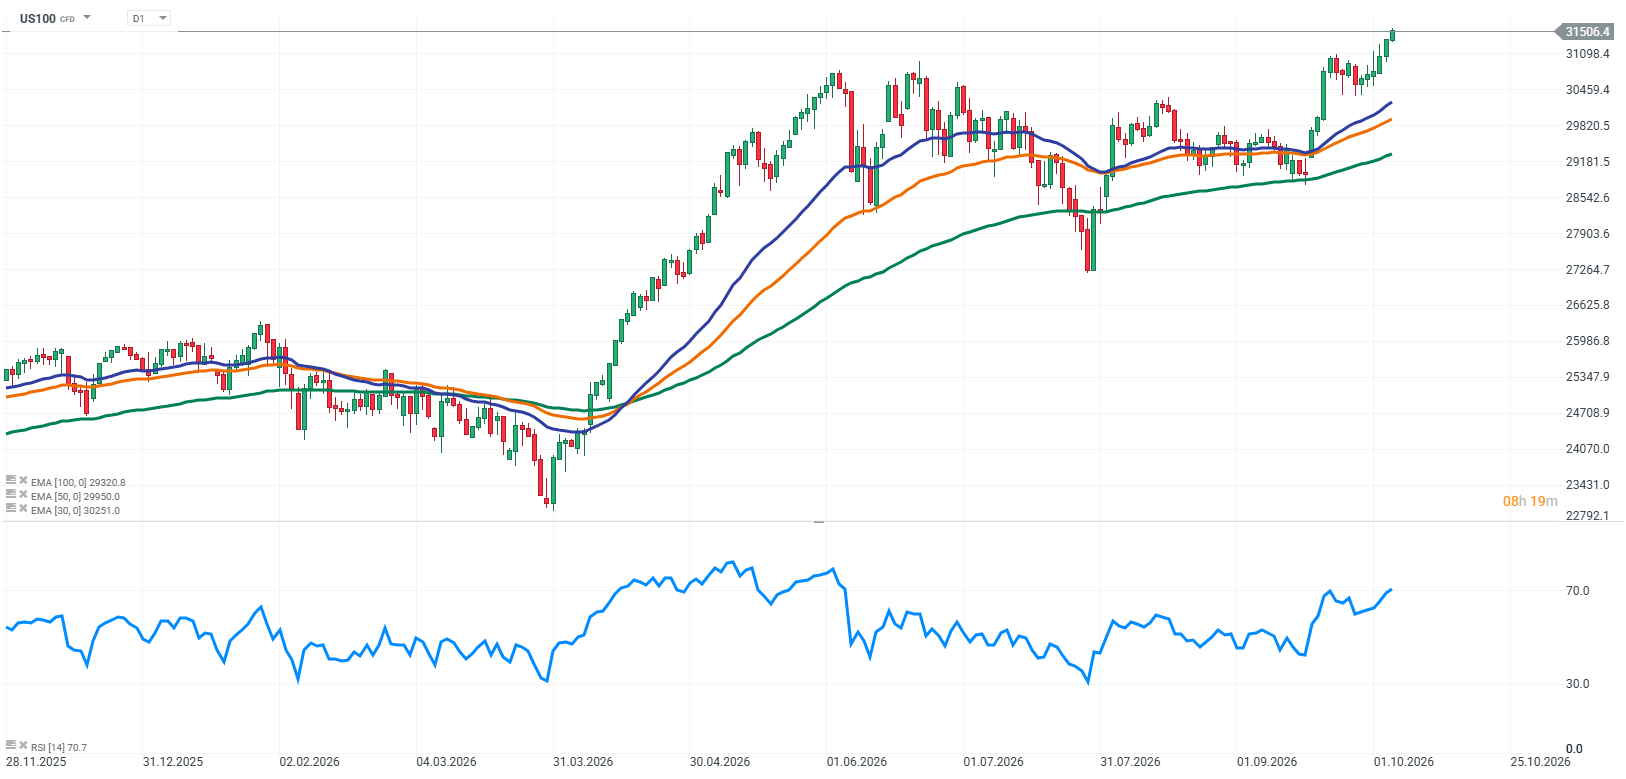
Notowania kontraktów terminowych na S&P 500 (US500) zyskują dzisiaj nieznacznie, ponieważ rynek coraz mniej obawia się kolejnej podwyżki stóp procentowych przez Fed na październikowym posiedzeniu. Oczekiwania dotyczące utrzymania stóp bez zmian wzrosły po słabszych danych z amerykańskiego rynku pracy, co przełożyło się na poprawę nastrojów na Wall Street.
Żródło: XTB Research
Wiadomości ze spółek:
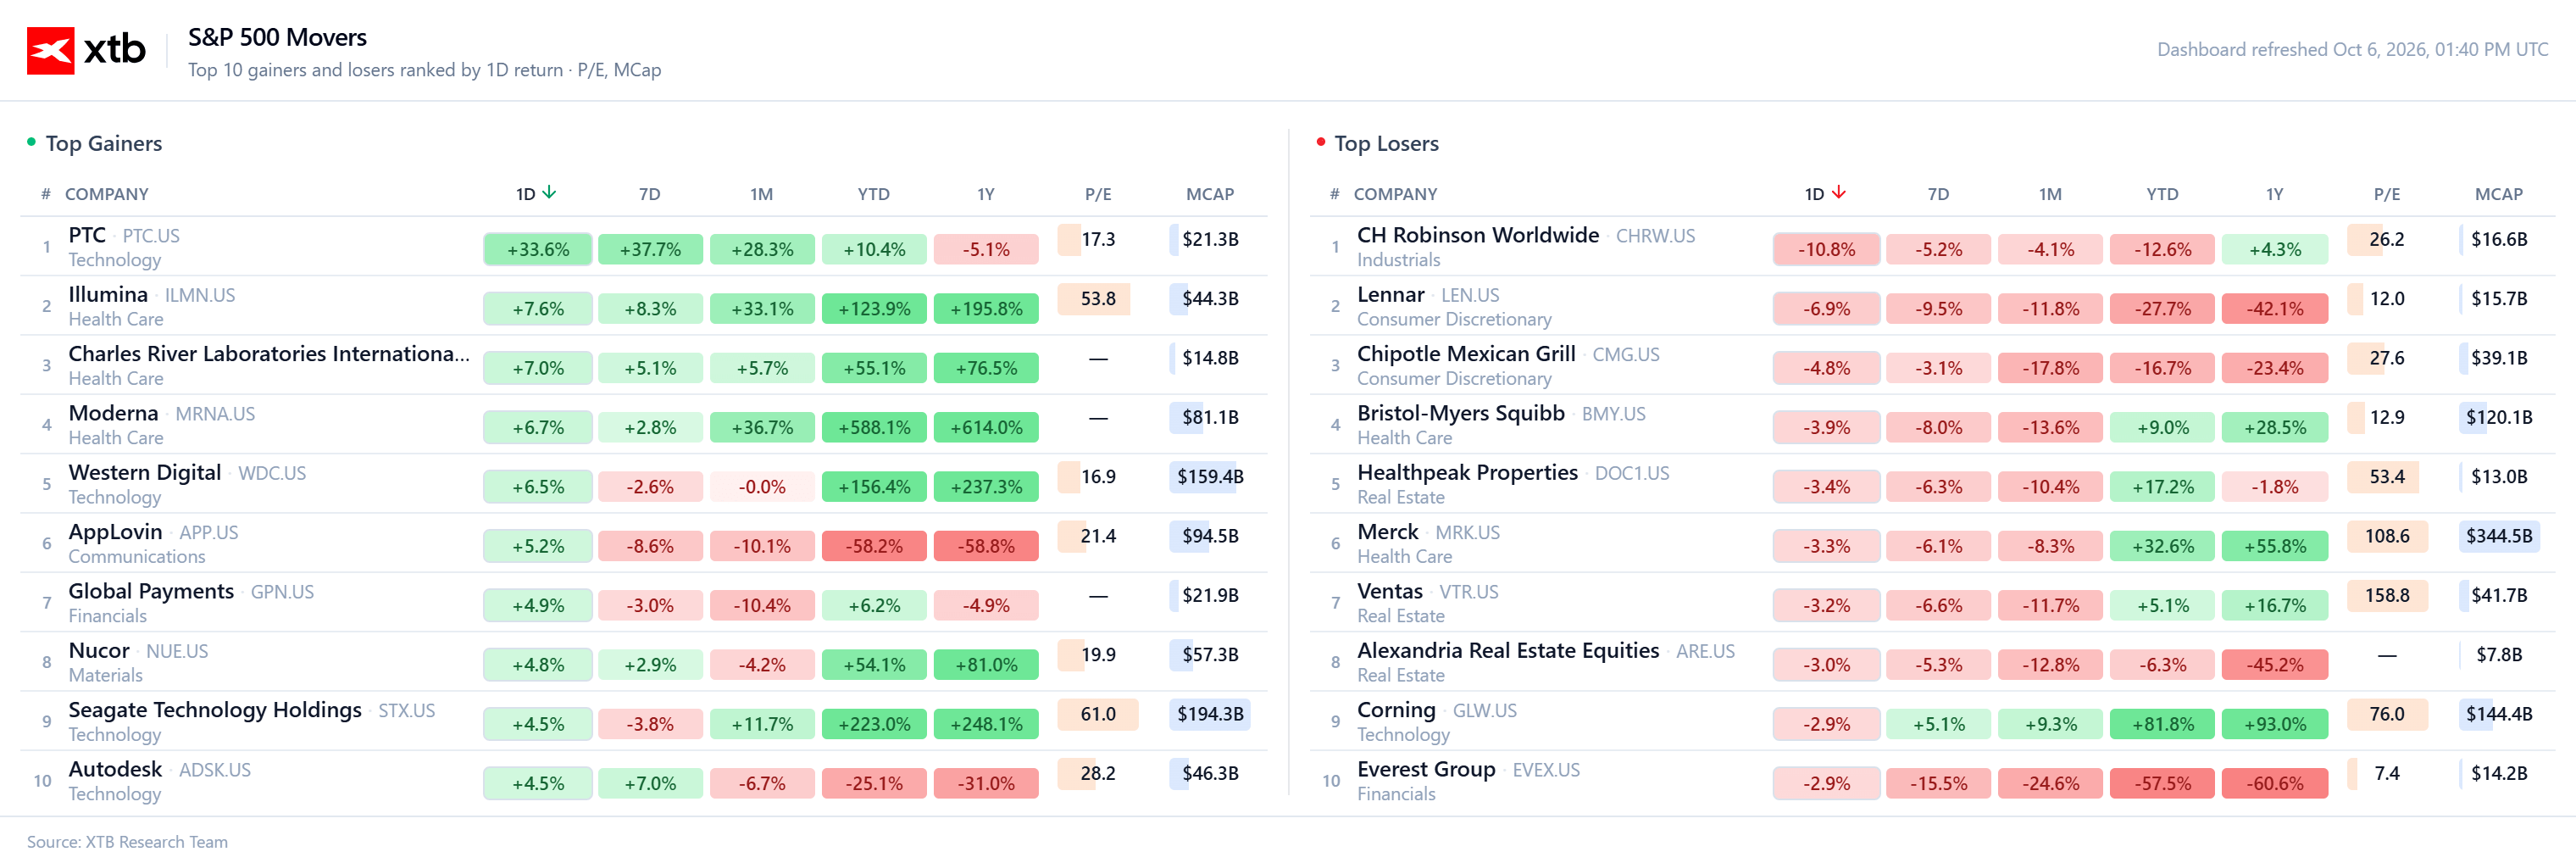
Micron (MU.US) traci podczas dzisiejszej sesji, a akcje są pod presją po mocnym wzroście sektora pamięci na początku miesiąca. Inwestorzy realizują część zysków i zachowują ostrożność przed wynikami azjatyckich producentów pamięci, choć pozytywne rekomendacje nadal wspierają długoterminowe oczekiwania wobec spółki.
AMD (AMD.US) zyskuje dziś około 2%, wyróżniając się na tle części sektora półprzewodników. Notowania wspiera informacja o planowanym zwiększeniu podaży chipów w 2027 r., co ma pozwolić spółce lepiej odpowiadać na szybko rosnący popyt związany z AI.
Sandisk (SNDK.US) również znajduje się dziś pod presją, podobnie jak cały segment pamięci. Spadek następuje po bardzo mocnym rajdzie akcji i przy ostrożniejszym podejściu inwestorów do sektora, mimo wcześniejszej poprawy rekomendacji i korzystnych perspektyw dla rynku NAND.
Uber (UBER.US) zyskuje po ogłoszeniu przejęcia ezCater za 2,3 mld USD. Transakcja wzmacnia segment dostaw i usług dla firm, a Uber liczy również na poprawę marż dzięki wysokiej wartości zamówień realizowanych przez platformę cateringową.
ServiceNow (NOW.US) pozostaje dziś w centrum uwagi po niedawnej obniżce rekomendacji, związanej przede wszystkim z wysoką wyceną spółki. Jednocześnie akcje korzystają z szerszego popytu na spółki technologiczne, a inwestorzy nadal dostrzegają potencjał związany z rozwojem automatyzacji i agentic AI.

Marvell: Problemy rynku pamięci i szanse dla spółki

Wall Street na szczytach 🗽Deficyt handlowy USA powyżej prognoz



Ropa spada poniżej 100$🚨

Komentarz walutowy: Kurs złotego nieco mocniejszy przed RPP
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.