


Piątkowa sesja na Wall Street przynosi kontynuację mocnej przeceny spółek technologicznych – kontrakt futures na indeks Nasdaq 100 (US100) zniżkuje już o 1,90% (tracąc blisko 572 punkty i spadając w okolice 29 506 pkt), co jeszcze mocniej rozciąga straty z całego, fatalnego dla technologii tygodnia. Głównym katalizatorem wyprzedaży są narastające obawy o potężne zadłużenie firm budujących infrastrukturę AI (tzw. neoclouds) w obliczu wyższych od oczekiwań danych o inflacji CPI i PPI, drogiej ropy (WTI blisko 96 USD, Brent powyżej 106 USD przez napięcia wokół Cieśniny Ormuz) oraz rentowności 10-letnich obligacji USA utrzymujących się powyżej 5,1%.
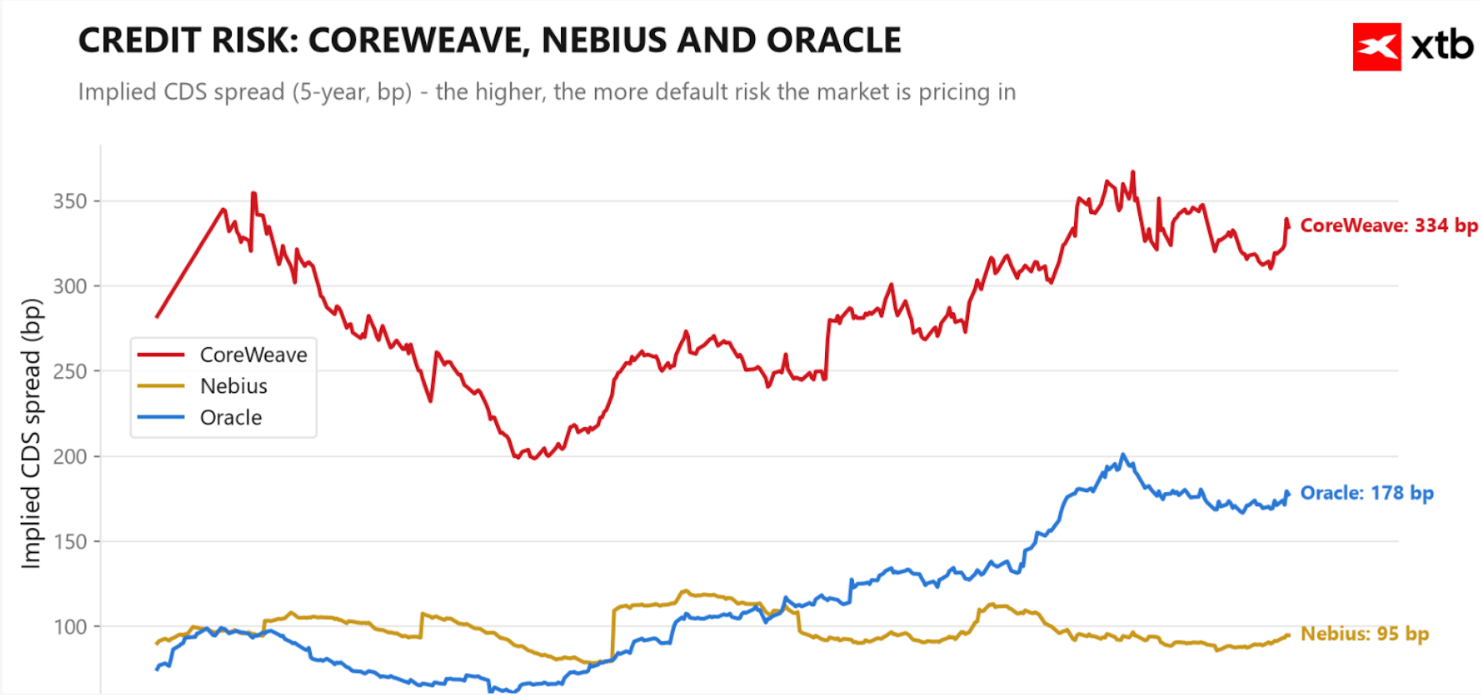
Największe obawy budzi obecnie obciążony ponad 50 mld dolarów zobowiązań CoreWeave, którego 5-letni implikowany spread CDS wzrósł do podwyższonego poziomu 334 punktów bazowych, podczas gdy dla Oracle wynosi on umiarkowane 178 pb, a dla Nebius zaledwie 95 pb. Choć wartości te wciąż są dalekie od pełnoskalowej paniki systemowej – dla porównania w trakcie pandemii spready w segmencie high-yield przekraczały 1000 pb, a podczas kryzysu w 2008 roku sięgały nawet 2000 pb – to wyraźnie pokazują, że koszt agresywnego lewarowania zaczyna różnicować branżę. Rynek długu nie wycenia więc jeszcze katastrofy całego sektora, ale wysyła ostrzeżenie, że w środowisku wysokich stóp procentowych bilanse oparte na drogim kredycie będą poddawane znacznie surowszej weryfikacji. Źródło: XTB
Sentymentu nie poprawił szef Fed Kevin Warsh, który podczas wystąpienia w Bangkoku odmówił wykluczenia podwyżki stóp procentowych na październikowym posiedzeniu.
Kto traci najmocniej?
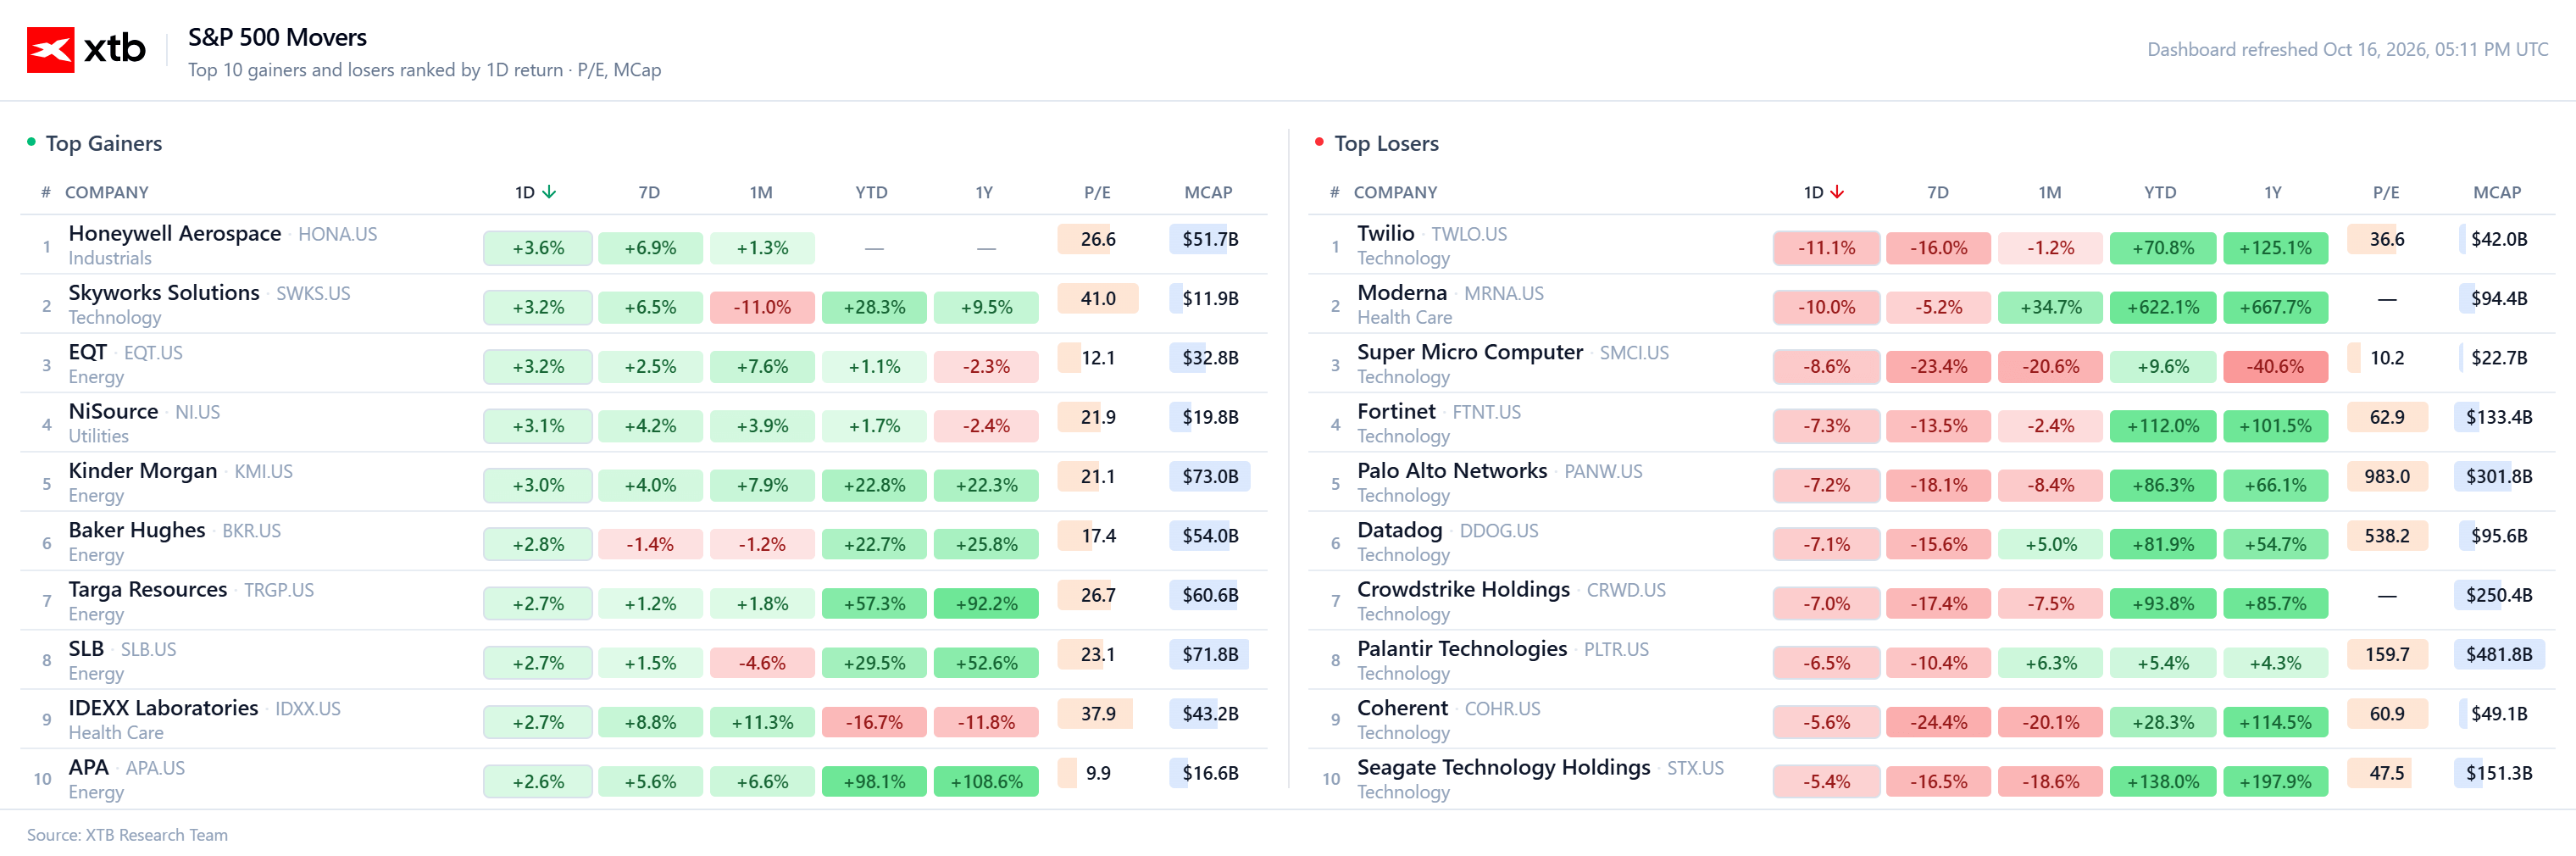
Kapitał w szybkim tempie ucieka z technologii do sektorów defensywnych i surowcowych (zyskują dziś m.in. Utilities, Energy oraz Dow Jones):
-
Infrastruktura AI i serwery: Symbolem problemów z długiem stał się wspierany przez Nvidię CoreWeave, który traci dziś ok. 9–11% (blisko 25% na minusie w skali tygodnia przy ponad 50 mld USD zadłużenia i rekordowych kosztach ubezpieczenia długu CDS), pociągając w dół Super Micro Computer (-8,6%), Nebius (-10%) oraz Applied Digital i IREN (po ok. -7,5% do -9%).
-
Software i cyberbezpieczeństwo: Na szerokim rynku najmocniej obrywają Twilio (-11,1%), Okta (-8,9%), DigitalOcean (-8,8%), Fortinet (-7,3%), Palo Alto Networks (-7,2%), Datadog (-7,1%), CrowdStrike (-7,0%) oraz Palantir (-6,5%).
-
Półprzewodniki i pamięć: Fundusz SOXX zmierza ku dziewiątej spadkowej sesji z rzędu (najdłuższa taka seria od 2006 roku), a indeksowi ciążą m.in. Seagate (-5,4%), SanDisk (-4,2%) oraz Micron (-3,6%).
📊 Analiza techniczna US100 (interwał D1):
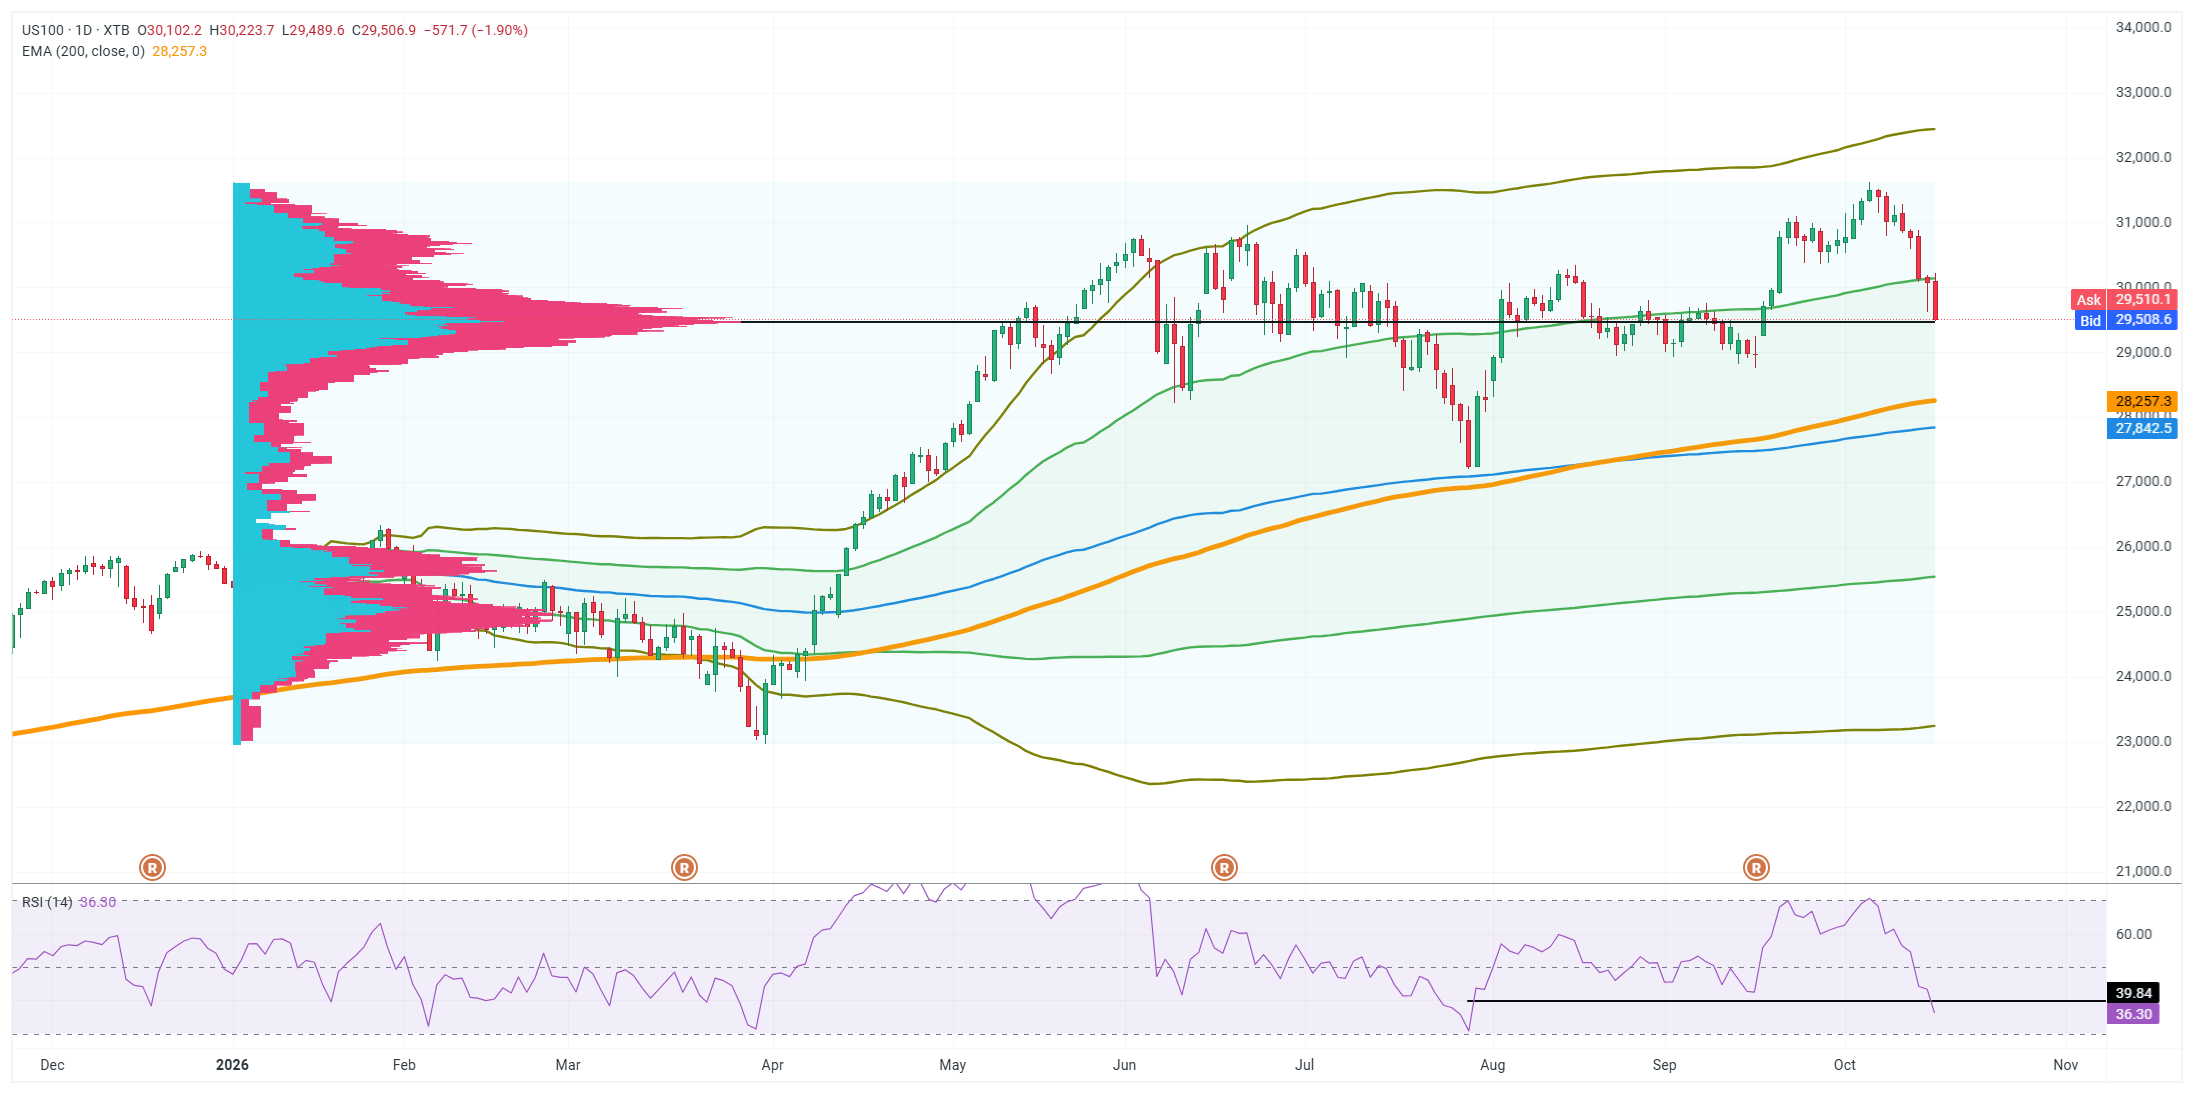
Z perspektywy technicznej dzisiejsza, dynamiczna świeca podażowa sprowadziła notowania US100 bezpośrednio do najważniejszego wsparcia ostatnich miesięcy w rejonie 29 500 pkt. Poziom ten pokrywa się idealnie z punktem kontroli (POC) oraz największą strefą wartości (Value Area) profilu wolumenowego poprowadzonego od początku 2026 roku, gdzie dotychczas koncentrował się zdecydowanie największy obrót. Strefa ta stanowiła od maja twardy fundament dla konsolidacji, jednak obecny test odbywa się przy silnym impecie spadkowym, a wskaźnik RSI (14) zanurkował już do poziomu 36,3, przebijając lokalne dołki z sierpnia i września (okolice 39,8). Utrzymanie węzła wolumenowego wokół 29 500 pkt może być teraz istotna dla byków, ponieważ pod tą granicą na profilu widoczna jest wyraźna „dziura wolumenowa” (niska płynność historyczna).


Podsumowanie dnia: Piątek nie daje wytchnienia; US100 traci 2%🚨


Komentarz Giełdowy: Kapitał odpływa od spółek AI. Amerykańskie obligacje wracają do łask

Przegląd rynkowy: Indeksy w Europie odbijają 🔼 Pozytywne nastroje wrócą na dobre?

PULS GPW: Pepco i Allegro napędza płytkie odbicie na WIG20
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.