


Złoty wchodzi w ostatni kwartał roku w defensywie. Nasza rodzima traci w tym roku do wszystkich kluczowych walut, z dolarem na czele. Pod powierzchnią narasta mieszanka czynników, która zmienia tło dla naszej waluty na mniej korzystne. Z jednej strony mamy coraz mocniejszy dolar na świecie i rosnące ryzyko fiskalne w kraju, z drugiej hamującą gospodarkę, która osłabia dotychczasową tarczę złotego, czyli wysoki dochód z polskich aktywów.
Stopy blisko szczytu, inflacja wraca do celu
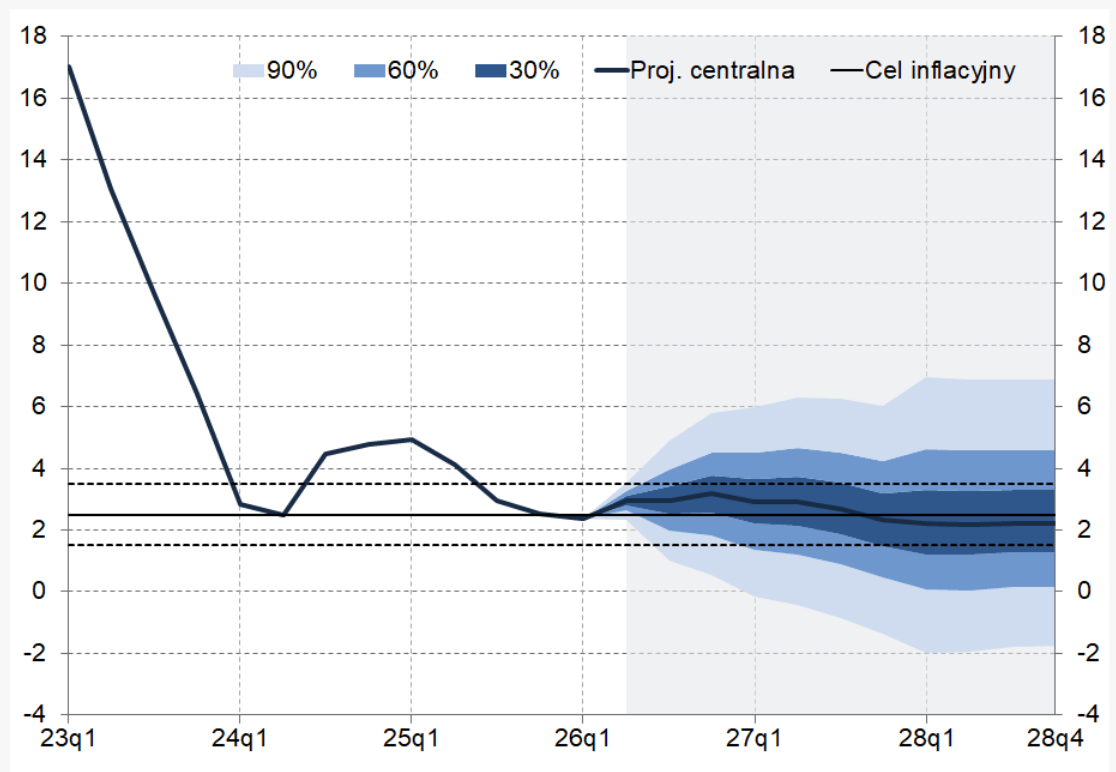
Pierwszy filar słabości złotego to perspektywa polityki pieniężnej. Stopa referencyjna NBP utrzymuje się na poziomie 4%, a oficjalna ścieżka prognoz Nardowego Banku Polskiego wskazuje, że presja cenowa w gospodarce z dużym prawdopodobieństwem nie da perspektyw na skokowy wzrost tej dynamiki. Decydującym w tym aspkecie elementem może być przywrócony program CPN, którzy może odjąć z inflacji nawet 1 punkt procentowy z ostatniej dynamiki. Cykl podwyżek jest praktycznie zamknięty i przy obecnych warunkach może dawać perspektywę na zaledwie jedną podwyżkę. Kurcząca się przewaga stopy procentowej to słabszy argument za mocnym złotym. Im bliżej inflacja celu, tym mniej powodów, by RPP broniła obecnego poziomu stóp, a tym samym tym mniej paliwa dla PLN. W środę 14 października poznamy nowy odczyt inflacyjny z Polski i może on być decydujący dla dalszej trajektorii waluty i zasadności powyższej analizy. Źrodło: NBP
Płace hamują, presja popytowa słabnie
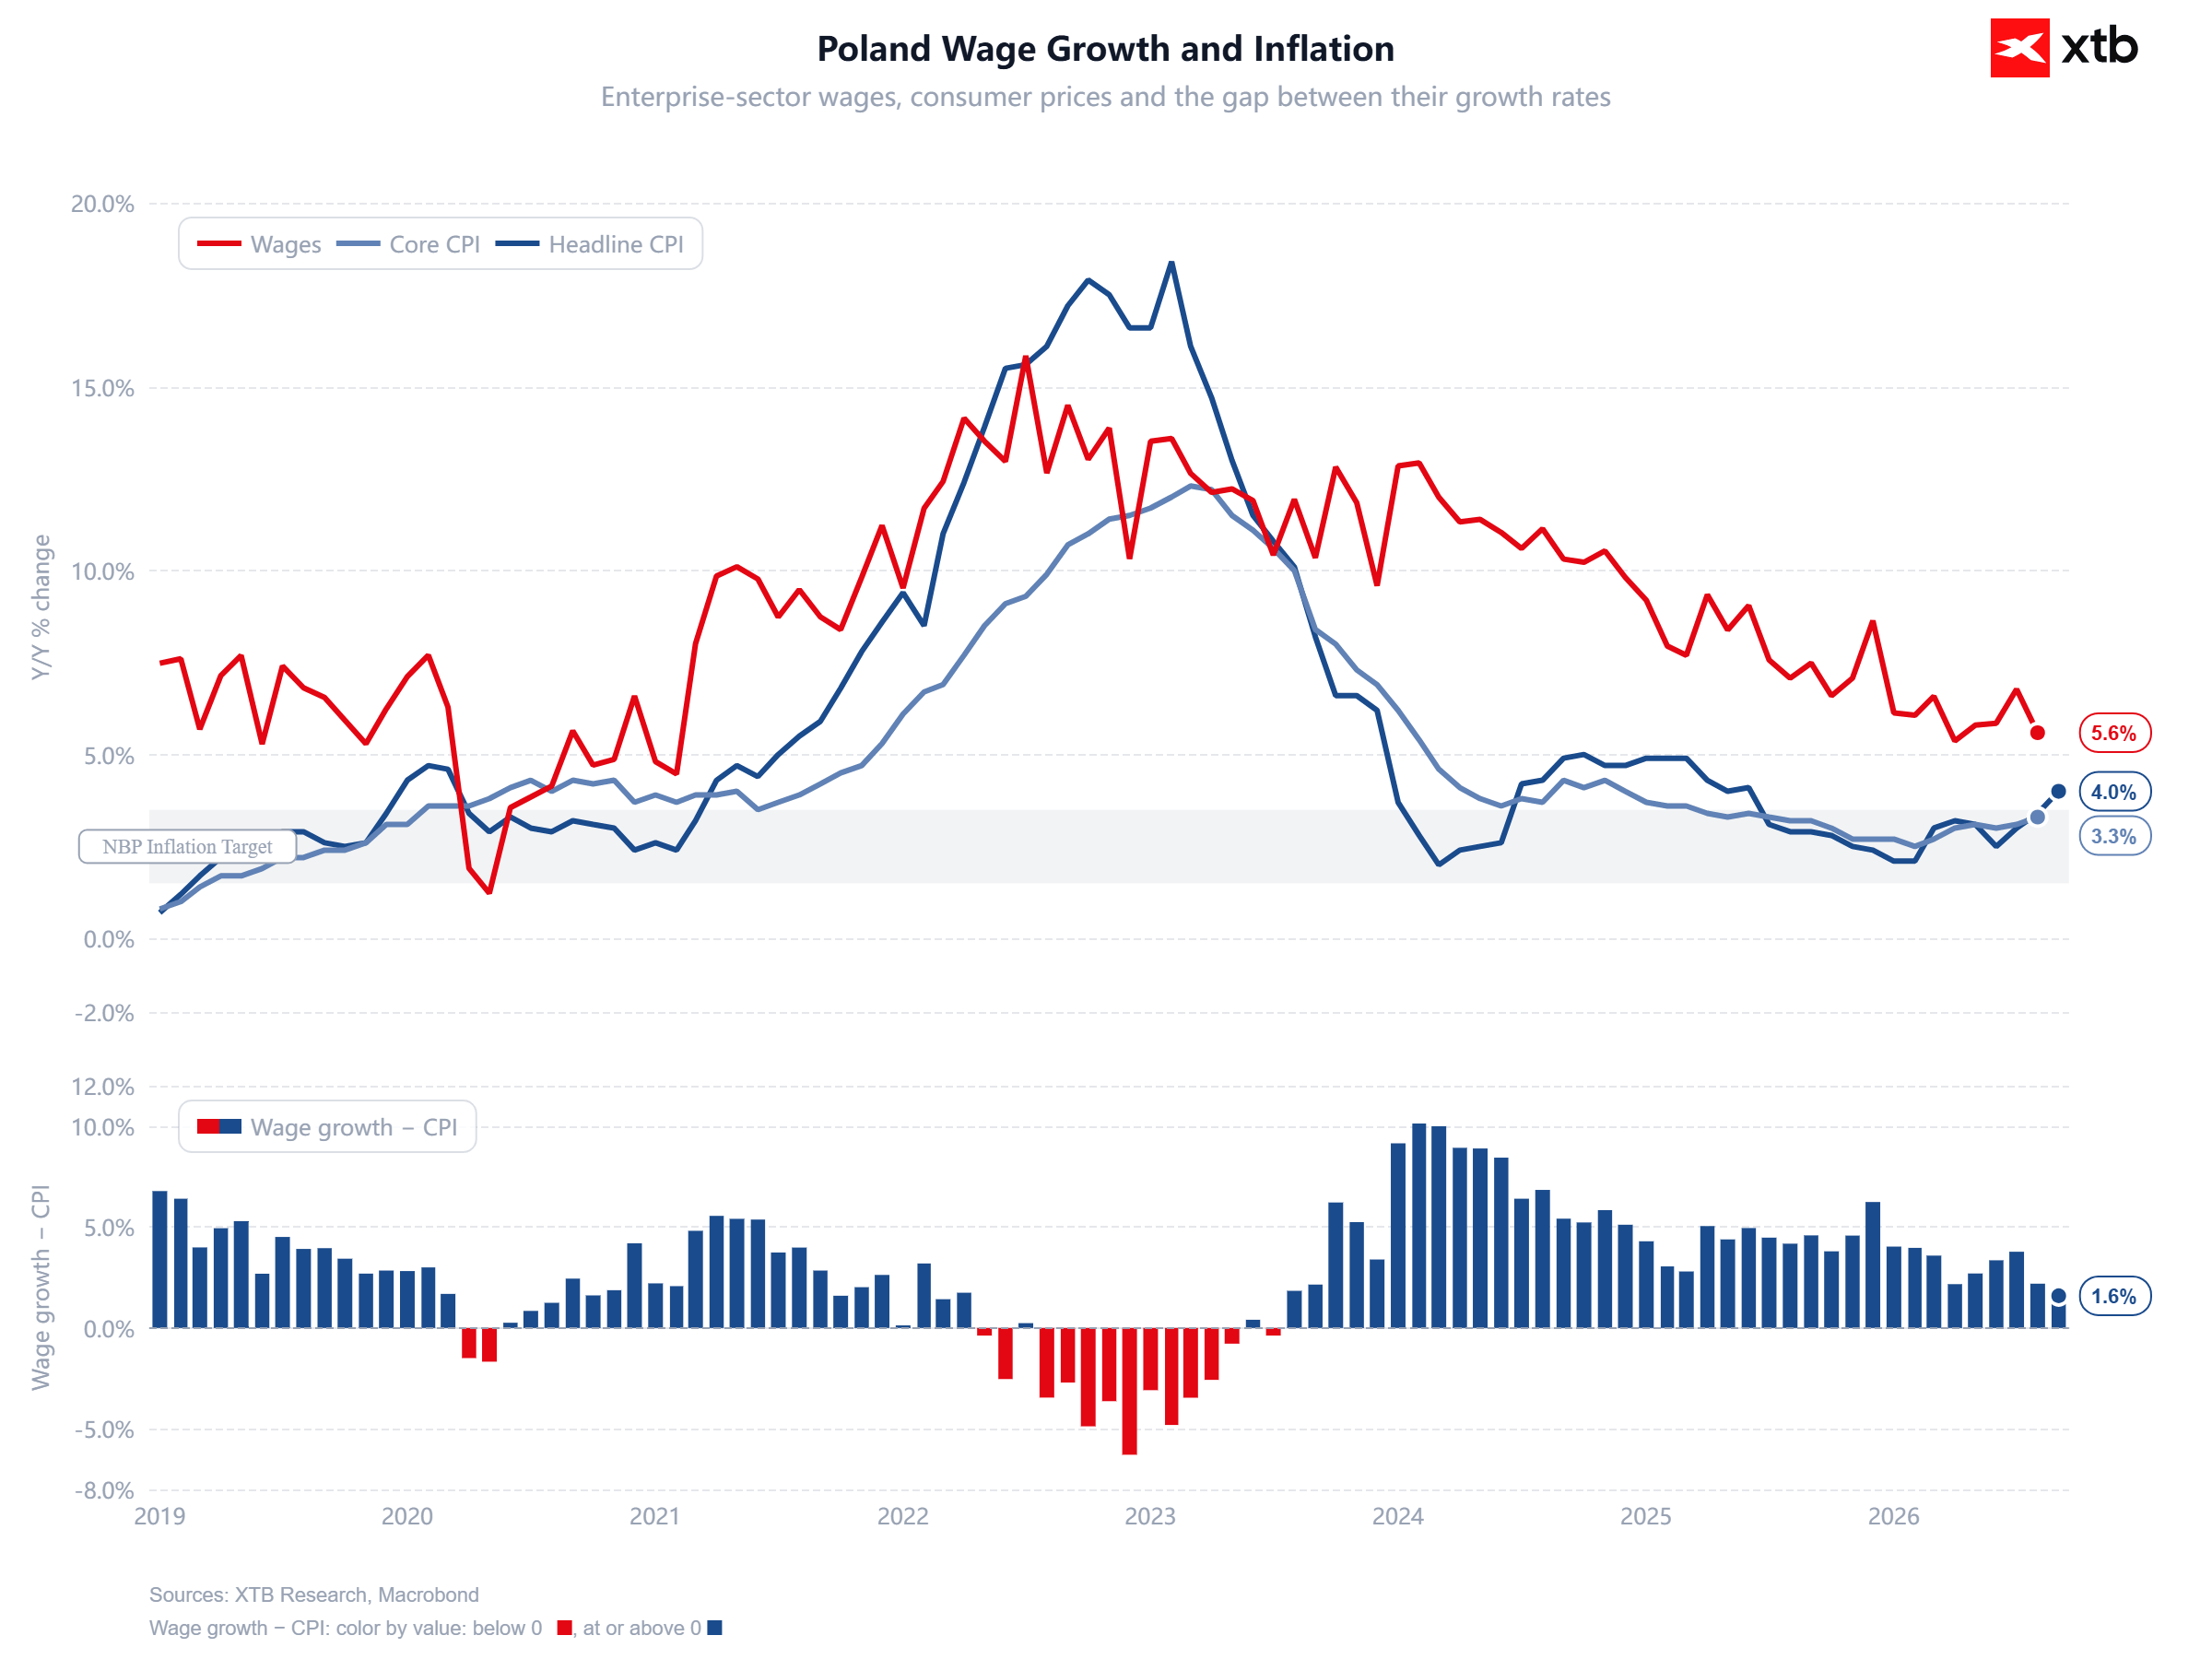
Drugi sygnał płynie z rynku pracy, który przez lata był motorem polskiej inflacji i siły konsumpcji. Dynamika wynagrodzeń w sektorze przedsiębiorstw wyraźnie zwalnia i spadła do około 5,6% rok do roku, a realna przewaga płac nad inflacją skurczyła się do zaledwie 1,6%. To istotna zmiana, bo jeszcze w 2024 r. realny wzrost płac sięgał dwucyfrowych poziomów. Słabnące tempo wzrostu wynagrodzeń oznacza mniejszą presję na inflację drugiej rundy, a więc dodatkowo rozwiązuje ręce Radzie w kierunku łagodniejszej polityki. Dla złotego to kolejny element układanki, bo stygnący rynek pracy i chłodnąca konsumpcja zmniejszają atrakcyjność gospodarki w oczach inwestorów szukających wysokiego dochodu. Gdy do tego dołożymy ryzyko fiskalne z deficytem rzędu 281 mld zł w projekcie budżetu na 2027 r. oraz rentowności polskich dziesięciolatek w okolicach 6,3%. przy spreadzie do Niemiec rzędu 280 pb, obraz fundamentalny staje się dla PLN wyraźnie mniej sprzyjający. Warto jednak dodać w ramach uspokojenia, że patrząc na historię spread ten i tak pozostaje relatywnie niski, co podważa budowaną w mediach narrację o obawy fiskalne.Źródło: XTB
Technika potwierdza zmianę tła na wykresie USD/PLN
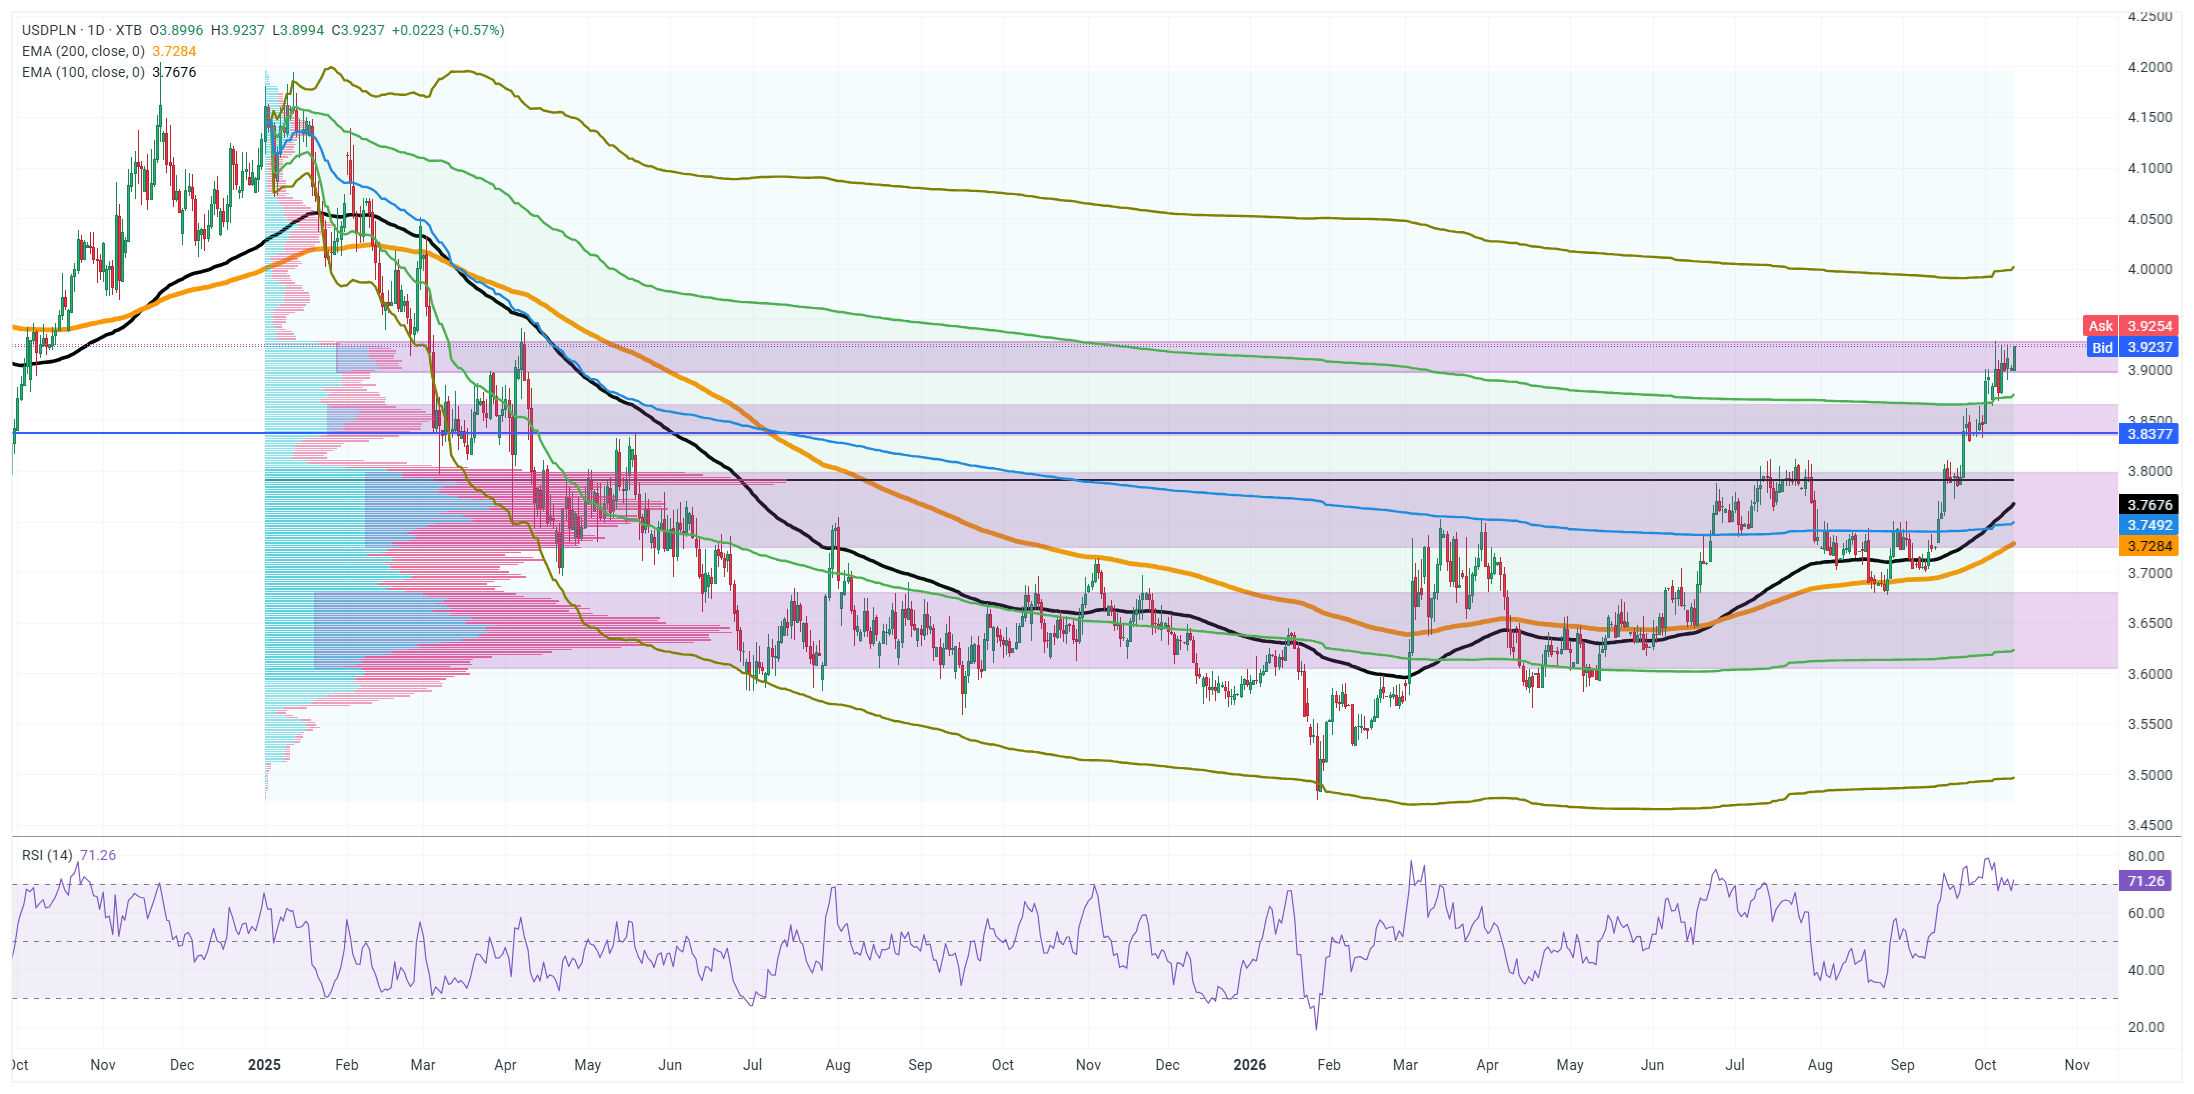
USD/PLN wspiął się w rejon 3,93, czyli do ostatniego dobrze widocznego klastra wolumenowego, jaki ukształtował się od początku 2025 r. To kluczowa bariera podaży i zarazem ostatnia wyraźna strefa akumulacji z ostatnich kilkunastu miesięcy. Trwałe wybicie ponad ten poziom oznaczałoby pokonanie tej ostatniej przeszkody, co istotnie zwiększyłoby prawdopodobieństwo ruchu w stronę psychologicznej strefy 4,00. Kurs wyszedł powyżej pierwszego odchylenia standardowego na zakotwiczonym VWAP liczonym od początku 2025 r., co pokazuje, że dotychczasowe tło mocnego złotego uległo pogorszeniu, a inicjatywę po stronie popytu na dolara trudno już traktować jako przejściową. RSI przy poziomie 71 potwierdza siłę ruchu, choć wejście w strefę wykupienia oznacza, że po drodze możliwe są korekty. Dopóki notowania bronią się powyżej strefy wsparcia wyznaczonej przez średnie w rejonie 3,77 do 3,83, przewagę utrzymują kupujący dolara, a dopiero trwały powrót pod ten obszar złagodziłby presję. Źródło: XTB


Wykres dnia: Potężny pakiet zmian regulacyjnych RBI uratuje rupię z opresji? (12.10.2026)


Komentarz walutowy: Złoty w odwrocie. Dlaczego najgorsze dla PLN może być dopiero przed nami?



Kalendarz ekonomiczny: Gdzie giełdy się dziś nie otworzą? (12.10.2026)

Ceny ropy spadają po wypowiedzi Trumpa o „rozejmie energetycznym”
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.