


Polski złoty ma za sobą wyraźnie słaby rok, a wbrew obiegowej opinii o jego stabilności dane nie pozostawiają złudzeń. Od początku roku PLN stracił do wszystkich kluczowych walut — około 8,5% wobec dolara, 6,7% wobec funta oraz po 3,6% wobec euro i franka szwajcarskiego. To osłabienie jest efektem splotu dwóch sił: rekordowo mocnego dolara na świecie oraz pogarszającej się sytuacji fiskalnej w kraju. Obie wciąż działają i mogą pchnąć złotego jeszcze niżej. Na dzisiejszej sesji (15 października) obraz jest mieszany — za dolara płacimy 3,8946 zł (−0,55% intraday), za euro 4,3679 zł (+0,08%), za franka 4,6918 zł (+0,14%), a za funta 5,1618 zł (bez zmian). Chwilowa zadyszka dolara nie zmienia jednak szerszego, mniej korzystnego dla PLN tła.
Dolar po drugiej stronie szali
Największy ciężar dla złotego leży dziś poza Polską. Dolar utrzymuje się blisko najmocniejszego poziomu od półtora roku, a jastrzębia retoryka Fed i eskalacja napięć na Bliskim Wschodzie kierują globalny kapitał w stronę amerykańskiej waluty. Spekulacyjne pozycje nastawione na dalsze umocnienie dolara sięgają blisko 34 mld USD — wciąż wyraźnie mniej niż tegoroczne maksima rzędu 48,6 mld USD. Technicznie istnieje więc jeszcze przestrzeń do dalszego umacniania dolara, zanim pozycjonowanie stanie się skrajne.
To właśnie dlatego złoty stracił do dolara najwięcej ze wszystkich głównych par. Relatywnie lepsza postawa PLN wobec euro i franka (strata o połowę mniejsza) pokazuje, że wysoka realna stopa procentowa wciąż stanowi częściową tarczę — ale jest to przewaga krucha, bo zbudowana na różnicy stóp, która w kolejnych kwartałach może się kurczyć.
RPP: cykl podwyżek blisko szczytu, inflacja wraca do celu
Pierwszy filar słabości złotego to perspektywa polityki pieniężnej. Rada Polityki Pieniężnej utrzymuje stopę referencyjną na 3,75%, a oficjalna ścieżka prognoz NBP wskazuje, że presja cenowa raczej nie przyspieszy skokowo. Kluczowym elementem jest przywrócony program osłon cen paliw (CPN), który może odjąć z inflacji nawet około 1 punktu procentowego z ostatniej dynamiki.
Co istotne, rynek stopniowo wycenia zwrot w stronę podwyżek, ale dopiero na przełomie roku. Rozkład prawdopodobieństwa pokazuje, że na posiedzeniu 4 listopada dominuje scenariusz braku zmian (ok. 71%), a szanse na podwyżkę rosną z czasem: do około 46% na grudzień i nieco ponad 52% na styczeń 2027. Implikowana oczekiwana stopa rośnie z 3,82% (listopad) do 3,91% (styczeń). Innymi słowy — rynek wycenia łącznie mniej niż jedną pełną podwyżkę w horyzoncie najbliższych miesięcy. Im bliżej inflacja celu 2,5%, tym mniej powodów, by RPP broniła obecnego poziomu stóp, a tym samym tym mniej paliwa dla złotego.
Płace hamują, presja popytowa słabnie
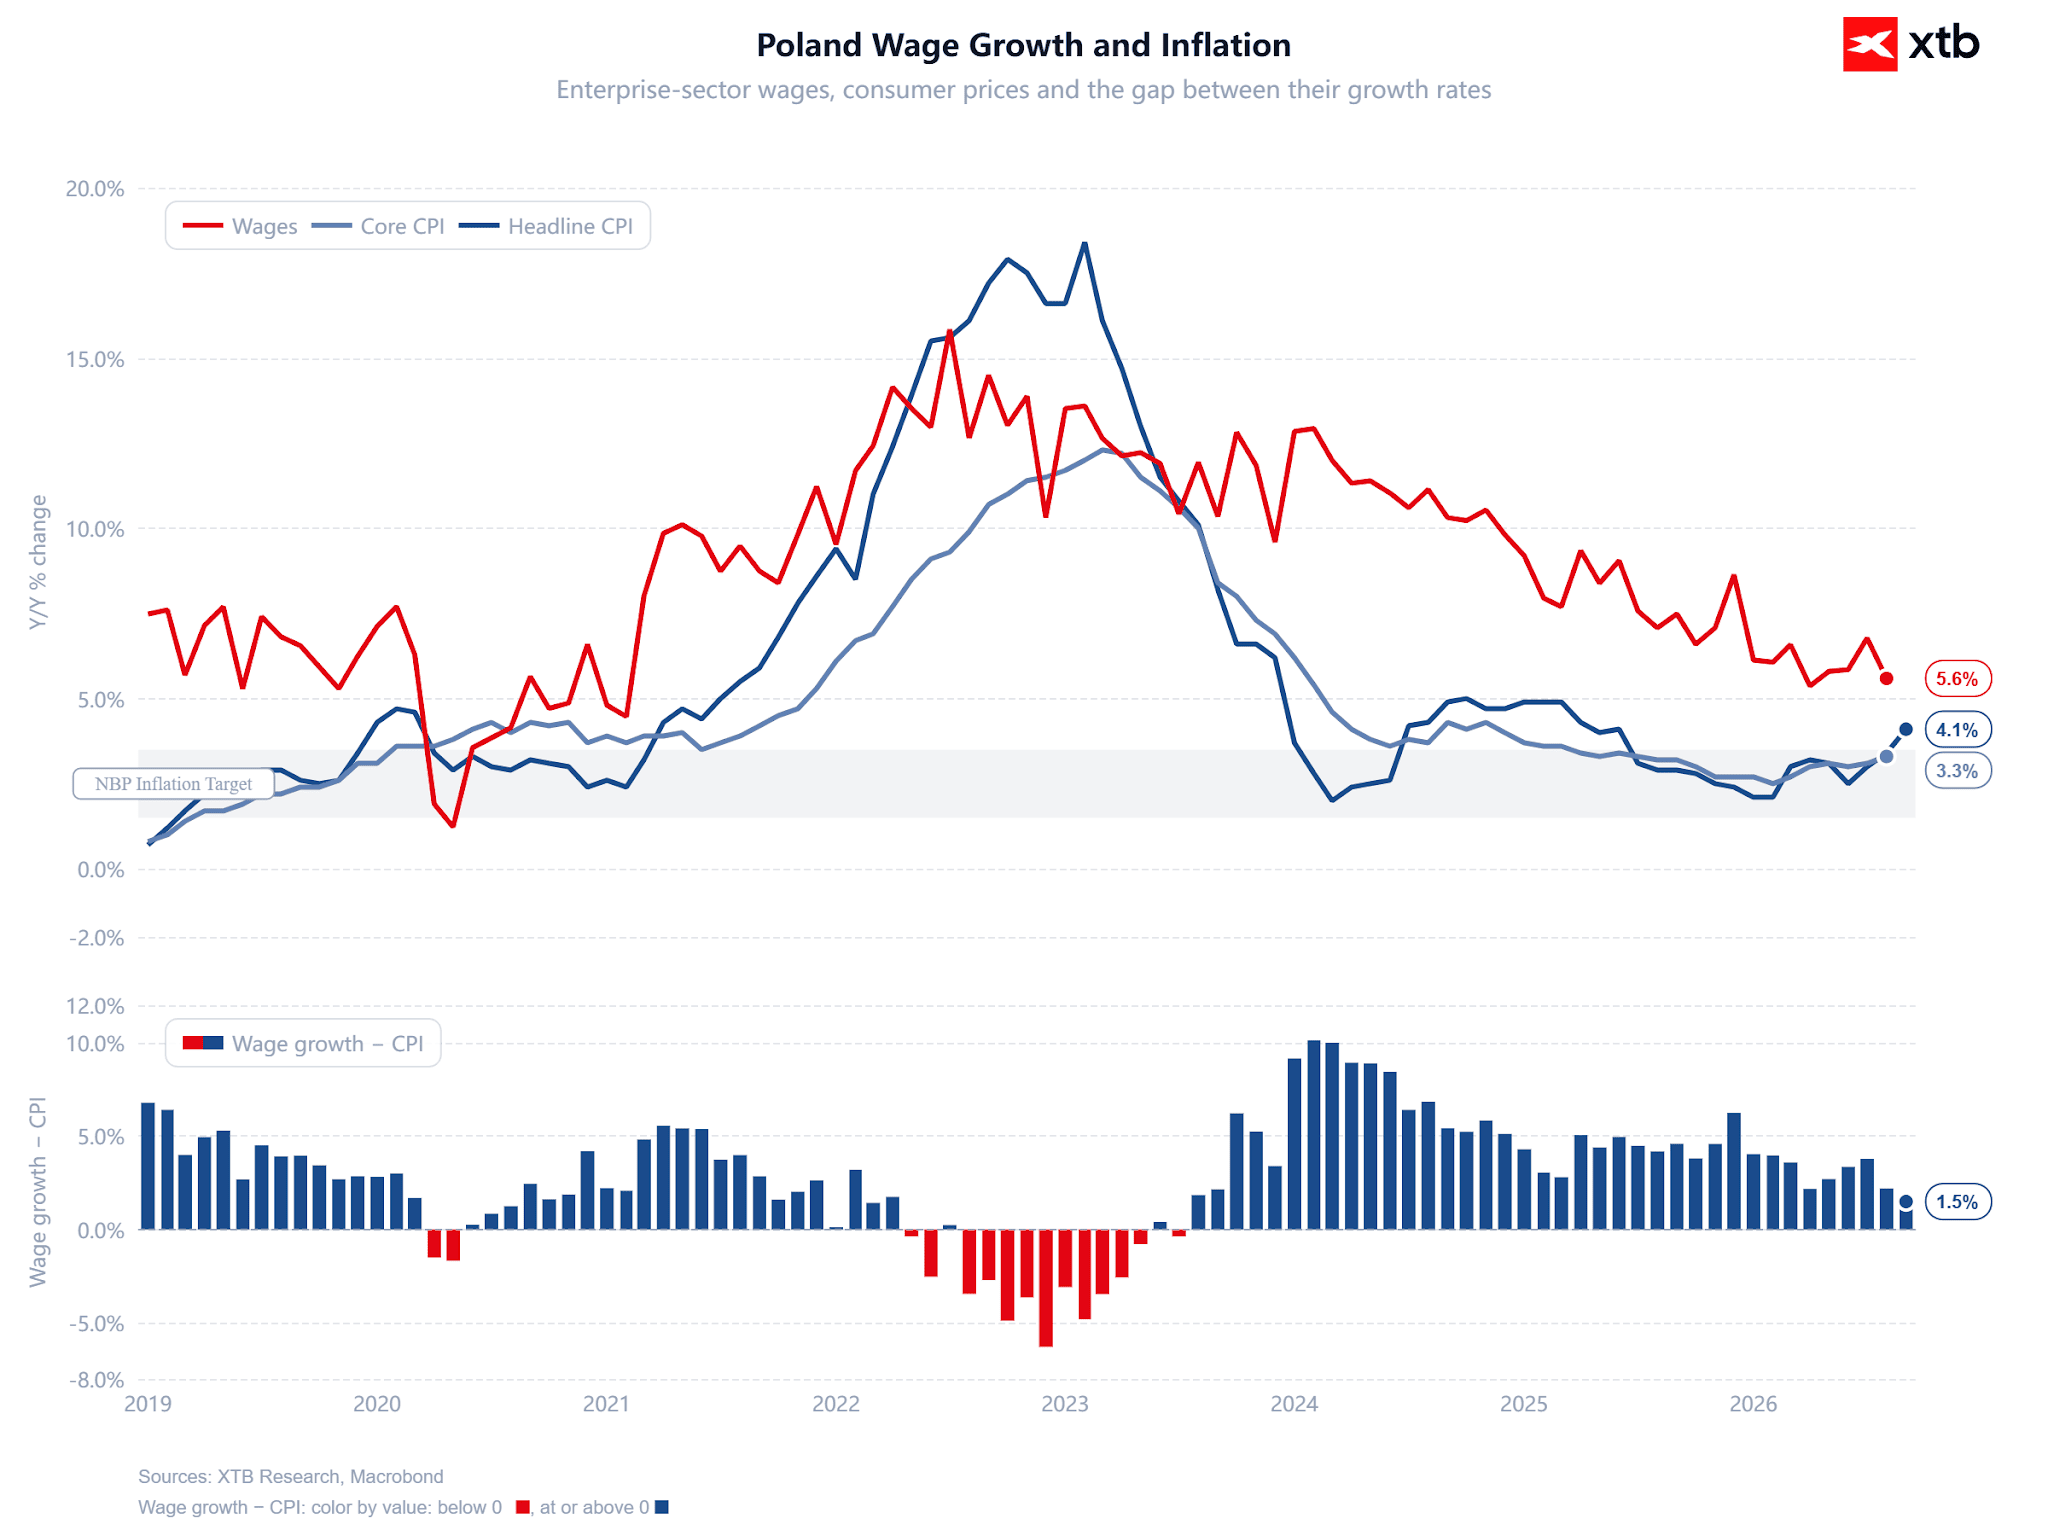
Drugi sygnał płynie z rynku pracy, który przez lata był motorem polskiej inflacji i siły konsumpcji. Dynamika wynagrodzeń wyraźnie zwalnia — spadła do okolic 5,6% r/r, a realna przewaga płac nad inflacją skurczyła się do zaledwie 1,5%, choć jeszcze w 2024 r. realny wzrost płac sięgał poziomów dwucyfrowych. Stygnący rynek pracy i chłodnąca konsumpcja zmniejszają atrakcyjność gospodarki w oczach inwestorów szukających wysokiego dochodu i dodatkowo rozwiązują ręce Radzie w kierunku łagodniejszej polityki.Źródło: XTB
Fiskalna bomba z opóźnionym zapłonem
Tu kryje się największe i wciąż niedoszacowane ryzyko dla złotego. Projekt budżetu na 2027 r. zakłada deficyt rzędu 281,2 mld zł — czwarty rok z rzędu powyżej 200 mld zł, po dekadzie, w której dziura budżetowa oscylowała średnio poniżej 39 mld zł rocznie. To trwała zmiana reżimu fiskalnego, a nie jednorazowy wyskok. Po doliczeniu deficytu budżetu środków europejskich potrzeby pożyczkowe netto sięgają 316 mld zł.
Rynek obligacji już to dostrzega. Rentowności polskich dziesięciolatek utrzymują się w okolicach 6,2–6,3%, a spread wobec niemieckiego długu wynosi około 280 pb — dwukrotnie więcej niż porównywalny spread francusko-niemiecki (ok. 140 pb). Inwestorzy żądają od Polski podwójnej premii za ryzyko, której głównym składnikiem jest niepewność fiskalna. Warto jednak zachować proporcje — patrząc historycznie, spread ten i tak pozostaje relatywnie niski, co częściowo podważa medialną narrację o ostrych obawach fiskalnych.
Analiza techniczna USD/PLN
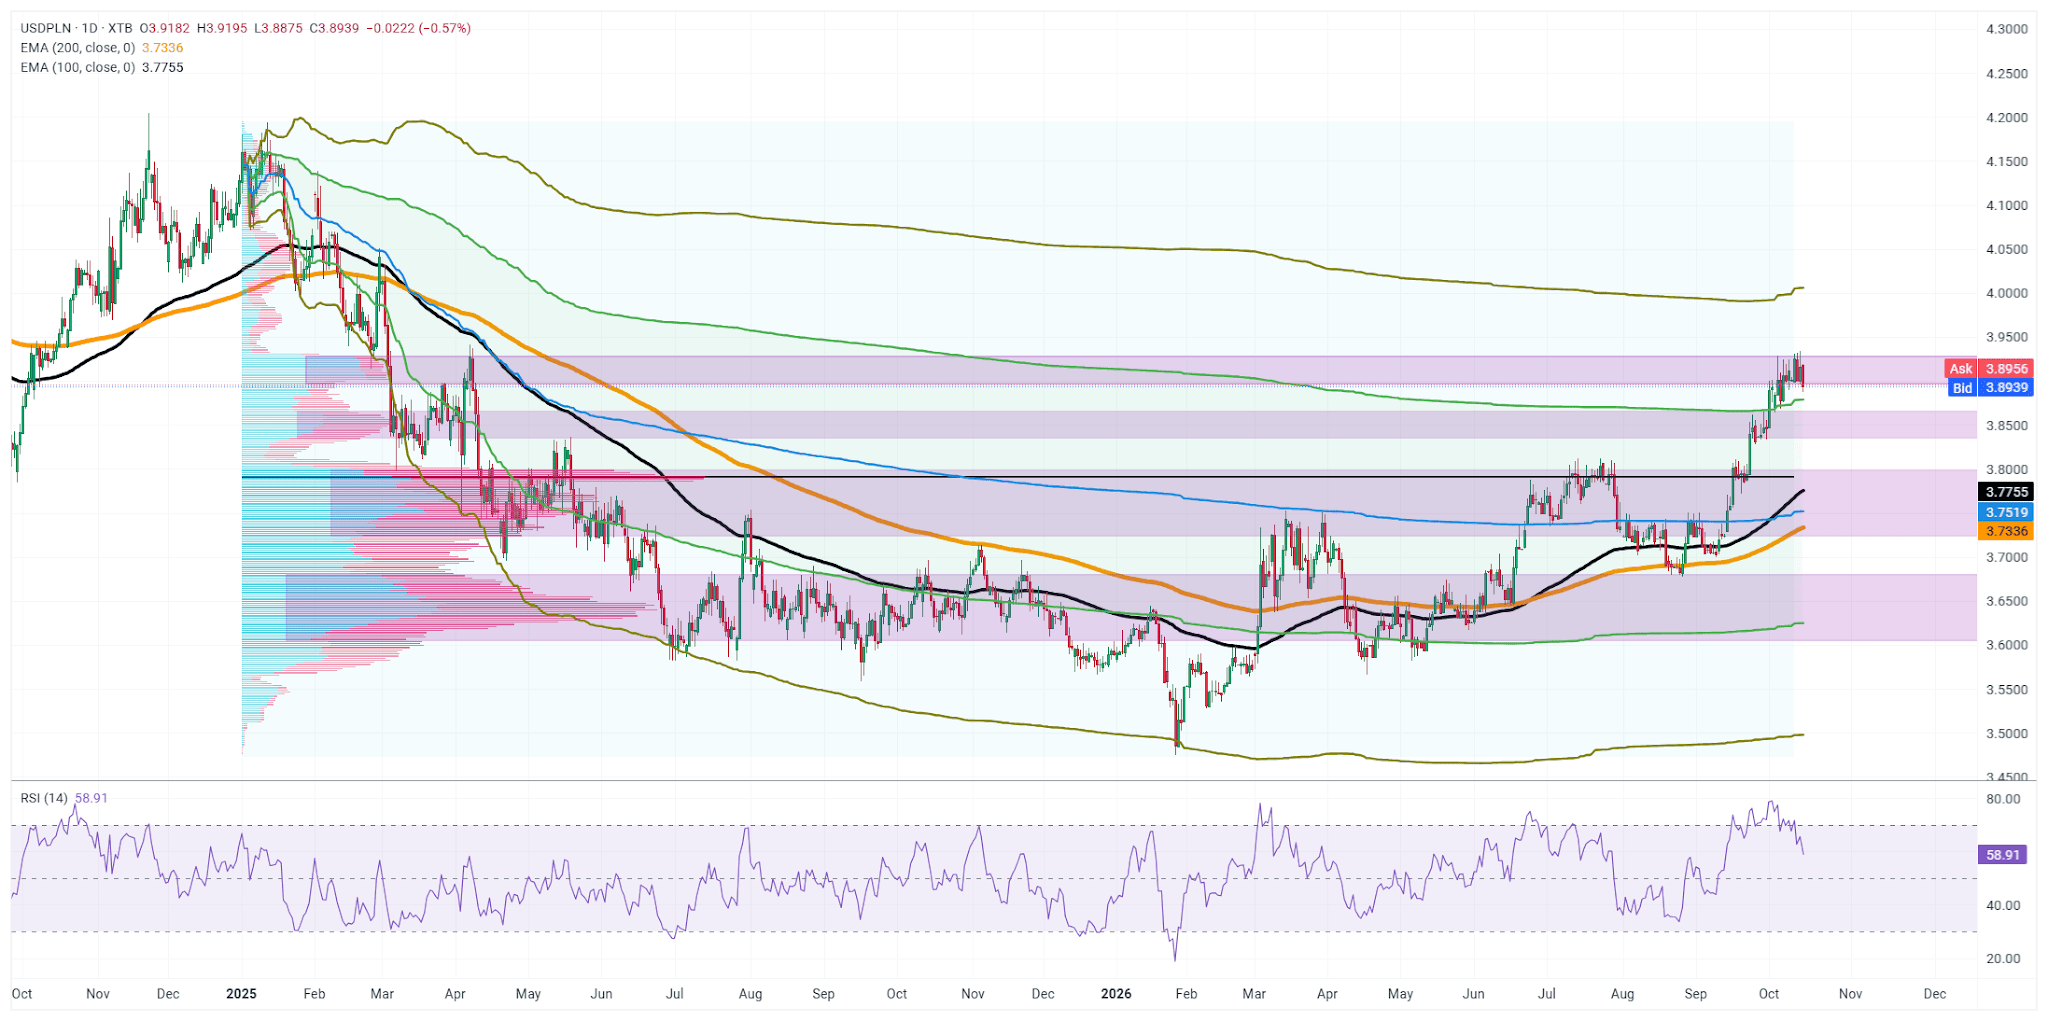
Na wykresie dziennym USD/PLN wspiął się w rejon 3,89–3,90 zł — do ostatniego dobrze widocznego klastra wolumenowego, jaki ukształtował się od początku 2025 r. To kluczowa bariera podaży i zarazem ostatnia wyraźna strefa podwyższonej akcji cenowej z ostatnich kilkunastu miesięcy. Trwałe wybicie ponad ten poziom otworzyłoby drogę w stronę psychologicznej strefy 4,00.
Kurs utrzymuje się wyraźnie powyżej wszystkich kluczowych średnich — EMA 100 przy 3,7755, EMA 200 przy 3,7336 oraz niebieskiej średniej przy 3,7519 — co potwierdza, że dotychczasowe tło mocnego złotego uległo pogorszeniu, a inicjatywę po stronie popytu na dolara trudno już traktować jako przejściową. RSI przy poziomie około 59 pokazuje, że ruch wzrostowy wciąż ma przestrzeń do kontynuacji, zanim dotrze do strefy wykupienia — po niedawnym cofnięciu z okolic 80 momentum nie jest jeszcze rozgrzane do czerwoności.
Dopóki notowania bronią się powyżej strefy wsparcia wyznaczonej przez średnie w rejonie 3,73–3,78, przewagę utrzymują kupujący dolara. Dopiero trwały powrót pod ten obszar złagodziłby presję na złotego.
Co może przechylić szalę
Kluczowe będzie zderzenie kotwicy, jaką jest polityka pieniężna, z ciężarem fiskalnym. Najgroźniejszy dla PLN byłby scenariusz, w którym globalna siła dolara spotka się z nasileniem obaw o polskie finanse publiczne — wtedy obie siły, które już osłabiają złotego, zadziałałyby ze zdwojoną mocą. Łagodniejsza inflacja to miecz obosieczny: oznacza zarazem węższy dysparytet stóp wobec dolara, a więc słabszy argument za złotym.
Granicą jest wiarygodność. Dopóki rynek wierzy, że Polska panuje nad trajektorią długu, tegoroczne straty złotego pozostaną umiarkowane. Gdy ta wiara zostanie podważona, premia za ryzyko gwałtownie rośnie — a waluta staje się pierwszym wentylem, przez który napięcie ujdzie.


PILNE: Kolejny wzrost inflacji w USA 🚩 Wall Street reaguje



Przegląd Rynkowy: Wyprzedaż technologii uderza w Europę, złoto znów błyszczy


Panika na rynku niklu🚩 INSG zmienia prognozę, nadwyżka w 2027 roku?


Silna wyprzedaż na rynku półprzewodników 📉🖥️
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.