


Kontrakty na S&P 500 (US500) odbijają ponad 1% po kilku słabszych sesjach w dniu zdominowanym przez zaplanowany debiut giganta sektora AI, Anthropic (ANT.US). Zaplanowane na jutrzejszy dzień, comiesięczne rozliczenie opcji (OpEx) może wspierać scenariusz ponownego "rozdania" na rynkach instrumentów pochodnych: opcji i futures.
- Poziom dźwigni funduszy long/short spadł do najniższych poziomów od co najmniej 10 lat, a wyceny akcji z S&P 500 wskaźnikiem forward p/e spadły do najniższych poziomów od 2023 roku
- Obserwujemy ekstremalną zmianę pozycjonowania, w której sektor defensywny "przeważył" stopą zwrotu sektor technologiczny w skali niewidzianej od 2002 roku
- Kontrakt na Nasdaq 100 odbija dzis prawie 1,8% i przewyższa wynikiem US500, ale w ostatnich miesiącach radził sobie wyraźnie słabiej na tle szerokiego S&P 500
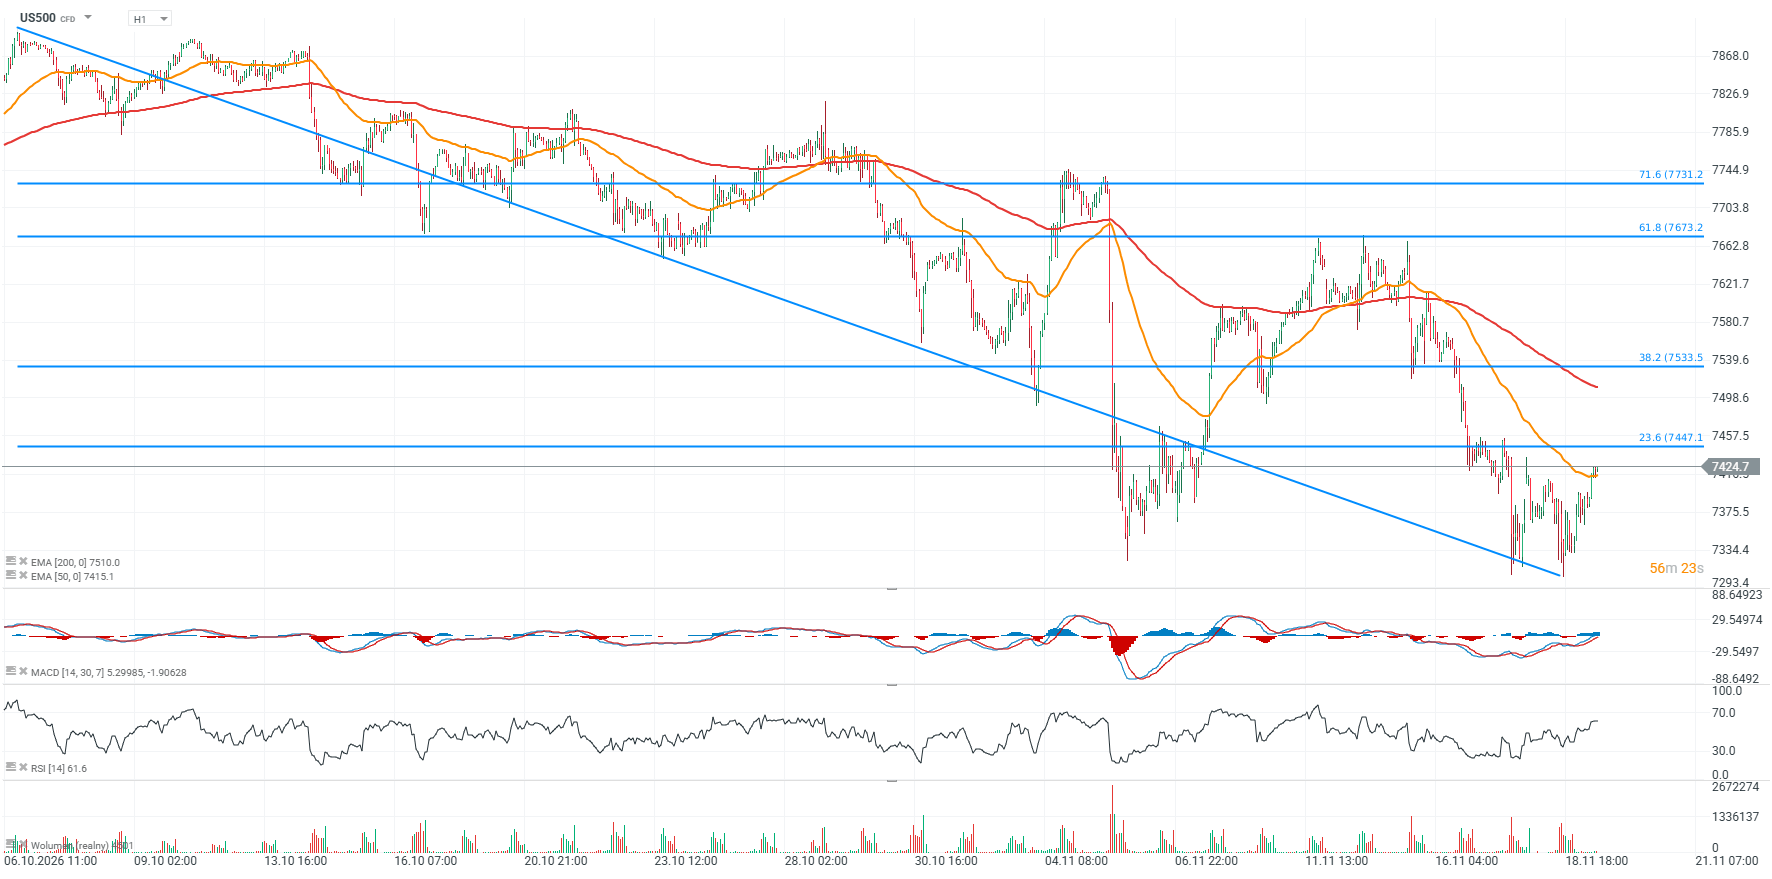
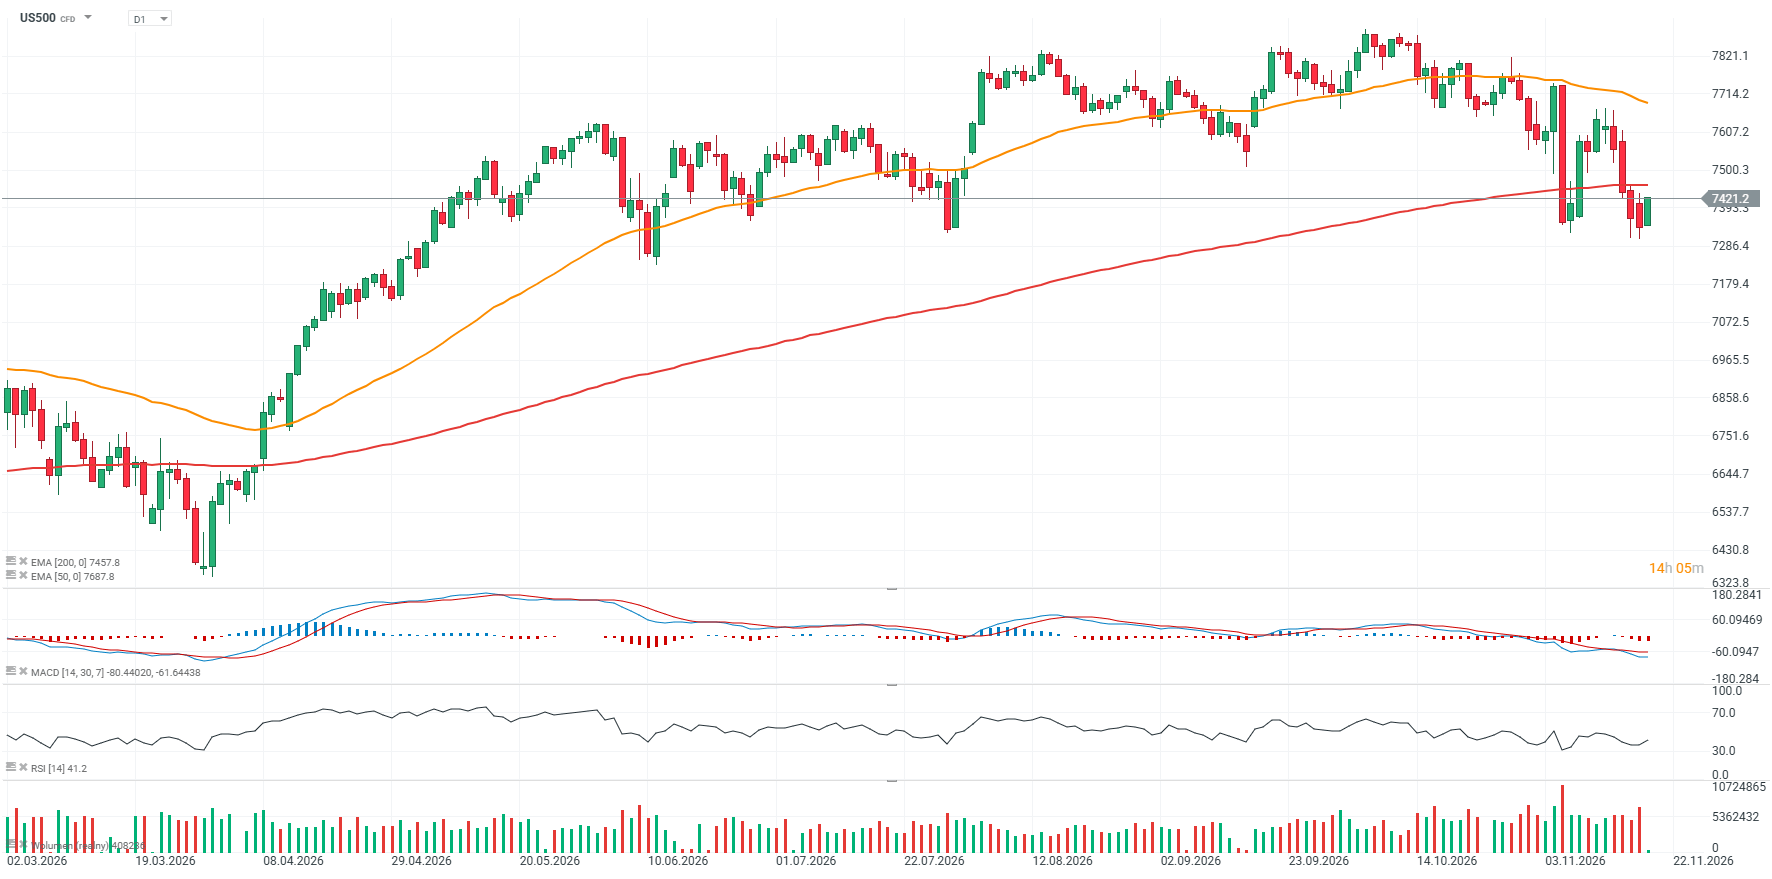
- Sytuacja techniczna US500 pozostaje trudna, ponieważ indeks notowany jest poniżej EMA200 (czerwona linia), ale ponownie powstrzymał spadki w rejonie 7300 punktów
Wykres US500: Jest szansa na "podwójne dno" w pobliżu 7300 punktów?
Kontrakt na S&P 500 trzykrotnie reagował w ostatnim czasie silnym odbicie po dotarciu w okolce 7300 punktów, co potwierdza tą strefę jako kluczowe, krótkoterminowe wsparcie. Jeśli odbicie z obecnych poziomów bedzie kontynuowane i przybierze kształt litery V, wydaje się, że właśnie ten poziom może wyznaczyć lokalne minimum korekty. Kluczowe dla byków będzie teraz pokonanie 23,6 i 38,2 zniesienia Fibonacciego ostatniego impulsu spadkowego, w pobliżu odpowiednio 7450 i 7530 punktów. Kluczowy opór wyznacza 61,8 Fibo a dodatkowo wzmacniają go ostatnie rekacje cenowe przy 7670 pkt.
Źródło: XTB
Źródło: XTB
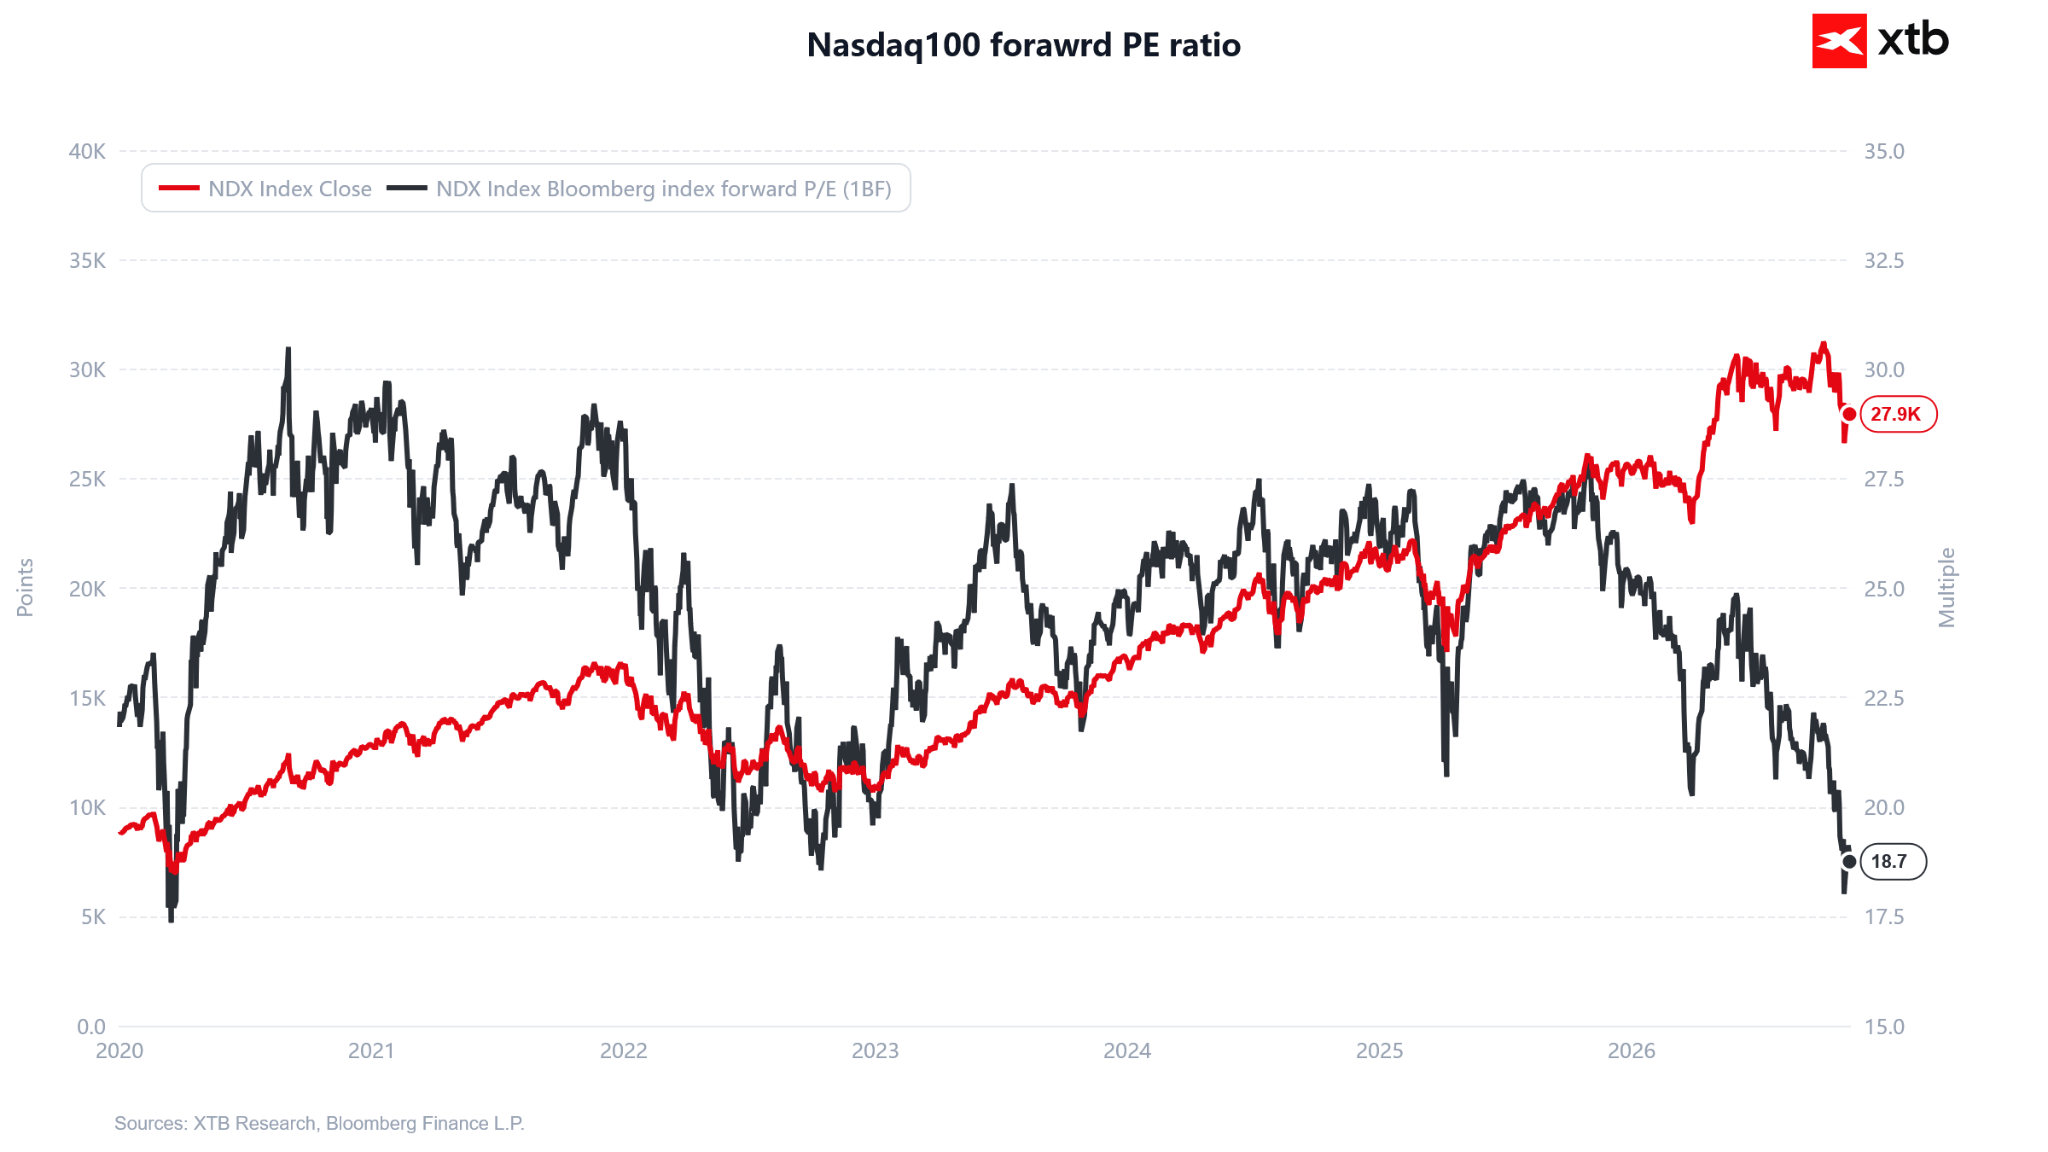
Wskaźnik wyprzedzającego P/E dla indeksu Nasdaq 100 spadł do 18,7, osiągając jeden z najniższych poziomów od 2020 roku, mimo że sam indeks utrzymuje się w okolicach 27 900 punktów. Oznacza to wyraźną kompresję wycen amerykańskich spółek technologicznych, których akcje są obecnie notowane przy znacznie niższych mnożnikach oczekiwanych zysków niż w poprzednich latach. Co ciekawe, jeszcze w 2020 i 2021 roku wskaźnik forward P/E okresowo przekraczał 30, podczas gdy obecnie znajduje się nawet poniżej minimów obserwowanych podczas bessy w 2022 roku. Tak istotny spadek mnożnika przy jednoczesnym utrzymywaniu się indeksu na historycznie wysokich poziomach sugeruje, że prognozowane zyski spółek rosły znacznie szybciej niż ich wyceny giełdowe. Z perspektywy fundamentalnej Nasdaq 100 stał się więc relatywnie tańszy względem oczekiwanych zysków, choć nie oznacza to automatycznie, że indeks jest niedowartościowany, szczególnie w otoczeniu wysokich rentowności obligacji i ryzyka rewizji prognoz wyników finansowych.
Źródło: XTB Research
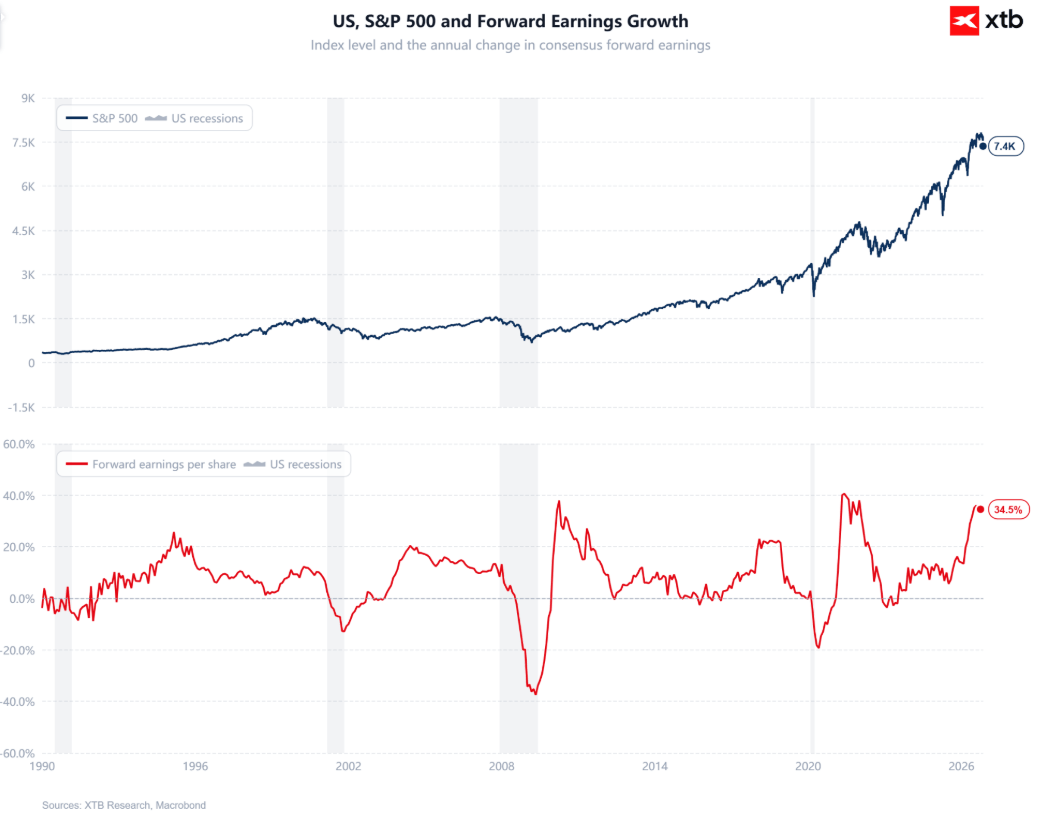
Indeks S&P 500 utrzymuje się w pobliżu 7400 punktów, podczas gdy roczna dynamika prognozowanych zysków na akcję (forward EPS) wzrosła do 34,5%, osiągając jeden z najwyższych poziomów od 1990 roku. Historycznie podobne przyspieszenie oczekiwanej dynamiki zysków obserwowano przede wszystkim w okresach odbicia gospodarczego po recesjach, m.in. w 2009 i 2021 roku. Obecnie jednak amerykańska gospodarka nie znajduje się w recesji, co czyni skalę wzrostu prognoz zysków szczególnie interesującą na tle historycznym. Tak silne tempo poprawy oczekiwań może częściowo tłumaczyć utrzymywanie się wysokich wycen amerykańskich akcji pomimo rosnących rentowności obligacji i restrykcyjnej polityki Fed. Jednocześnie wyjątkowo wysokie oczekiwania dotyczące przyszłych wyników zwiększają ryzyko rozczarowania inwestorów, szczególnie jeśli spowolnienie gospodarcze lub słabsza rentowność inwestycji w sztuczną inteligencję doprowadzą do rewizji prognoz EPS w dół.
Źródło: XTB Research


Bliżej Rynków - Poranne webinarium 19.11.2026


📉Podsumowanie dnia: Jastrzębi Fed i gasnący optymizm wokół Nvidii uderzają w rynki. Złoto przy 3700


🟡Minutes Fed załamuje ceny złota: wszyscy za dalszymi podwyżkami. Szansa na 50 pb w grudniu?
Komentarz giełdowy: Kiedy cały świat czeka na jeden kwartał jednej spółki
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.