

- Indeks KOSPI spadł nawet o 7,4% z powodu obaw o chińską konkurencję w segmencie pamięci DRAM.
- Chińska spółka CXMT zapowiedziała postępy w architekturze chipów HBM, co zagroziło dominacji południowokoreańskich producentów.
- Amerykańskie spółki Micron i SanDisk zanotowały spadki jako bezpośredni konkurenci chińskiego producenta.
- Notowania kontraktu US100 konsolidują tuż nad rosnącymi średnimi kroczącymi SMA25 i SMA50, broniąc kluczowego wsparcia.
Czy krach KOSPI może pociągnąć w dół Nasdaq?
Wtorkowa sesja w Seulu to było prawdziwe trzęsienie ziemi: KOSPI spadł nawet o 7,4% do 5914 pkt. Spadki były tak duże, że aktywowano mechanizm sidecar, który ma na celu gwałtowniejsze spadki po przekroczeniu zmiany 5%. Winowajcą jest sektor pamięci, który odpowiada za ogromną część całego indeksu, czyli Samsung Electronics (-7,7%) i SK Hynix (-8,8%). Z racji że obie spółki mają w sumie ponad 50% indeksu, ich mocna przecena determinuje w pełni zachowanie indeksu.
Co właściwie wystraszyło rynek?
Chińska ChangXin Memory Technologies (CXMT) poinformowała o przełomie w architekturze chipów DRAM (konstrukcja 4F²), która może zwiększyć gęstość pamięci o 30–50%. Spółka zapowiedziała wysyłkę próbek pamięci serwerowych HBM jeszcze w tym roku, a jest to segment premium, w którym do tej pory monopol dzieliły właśnie Samsung, SK Hynix i Micron.
To nie pierwszy taki epizod. Identyczna panika (spadek KOSPI o ponad 8%) miała miejsce w lipcu, przy debiucie CXMT na giełdzie w Szanghaju. Rynek reaguje więc bardziej na narrację o erozji monopolu niż na twarde dane: Korea Times zwraca uwagę, że CXMT wciąż ma problemy z ustabilizowaniem uzysków w HBM, podczas gdy Samsung i SK Hynix testują już nowszą generację HBM4E. Udziały w rynku DRAM (Counterpoint, Q1): Samsung 38%, SK Hynix 29%, Micron 22%, CXMT ~8%. Przewaga technologiczna wciąż jest spora.
Transmisja do Wall Street. Czy to systemowe ryzyko?
Sygnały transmisji już widać, ale są selektywne, nie systemowe:
- Micron (-3,9% w poniedziałek) i SanDisk (-6%) zareagowały bezpośrednio. To naturalne, bo to bezpośredni konkurenci CXMT w tym samym segmencie pamięci.
- Nvidia (-1,3%), AMD (-2,3%), Broadcom (-1,9%) spadły wyraźnie mniej. To istotne rozróżnienie: Nvidia i AMD są projektantami układów logicznych/GPU, a nie producentami pamięci DRAM/NAND. CXMT nie jest ich konkurentem wprost. Owszem, są klientami Samsunga/SK Hynix/Microna (pamięć HBM to kluczowy komponent układów AI), więc tańsza, bardziej dostępna pamięć od chińskiego dostawcy w teorii mogłaby nawet obniżyć koszty produkcji GPU w dłuższym terminie, a to nie jest jednoznacznie niedźwiedzie dla Nvidii.
- Nasdaq Composite spadł w poniedziałek -0,4%, S&P 500 -0,1%, Dow nawet o +0,4% — to zdecydowanie nie jest skala paniki, raczej rotacja sektorowa kosztem producentów pamięci. Dzisiaj kontrakty kontynuują jednak wyprzedaż.
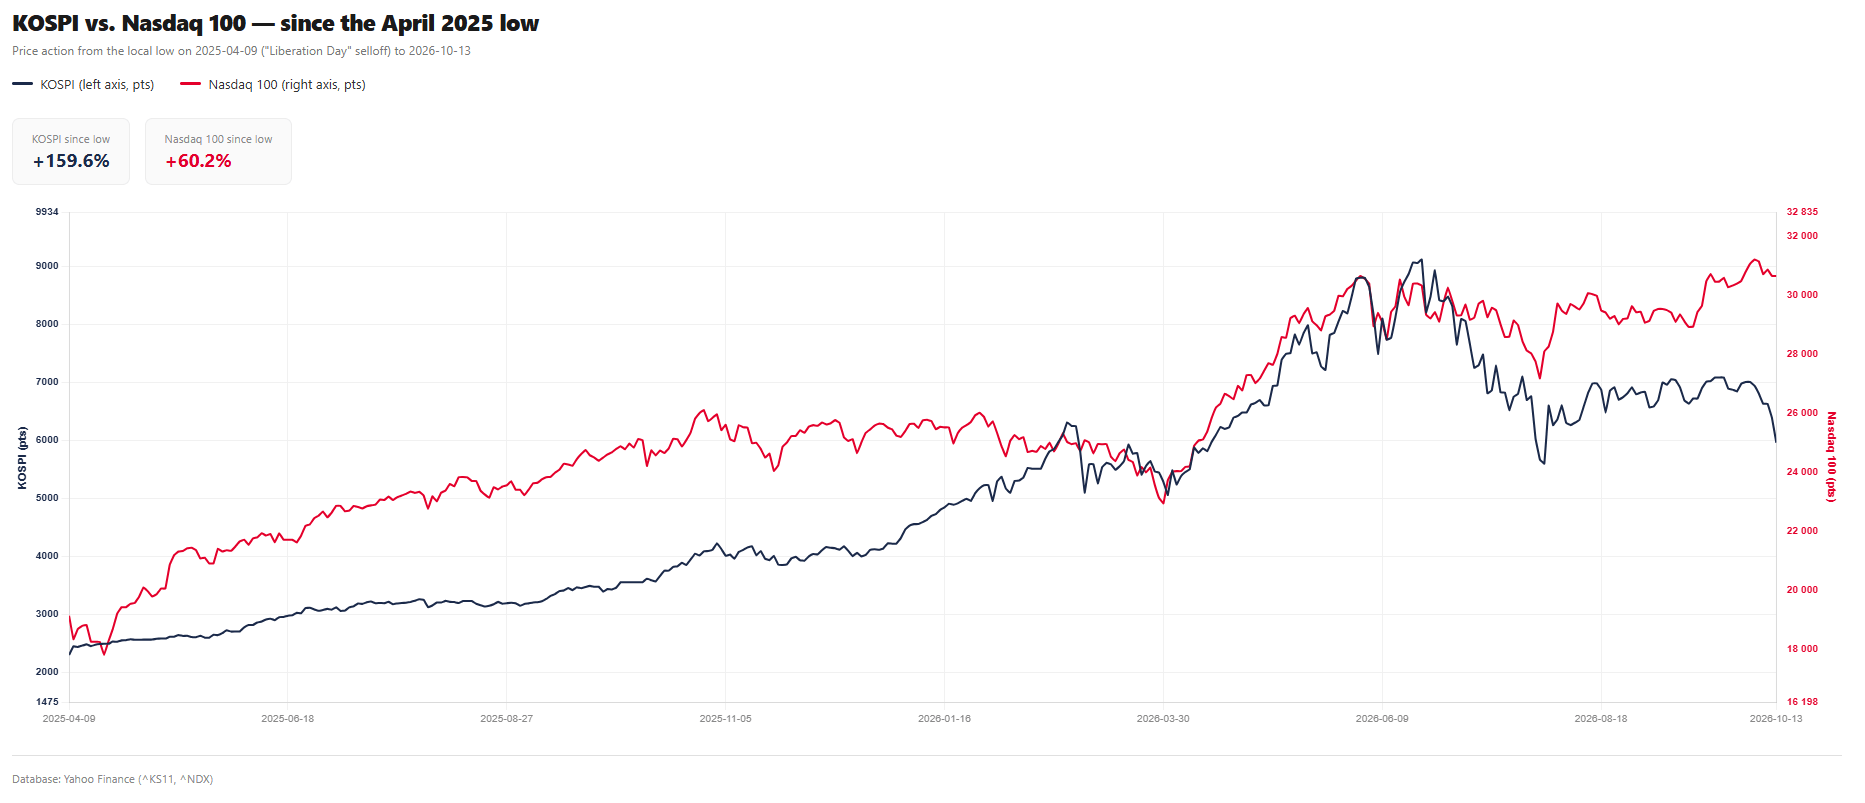 Korelacja jest spora, ale widać obecnie odłączenie się Nasdaqa od KOSPI. Choć Nasdaq jest skoncentrowany, mamy tam jednak dywersyfikację na różny typ spółek technologicznych. Źródło: Yahoo Finance, XTB
Kontekst szerszy: to nie tylko CXMT
Szerszy ciężar na Nasdaq kładzie też:
- Rozczarowanie przychodami OpenAI (osiadło na Oracle, Nvidii, AMD w ubiegłym tygodniu),
- Rosnące rentowności obligacji (10-letnie i 30-letnie na 24-letnich szczytach),
- Eskalacja geopolityczna (Bliski Wschód, ropa blisko 105 USD/bbl Brent),
- Ogólne obawy o "bańkę AI" przy ekstremalnie niskiej szerokości rynku (implikowana korelacja NDX w 25. percentylu 3-letniego zakresu, czyli mało zdywersyfikowany rajd, podatny na nagłe odwrócenia przy pojedynczym negatywnym katalizatorze).
Wniosek
KOSPI jest przede wszystkim lustrem ryzyka koncentracji w dwóch spółkach pamięciowych, a nie uniwersalnym wskaźnikiem wyprzedzającym dla całego sektora technologicznego USA. Realne ryzyko transmisji istnieje głównie dla Microna i SanDiska (bezpośredni konkurenci w DRAM/NAND). Tu przecena jest uzasadniona fundamentalnie i może się pogłębiać, jeśli CXMT potwierdzi postępy w HBM. Dla Nvidii, AMD i szerokiego Nasdaq 100 ryzyko jest pośrednie i rozmyte: ewentualny wpływ na ceny komponentów pamięci jest neutralny do pozytywnego, dla marż producentów GPU, a nie bezpośrednio negatywny.
Biorąc pod uwagę, że US100 wciąż broni kluczowych wsparć technicznych (29 400–30 000) i pozostaje w nienaruszonym trendzie wzrostowym, obecny news z Korei wygląda bardziej na impuls do rotacji sektorowej i realizacji zysków w wąskiej grupie spółek pamięciowych, niż na zapowiedź szerszej korekty indeksu — chyba że nałoży się na niego kolejny negatywny katalizator makro (słabe wyniki bankowe, zaskoczenie inflacyjne w czwartek/piątek, eskalacja na Bliskim Wschodzie).
Analiza techniczna US100
Kontrakt na Nasdaq 100 (US100) notowany jest obecnie na poziomie 30 700 pkt, po tym jak w ostatnich dniach wycofał się z historycznego szczytu wyznaczonego tuż powyżej 32 600 pkt. Struktura wykresu dziennego pokazuje wyraźny, trwający od kwietniowego dołka (~22 400 pkt) trend wzrostowy, prowadzony przez dwie równoległe linie wsparcia (zielona przerywana) oraz korygowany od góry przez opadającą linię oporu (czerwona przerywana), którą cena przełamała w sierpniu.
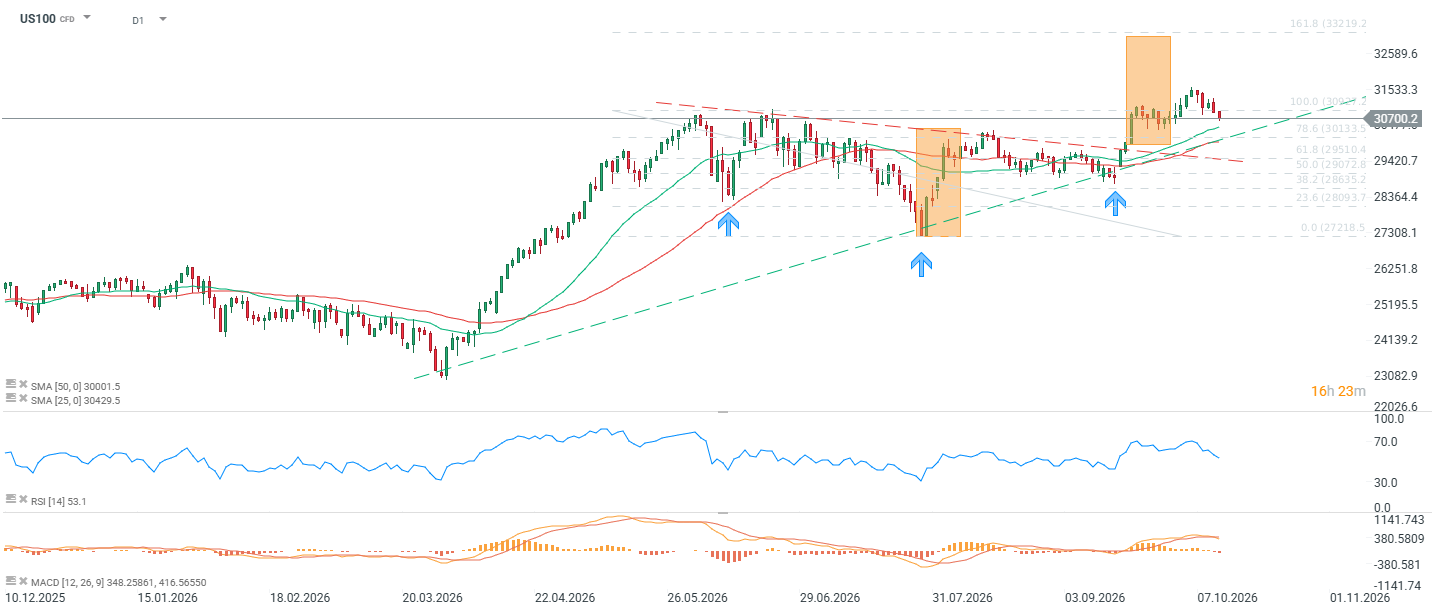
Kluczowy jest układ sierpniowo-wrześniowy: rynek przeszedł korektę do strefy zniesienia Fibonacciego 50,0–61,8% (29 072–29 510 pkt), gdzie dwukrotnie została obroniona przez kupujących (zaznaczone pomarańczowymi strefami i niebieskimi strzałkami akumulacji). To przełożyło się na dynamiczny ruch do nowego ATH przy 161,8% rozszerzenia Fibonacciego (33 219 pkt).
Cena cofnęła się spod szczytu i konsoliduje tuż nad SMA25 (30 430) i SMA50 (30 002) — obie średnie wciąż rosną i wspierają strukturę byczą. RSI(14) na poziomie 53 jest neutralny, bez wykupienia, co daje miejsce do ruchu w obie strony. MACD pokazuje słabnący, ale wciąż dodatni histogram, czyli sygnał wygasającego, ale nieodwracającego się momentum.
Dopóki cena broni się powyżej 29 400–29 500, struktura wzrostowa pozostaje nienaruszona. Przełamanie tej strefy otworzyłoby drogę do głębszej korekty w kierunku 28 000–28 400.



🔴Poranny wrap: Krach technologiczny w Azji i jastrzębie banki centralne w cieniu szoku naftowego (13.10.2026)

Poranna odprawa: Ropa tanieje pomimo ataków na Arabię Saudyjską, rynki czekają na CPI (12.10.2026)


🔴Podsumowanie tygodnia: Wall Street na historycznych szczytach w cieniu kryzysu naftowego i skoku rentowności


Podsumowanie Dnia: Płytkie odbicie przed startem sezonu wyników
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.