


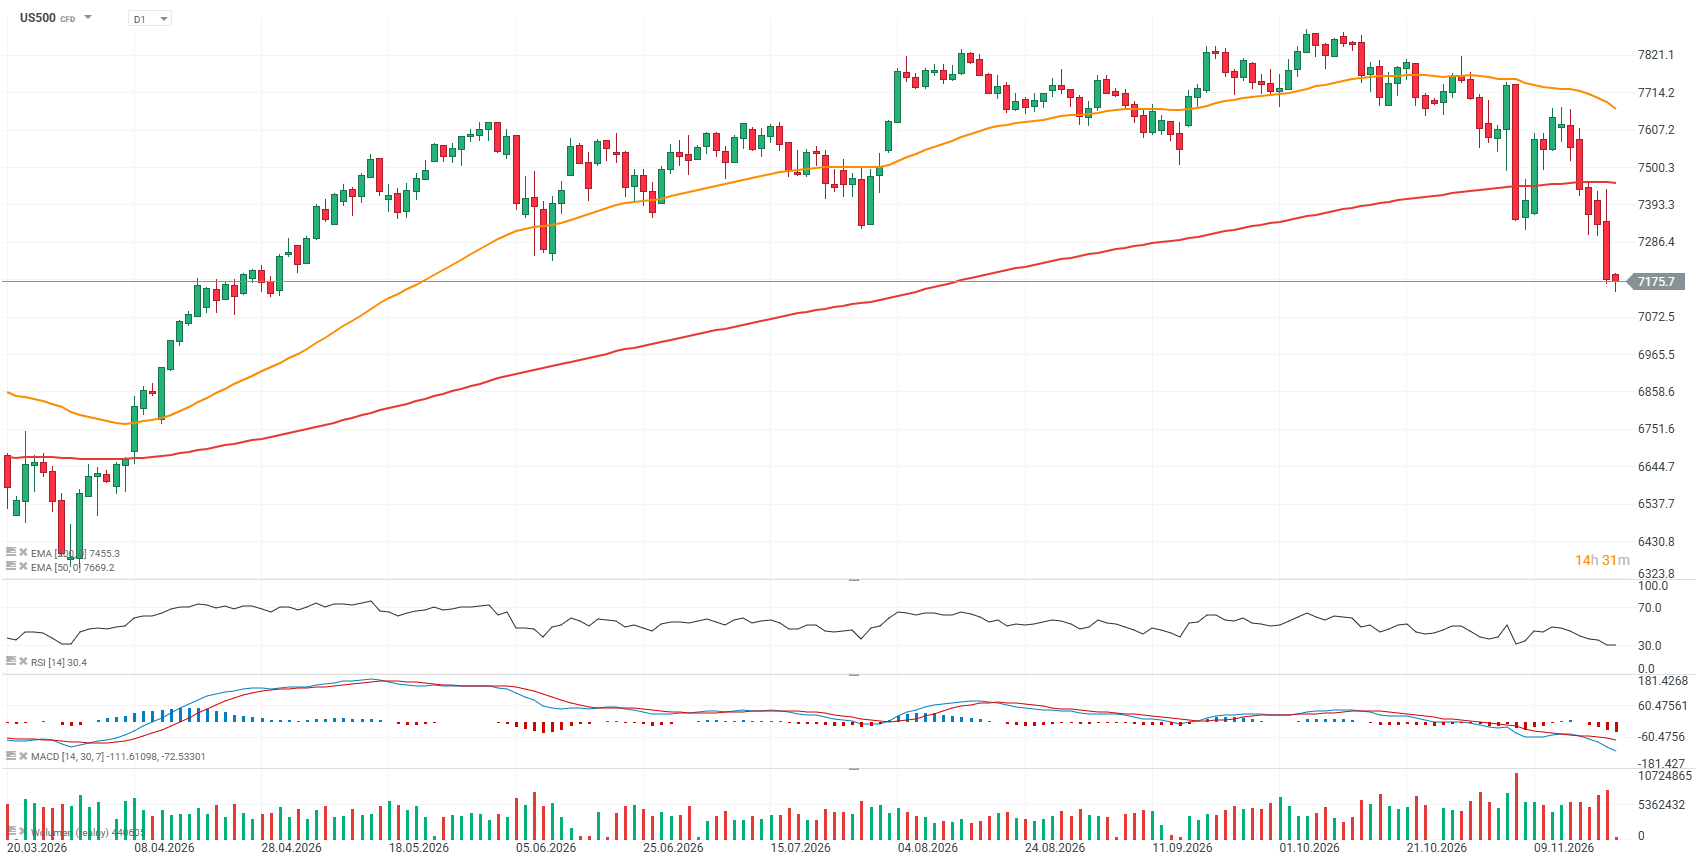
Kontrakt na S&P 500 (US500) pogłębia dziś wyprzedaż i cofnął się w ostatnim czasie poniżej kluczowego wsparcia 7300 punktów, ryzykując tym samym pogłębienie trendu spadkowego. Aktualnie spadek od szczytu wynosi około 10% i spełnia kryterium "korekty". To piąte takie cofnięcie odkąd indeks wyszedł z relatywnie łagodnej i krótkiej bessy, w 2022 roku. Od storny fundamentalnej wyniki spółek z S&P 500 za III kwartał 2026 roku pozostają wyjątkowo mocne, a sezon publikacji zbliża się do końca. Dotychczas raporty przedstawiło 91% przedsiębiorstw należących do indeksu, z czego aż 84% pozytywnie zaskoczyło zyskiem na akcję (EPS), a 74% osiągnęło przychody wyższe od oczekiwań analityków. Tak wysoki odsetek pozytywnych zaskoczeń wskazuje na dobrą kondycję amerykańskich przedsiębiorstw, pomimo podwyższonej niepewności makroekonomicznej.
- Dynamika zysków S&P 500 sięga 31,9% r/r, co oznacza trzeci z rzędu kwartał ze wzrostem przekraczającym 25%. Jest to tzw. blended earnings growth, czyli wskaźnik uwzględniający rzeczywiste wyniki spółek, które już opublikowały raporty, oraz prognozy dla pozostałych przedsiębiorstw. Skala wzrostu pokazuje, że fundamenty zyskowności amerykańskich spółek pozostają silne.
- Sezon wyników przyniósł wyraźną poprawę oczekiwań analityków, którzy jeszcze 30 września prognozowali wzrost EPS o 29,1% r/r. Obecnie szacowana dynamika wynosi 31,9%, co oznacza poprawę o 2,8 pkt proc. Co istotne, aż 10 z 11 sektorów S&P 500 wykazuje wyższą dynamikę zysków względem prognoz z końca września, dzięki dodatnim niespodziankom wynikowym i rewizjom oczekiwań w górę.
- Prognozy zarządów na IV kwartał 2026 roku pozostają relatywnie optymistyczne. Dotychczas 45 spółek z S&P 500 przedstawiło pozytywne prognozy EPS, wobec 33 przedsiębiorstw, które opublikowały negatywny guidance. Przewaga pozytywnych komunikatów może sugerować, że zarządy nadal oczekują solidnych wyników finansowych, choć perspektywy poszczególnych sektorów pozostają zróżnicowane.
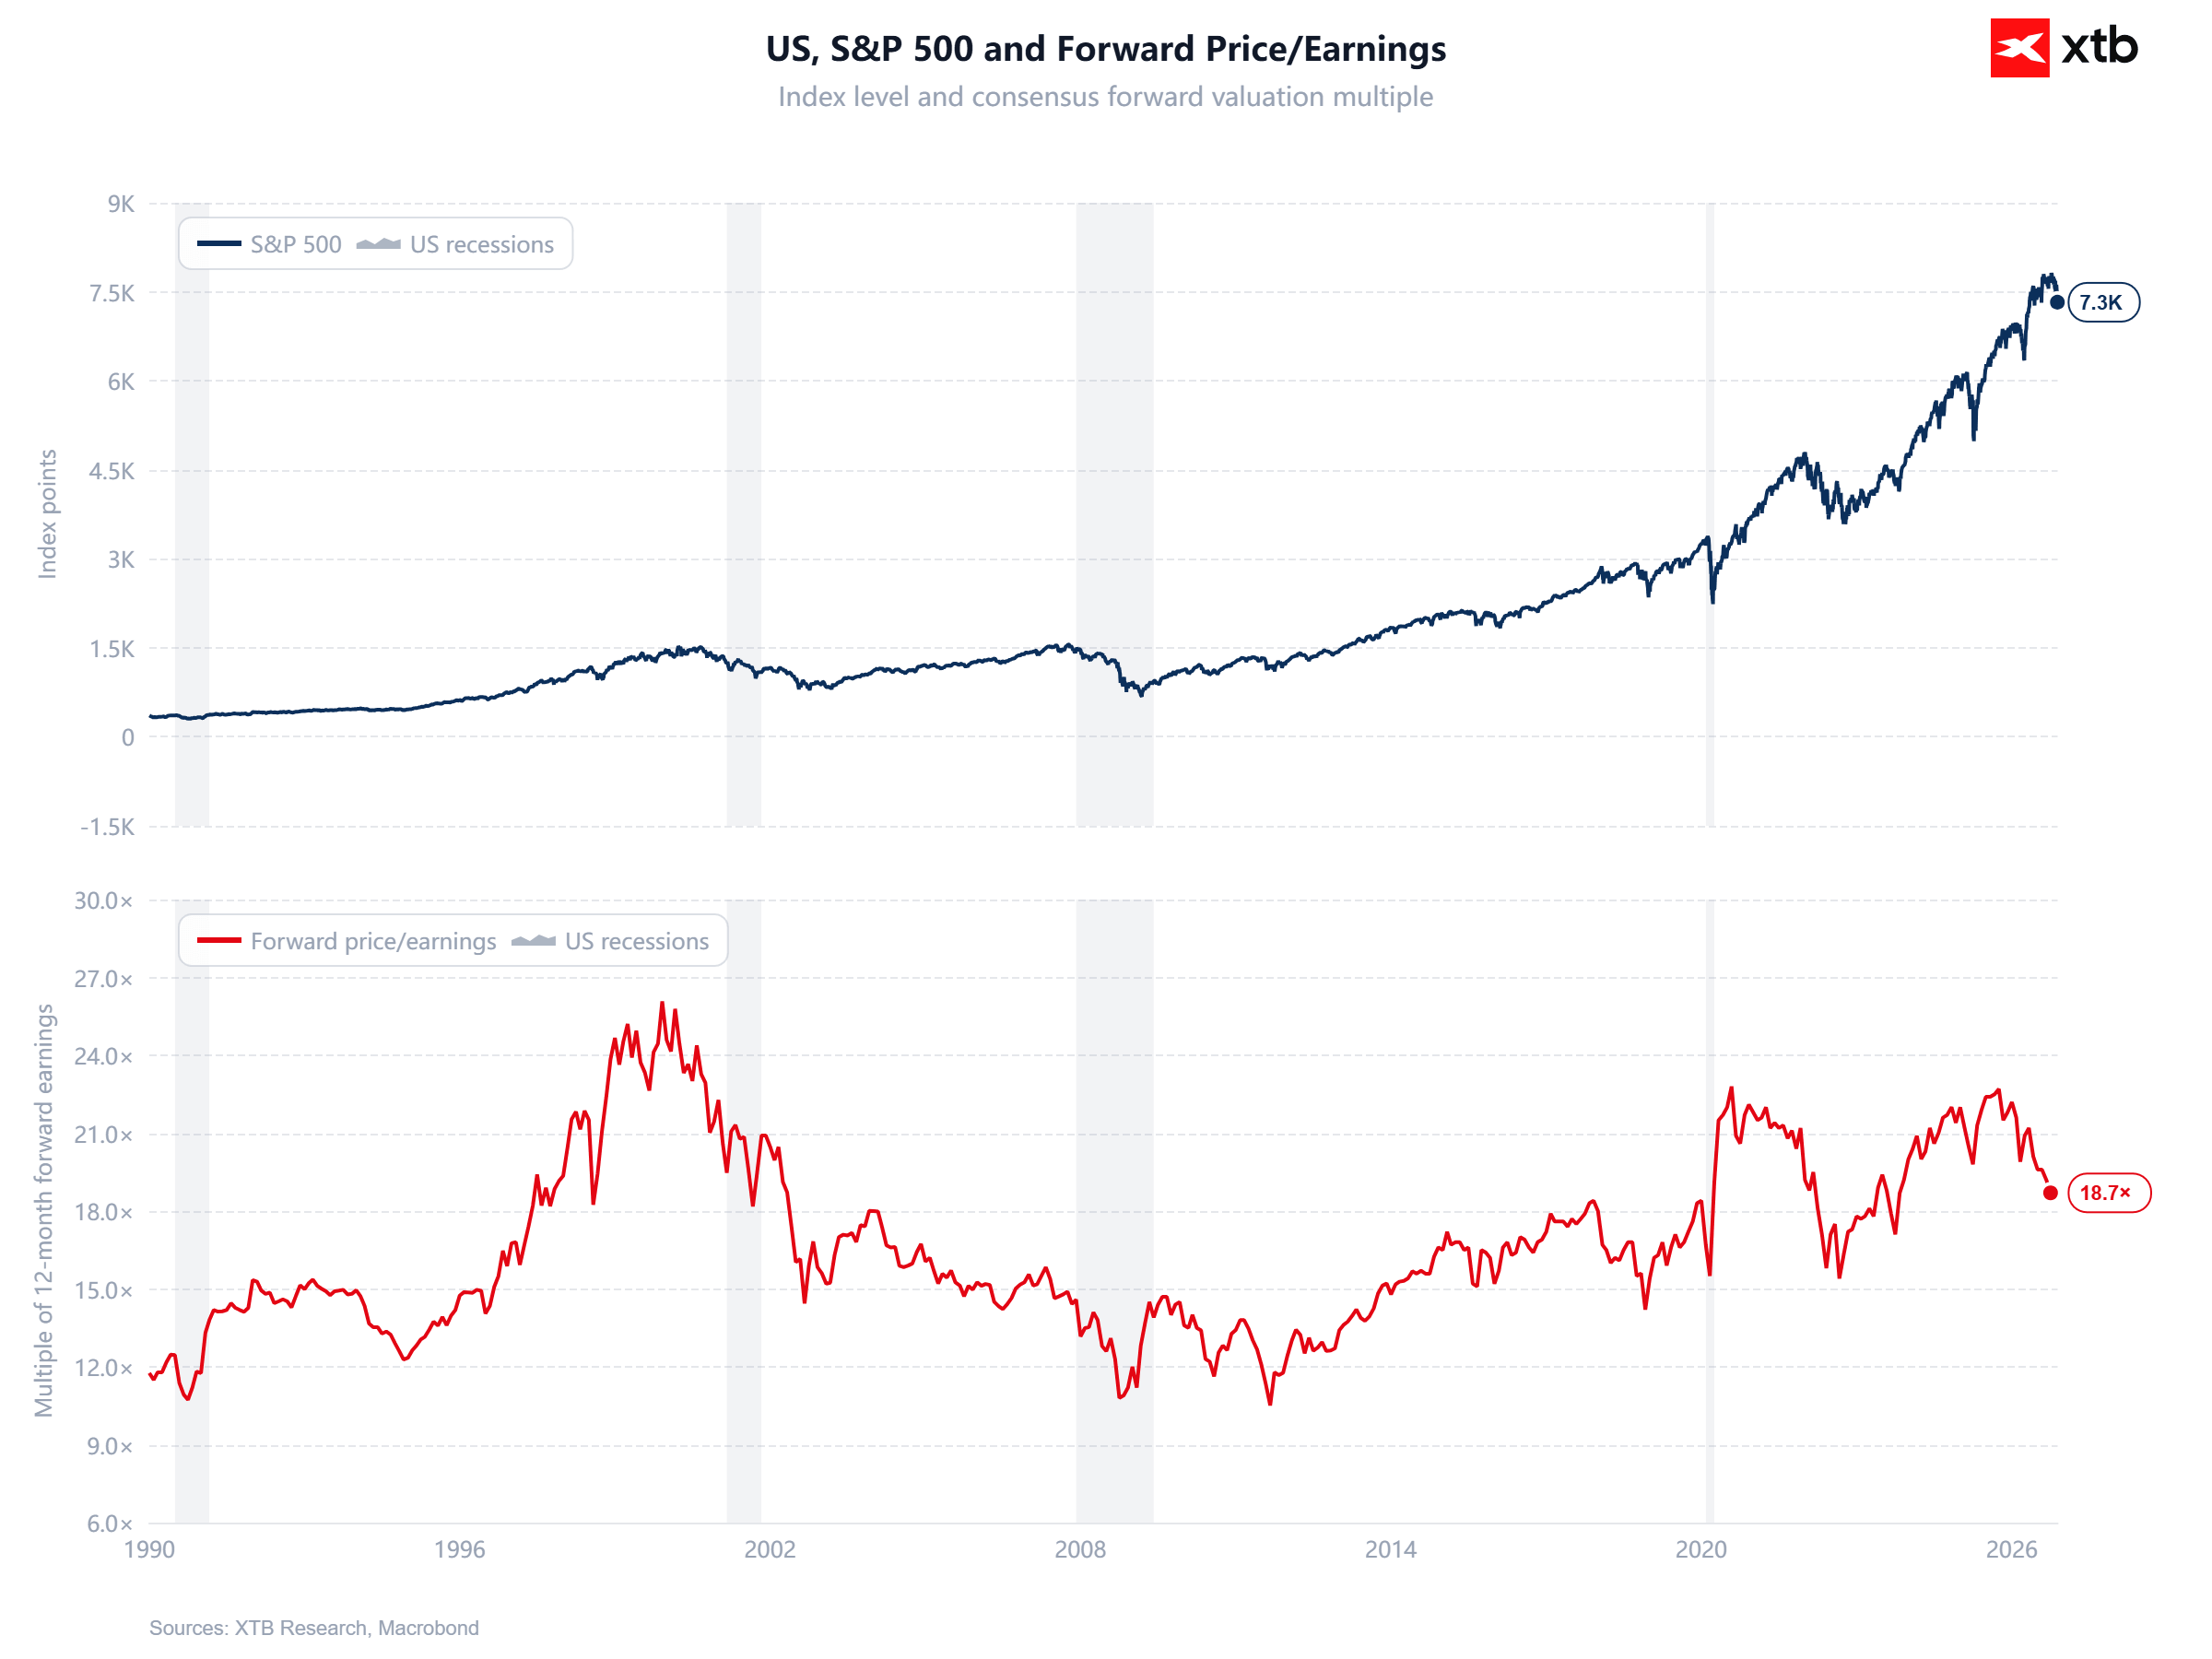
- Wycena S&P 500 stała się bardziej umiarkowana na tle historycznym, mimo bardzo silnego wzrostu zysków. Wskaźnik forward P/E dla kolejnych 12 miesięcy wynosi obecnie 18,7, wobec średniej pięcioletniej na poziomie 19,8 oraz dziesięcioletniej wynoszącej 19,1. Oznacza to, że indeks jest notowany z dyskontem względem obu historycznych średnich, co może częściowo ograniczać ryzyko związane z wycenami, choć nie wyklucza dalszych spadków przy pogorszeniu perspektyw gospodarczych lub wzroście rentowności obligacji.
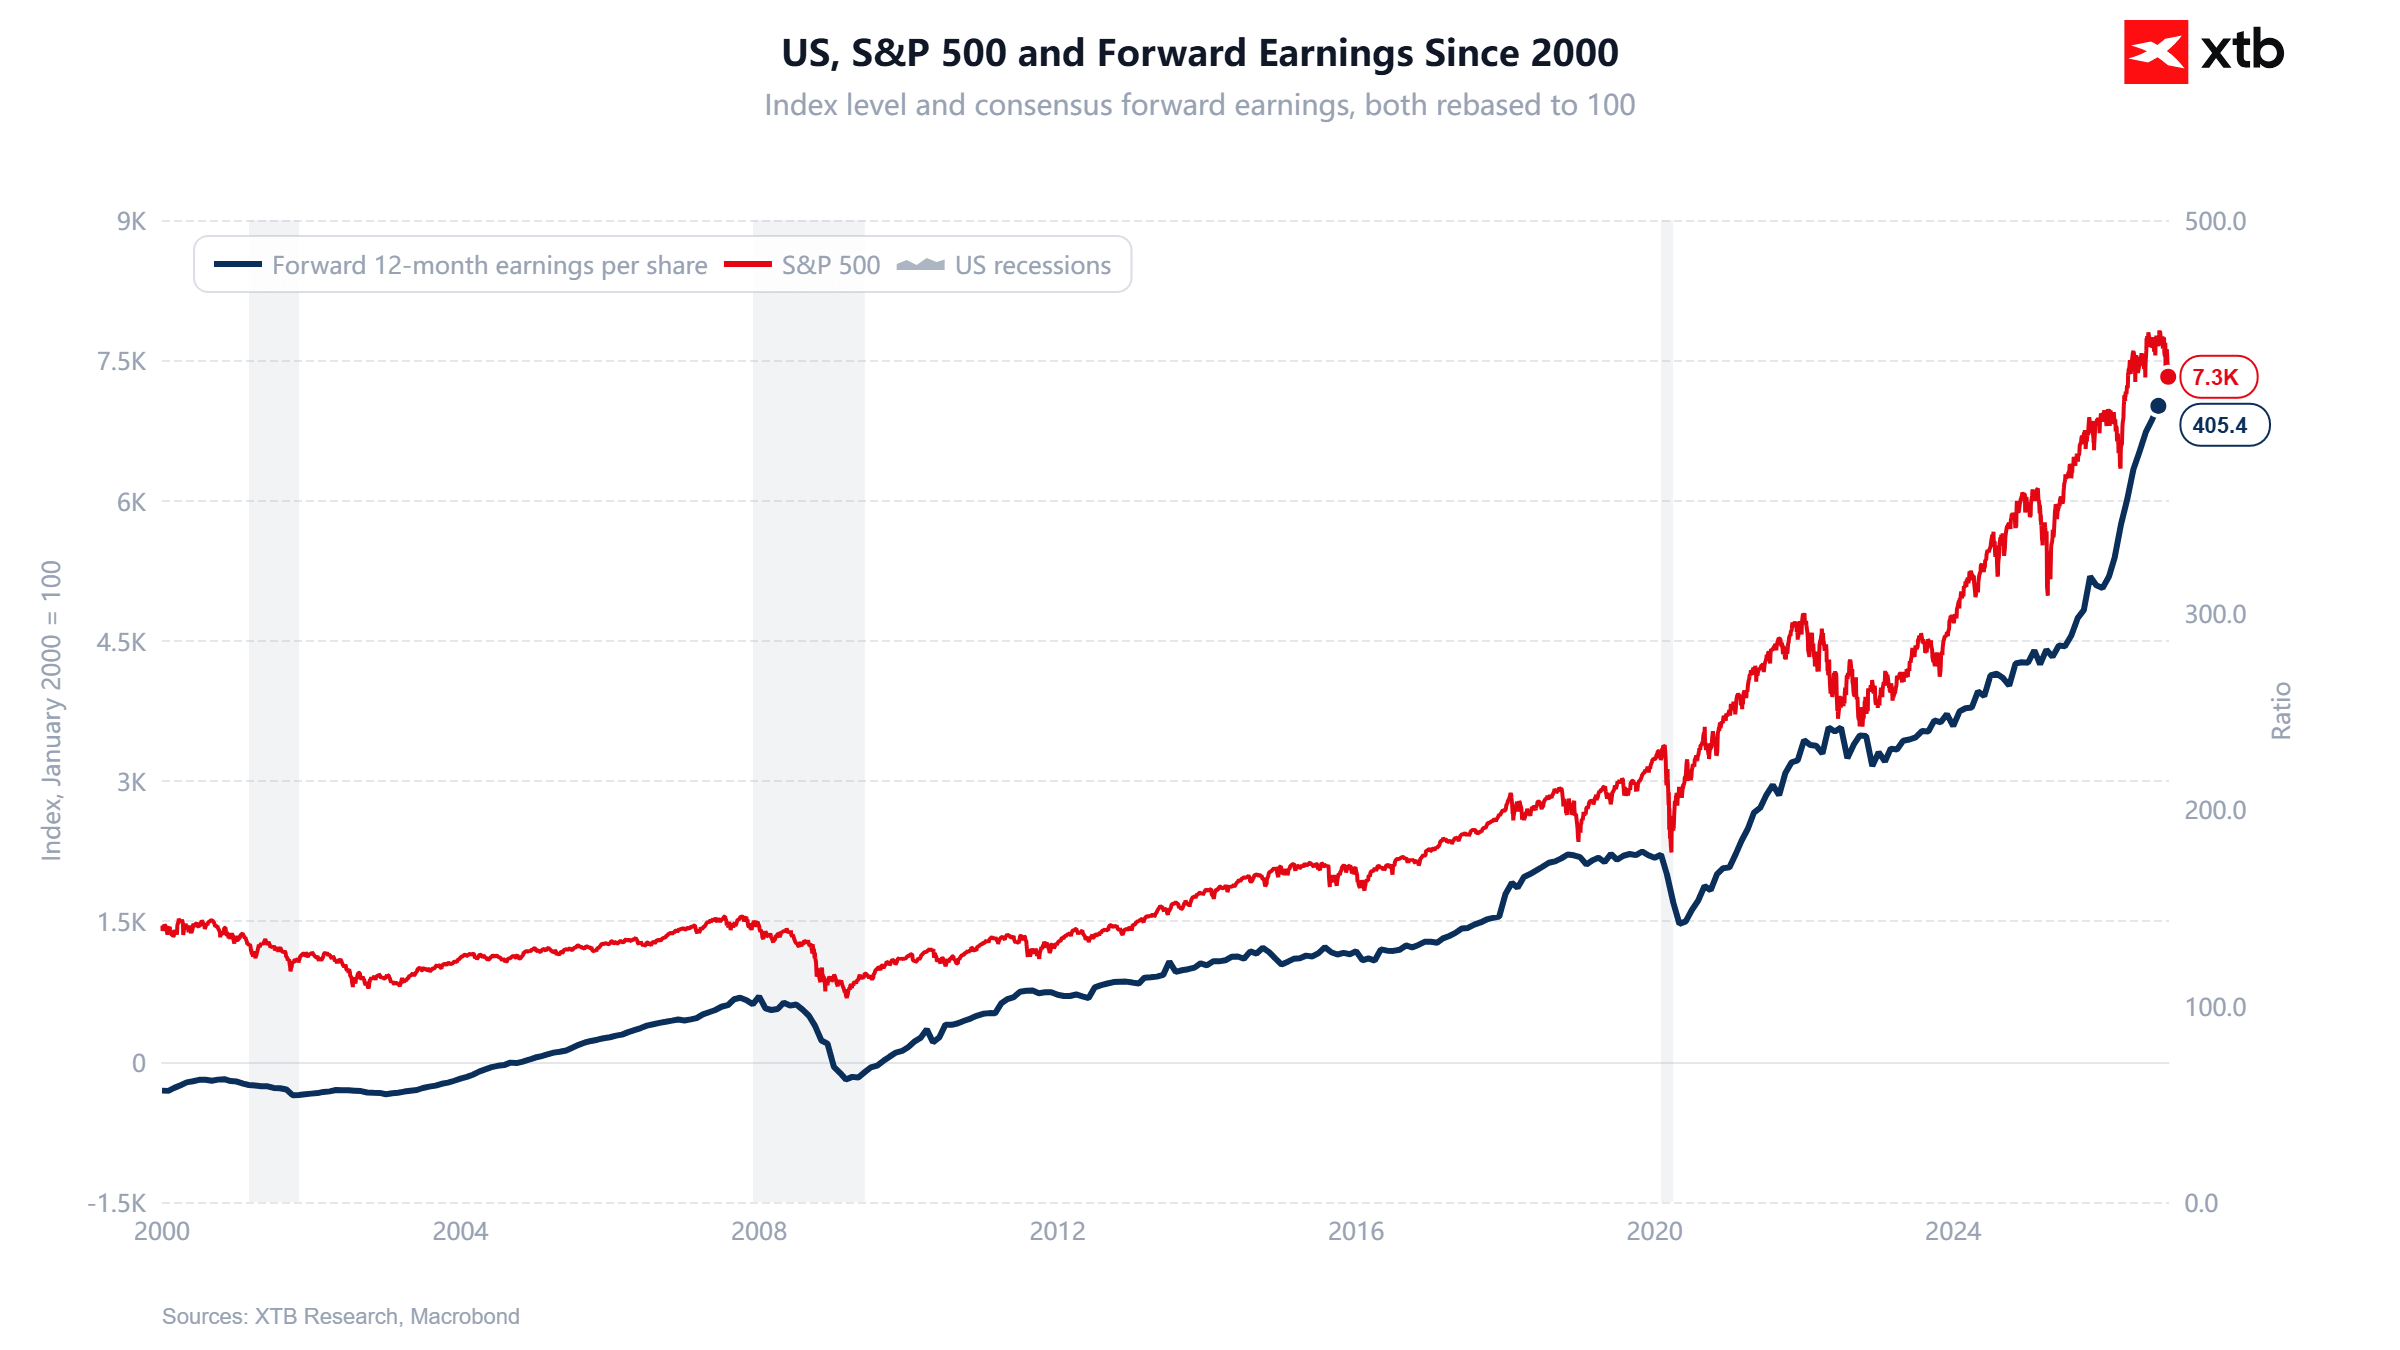
Wykres przedstawia zmiany indeksu S&P 500 oraz prognozowanych zysków na akcję (forward EPS) amerykańskich spółek od 2000 roku. W długim terminie widać wyraźną zależność między wzrostem zysków przedsiębiorstw a rosnącymi notowaniami indeksu. Podczas kryzysu finansowego w 2008 roku oraz pandemii w 2020 roku zarówno indeks, jak i oczekiwania dotyczące zysków wyraźnie spadały. Obecnie prognozowany EPS osiąga rekordowy poziom około 405 USD, podczas gdy S&P 500 znajduje się w pobliżu 7300 punktów. Pomimo ostatniej korekty indeksu prognozy zysków nadal rosną, co sugeruje, że obecna wyprzedaż wynika przede wszystkim ze spadku wycen akcji, a nie pogorszenia oczekiwań dotyczących wyników finansowych spółek. Źródło: XTB Research, Macrobond
Wall Street łagodniej reaguje na słabe wyniki, ale Magnificent jest wyjątkiem
Amerykański rynek akcji wyjątkowo łagodnie reaguje na negatywne niespodzianki wynikowe spółek z S&P 500, mimo że skala pozytywnych zaskoczeń pozostaje stosunkowo niewielka. Według FactSet aż 84% przedsiębiorstw przekroczyło prognozy EPS za III kwartał 2026 roku, jednak przeciętna skala tych niespodzianek wynosi zaledwie 3,1%, wobec pięcioletniej średniej na poziomie 7,5%. Byłby to najsłabszy wynik od IV kwartału 2022 roku.
Spółki, które przekroczyły oczekiwania analityków, zyskiwały średnio 1,1% w okresie obejmującym dwa dni przed publikacją i dwa dni po niej, wobec historycznej średniej 0,9%. Jeszcze ciekawsza jest reakcja na rozczarowujące wyniki: przeciętny spadek wynosił zaledwie 1,1%, wobec pięcioletniej średniej 3,1%. Może to wynikać z poprawiających się perspektyw na IV kwartał. Analitycy podnieśli prognozowany EPS indeksu o 1,1%, do 94,49 USD, a 58% spółek publikujących prognozy przedstawiło pozytywny guidance, wobec historycznej średniej wynoszącej około 40%.
Wyraźnym wyjątkiem pozostają spółki Magnificent 7, wobec których inwestorzy są znacznie bardziej wymagający. Apple, Microsoft i Tesla, mimo przekroczenia prognoz EPS, traciły średnio 0,2% w analizowanym okresie. Z kolei Alphabet, Amazon i Meta, które rozczarowały wynikami, odnotowały przeciętną przecenę aż o 7,8%. Sugeruje to, że rynek coraz mocniej różnicuje oczekiwania wobec największych beneficjentów boomu AI i pozostałych spółek S&P 500.
Źródło: XTB
Wykres przedstawia zmiany indeksu S&P 500 oraz jego wyceny mierzonej wskaźnikiem forward P/E od 1990 roku. Obecnie wskaźnik wynosi około 18,7, co oznacza spadek względem poziomów przekraczających 22 obserwowanych wcześniej w 2026 roku. Pomimo wieloletnich wzrostów S&P 500 jego obecna wycena pozostaje znacznie niższa niż podczas bańki internetowej z przełomu XX i XXI wieku, kiedy forward P/E przekraczał 25. Jednocześnie indeks nadal jest wyceniany wyżej niż przez większość okresu między 2003 a 2019 rokiem, kiedy wskaźnik najczęściej oscylował w granicach 12–18. Ostatnia korekta na Wall Street doprowadziła więc do wyraźnego spadku premii płaconej przez inwestorów za przyszłe zyski spółek, choć nie oznacza to automatycznie, że amerykańskie akcje stały się tanie.
Źródło: XTB Research


Komentarz walutowy: Rezerwa Federalna na czele jastrzębiego peletonu

(Spotkanie LIVE) US100 wyłamuje się niżej i wzmacnia trend spadkowy💥 | Bliżej Rynków, 20.11.2026

Poranna odprawa: Indeksy giełdowe i metale pogłębiają spadki 📉(20.11.2026)



Podsumowanie Dnia: Anthropic kradnie show na Wall Street. Rekordowe IPO, ale optymizm gaśnie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.