

- Alphabet i Microsoft wydadzą łącznie ponad 390 mld USD na infrastrukturę sztucznej inteligencji w latach 2026–2027.
- Alphabet notuje presję na wolne przepływy pieniężne z powodu wysokich nakładów inwestycyjnych przekraczających 200 mld USD w 2026 roku.
- Microsoft utrzymuje kurs w pobliżu historycznych szczytów dzięki dyscyplinie kosztowej i wysokim oczekiwaniom wzrostu chmury Azure.
Alphabet (GOOGL). Wyniki za trzeci kwartał 2026
Alphabet staje przed sprawdzianem, w którym kluczowe będzie zestawienie rosnących wydatków na infrastrukturę AI z dynamiką tradycyjnego biznesu reklamowego i segmentu chmury. Alphabet wydawał się jeszcze niedawno jednym z najważniejszych wygranych pod względem zyskowności związanej z inwestycjami w AI, ale potężny CAPEX powoduje, że inwestorzy zadają coraz więcej pytań.
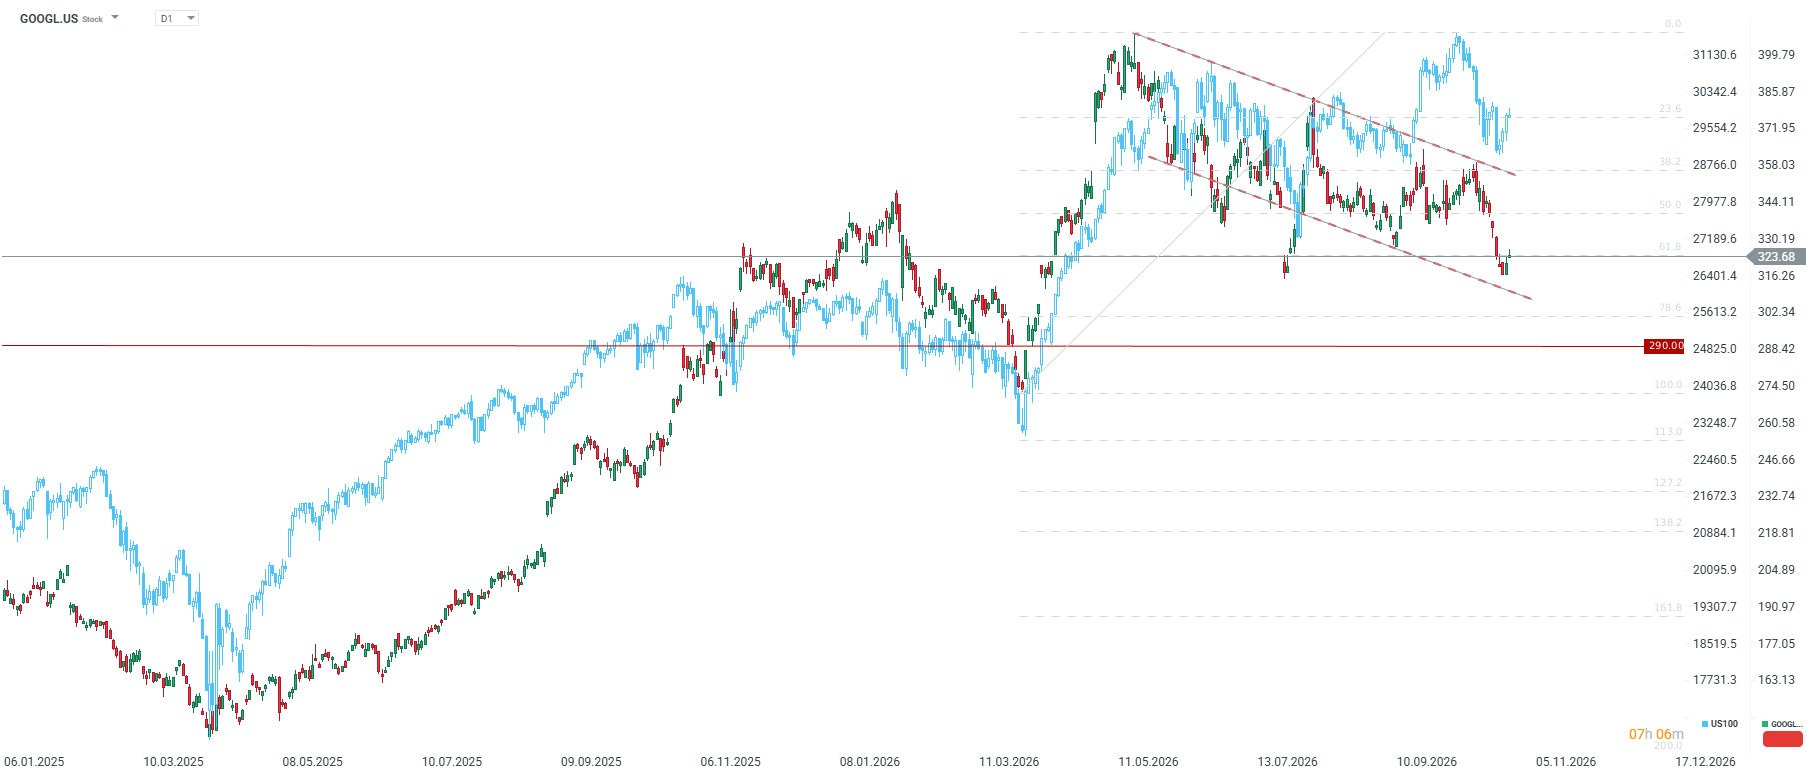 Alphabet znajduje się od majowych historycznych szczytów w wyraźnym trendzie spadkowym i obecnie testuje okolice kluczowego wsparcia związanego z ostatnim impulsem wzrostowym. Alphabet radził sobie ostatnio nawet nieco gorzej niż szerszy indeks Nasdaq 100. Spore pobicie konsensusu mogłoby pomóc spólce, ale inwestorzy i tak będą patrzyć w dużej mierze na Capex.
Oczekiwania rynkowe i kluczowe wskaźniki:
- Zysk na akcję i przychody: Oczekiwany zysk na akcję wynosi 2,99–3,03 USD przy przychodach 127,9 mld USD (+25% r/r).
- Google Cloud: Przychody szacowane na ok. 29 mld USD, co oznacza wzrost o 89–91% r/r.
- Wyszukiwarka i reklamy: Przewidywane spowolnienie wzrostu do 15–17% (wobec 19% w Q1 i 17% w Q2) ze względu na obawy o wpływ funkcji AI (AI Overviews) na ruch generujący kliknięcia.
- Nakłady inwestycyjne (CapEx): Wydatki w 2026 r. mają przekroczyć 200 mld USD (ponad dwukrotny wzrost r/r), co przełoży się na ujemne wolne przepływy pieniężne w tym i przyszłym roku.
- Wycena i prognozy: Opcje wyceniają ruch kursu po wynikach na 5,8%. Średnia cena docelowa analityków to 429 USD (64 rekomendacje kupna, 7 neutralnych, 0 sprzedaży).
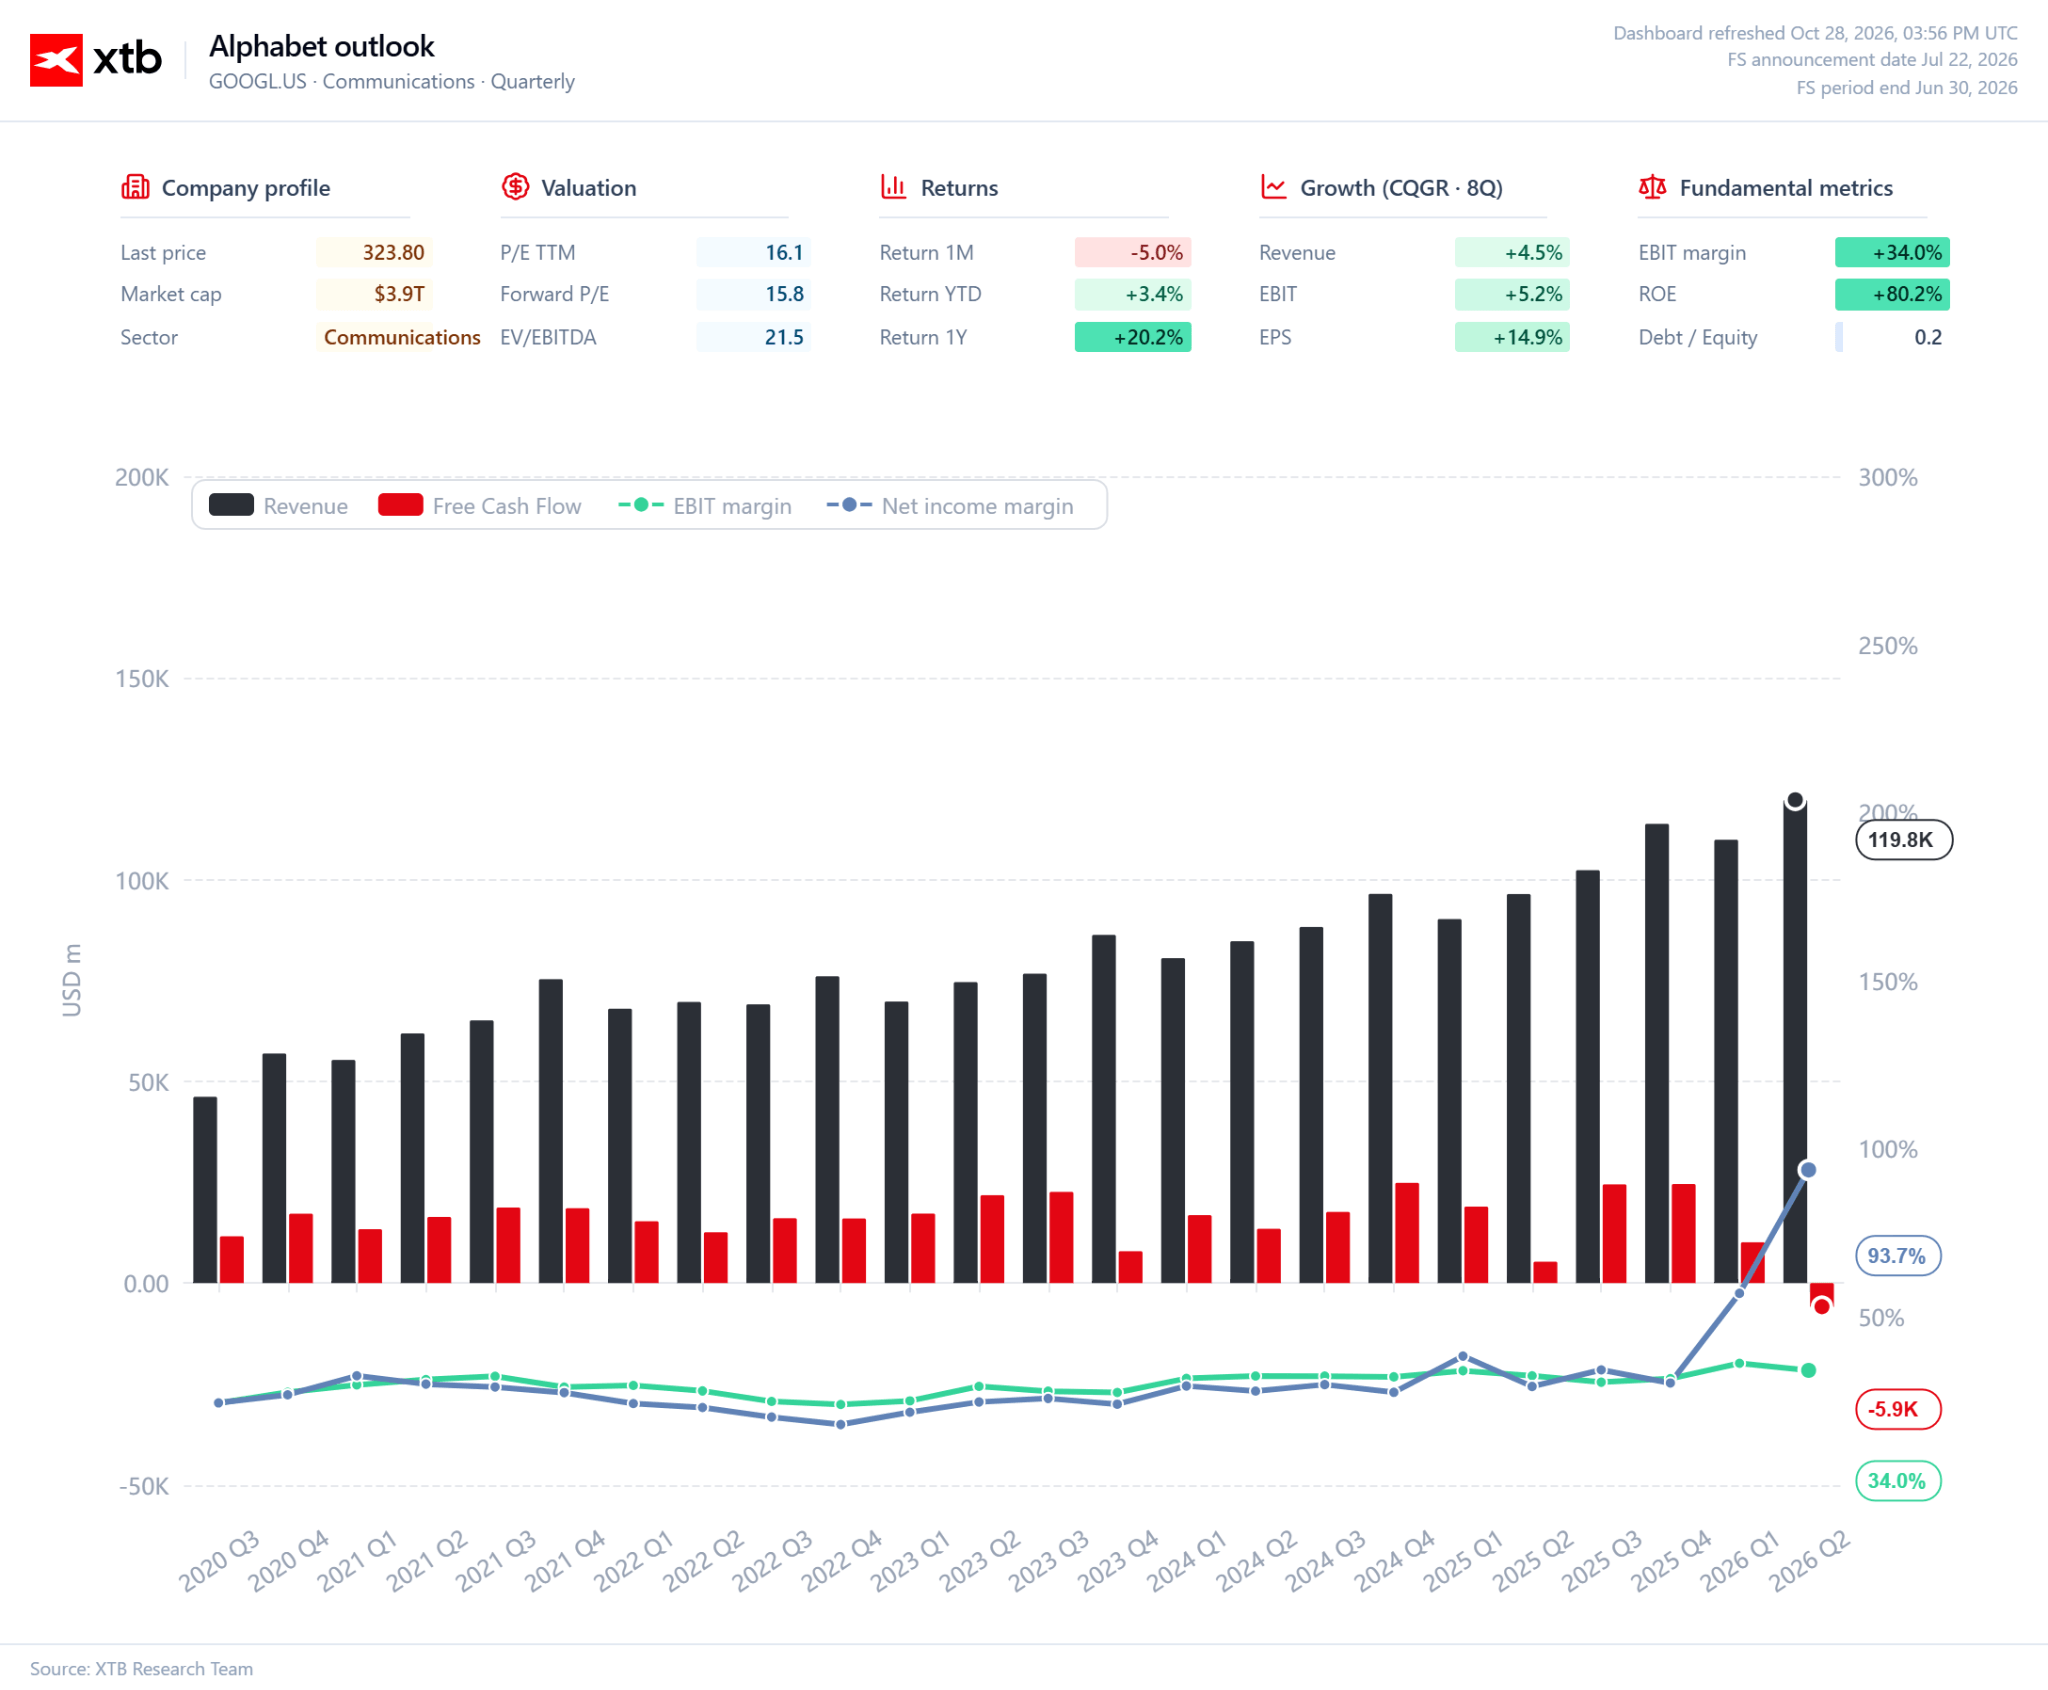 Już w poprzednim kwartale spółka pokazała ujemny wolny przepływ pieniężny FCF.
Komentarz:
Głównym źródłem niepewności wokół Alphabet pozostaje wyraźny rozdźwięk pomiędzy rosnącymi nakładami na AI a presją na wolne przepływy pieniężne, co zepchnęło kurs akcji blisko granicy rynku niedźwiedzia (strata od maja w okolicach 20%). Mimo to, dynamiczny rozwój chmury oraz potencjalne nowe strumienie przychodów, takie jak zainteresowanie OpenAI zakupem chipów obliczeniowych Google pokazują, że spółka posiada mocne atuty w wyścigu technologicznym, co podtrzymuje optymizm analityków.
Microsoft (MSFT). Wyniki za pierwszy kwartał roku fiskalnego 2027
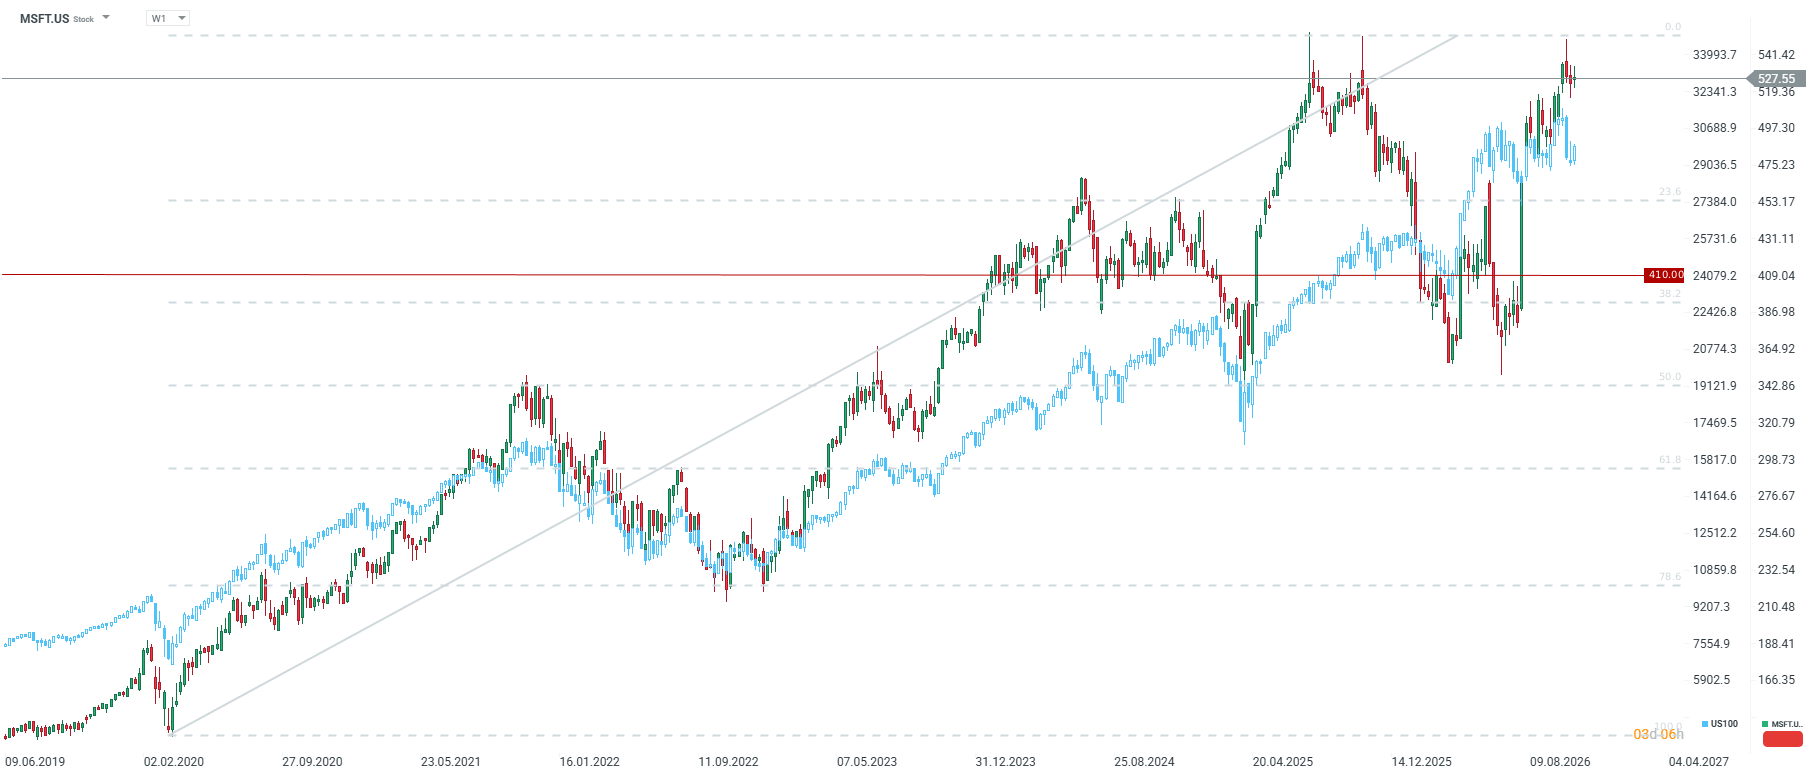
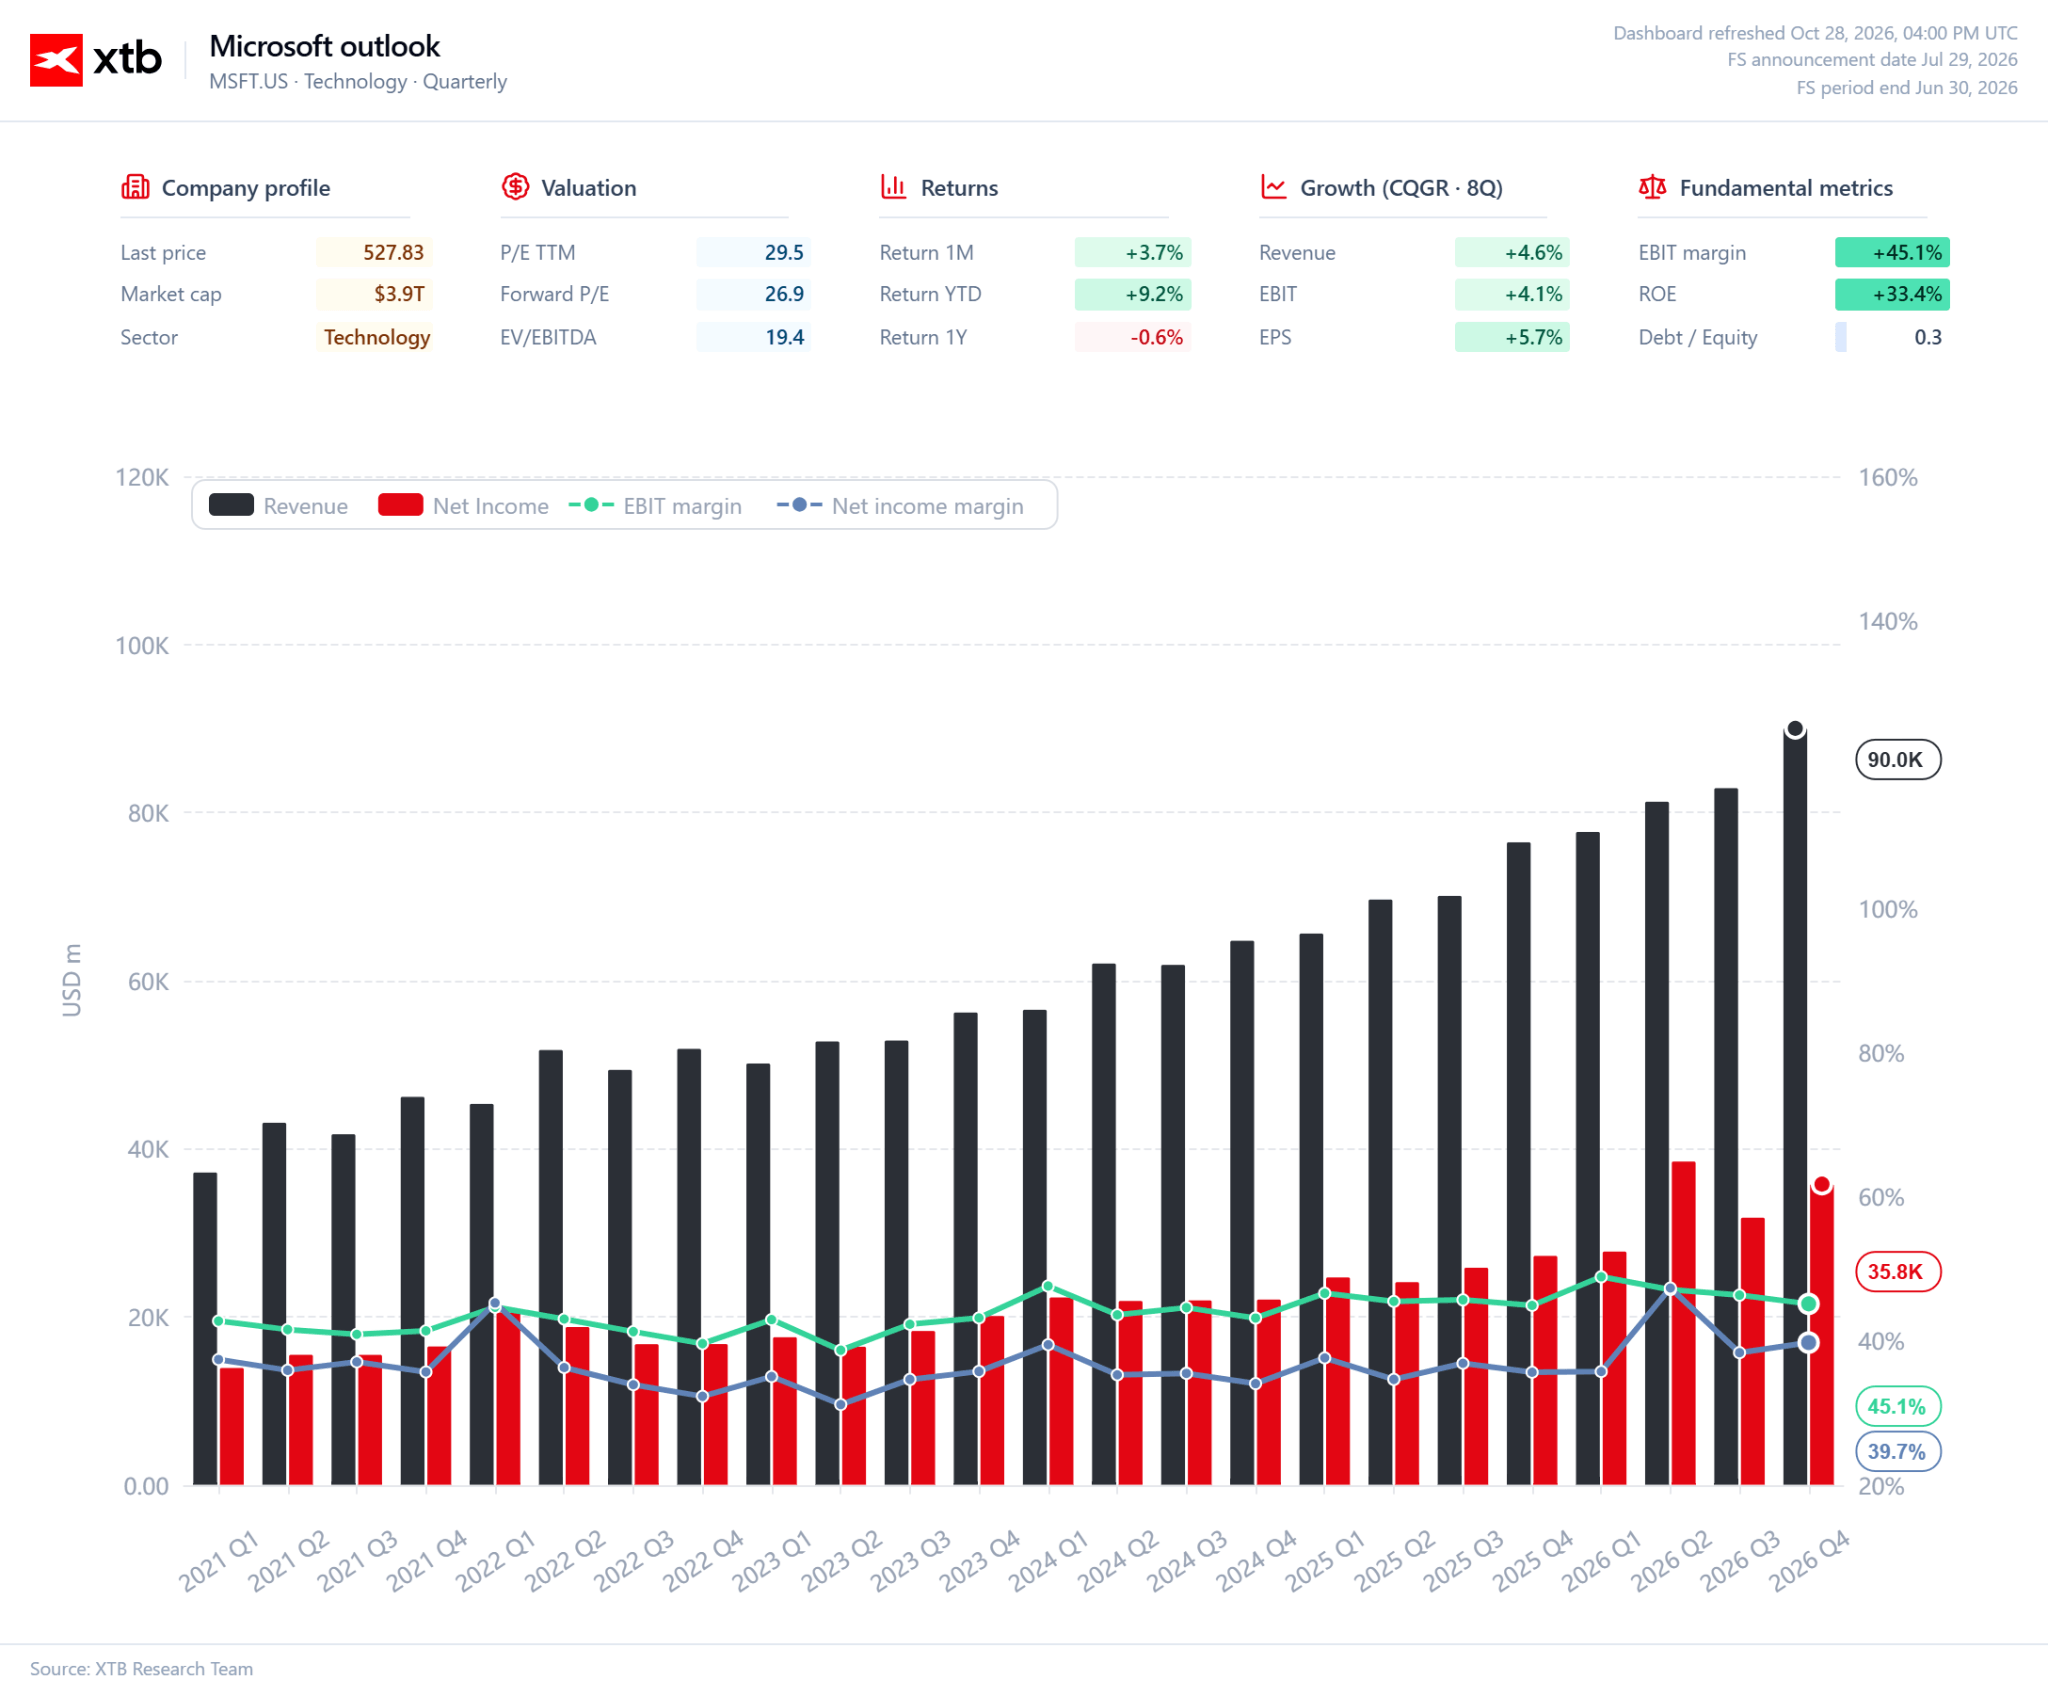
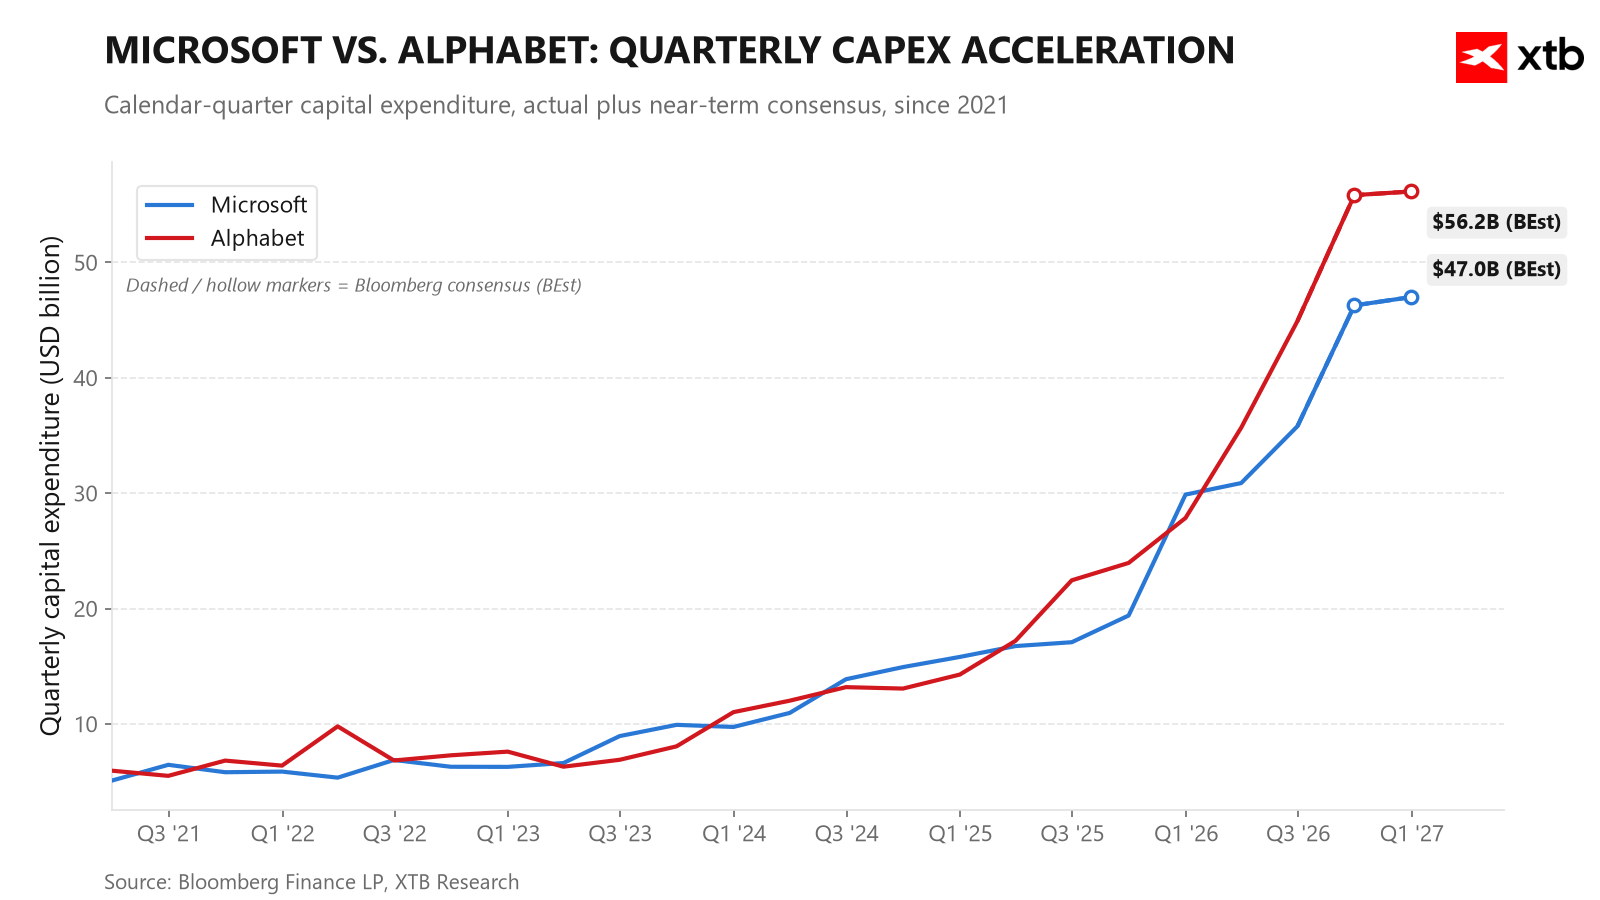
Microsoft podchodzi do raportu finansowego jako główny wskaźnik popytu korporacyjnego na AI, starając się połączyć potężne inwestycje z wyraźną dyscypliną kosztową. Spółka ma się bardzo dobrze pod względem sytuacji cenowej, ale jednocześnie bliskie poziomy historycznym szczytom grożą potencjalnej wyprzedaży, jeśli rynek nie będzie zadowolony z adopcji AI. Spółka też prezentuje bardzo podobne nakłady CAPEX jak Alphabet.
Oczekiwania rynkowe i kluczowe wskaźniki:
- Zysk na akcję i przychody: Konsensus przewiduje EPS na poziomie 4,72–4,73 USD przy przychodach 90,6–90,7 mld USD (+17% r/r).
- Chmura Azure: Oficjalna prognoza spółki zakłada wzrost o 44–45%, jednak oczekiwania nieoficjalne sięgają 47–47,7% r/r.
- Wydatki i przepływy pieniężne: CapEx na rok fiskalny 2027 ma przekroczyć 190 mld USD (+65% r/r), a FCF ma spaść do poniżej 32 mld USD (wobec 67 mld USD rok wcześniej).
- Dyscyplina kosztowa: Program dobrowolnych odejść dla 60 tys. pracowników ma przynieść ok. 1,2 mld USD oszczędności rocznie.
- Wycena i prognozy: Ruch kursu po wynikach szacowany jest poniżej 5%. Średnia cena docelowa wynosi 604 USD (68 rekomendacji kupna, 4 neutralne, 0 sprzedaży).
Komentarz:
Poprzeczka dla Microsoftu jest zawieszona bardzo wysoko, a rynek oczekuje przebicia prognoz w obszarze chmury Azure. Połączenie rekordowych inwestycji z planowanymi oszczędnościami operacyjnymi buduje zaufanie inwestorów, co utrzymuje kurs akcji w pobliżu historycznych szczytów i pozycjonuje spółkę jako lidera w komercjalizacji rozwiązań opartych na sztucznej inteligencji.
Wspólny mianownik
Oba raporty sprowadzają się do jednego pytania: czy gigantyczne wydatki hiperskalerów na infrastrukturę sztucznej inteligencji, łącznie ponad 390 miliardów dolarów w latach 2026-2027, zaczynają przekładać się na trwałą generację gotówki.
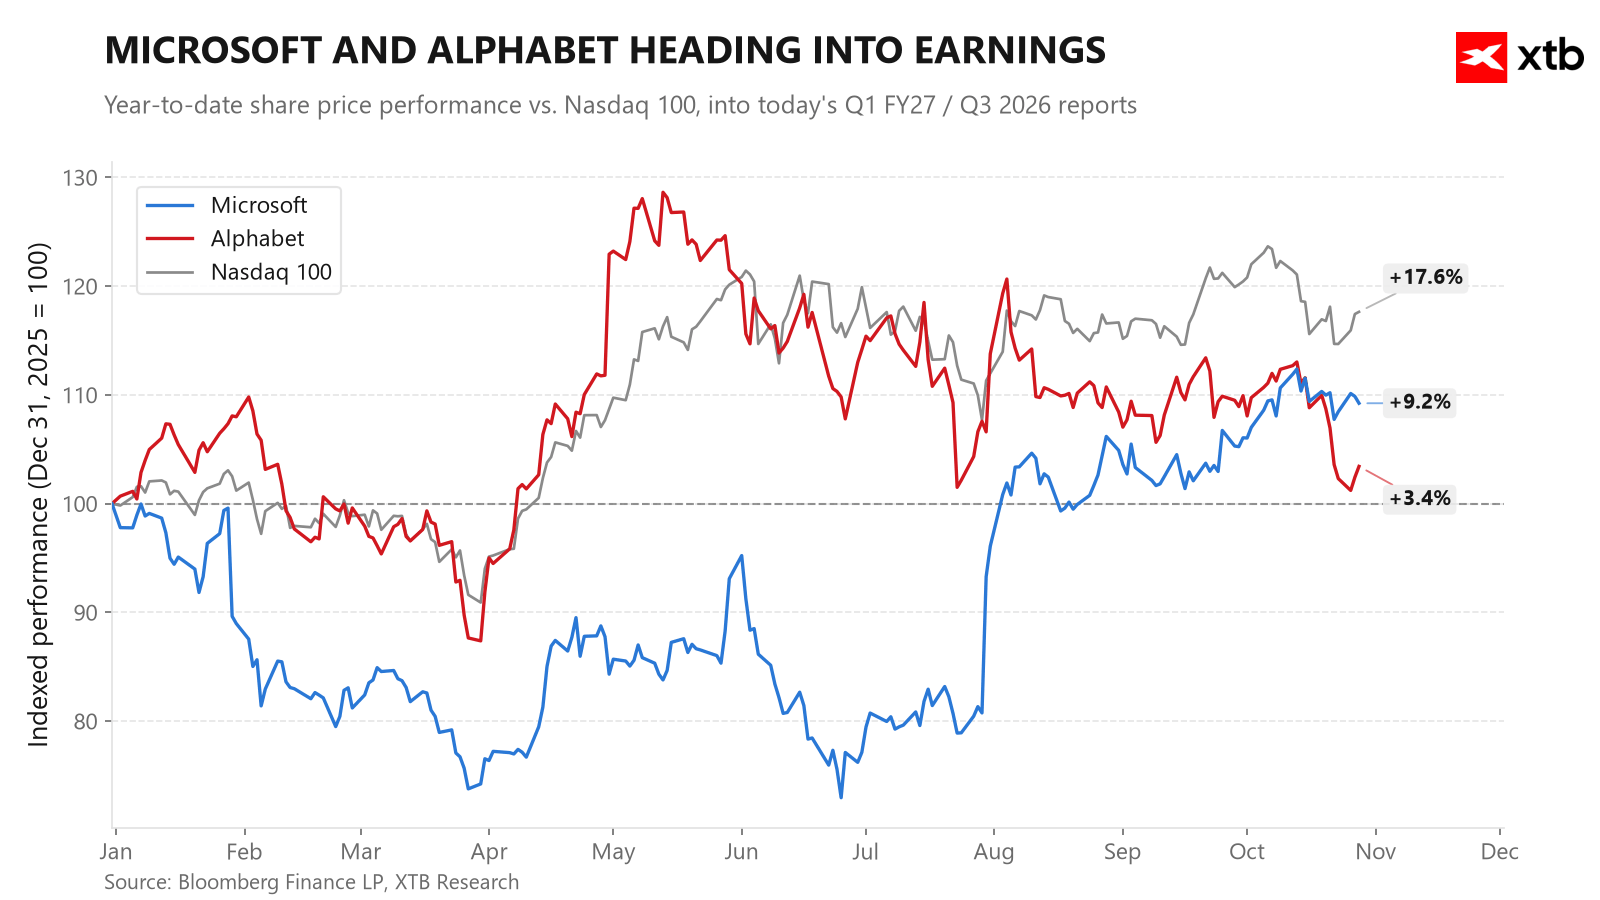
Rynek już teraz nagrodził dyscyplinę Microsoftu (kurs plus 36 procent od lipcowych wyników) i ukarał Alphabet za przejście na ujemne przepływy pieniężne (minus 5 procent w tym samym okresie), mimo że to właśnie Alphabet notuje szybszy wzrost w chmurze. Słaby odczyt Azure albo rozczarowujący wynik segmentu wyszukiwania Google mogłyby ponownie rozbudzić obawy o to, że wydatki na sztuczną inteligencję nie przynoszą wystarczającego zwrotu, podobnie jak miało to miejsce w przypadku Meta Platforms, której akcje spadły 7 procent dzień po publikacji wyników w zeszłym tygodniu.
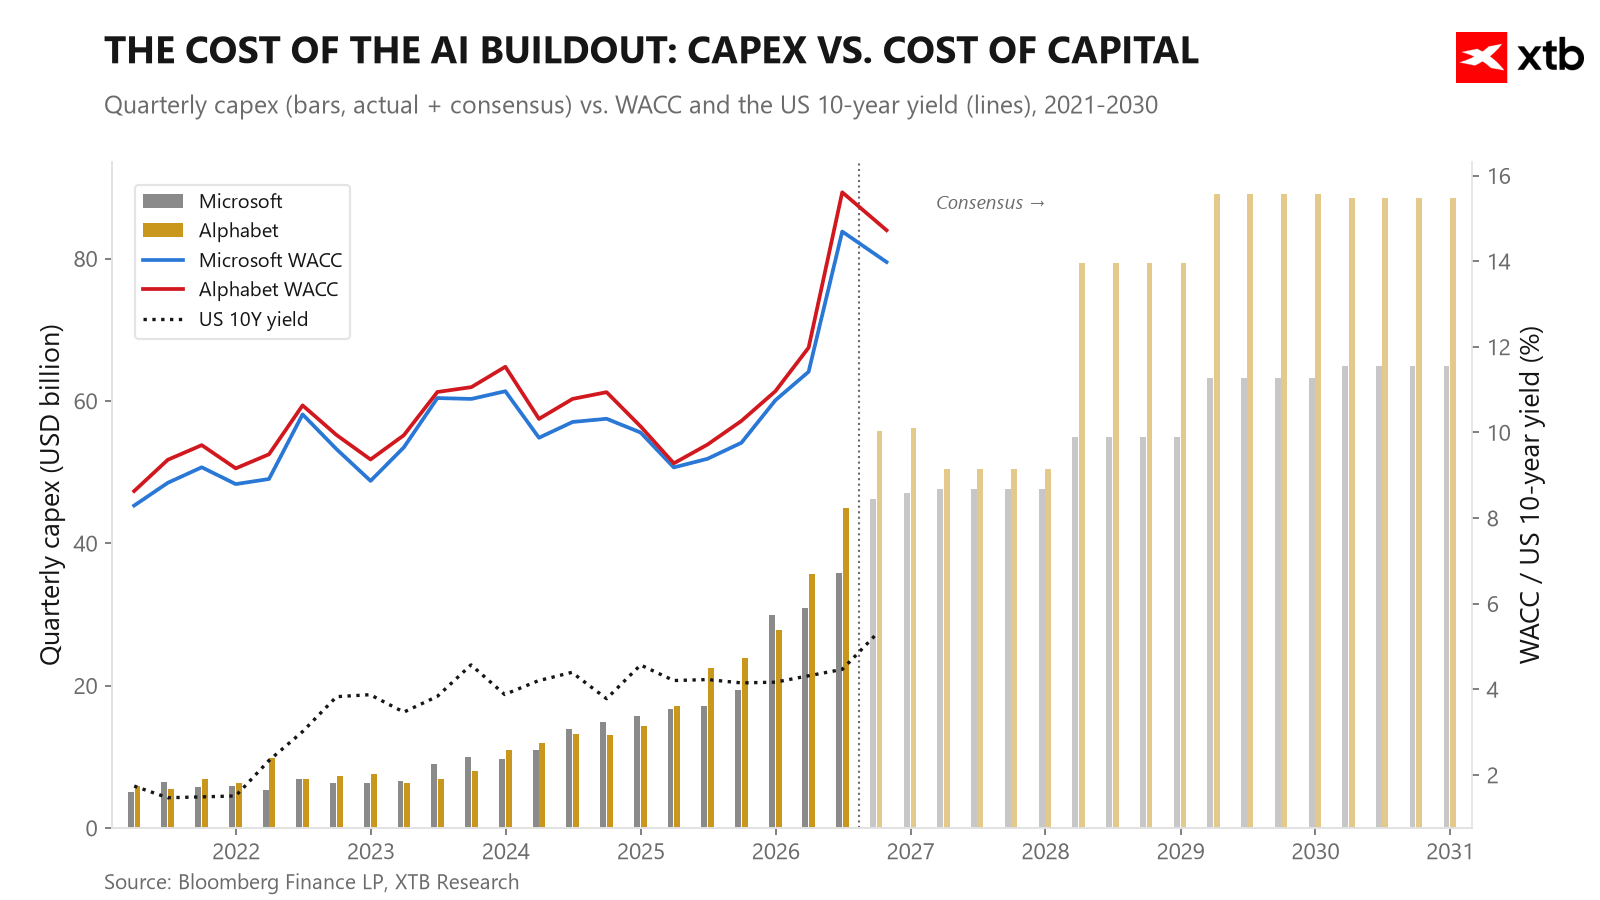
Coraz więcej mówi się również o tym, że wysokie rentowności obligacji w USA to również efekt coraz szerszego szukania kapitału na rynku długu przez hyperscalerów. Jak widać, obecny rok to jedynie przedsmak do tego, jak gigantyczne wydatki mają być prezentowane w kolejnych latach.



Przegląd rynkowy: Powrót wiary w AI napędza odbicie na giełdach (27.10.2026)


Podsumowanie dnia: Debiut stulecia napędza rynki, 15-proc. spadki w Brazylii (26.10.2026)


US OPEN: Konspekt Antropic i negocjacje z Iranem wspierają rynek


Anthropic składa prospekt emisyjny przed IPO z tickerem „ANT” na Nasdaq. Data debiutu i cena pozostają tajemnicą
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.