


KGHM opublikował wyniki za III kwartał 2026 r. Porównanie z rokiem poprzednim wygląda imponująco. W samym trzecim kwartale przychody Grupy wzrosły o 45% r/r do 12,0 mld zł, a zysk netto wyniósł 1,9 mld zł wobec 0,4 mld zł. Po dziewięciu miesiącach przychody sięgnęły 36,7 mld zł (+42% r/r), a zysk netto 7,5 mld zł, czyli ponad siedem razy więcej niż przed rokiem.
Za tym skokiem stoją ceny, a nie wolumeny
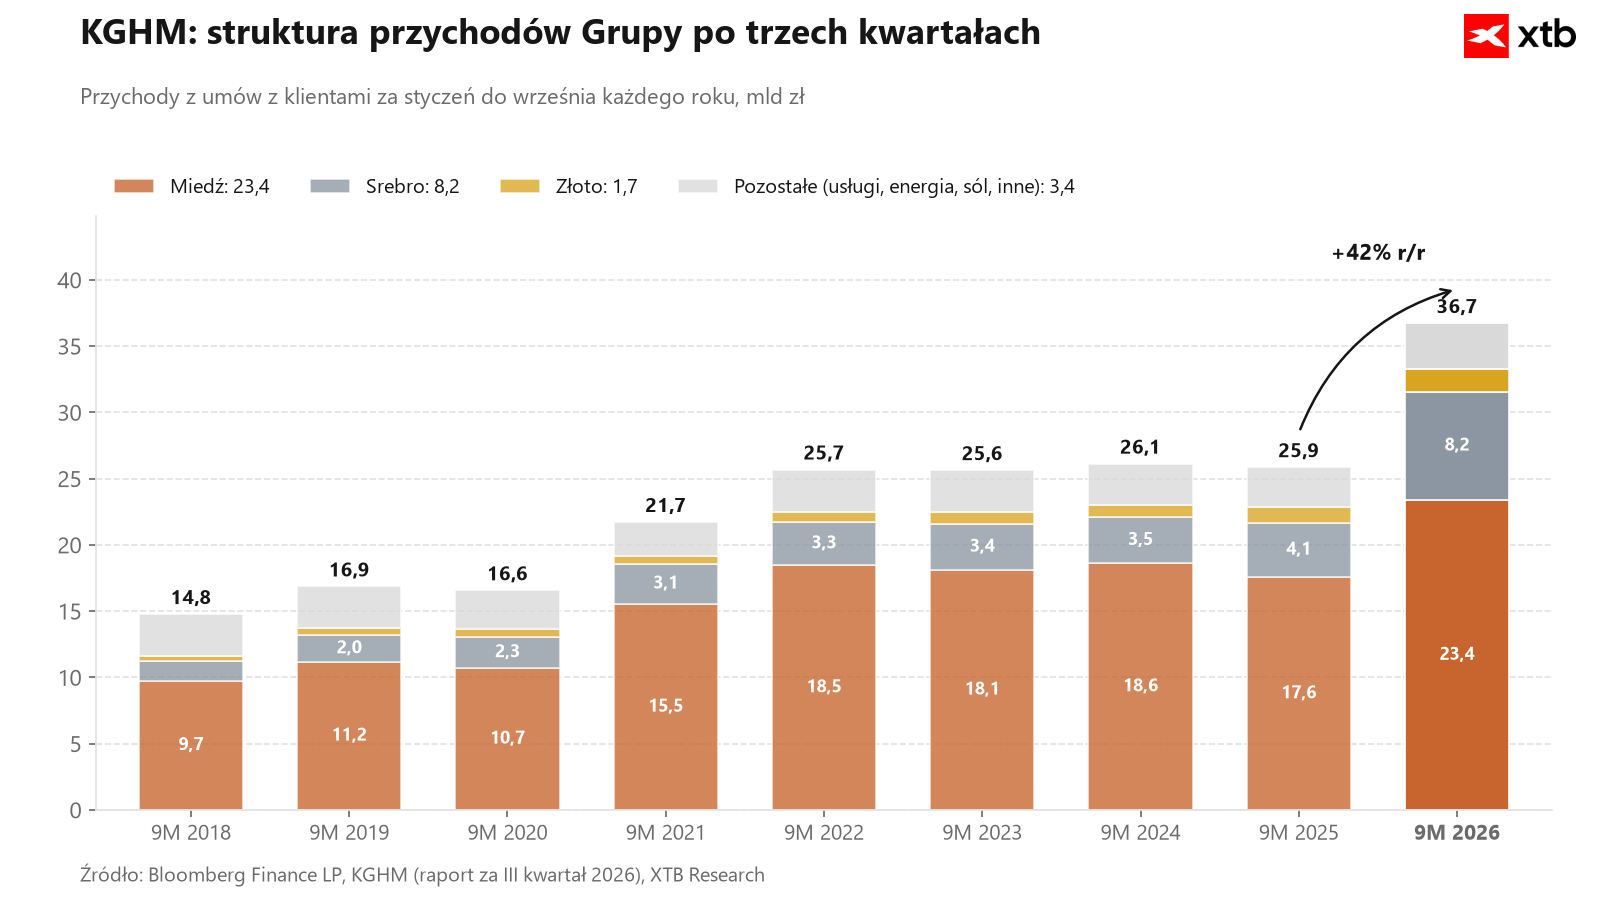
W spółce matce, która generuje ok. 89% przychodów Grupy, wyższe notowania miedzi, srebra i złota dodały blisko 11,7 mld zł. Wyższa sprzedaż fizyczna dołożyła tylko ok. 0,7 mld zł. Wolumen produkcji praktycznie stoi w miejscu. Wydobycie i produkcja miedzi w koncentracie są minimalnie niższe niż rok temu. Średnia cena miedzi w ciągu dziewięciu miesięcy wyniosła ok. 13,4 tys. USD za tonę wobec ok. 9,9 tys. USD w 2025 r. Srebro kosztowało średnio 73 USD za uncję, wobec 40 USD przed rokiem. Przychody ze srebra podwoiły się do 8,2 mld zł, a udział w sprzedaży Grupy wzrósł z 16% do 22%.
Wykres 1 prezentuje strukturę przychodów Grupy po trzech kwartałach, 2018-2026
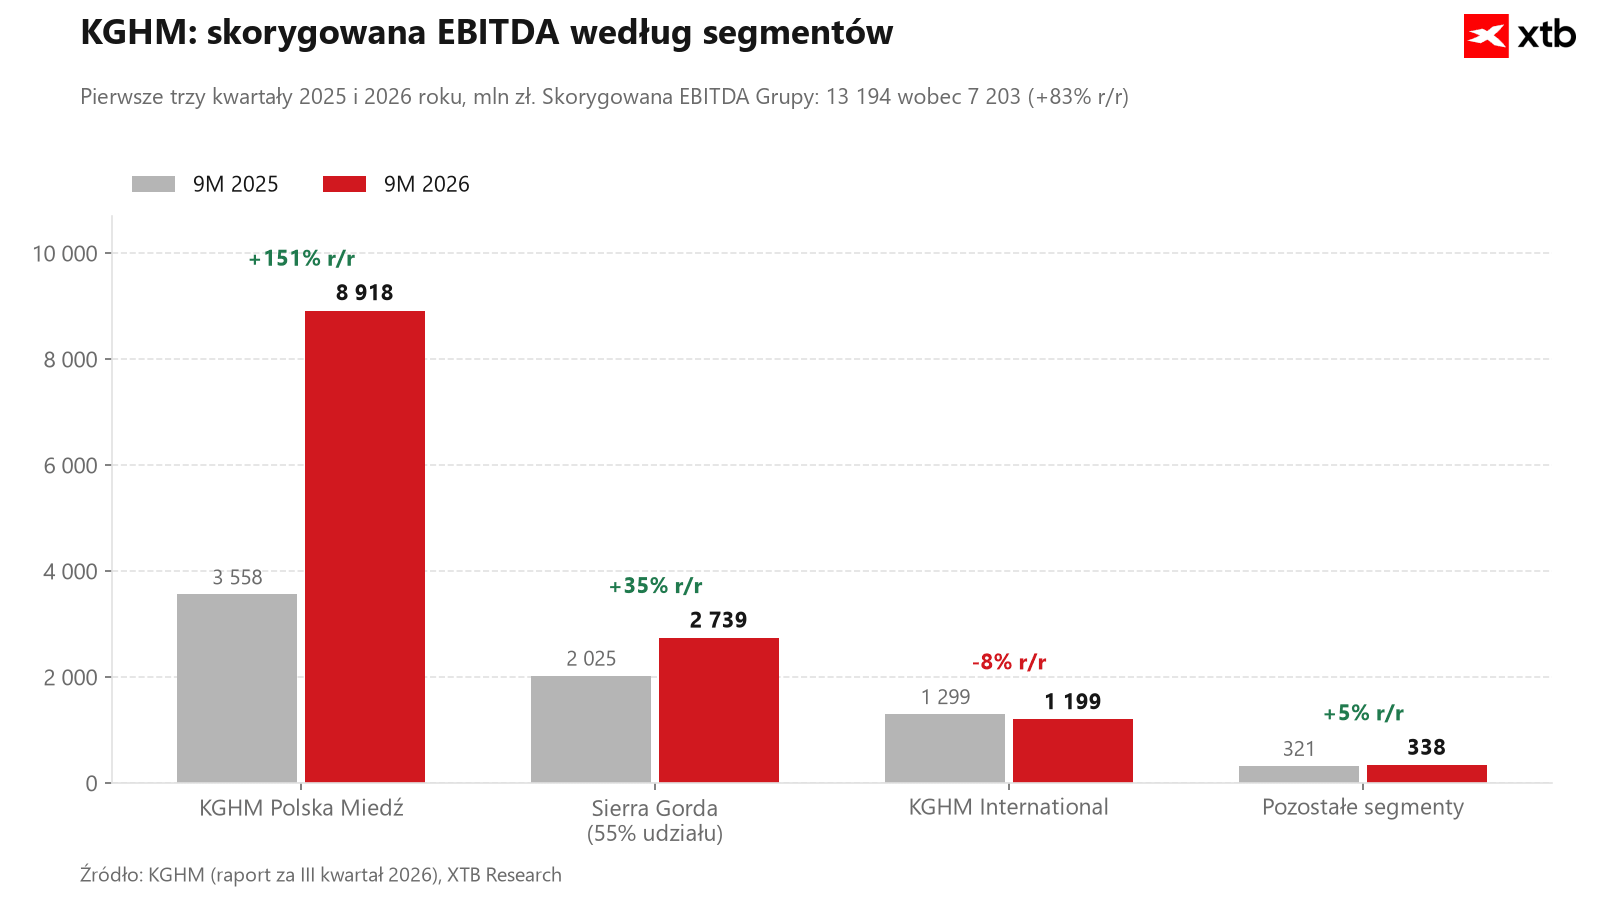
Wyższe ceny podbijają też koszty. Podatek od wydobycia niektórych kopalin podwoił się do 6,3 mld zł, czyli do około 17% przychodów Grupy. Do tego dochodzą droższe wsady obce (cena zakupu wzrosła o 30%) oraz wyższe koszty pracy. Koszty podstawowej działalności spółki matki wzrosły o 27% przy 48-procentowym wzroście przychodów przez co marże się poprawiły. Skorygowana EBITDA Grupy wzrosła do 13,2 mld zł z 7,2 mld zł, a marża EBITDA do 32% z 25%.
Obraz kwartalny jest mniej spektakularny niż dziewięciomiesięczny. W III kwartale zysk netto ze sprzedaży spółki matki spadł do 1,9 mld zł z 3,8 mld zł w pierwszym kwartale. Jednostkowy koszt produkcji miedzi (C1) wzrósł do 4,04 USD za funt z 1,91 USD. Ten kwartał obejmował postój remontowy huty Głogów i wyższy podatek od wydobycia.
Sierra Gorda z marżą 68%
Spółka matka wypracowała ok. dwie trzecie skorygowanej EBITDA Grupy. Najwyższą rentowność ma Sierra Gorda, w której KGHM ma 55% udziału. Marża EBITDA wynosi tam 68%, a koszt C1 jest poniżej 1 USD za funt. Słabiej wypadł segment KGHM International. Produkcja miedzi w tym segmencie spadła o 28% przez gorszą rudę z wyrobiska Liberty.
Wykres 2 ukazuje skorygowaną EBITDA według segmentów, 9M 2025 vs 9M 2026
Zysk na papierze, gotówka w zapasach, a inwestycje rosną
Gotówki jest mniej niż zysku. Przepływy z działalności operacyjnej wyniosły 4,5 mld zł, bo zmiana kapitału obrotowego pochłonęła ok. 4,3 mld zł. Był to głównie wzrost zapasów. Bilans pozostaje bezpieczny. Dług netto do EBITDA wynosi 0,30 wobec 0,76 na koniec 2025 r.
Grupa wydała na inwestycje ok. 4,0 mld zł, czyli o 6% więcej niż rok wcześniej. Najwięcej trafiło do górnictwa, a nakłady w hutnictwie wzrosły o 23%. Priorytetem jest utrzymanie zdolności produkcyjnych w Polsce, a plany produkcji sięgają 2055 r. Trwają prace przygotowawcze przy trzech nowych szybach (Retków, GG-2 Odra, Gaworzyce). W Sierra Gorda KGHM i South32 podjęły 30 czerwca decyzję o budowie czwartej linii mielenia. Projekt jest na etapie przygotowań, a finansowanie wciąż jest negocjowane. Spółka rozwija też projekt Victoria w Kanadzie i podpisuje umowy poszukiwawcze z partnerami, m.in. z Freeport-McMoRan w Chile i BHP. Od 2029 r. nakłady kwalifikowane będą mogły obniżać podatek od wydobycia, co nadaje inwestycjom także wymiar podatkowy.
KGHM a spadek cen miedzi i srebra: co dalej?
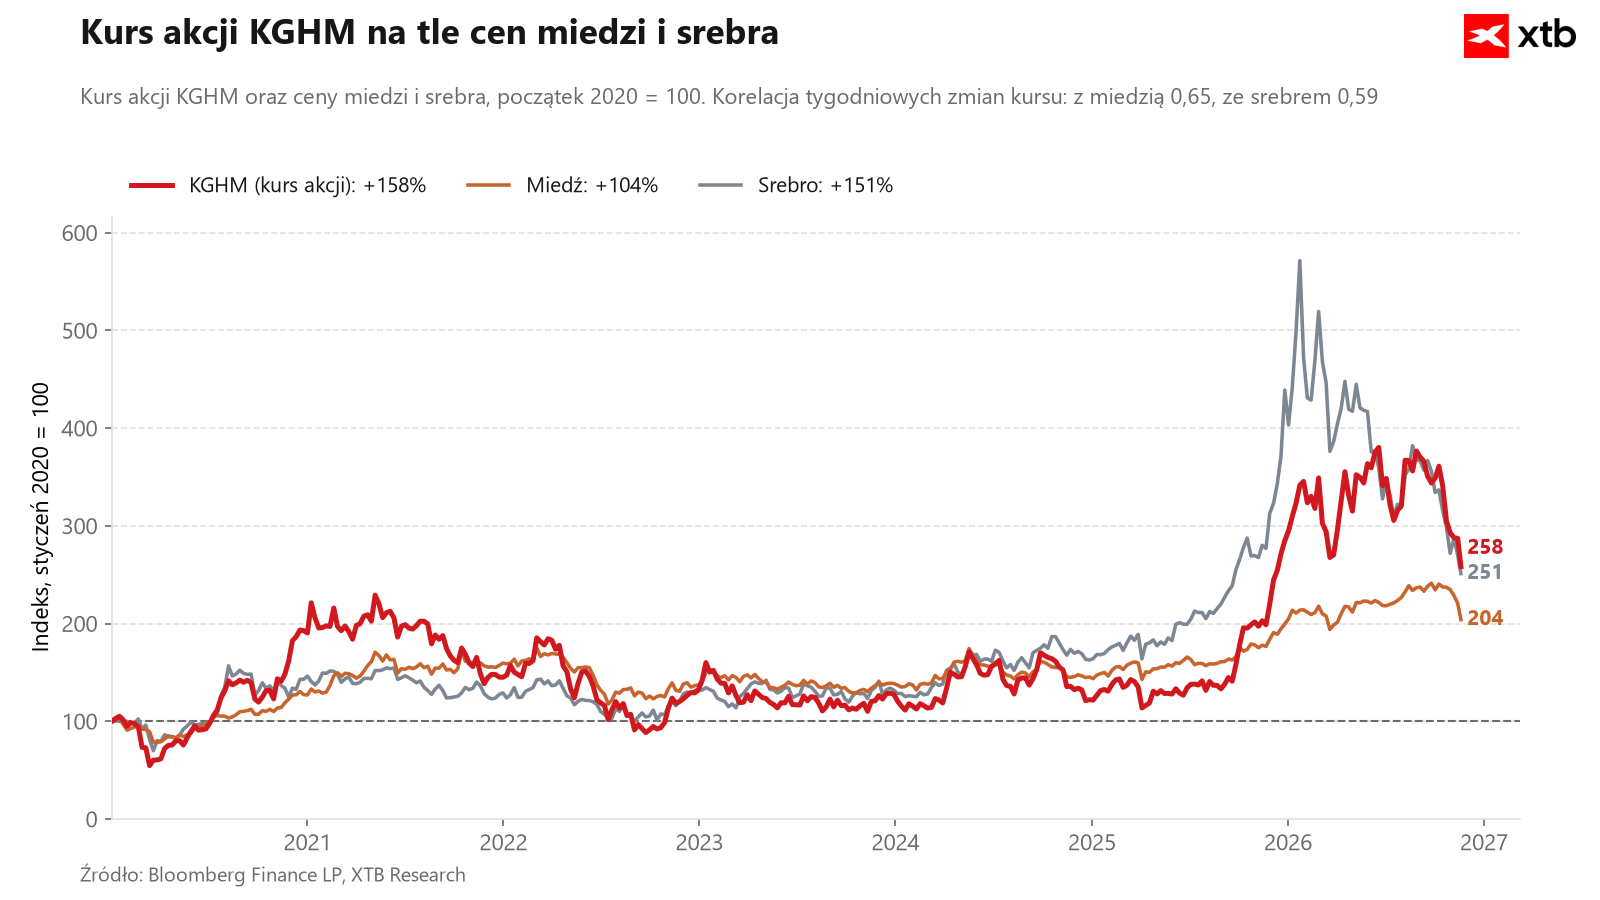
Kluczowe pytanie brzmi, ile z tych wyników utrzyma się, jeśli notowania metali będą spadać. Miedź osiągnęła szczyt w sierpniu (ok. 14,85 tys. USD za tonę), a srebro, odpowiadające za ok. jedną czwartą przychodów spółki matki, jest jednym z najbardziej zmiennych składników wyniku.
Wykres 3 przedstawia kurs akcji KGHM na tle cen miedzi i srebra, indeks 2020 = 100
Przy niemal niezmienionej produkcji nie ma wolumenu, który zrekompensowałby niższe ceny. Koszty pracy i energii nie spadają tak szybko jak notowania. Częściowym amortyzatorem będą podatek od wydobycia i wsady obce, bo oba rosły wraz z cenami. Pomagają też zabezpieczenia. Na koniec września spółka miała otwarte pozycje na ok. 236 tys. ton miedzi i 25,7 mln uncji srebra. W dłuższym horyzoncie obraz jest solidniejszy. KGHM ma dużą bazę zasobową, jest w czołówce światowych producentów srebra i ma niski dług. W krótkim terminie o notowaniach akcji będą jednak decydować ceny miedzi i srebra oraz kurs dolara, a nie rekordowo dobre wyniki z przeszłości.


Kalendarz ekonomiczny: Trwa szczyt na linii Trump-Xi Jinping-Putin, pora na wyniki Walmartu (19.11.2026)



Poranna odprawa: Czas na największy giełdowy debiut w historii (19.11.2026)

⬇️🟡Złoto poniżej 3 800 USD po raz pierwszy od ponad roku


📉Podsumowanie dnia: Jastrzębi Fed i gasnący optymizm wokół Nvidii uderzają w rynki. Złoto przy 3700
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.