

- Przychody Microsoftu wzrosły o 19% rok do roku do poziomu 92,28 mld USD.
- Segment Azure przyspieszył wzrost do 48% rok do roku i osiągnął 33,17 mld USD.
- Nakłady inwestycyjne CAPEX wzrosły o 103% rok do roku do 39,37 mld USD.
- Microsoft zmienił politykę rachunkowości

- Przychody Microsoftu wzrosły o 19% rok do roku do poziomu 92,28 mld USD.
- Segment Azure przyspieszył wzrost do 48% rok do roku i osiągnął 33,17 mld USD.
- Nakłady inwestycyjne CAPEX wzrosły o 103% rok do roku do 39,37 mld USD.
- Microsoft zmienił politykę rachunkowości
Microsoft pokazał solidny kwartał, istotnie lepszy od oczekiwań, pozytywne zaskoczenia były skumulowane w segmencie Chmury, która obecnie jest w centrum zainteresowania akcjonariuszy i rynku. W notowaniach posesyjnych akcje spółki pokazują ok. 3% wzrostu.
- Przychody wzrosły o 19% rok do roku, osiągając 92,28 mld USD, wobec oczekiwań ok. 91 mld USD.
- Zysk operacyjny wzrósł o 21% rok do roku i wyniósł 4,92 mld USD.
- W ujęciu skorygowanego EPS zysk wzrósł o 18% do 4,89 USD wobec oczekiwanych ~4,72 USD.
- Jednocześnie marża operacyjna poprawiła się z około 48,9% do 49,8%.
- Najlepiej wypadł Azure, który przyspieszył wzrost do 48% rok do roku, i osiągnął pułap 33,17 mld USD.
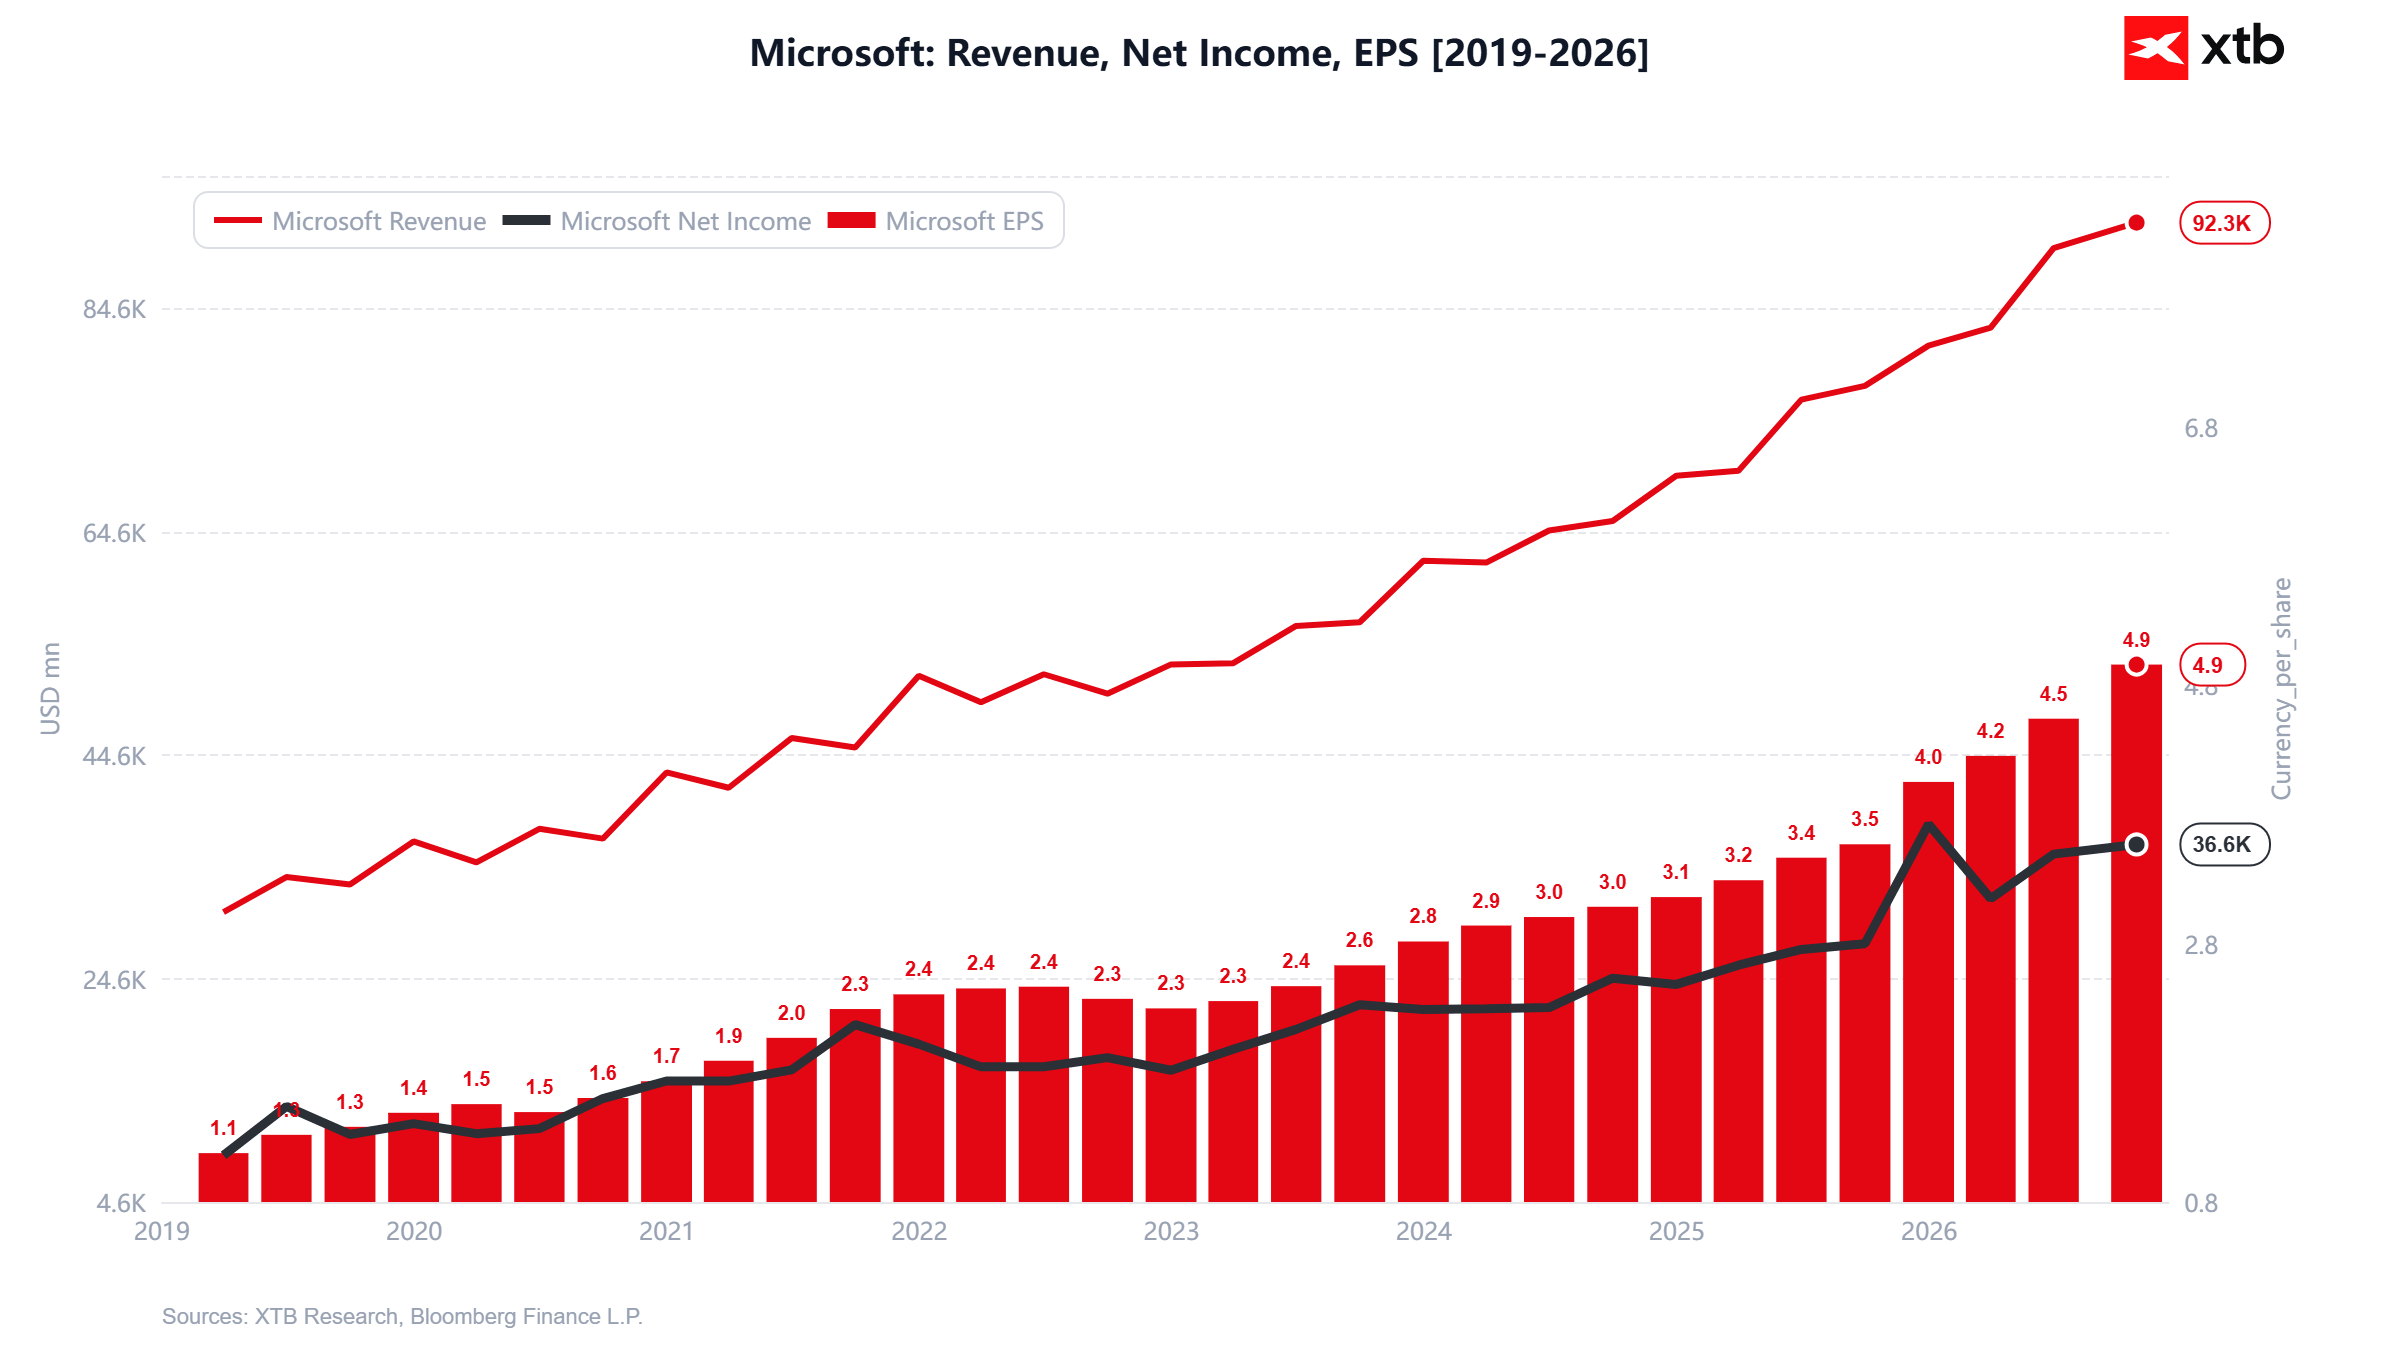
Azure jest najmocniejszym argumentem za pozytywną reakcją rynku. Zarząd wcześniej zapowiadał wzrost o około 45% przy stałych kursach walutowych.
- Negatywnie wypadają nakłady inwestycyjne oraz gotówkowe. CAPEX wzrósł o 103% rok do roku, do pułapu 39,37 mld USD.
- Odbija się to na spadku FCF do 18,63 mld USD. Reprezentuje to spadek pokrycia zysku netto przez FCF do 51% - jeszcze rok temu ten wskaźnik wynosił 92%.
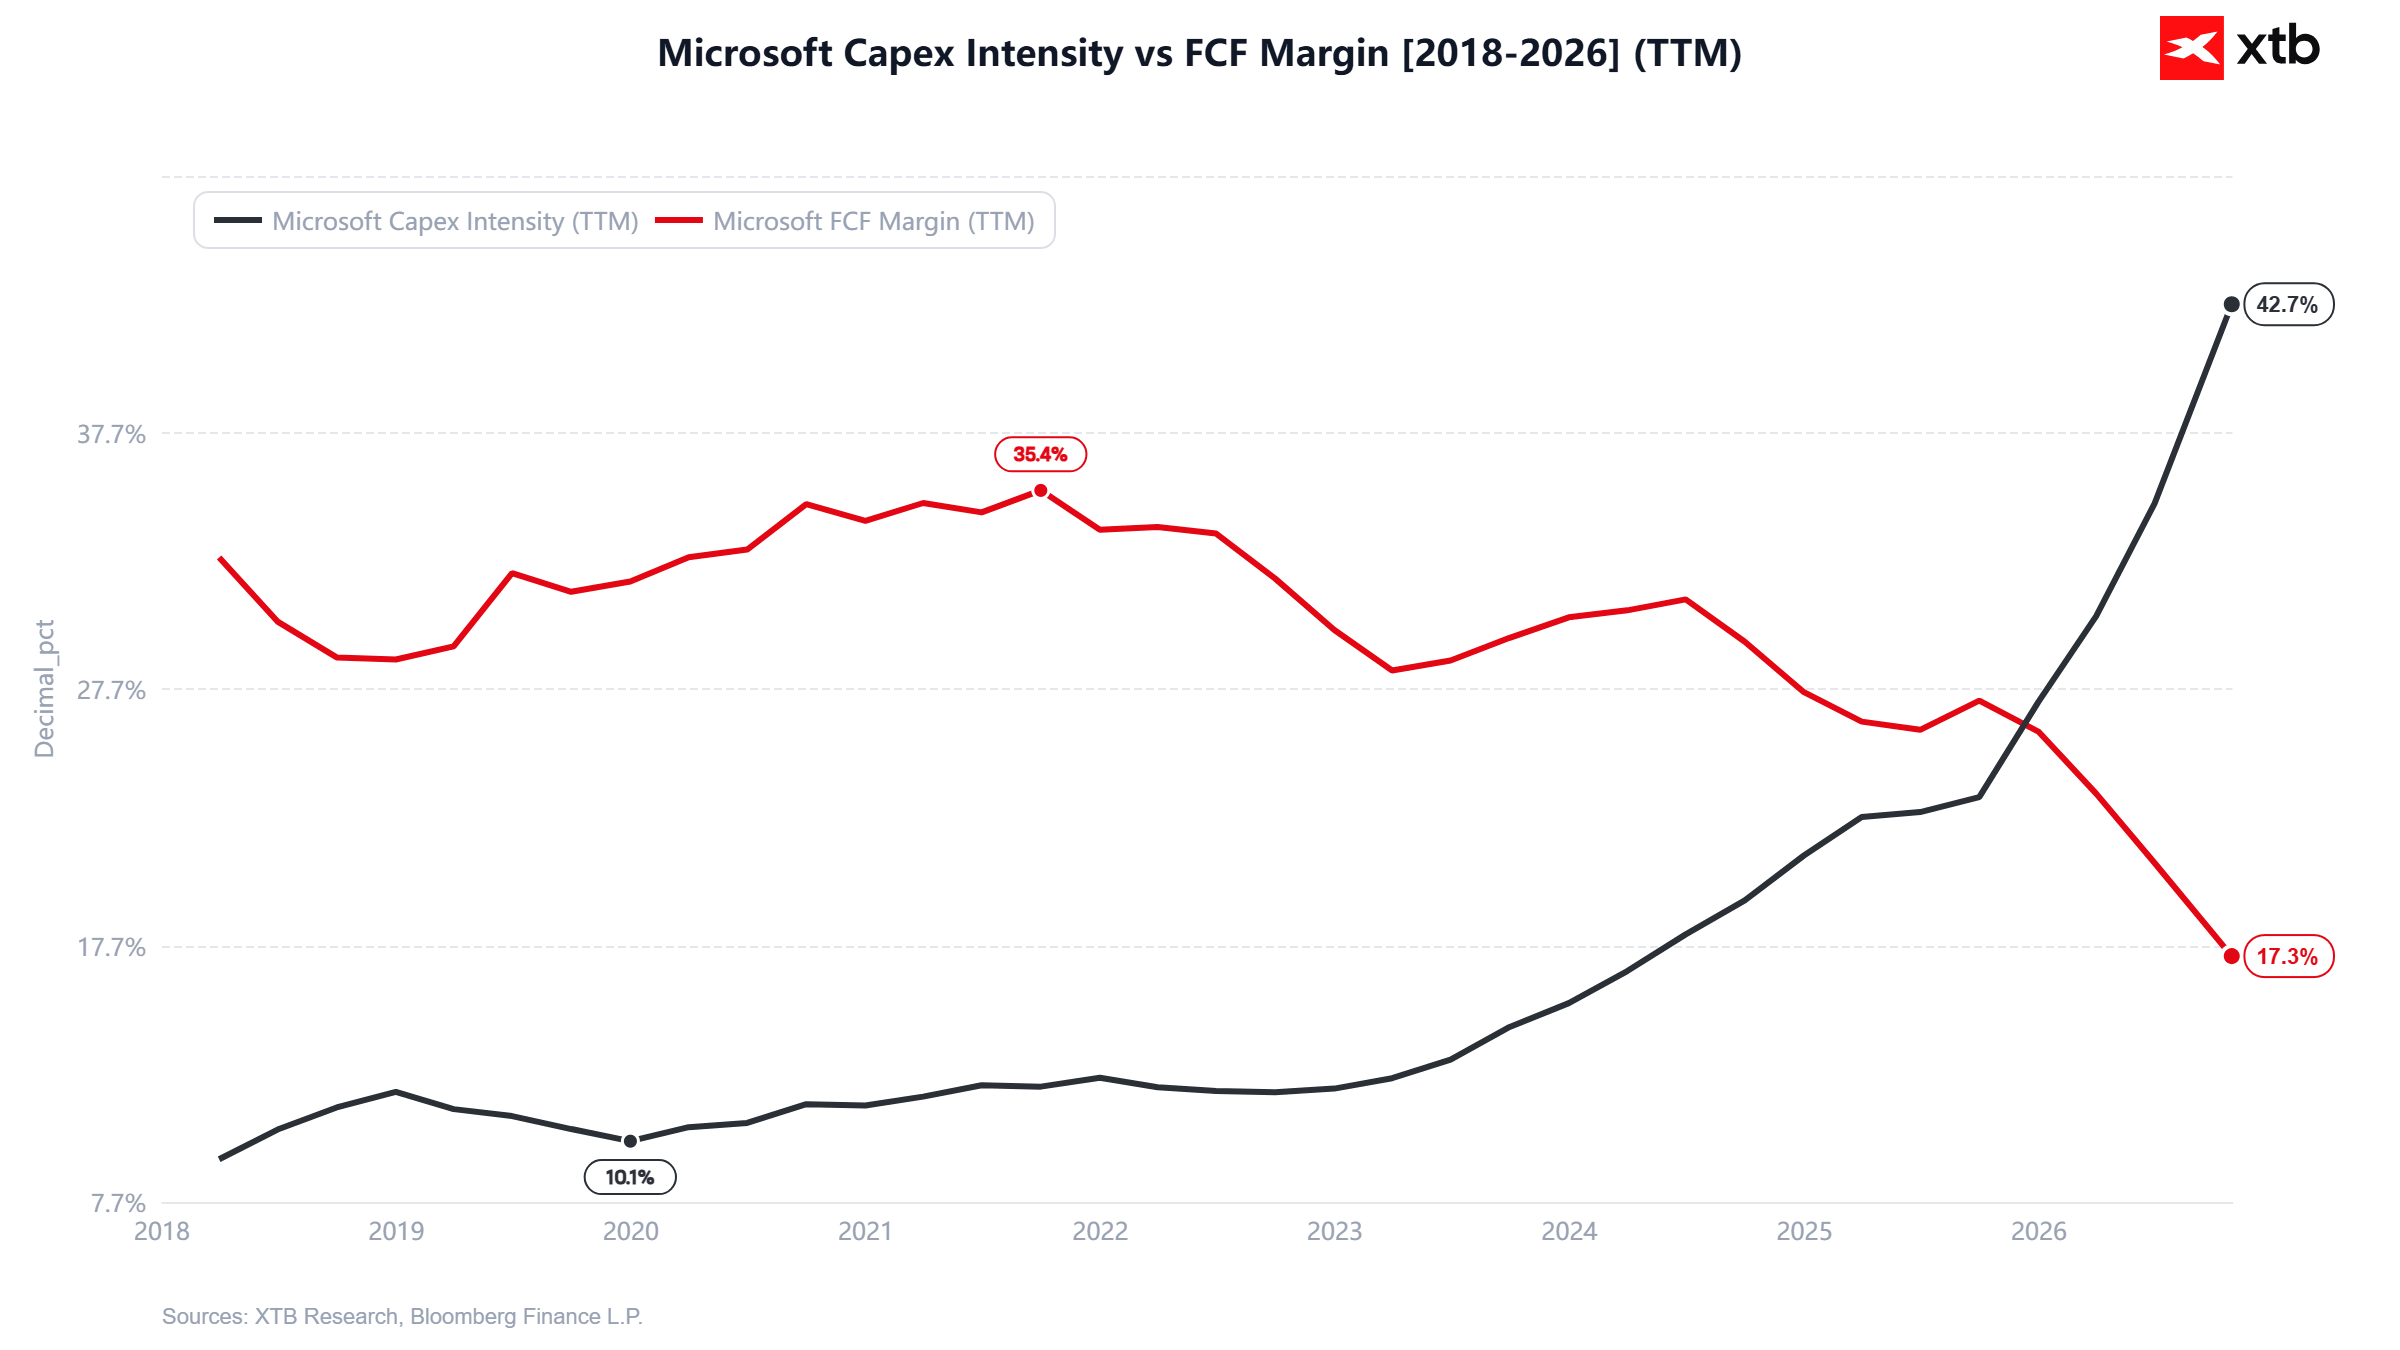
Co niesłychanie istotne w kontekście inwestycji: Microsoft zmienił swoją politykę rachunkowości i zapowiedział wydłużenie szacowanego okresu użytkowania centrów danych i budynków z 15 do 25 lat.
Oznacza to, że część przyszłych umów przesuwa to z leasingu finansowego do operacyjnego, obniżając raportowany CAPEX bez odpowiadającego temu ograniczenia inwestycji. Spółka właśnie tym tłumaczyła zmianę prognozy nakładów na 2026 r. do około 175 mld USD.
Informacja ta nie została przyjęta przez rynek w próżni. Kilka dni przed konferencją wynikową spółka zaoferowała dobrowolne „wykupienie” 60 000 pracowników, czyli mniej więcej jednej czwartej jej globalnej siły roboczej. Jest to sygnał dla rynku, że Microsoft aktywnie zarządza marżami, co ma zrównoważyć rosnące nakłady inwestycyjne.
Najważniejsze pytania pozostają bez odpowiedzi. Spółka dokonuje ekspansji, poprawia efektywność, a segment Azure oferuje bezprecedensowy wzrost zysku. Jednocześnie skala inwestycji sprawia, że wartość pozostała dla akcjonariuszy wyraźnie spada.
Końcowym wnioskiem z publikacji jest to, iż na chwilę obecną rynkowi wystarczy tempo wzrostu Chmury powyżej, optymistycznych już, oczekiwań.
Pytania o realny zwrot wartości do akcjonariuszy mogą ucichnąć do czasu kolejnej konferencji wynikowej – tym razem już za cały rok kalendarzowy.



Podsumowanie dnia: Oracle ciągnie rynek w górę, dolar słabnie po posiedzeniu (28.10.2026)
Oracle: Dodatnie FCF w 2028? Akcje rosną o 11%


📊Wyniki Hyperscalerów: Alphabet i Microsoft. Czy wyniki uzasadnią gigantyczne inwestycje?



Przegląd rynkowy: Powrót wiary w AI napędza odbicie na giełdach (27.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.