


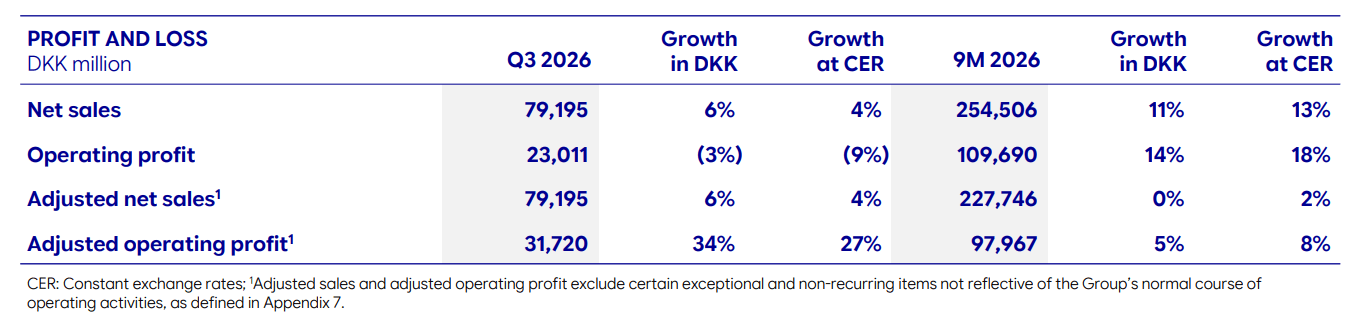
- Przychody Novo Nordisk wzrosły o 6% rok do roku do 79,2 mld DKK.
- Skorygowany wynik operacyjny spółki zwiększył się o 34% do 31,72 mld DKK.
- Sprzedaż leku Wegovy wzrosła o 53% w ujęciu kwartalnym do 5,39 mld DKK.
- Zarząd podwyższył całoroczną prognozę przychodów i zysku operacyjnego.

- Przychody Novo Nordisk wzrosły o 6% rok do roku do 79,2 mld DKK.
- Skorygowany wynik operacyjny spółki zwiększył się o 34% do 31,72 mld DKK.
- Sprzedaż leku Wegovy wzrosła o 53% w ujęciu kwartalnym do 5,39 mld DKK.
- Zarząd podwyższył całoroczną prognozę przychodów i zysku operacyjnego.
Duński koncern farmaceutyczny opublikował wyniki, w których pozytywnie zaskoczył rynek. Początkowe wzrosty sięgały aż 5%, jednak z czasem rynek oddał dużą część zysku i ograniczył je do okolic 2%. Może to stanowić pozytywny sygnał dla kondycji operacyjnej spółki, która jednak wciąż czeka na istotny impuls popytowy po wielu miesiącach wyprzedaży.
Wyniki
- Przychody spółki wzrosły do 79,2 mld DKK, o 6% rok do roku, co jest wynikiem istotnie powyżej konsensusu na poziomie ~73,5 mld DKK (DKK – korona duńska).
- “Gwiazdą” publikacji wynikowej okazał się jednak (skorygowany) wynik operacyjny. Wzrósł on o 34% do 31,72 mld DKK wobec oczekiwań ok. 28,7 mld DKK.
- Należy zwrócić uwagę na zysk netto, który wyniósł 16,7 mld DKK. Jest to spadek o 16% rok do roku.
Konkluzja z tych danych jest mieszana. Przede wszystkim widoczna jest wyraźna poprawa operacyjna, i to powyżej oczekiwań rynku. Odpowiada za nią głównie doustne Wegovy. Sprzedaż wyniosła 5,39 mld DKK, co reprezentuje wzrost o aż 53% w ujęciu kwartalnym. Cały segment leczenia otyłości osiągnął 26,15 mld DKK przychodów, rosnąc o 24% rok do roku.
Problemem pozostaje jednak jakość zysków.
- Po pierwsze, zysk netto spadł - co oznacza, że powyższa poprawa jest jedynie wyhamowaniem trendu erozji zysku.
- Po drugie, przy stałych kursach walut przychody wzrosły o 4%, a skorygowany zysk operacyjny o 27%. Ten drugi korzystał jednak z niskiej bazy, rok wcześniej wynik obciążyło około 9 mld DKK “kosztów transformacji”.
- Dodatkowo tegoroczny raportowany EBIT obciążyło 8,7 mld DKK odpisów: 4,6 mld związanych z ziltivekimabem oraz 4,1 mld z dostosowaniem sieci produkcyjnej. Odpisy są niegotówkowe, lecz sygnalizują utratę wartości wcześniejszych inwestycji.
Oznacza to, że nie można utożsamiać poprawy zysku operacyjnego „1 do 1” z poprawą działalności podstawowej.
Prognozy i perspektywy
Bardziej optymistyczna od samych wyników jest jednak prognoza zarządu.
- Zarówno skorygowane przychody, jak i zysk operacyjny otrzymały podwyższoną prognozę na koniec roku – z poziomu od -6% do 0% na -2% do +2%.
- Dla perspektyw inwestycyjnych najważniejsze pozostaje, czy ekspansja doustnych leków zrównoważy presję cenową i konkurencję. Od stycznia 2027 r. Novo planuje obniżki amerykańskich cen katalogowych Wegovy i Ozempicu o około 50% i 35%.
- Pozytywnym katalizatorem, na który mogą czekać inwestorzy, ma być wprowadzenie CagriSema w USA na początku 2027 r., pod warunkiem uzyskania zgody regulatora.

Akcje Pandora rosną 7% po wynikach 🔼 Sprzedaż biżuterii mocno w górę

Super Micro odpaliło rakietę! Przychody wzrosły niemal czterokrotnie



PILNE: Demokraci przejmują obie izby Kongresu. Jak reagują rynki?

Akcje AMD rosną 7% po świetnych wynikach 🔼 Półprzewodniki wrócą do wzrostów?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.