


Palo Alto to jeden z nielicznych podmiotów o tak czystej i jakościowej ekspozycji na zagadnienia związane z cyberbezpieczeństwem. Wczorajsza publikacja wyników pokazuje, że zarówno branża cyberbezpieczeństwa, jak i pozycja spółki wewnątrz niej - ma się dobrze jak nigdy.
Wyniki
Duże i głośne ataki hakerskie z użyciem (potwierdzonym lub domniemanym) AI stają się coraz częstsze, co naturalnie generuje określone oczekiwania wobec wyników. Kontekst rynkowy oraz oczekiwania były wyzwaniem dla spółki przed wynikami, które ta jednak ze względną łatwością pokonała.
- Przychody spółki wzrosły do 3,44 mld USD, co reprezentuje wzrost rok do roku o 39%, co okazało się wynikiem powyżej oczekiwań oscylujących w okolicy 3,3 mld USD.
- Backlog zamówień (RPO) wzrósł do 21 mld USD, co stanowi wzrost rok do roku o 35%.
- Roczna wartość przychodów powtarzalnych (ARR) z produktów „nowej generacji” wyniosła aż 9,73 mld USD, co stanowi wzrost o 66%. Jest to pozycja szczególnie ważna, bo bezpośrednio komunikuje, że poprawa marży i przychodów nie tylko jest wynikiem szybkiej i gwałtownej monetyzacji nowych produktów, ale również pokazuje, że przychód ten jest stabilny i długotrwały – a nie epizodyczny.
- EPS skorygowany osiągnął 1,05 USD na akcję, wobec oczekiwań 0,97 USD i wzrósł o 13% rok do roku. Koresponduje to z marżą operacyjną (skorygowaną) rzędu 30,7% co stanowi wzrost o 0,5 pp rok do roku.
- Wolne przepływy pieniężne wzrosły do 1,84 mld USD – wzrost o 9% rok do roku.
Najmocniejszym elementem jest szerokość popytu przy jednoczesnej ogromnej skali wzrostu. Spółka notuje dwucyfrowe wzrosty przychodu we wszystkich segmentach działalności, jednocześnie podtrzymując znaczną ekspansję zamówień długoterminowych.
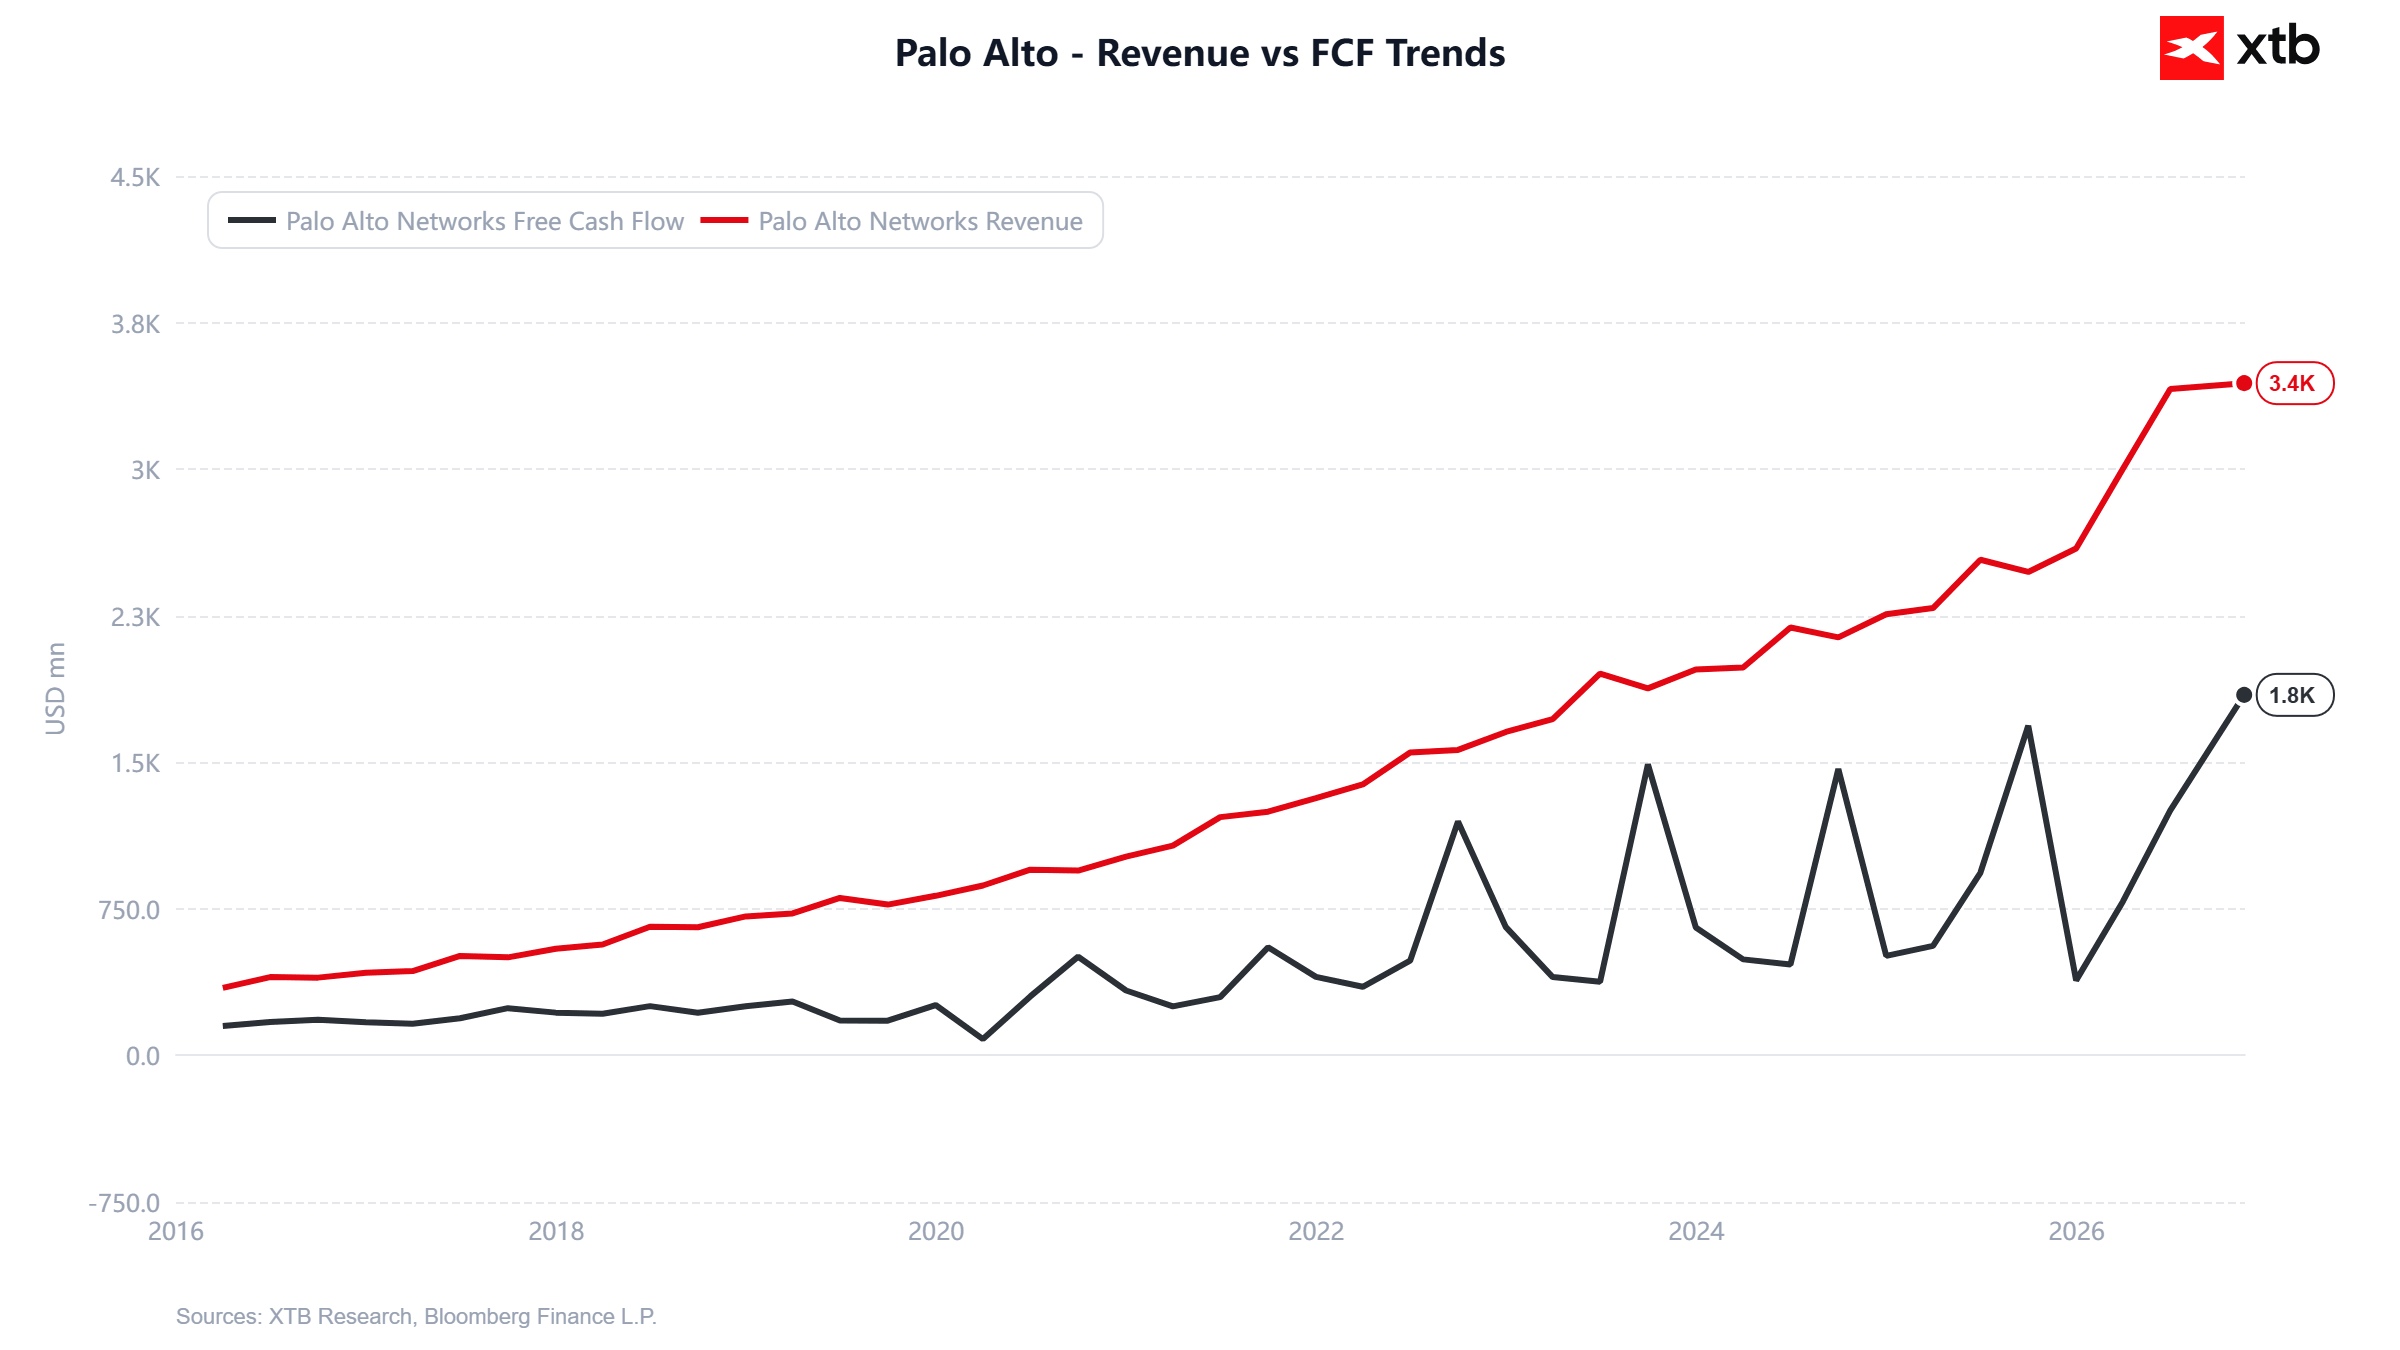
Nie tyle problemem, ile wyzwaniem pozostaje monetyzacja i rentowność – która tempem pozostaje w tyle za wzrostem w ujęciu bezwzględnym. Można patrzeć na to z dwóch perspektyw:
- Spółka ma trudności z tempem wzrostu rentowności i monetyzacją swoich rozwiązań.
- Spółka priorytetyzuje przechwycenie maksymalnego udziału w rynku oraz liczby klientów w okresie kluczowym dla ekspansji, by następnie monetyzować go w sposób łatwiejszy i skuteczniejszy – jednak z opóźnieniem.
Interpretacja ta jest kluczowa dla sentymentu wobec spółki, jednak na chwilę obecną wszystko wskazuje na to, że rynek bardziej widzi tę drugą opcję. Potwierdzają to częściowo prognozy.
Prognozy
- Prognoza rocznych przychodów wzrosła z 14,10-14,20 do 14,52-14,57 mld USD. Środek przedziału podniesiono o około 2,8%. Jest to konserwatywny wzrost, jednak odbywa się on już z i tak wysokiej bazy.
- Spółka zakłada EPS non-GAAP 4,26-4,30 USD, marżę operacyjną 29,5% i skorygowaną marżę FCF 38%.
- Te prognozy wykluczają Applied Compute, nowy planowany zakup Palo Alto. CFO zapowiedział, że transakcja może obniżyć marżę operacyjną o maksymalnie 1 pkt proc. w FY2027 i 2 pkt proc. w FY2028.
- W odpowiedzi na pytanie Joshuy Tiltona z Wolfe Research Nikesh Arora wskazał możliwość monetyzacji dodatkowego ruchu agentów w SASE w perspektywie 6–9 miesięcy. To zapowiedź zarządu, nie przychody już zakontraktowane. Testem będzie wzrost sprzedaży przewyższający dodatkowe koszty obsługi ruchu.
Konkluzja
Spółka pokazała kolejny świetny kwartał z rzędu oraz podniosła prognozy. Wzrosty wyceny pokazują, że sentyment wobec spółki jest świetny, nawet w kontekście fatalnej kondycji reszty sektora technologicznego w ostatnich miesiącach (pod względem wycen).
Żaden sentyment jednak nie jest dany na zawsze. Pytania o dalszą monetyzację, racjonalność cen M&A spółki oraz presja ze strony inwestycji mogą odwrócić łaskę inwestorów szybciej, niż większość może się tego spodziewać. Zarząd będzie musiał stale zarządzać oczekiwaniami inwestorów pod tym względem na przestrzeni następnych kwartałów – obecnie wychodzi mu to bardzo dobrze.



Poranna odprawa: Czas na największy giełdowy debiut w historii (19.11.2026)


📉Podsumowanie dnia: Jastrzębi Fed i gasnący optymizm wokół Nvidii uderzają w rynki. Złoto przy 3700
Komentarz giełdowy: Kiedy cały świat czeka na jeden kwartał jednej spółki


S&P 500 oraz inne indeksy z Wall Street znajdują się w odwrocie przed publikacją minutes FOMC
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.