


ServiceNow ponosi druzgocącą przecenę niemal 25% po publikacji wyników za Q3 2026. Czy liczby i prognozy, które pokazała spółka, są tak fatalne, by uzasadnić tak dużą i gwałtowną utratę wartości?
Wyniki
Powierzchownie, publikowane dane były dobre, jeśli nie bardzo dobre.
- Przychód wzrósł o solidne 20% rok do roku, osiągając 4,1 mld USD, minimalnie powyżej konsensusu, który oscylował wokół 4,095 mld USD.
- Należności krótkoterminowe wzrosły o 20%, do 13,65 mld USD. Natomiast należności długoterminowe wzrosły do 29,7 mld USD – o 22% rok do roku.
- Jednocześnie spółka pochwaliła się wzrostem kontraktów o wartości powyżej 5 mln USD do 19, co stanowi wzrost o 135%.
- Potencjalnie najlepszą informacją dla inwestorów jest kolejne już podniesienie prognozy AVC, tym razem do 1,7 mld USD wobec 1 mld USD na początku roku. W tym samym czasie spółka zdradziła, że użycie agentów AI wzrosło u klientów spółki 13-krotnie w ciągu roku.
- To wszystko pozwoliło podnieść również prognozę marży FCF do 36%.
W świetle tych wyników, która z liczb strąciła kurs kilkadziesiat procent w dół?
Przyczyną jest EPS spółki, który pokazał 1$ zamiast oczekiwanych 1,02$. Te dwa centy są dużo istotniejsze dla akcjonariuszy, niż może się to początkowo wydawać.
CFO wiązała niedobór z niższymi przychodami odsetkowymi i kosztami zadłużenia po przejęciu Armis. Oznacza to, że koszty finansowania przejęć obciążają akcjonariuszy, nawet gdy zakupione biznesy realizują cele operacyjne.
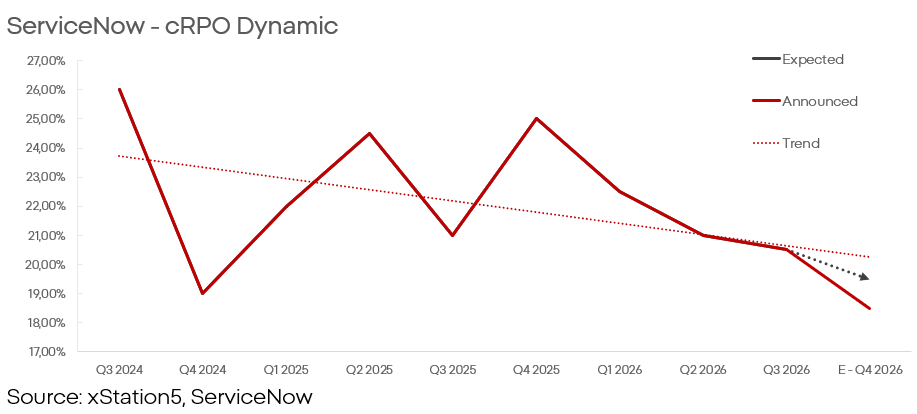
Nie wszystkie prognozy są też pozytywne. Poncjalnie gorsza od EPS jest prognoza wzrostu cRPO która została obniżona na koniec roku do 18,5%. Jest to poniżej minimalnych oczekiwań rynku w okolicy 19% i sygnalizuje potencjalne osłabienie się jeśli nie załamanie dźwigni operacyjnej.
Próżni ten sygnał nie jest powodem do tak dużych obaw jak wskazuje na to reakcja, jednak długotrwałe osunięcie się tempa wzrostu należności względem przychodu - diametralnie zmienia perspektywy spółki.
Pobicie własnej prognozy marży nie oznacza poprawy marży rok do roku. Spadek rentowności również po korektach oznacza, że całego problemu nie można wyjaśnić amortyzacją przejętych aktywów.
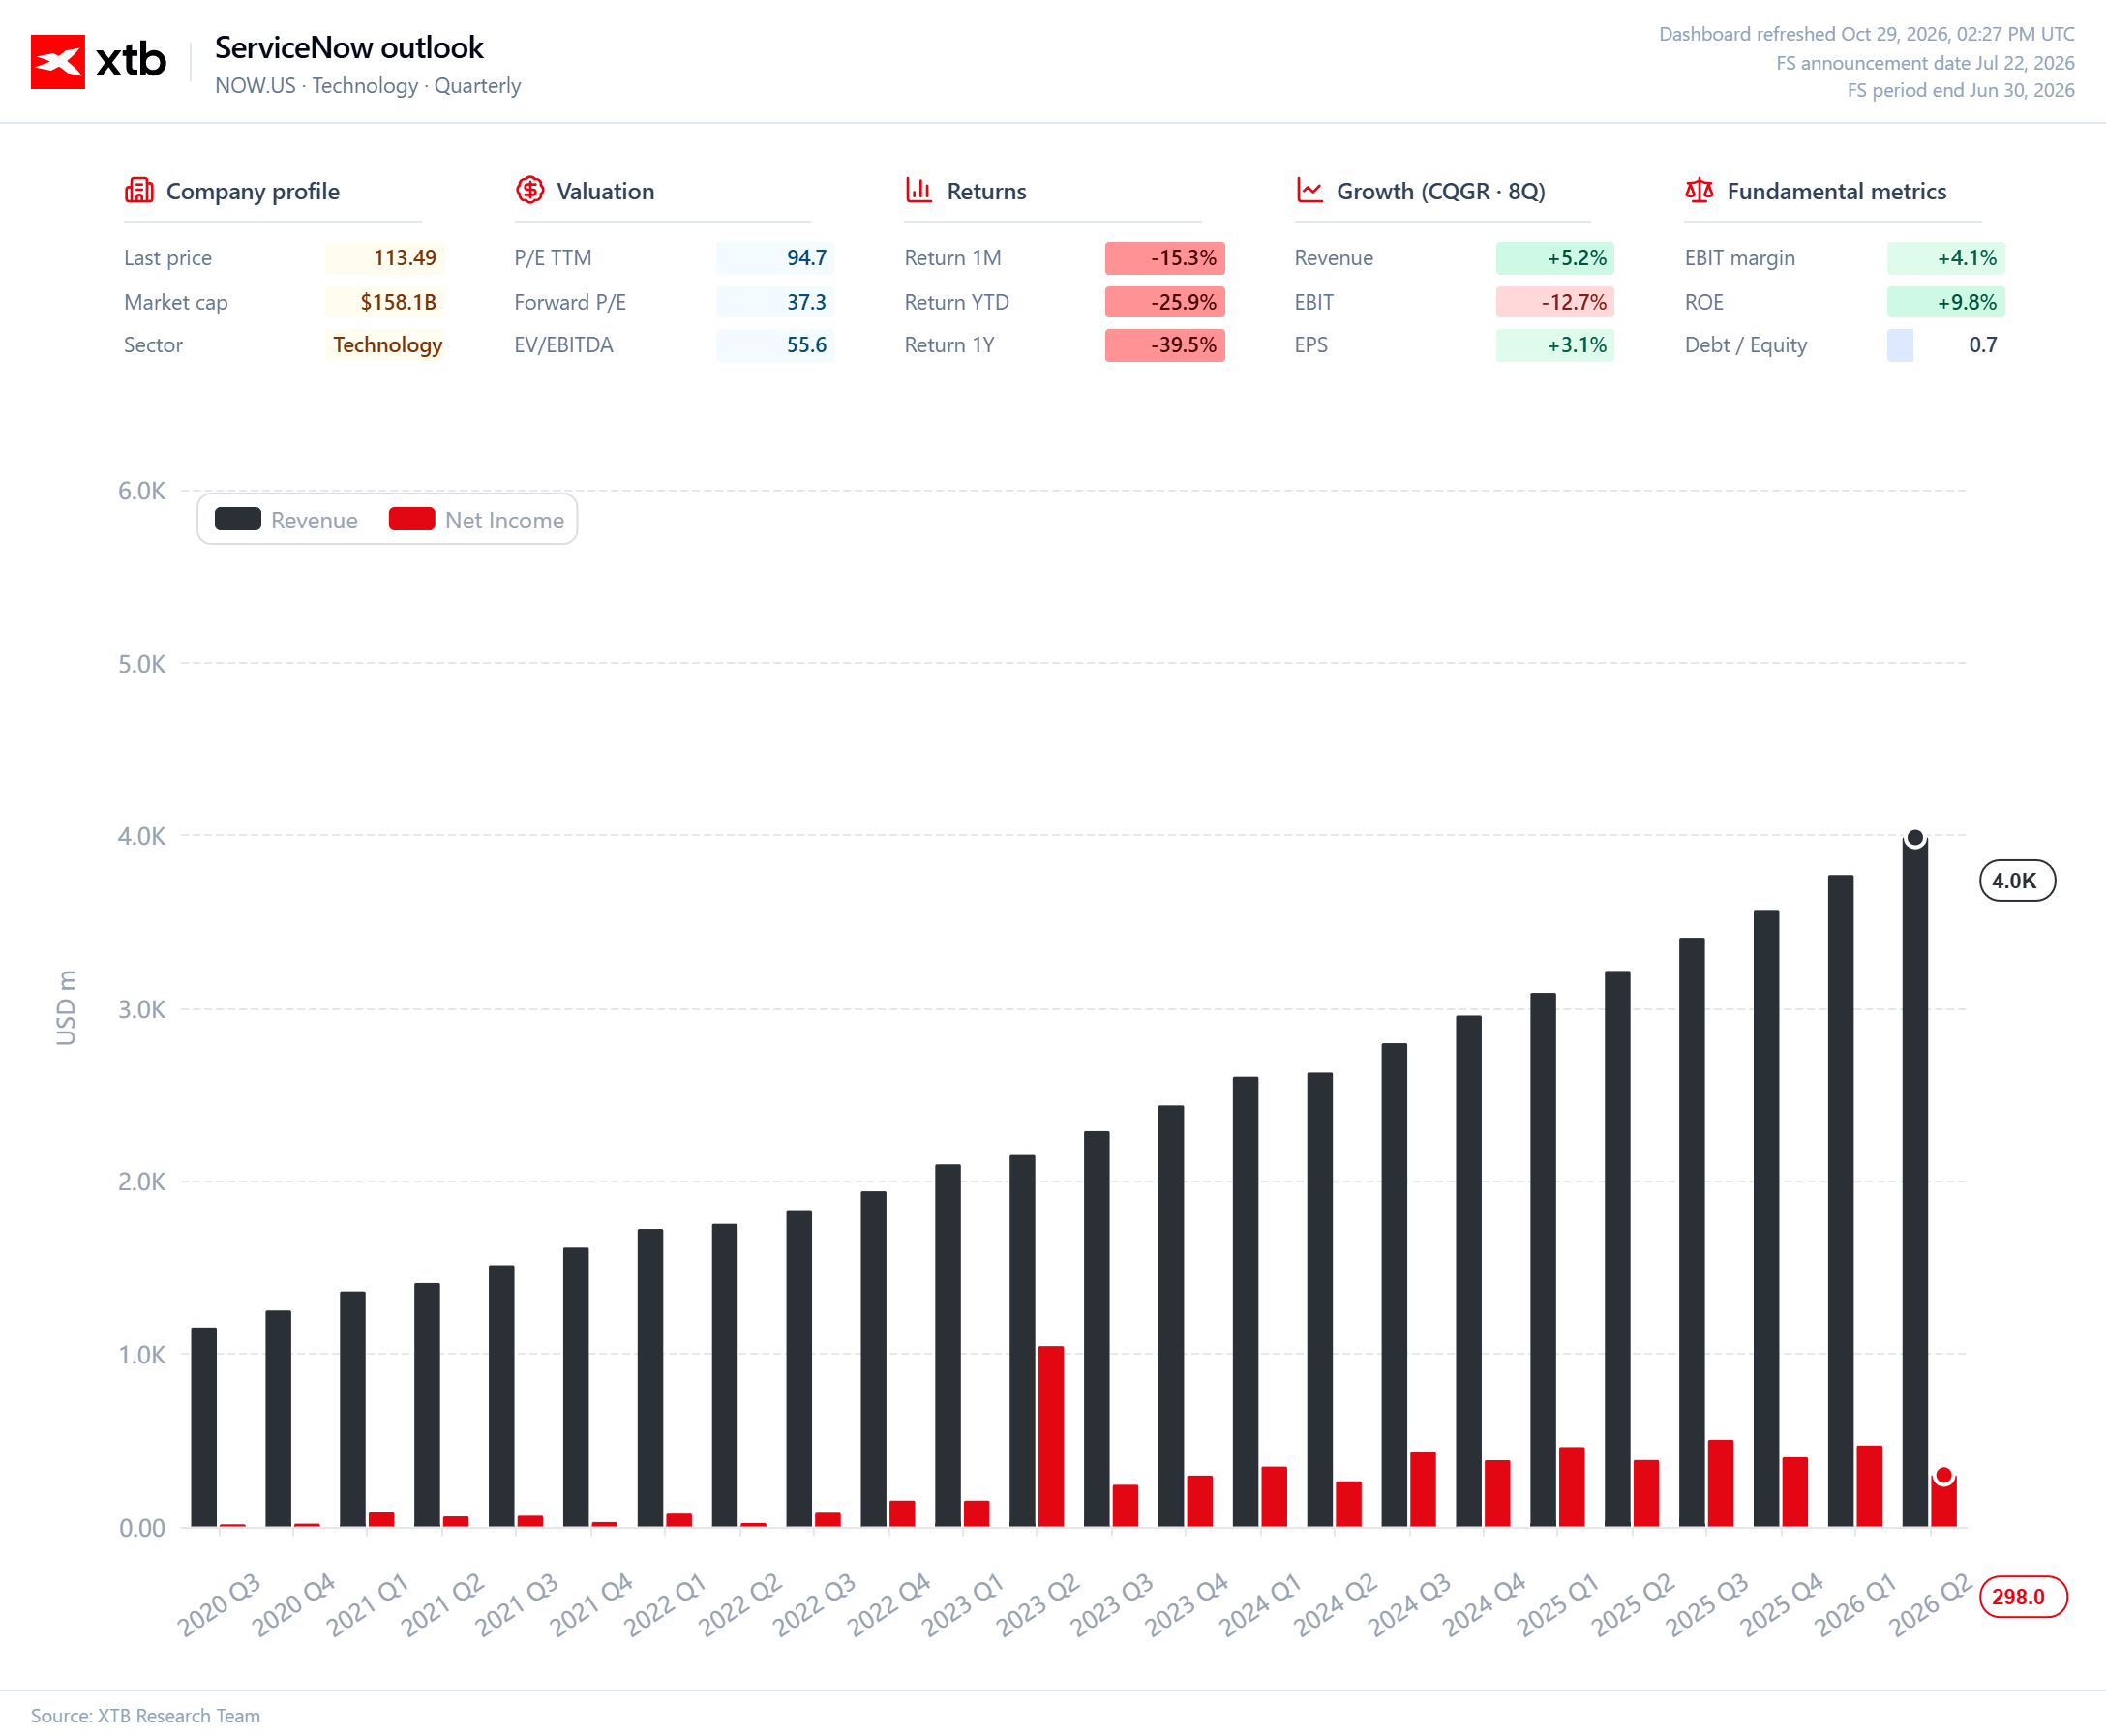
To wszystko sygnalizuje, że w krótko- i średnioterminowej perspektywie monetyzacja AI nie będzie tak szybka i tania, jak zdyskontował to wcześniej rynek. Jednocześnie sama monetyzacja może też nie mieć tak szybkiego wpływu na rentowność spółki, jak wcześniej pozwalały podejrzewać prognozy.
Czy panika ma uzasadnienie?
O ile kompresja marży, zarówno w ujęciu skorygowanym, jak i księgowym, jest powodem do istotnych zmartwień dla akcjonariuszy, to trudno jest uzasadnić skalę reakcji kursu – nawet po uwzględnieniu zjawiska dźwigni operacyjnej.
Zarząd wskazuje na wcześniejsze odnowienia przesunięte do Q3, a większy udział wdrożeń “on-premise” i kontrakty z klauzulami T4C wyłączane z backlogu. Wsparcie wdrożeniowe dołączane do umów przesuwa część wartości z subskrypcji do usług.
Wzrost pozostaje solidny niemal pod każdym mierzalnym względem, a baza klientów rozszerza się w bardzo wysokim tempie, ich monetyzacja jest szansą na ogromne przepływy pieniężne dla spółki i akcjonariuszy, nawet jeśli będzie ona umiarkowanie opóźniona.


🔴Bliżej Rynków: Alphabet pogrąża Wall Street (29.10.2026)


Wyniki Microsoftu: Wzrost chmury przykrywa pytania o CAPEX i FCF


Podsumowanie dnia: Oracle ciągnie rynek w górę, dolar słabnie po posiedzeniu (28.10.2026)
Oracle: Dodatnie FCF w 2028? Akcje rosną o 11%
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.