

- Złoto zanotowało spadek o ponad 34 procent od styczniowego szczytu, osiągając poziom 3 559 USD za uncję.
- Rynek wycenia podwyżkę stóp przez Fed o 25 punktów bazowych w grudniu z prawdopodobieństwem wynoszącym 97 procent.
- Indeks dolara DXY wzrosł do 103,8 punktu, co stanowi najwyższy poziom od 19 miesięcy.

- Złoto zanotowało spadek o ponad 34 procent od styczniowego szczytu, osiągając poziom 3 559 USD za uncję.
- Rynek wycenia podwyżkę stóp przez Fed o 25 punktów bazowych w grudniu z prawdopodobieństwem wynoszącym 97 procent.
- Indeks dolara DXY wzrosł do 103,8 punktu, co stanowi najwyższy poziom od 19 miesięcy.
Złoto zmierza do najgorszego tygodnia od marca i spadło do najniższego poziomu od września 2025 r. Od styczniowego szczytu straciło już ponad 34%. Tempo przeceny z ostatnich dwóch tygodni niemal dokładnie odtwarza marzec 2020 r. Wtedy po fali przymusowej wyprzedaży przyszło gwałtowne odbicie. Tym razem brakuje jednak paliwa, które je wtedy napędziło: Fed nie tnie stóp, tylko zapowiada podwyżki.
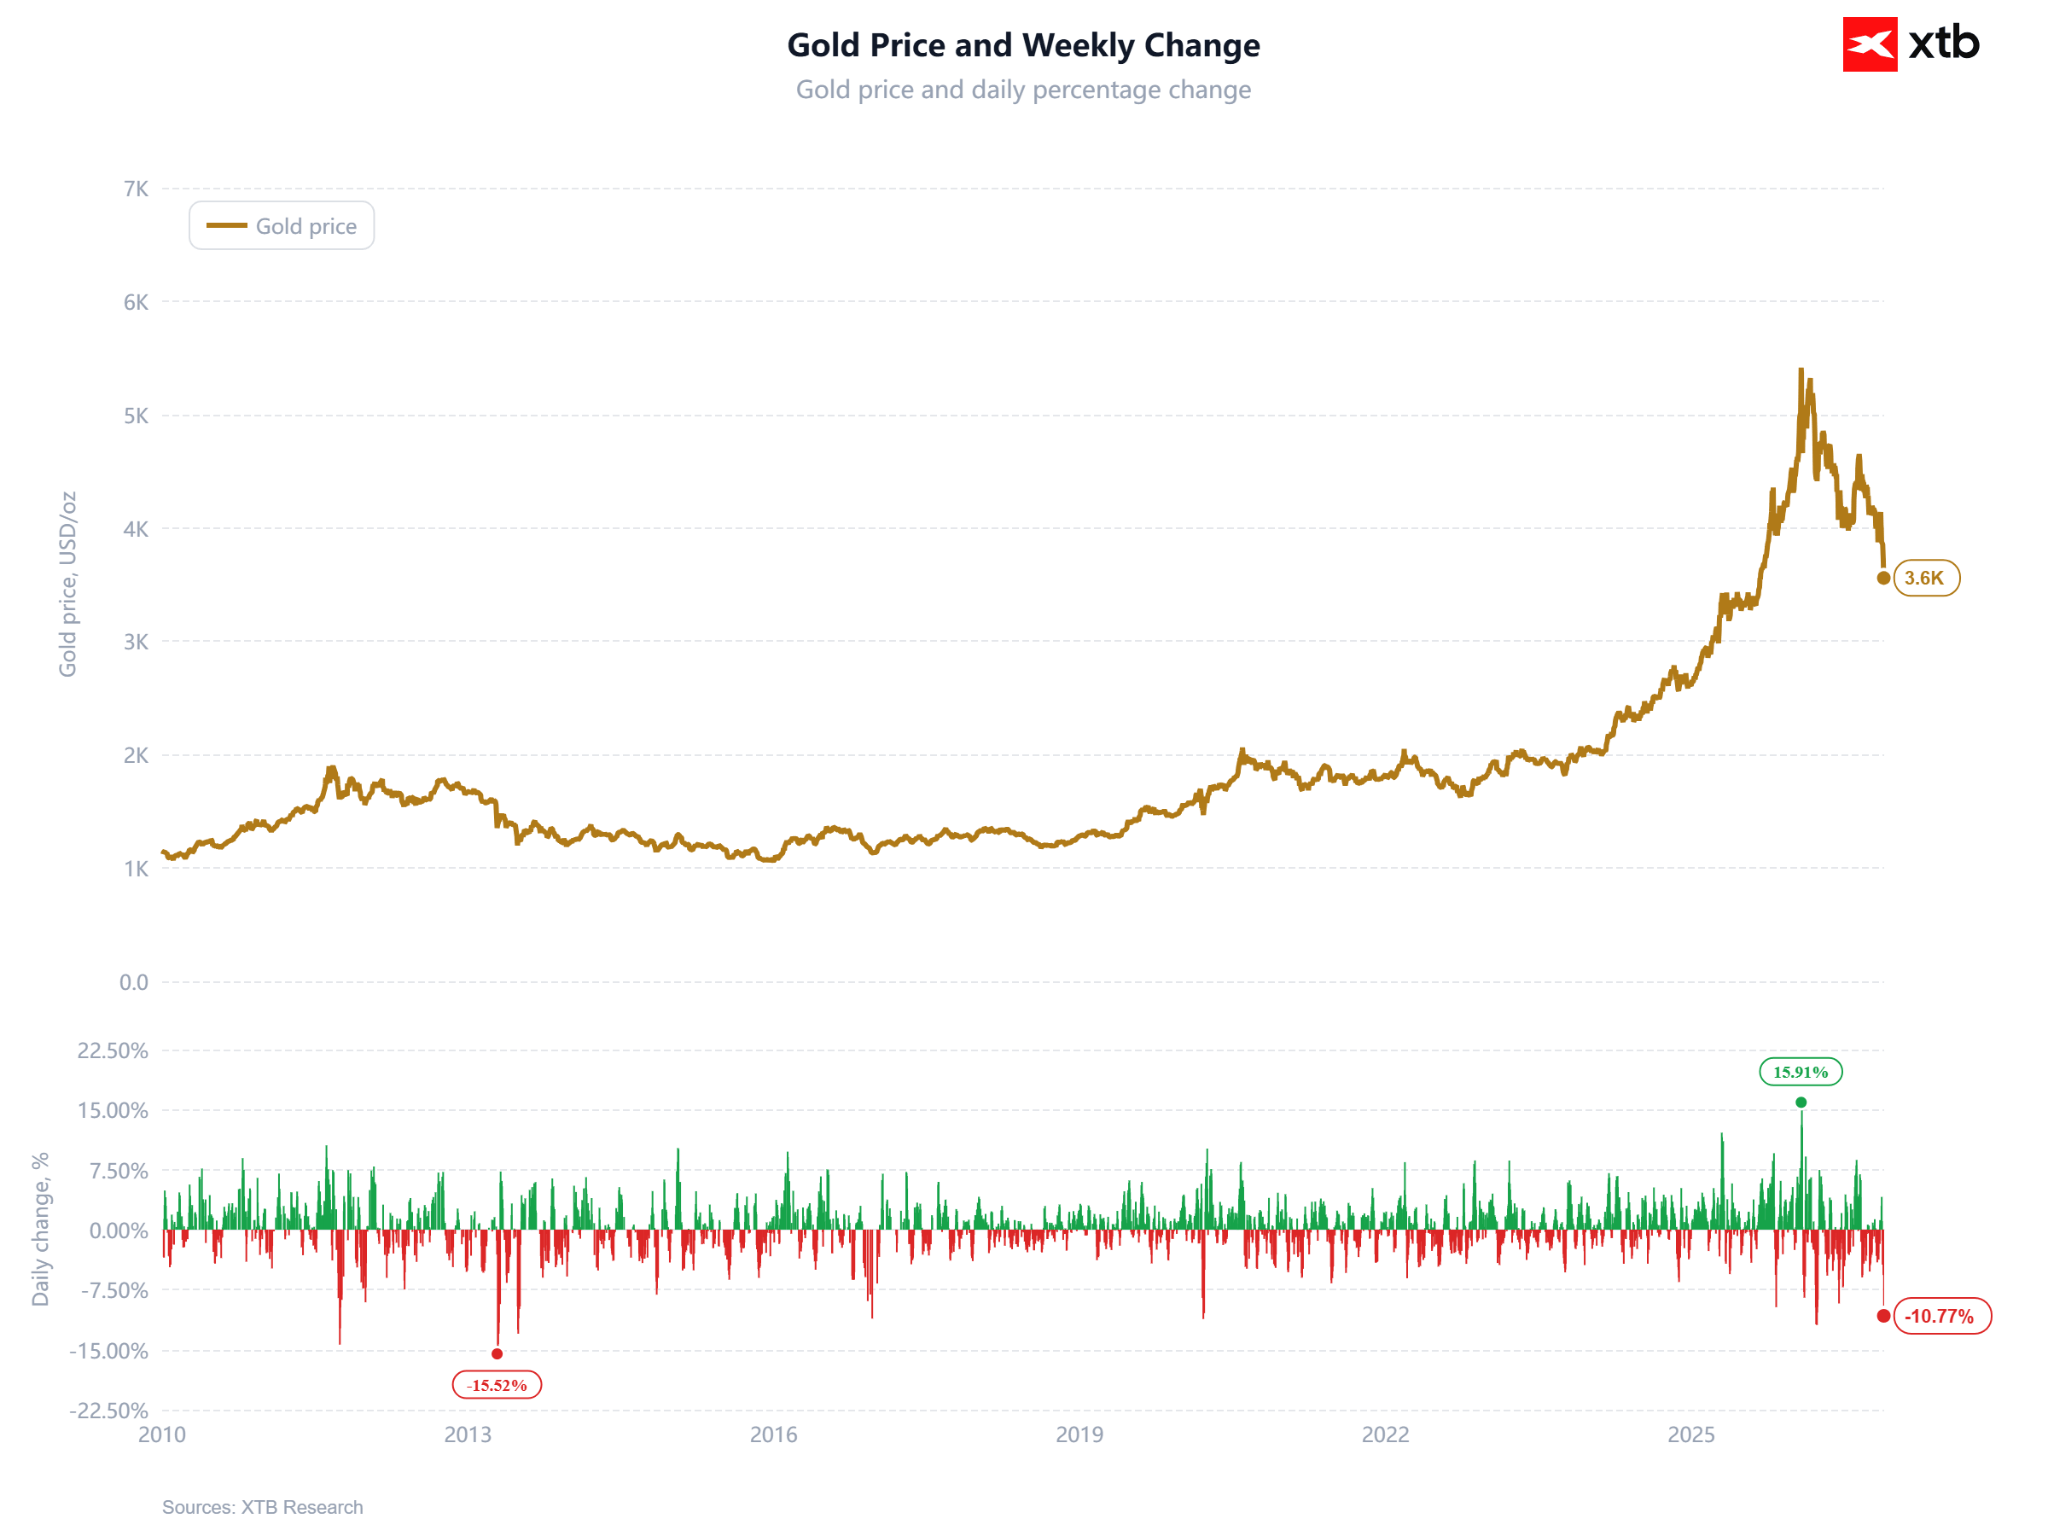
Kończy się prawdopodobnie najgorszy tydzień dla złota od marca. Źródło: XTB
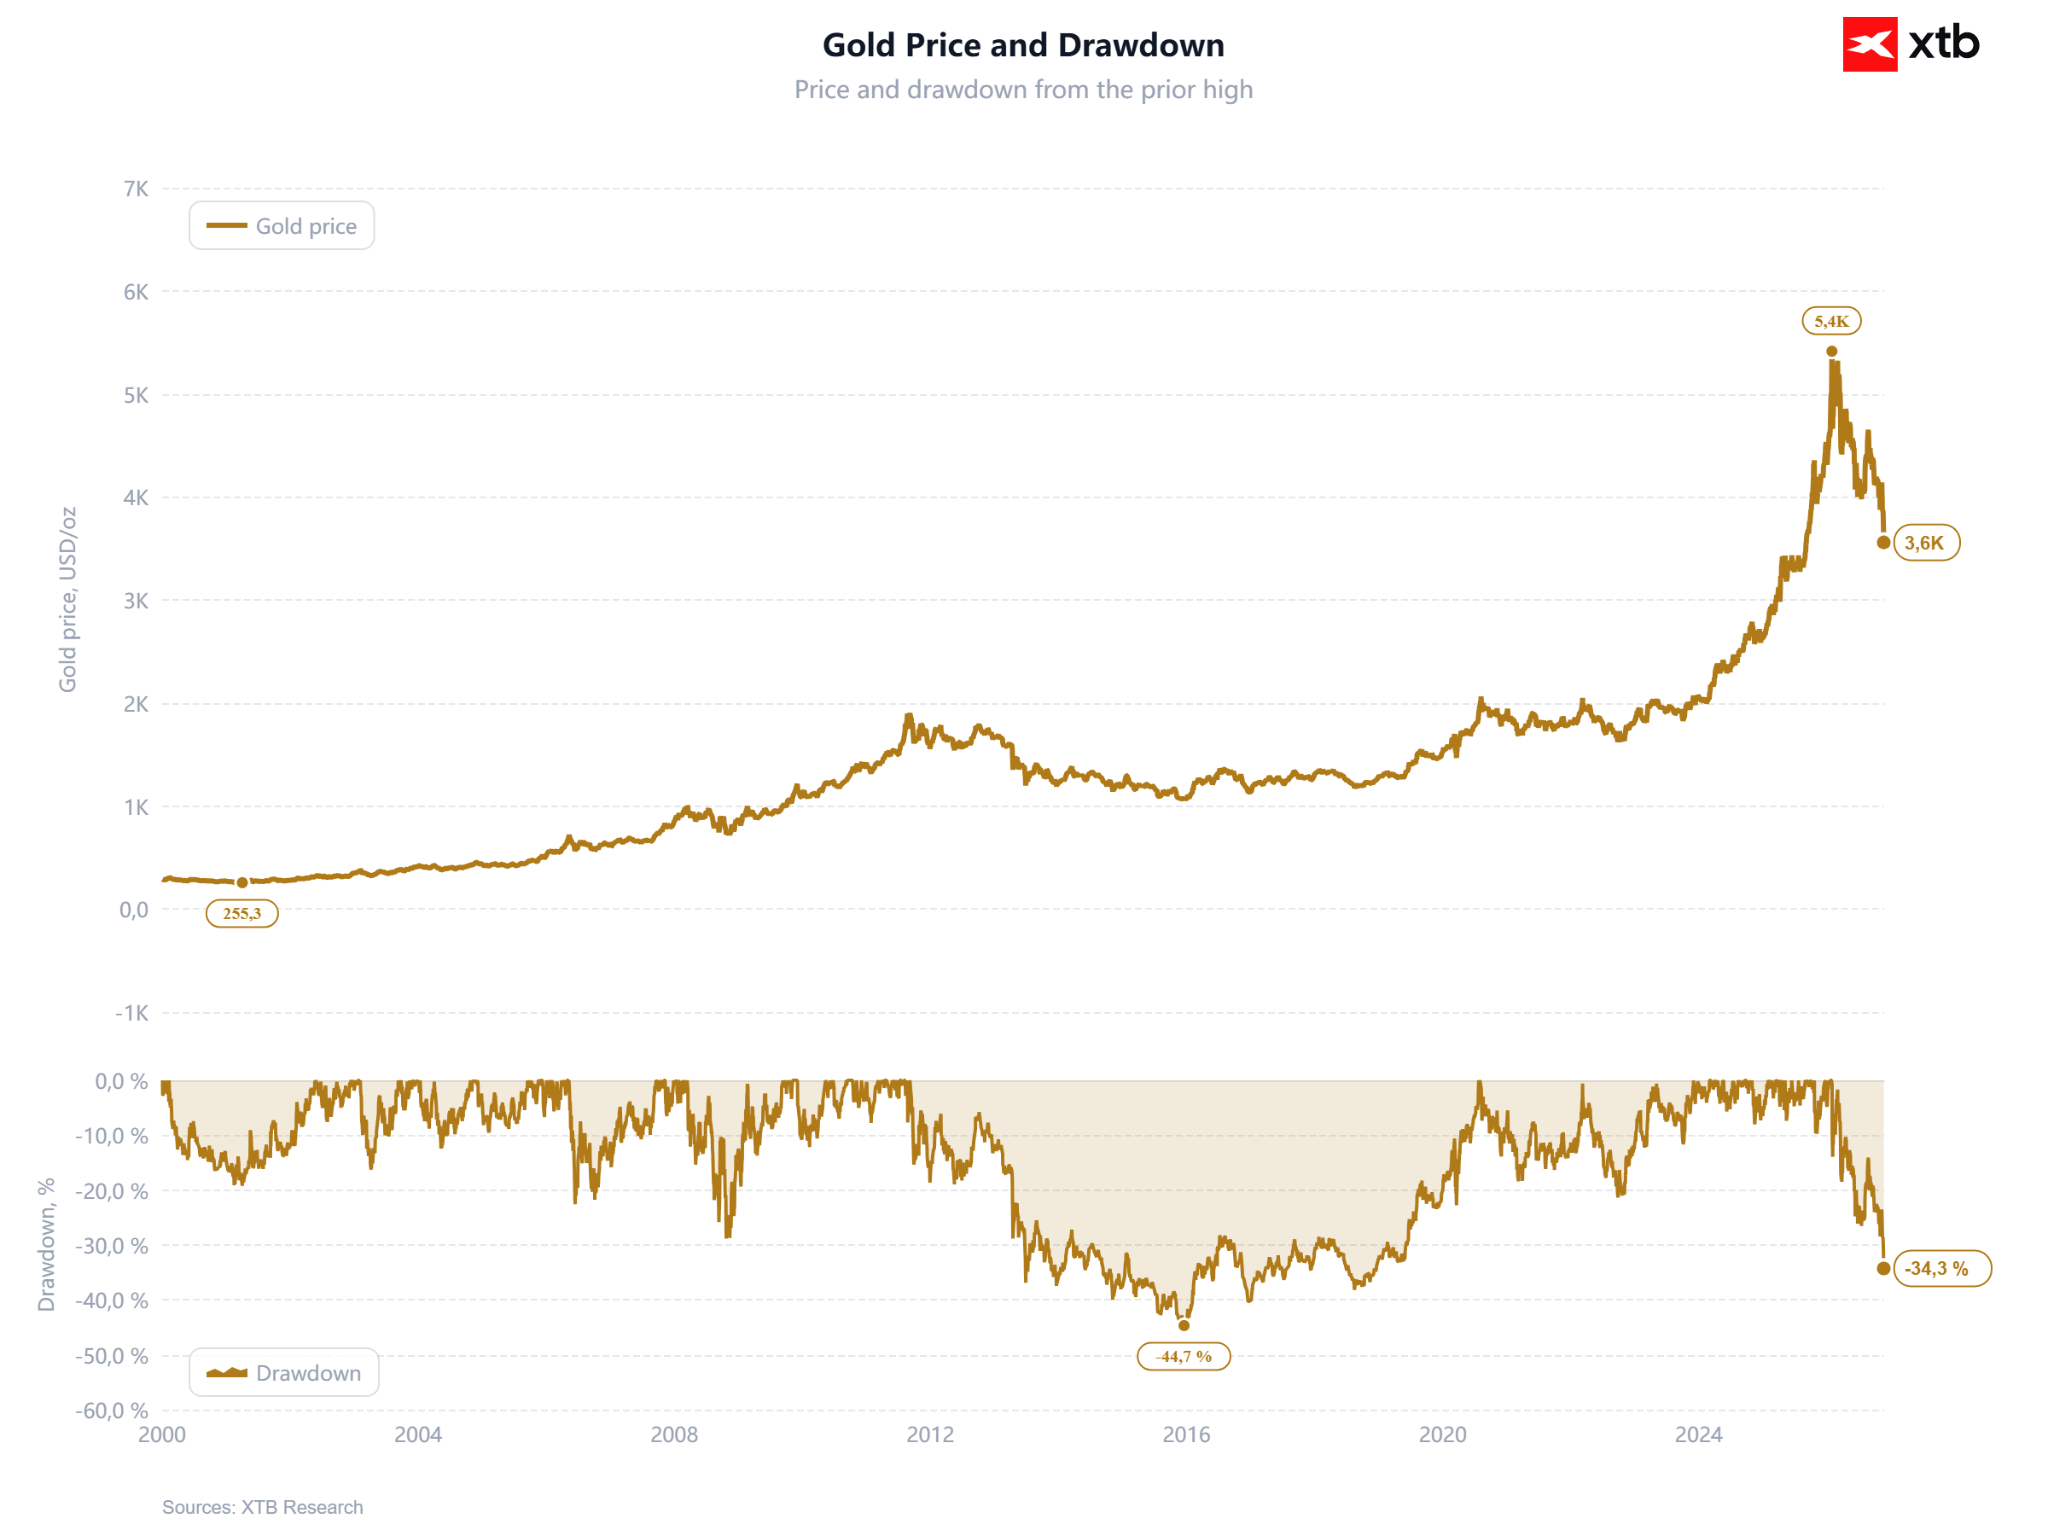 Spadki od szczytu sięgają już ponad 34%. Skala spadku jest bezprecedensowa. Źródło: XTB
Najważniejsze dane:
- Złoto spot: 3 559 USD/oz (20.11, rano), co stanowi wyprzedaż na poziomie ok. 2%, ale w trakcie sesji azjatyckiej mieliśmy ponad 3% przecenę i poziom poniżej 3 515 USD.
- Od rekordu 5 400 USD (28.01.2026): -34%. Od wybuchu wojny USA–Iran (27.02: 5 278 USD): -33%.
- Srebro: 42,15 USD/oz, w tym tygodniu ok. -14%, od styczniowego szczytu (116,6 USD) -64%.
- Rynek wycenia na 97% podwyżkę stóp Fed o 25 pb w grudniu (CME FedWatch) i na 3% prawdopodobieństwo o 50 punktów bazowych
- Rentowność 10-letnich obligacji USA: 5,008%, 28 zamknięć powyżej 5% w tym roku. Realna rentowność 10-letnich TIPS: 2,86%, wobec 1,89% w dniu rekordu złota.
- Indeks dolara DXY: 103,8, najwyżej od 19 miesięcy, czwarty tydzień wzrostów.
- Nasdaq 100: -15% od szczytu z 6.10. MSCI World: -9% od szczytu z sierpnia. Akcje w Azji mają najgorszy tydzień od 2020 r.
Czy to płynność? Częściowo tak
W tym tygodniu złoto spada razem z akcjami, a nie w opozycji do nich. Od 30 września złoto straciło 13%, tyle samo co Nasdaq 100, a srebro 29%. Wyprzedaż na szerokim rynku wywołała sztuczna inteligencja. Debiut giełdowy Anthropic nie przywrócił zaufania do sektora, wyniki Nvidii nie zatrzymały spadków, a tajwańska giełda ma najgorszy tydzień od 1991 r. Goldman Sachs zwraca uwagę na „słabą płynność, która wzmacnia ruchy cen”. Można zauważyć, że mamy do czynienia z przymusową likwidacją. Złoto spełnia swoją rolę bezpiecznego źródła kapitału w celu pokrycia strat wynikających np. ze spadków na rynku akcji. Inwestorzy sprzedają to, co mają z zyskiem i co da się szybko upłynnić, żeby pokryć straty i depozyty zabezpieczające na akcjach. Po dwóch latach hossy takim aktywem było złoto.
Warto podkreślić, że nie jest to jednorazowy epizod. W tym roku złoto zachowuje się jak aktywo ryzykowne. 60-sesyjna korelacja dziennych stóp zwrotu złota i MSCI World wynosi dziś 0,46, a średnio w 2026 r. 0,48. W latach 2019–2024 średnia wynosiła 0,14. Złoto stało się zatłoczoną pozycją, trzymaną przez tych samych inwestorów co akcje technologiczne. Gdy akcje tracą, złoto często traci razem z nimi.
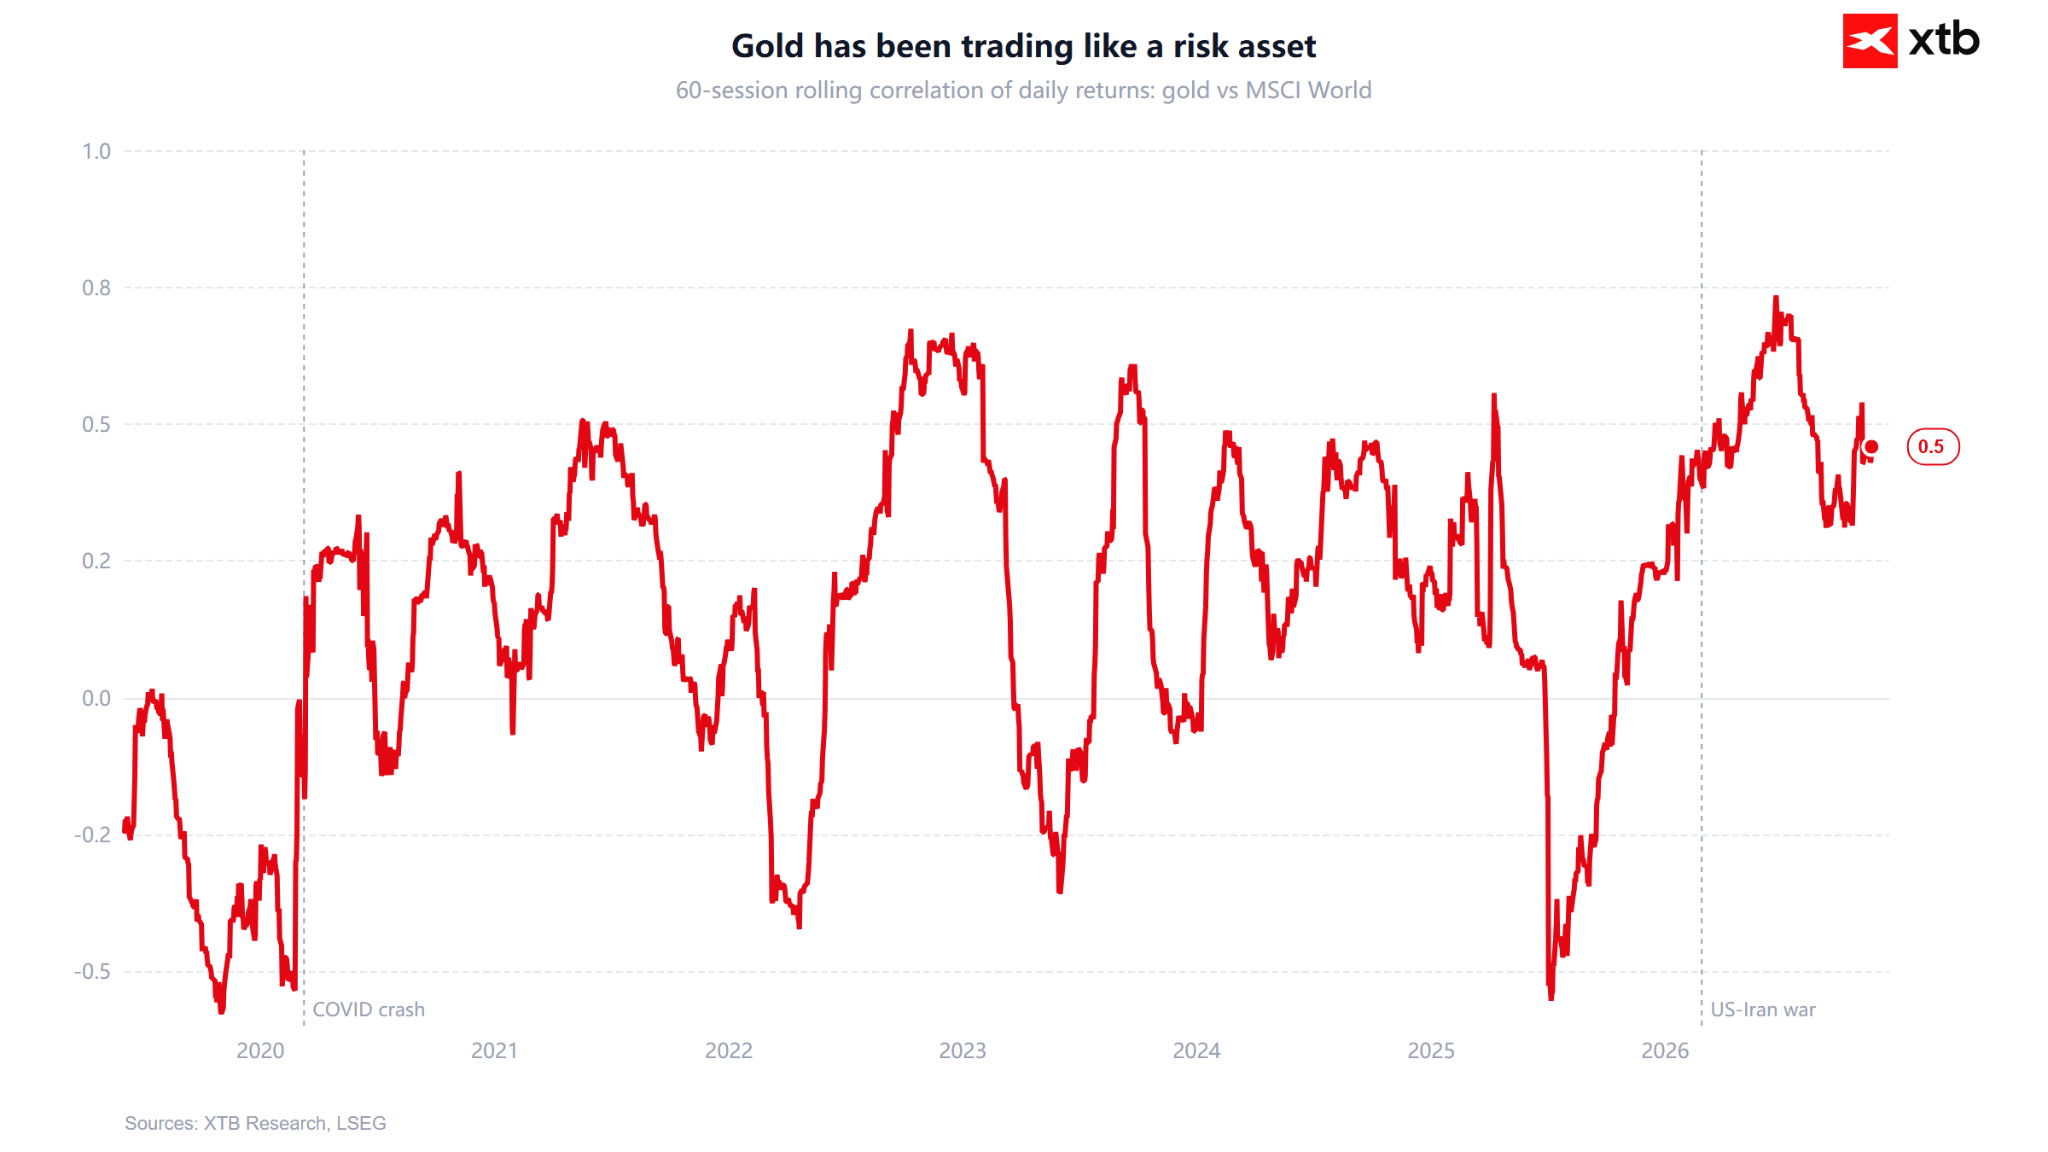
Płynność tłumaczy jednak głównie tempo spadku, a nie jego kierunek. Złoto tanieje od lutego, kiedy akcje jeszcze rosły. Głównym motorem są stopy procentowe i dolar. Wojna z Iranem podbiła ceny energii (Brent w okolicach 120 USD w marcu i kwietniu) i inflację, a Fed przeszedł od obniżek do zapowiedzi podwyżek. W tym tygodniu Goolsbee i Paulson sygnalizowali, że stopy trzeba będzie podnieść ponownie. Złoto nie płaci odsetek, więc przy realnej rentowności blisko 3% koszt jego trzymania jest najwyższy od lat.
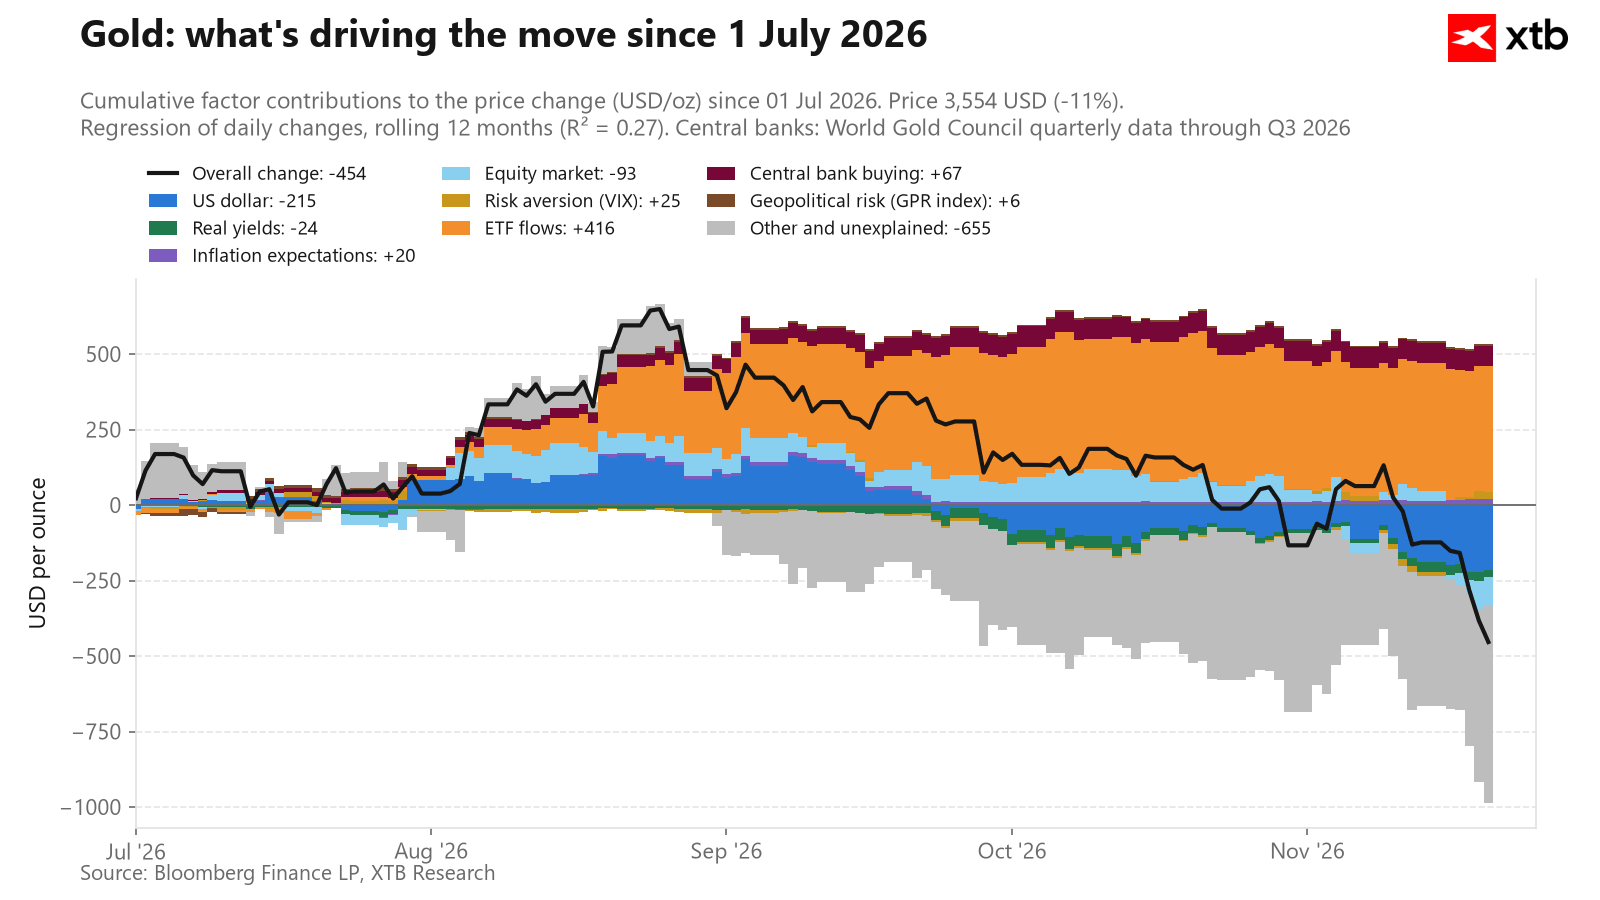 Większość ruchy z początku roku nie mogła być wyjaśniona żadnymi czynnikami. Była to wobec tego czysta spekulacja lub wpływ obaw geopolitycznych. Obecnie również nie możemy wyjaśnić dużej części spadków cen złota, co może być powiązane właśnie z czynnikami płynnościowymi. Źródło: Bloomberg Finance LP, XTB
Czy szykuje się powtórka z 2020 r.?
Pod względem przebiegu ceny podobieństwo jest uderzające. 9 marca 2020 r. złoto było na lokalnym szczycie (1 680 USD), a przez kolejne 8 sesji straciło 12,45%. Inwestorzy sprzedawali wszystko w czasie krachu COVID. W 2026 r. od lokalnego szczytu 9 listopada (4 140 USD) złoto straciło w 8 sesji 12,5%, czyli praktycznie tyle samo. Dziś, w 9. sesji, spadek sięga ok. 14%.
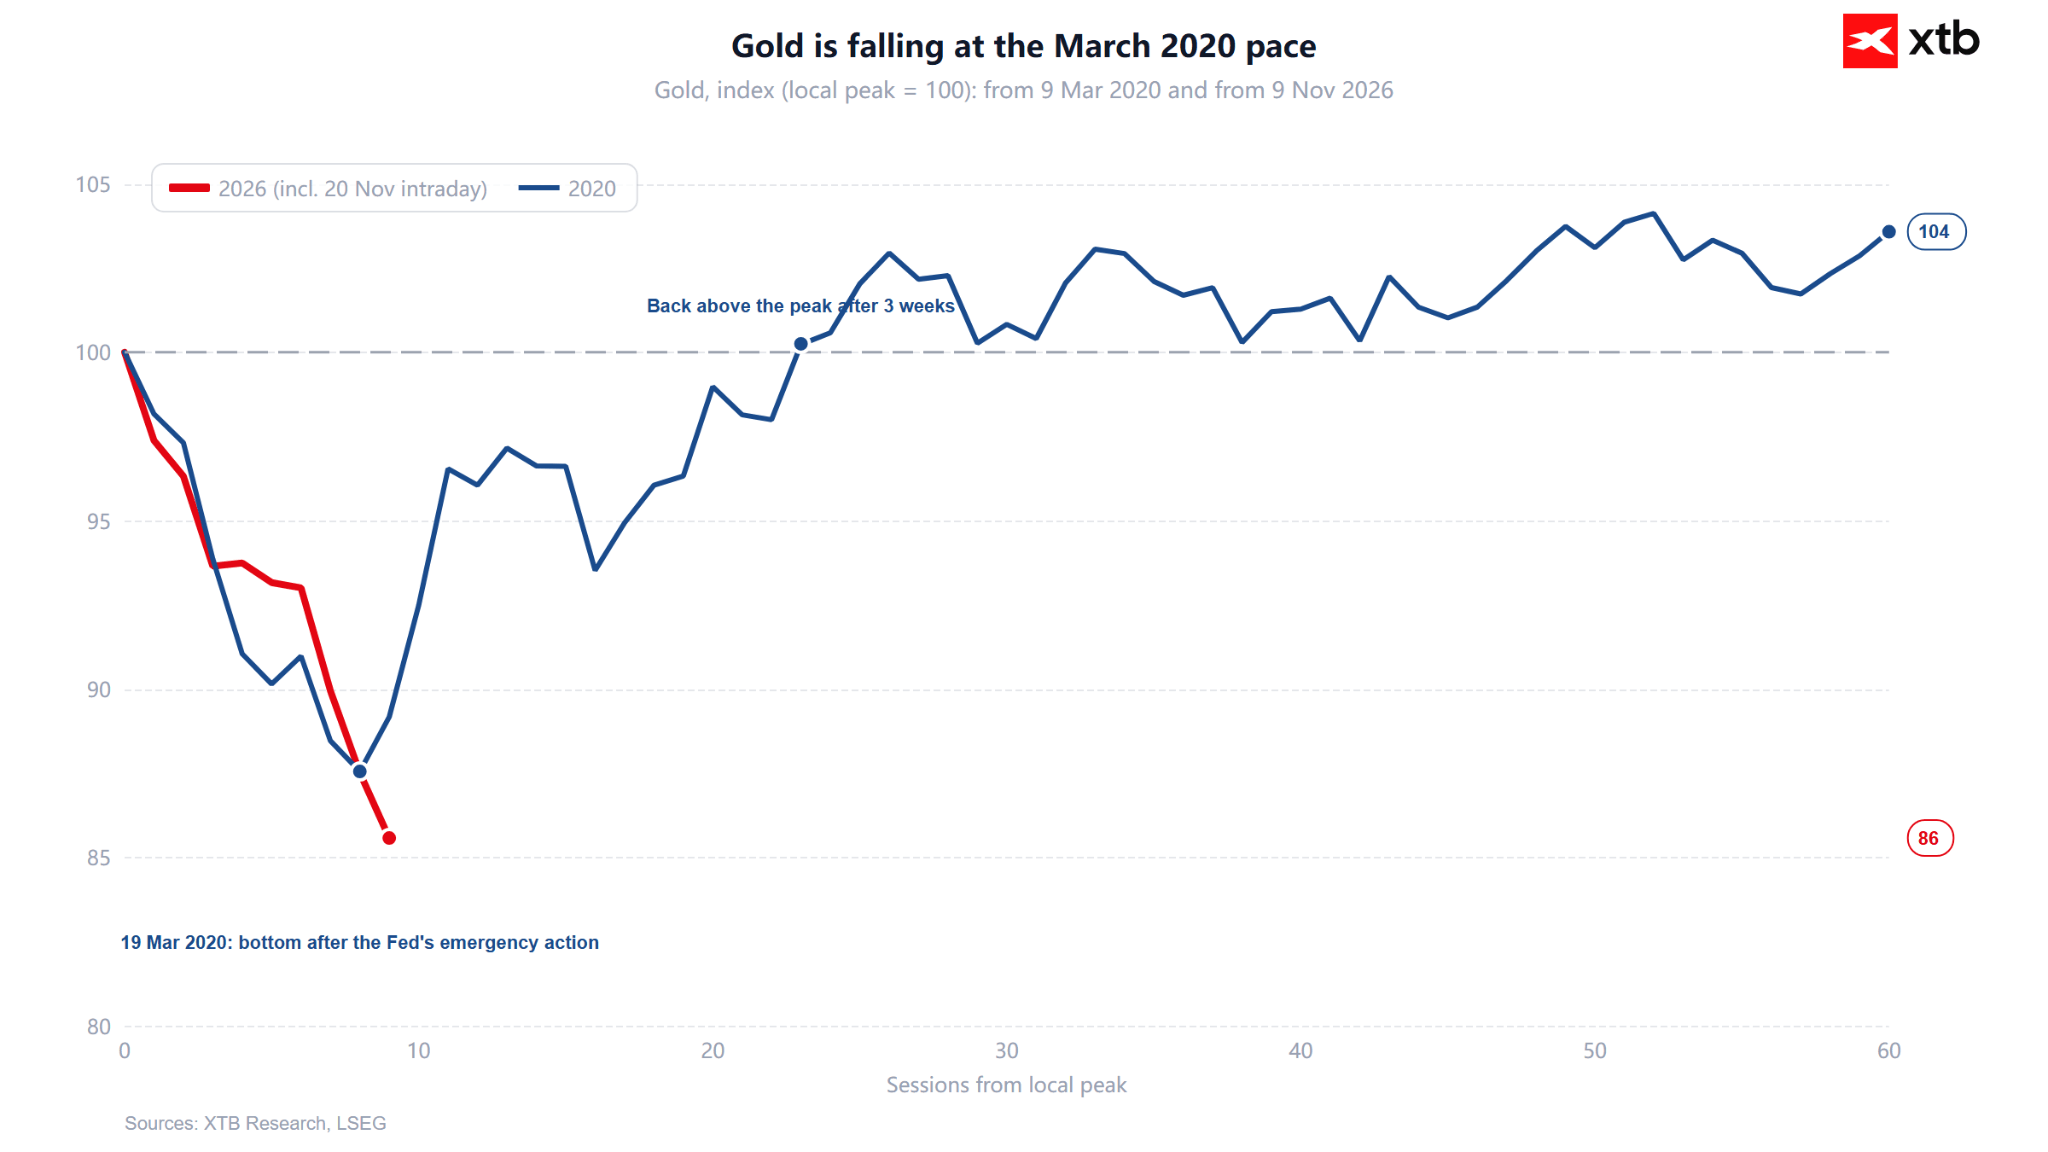
W 2020 r. dno wypadło 19 marca, a już 9 kwietnia złoto było powyżej szczytu sprzed wyprzedaży. W sierpniu ustanowiło rekord 2 064 USD, ok. 40% powyżej marcowego dołka. Odbicie nie wzięło się jednak z samego wyczerpania podaży. Fed obciął stopy do zera, uruchomił nieograniczone QE i linie swapowe, a dolar zaczął słabnąć. Realna rentowność 10-letnich TIPS spadła z +0,64% w dniu dołka do -1,09% w sierpniu.
Dziś realna rentowność wynosi 2,86%, blisko tegorocznego maksimum (2,95% z 5.10). Fed zamiast ratować płynność zapowiada podwyżki, a dolar jest najmocniejszy od 19 miesięcy. Przebieg ceny jest więc podobny, ale warunki makro są zupełnie przeciwne.
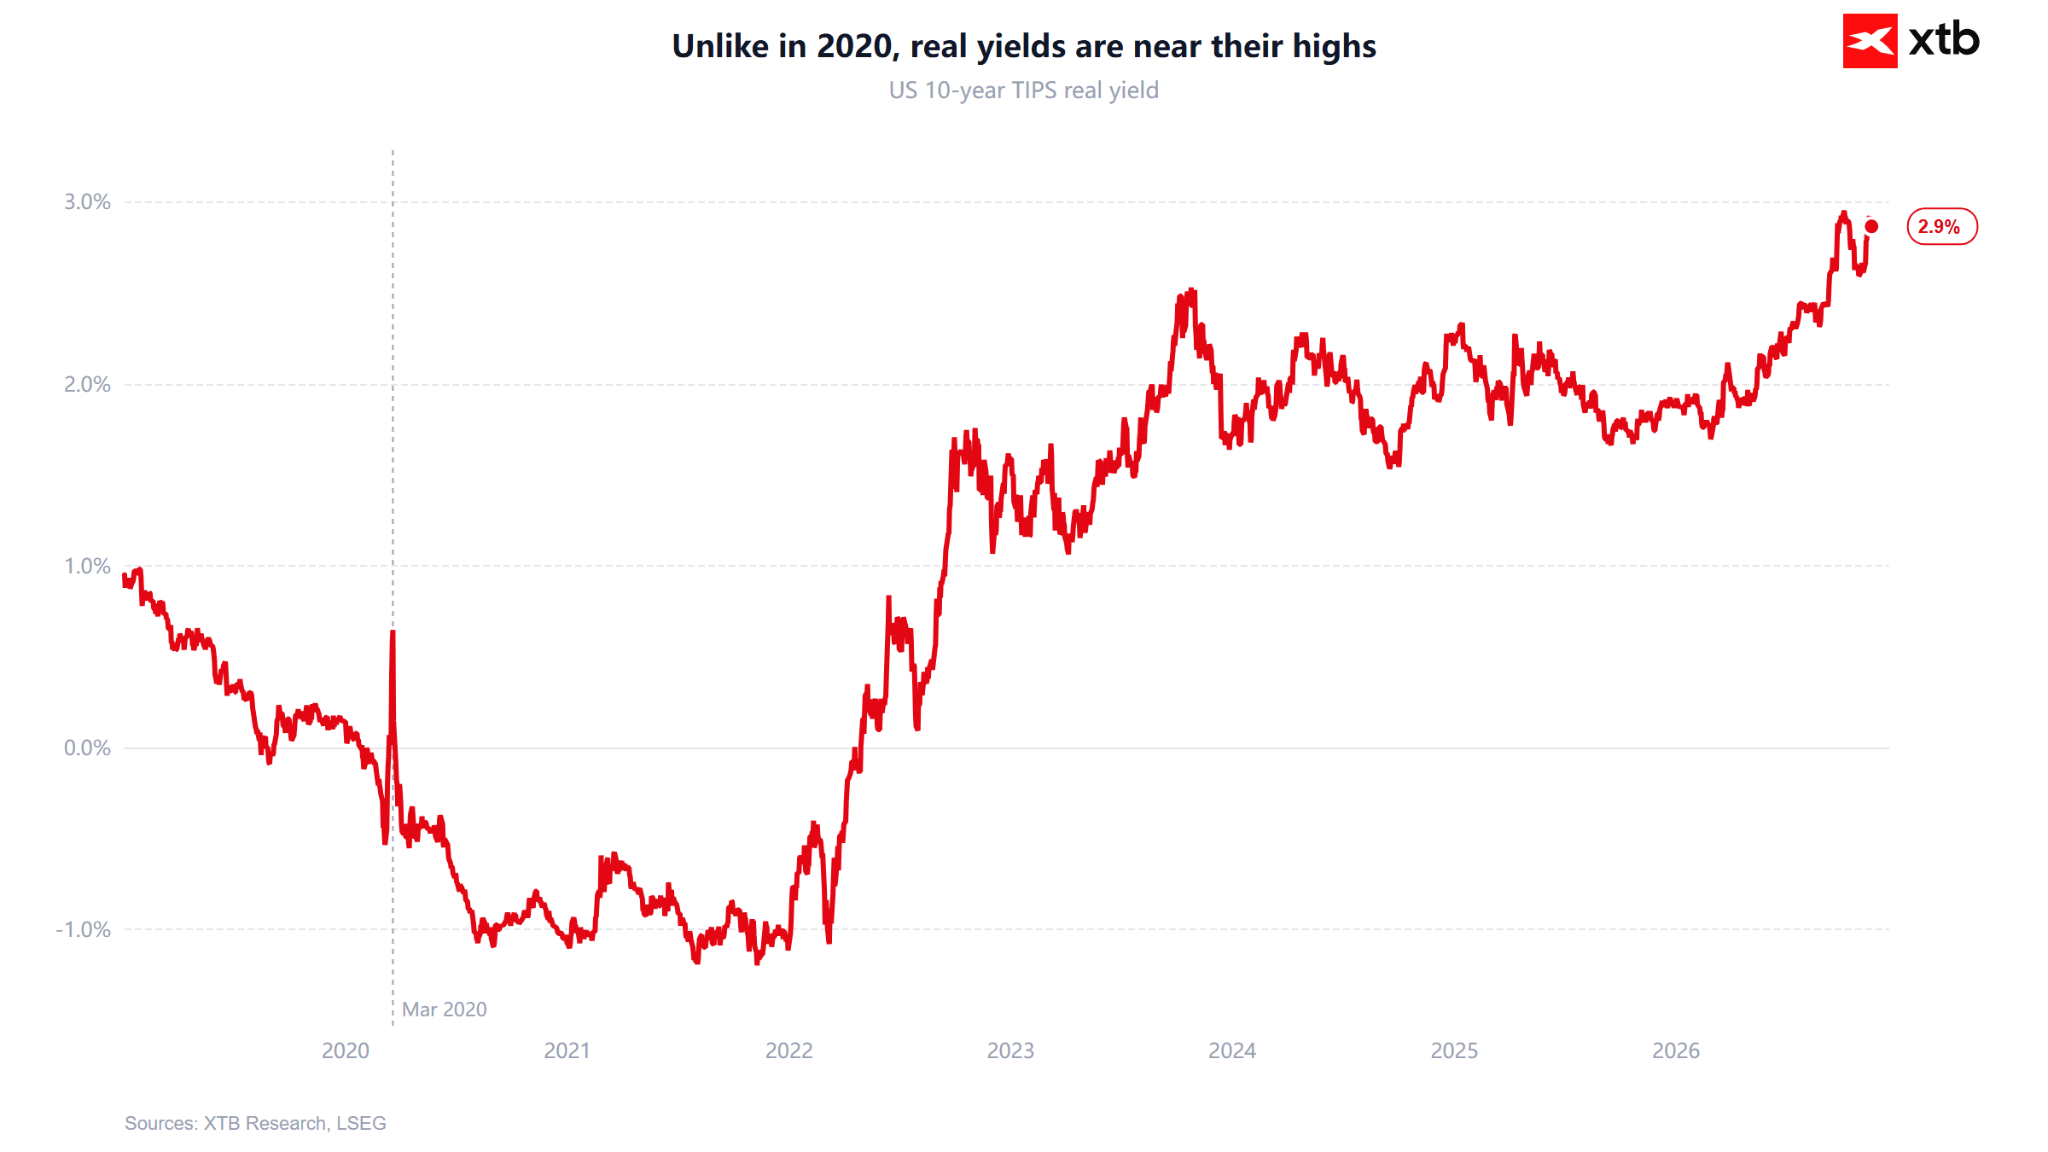
Scenariusz „2020” wymagałby zwrotu w polityce Fedu. Mogłoby do niego dojść, gdyby wyprzedaż akcji AI przerodziła się w problem kredytowy, np. przez zadłużenie sektora centrów danych. Wtedy Fed musiałby przedłożyć stabilność finansową nad walkę z inflacją. Dopóki ceny energii utrzymują inflację wysoko, taki zwrot jest trudniejszy niż w 2020 r. Bez niego bardziej prawdopodobne jest wyhamowanie spadków niż szybkie odbicie w kształcie „V”.
Czy szczyt Trump–Xi–Putin zmniejsza ryzyko geopolityczne?
Wydarzenie to na rynki ma marginalny wpływ i nie jest przyczyną spadków. Deklaracja z Shenzhen dotyczy reformy ONZ, ryzyka nuklearnego, immunitetu urzędników i podaży paliw. Nie wspomina o Ukrainie ani Iranie. Według Breakingviews szczyt „nie zrobił większego wrażenia na rynkach”. Putin wykluczył zresztą rozejm morski i energetyczny po ataku na Most Krymski.
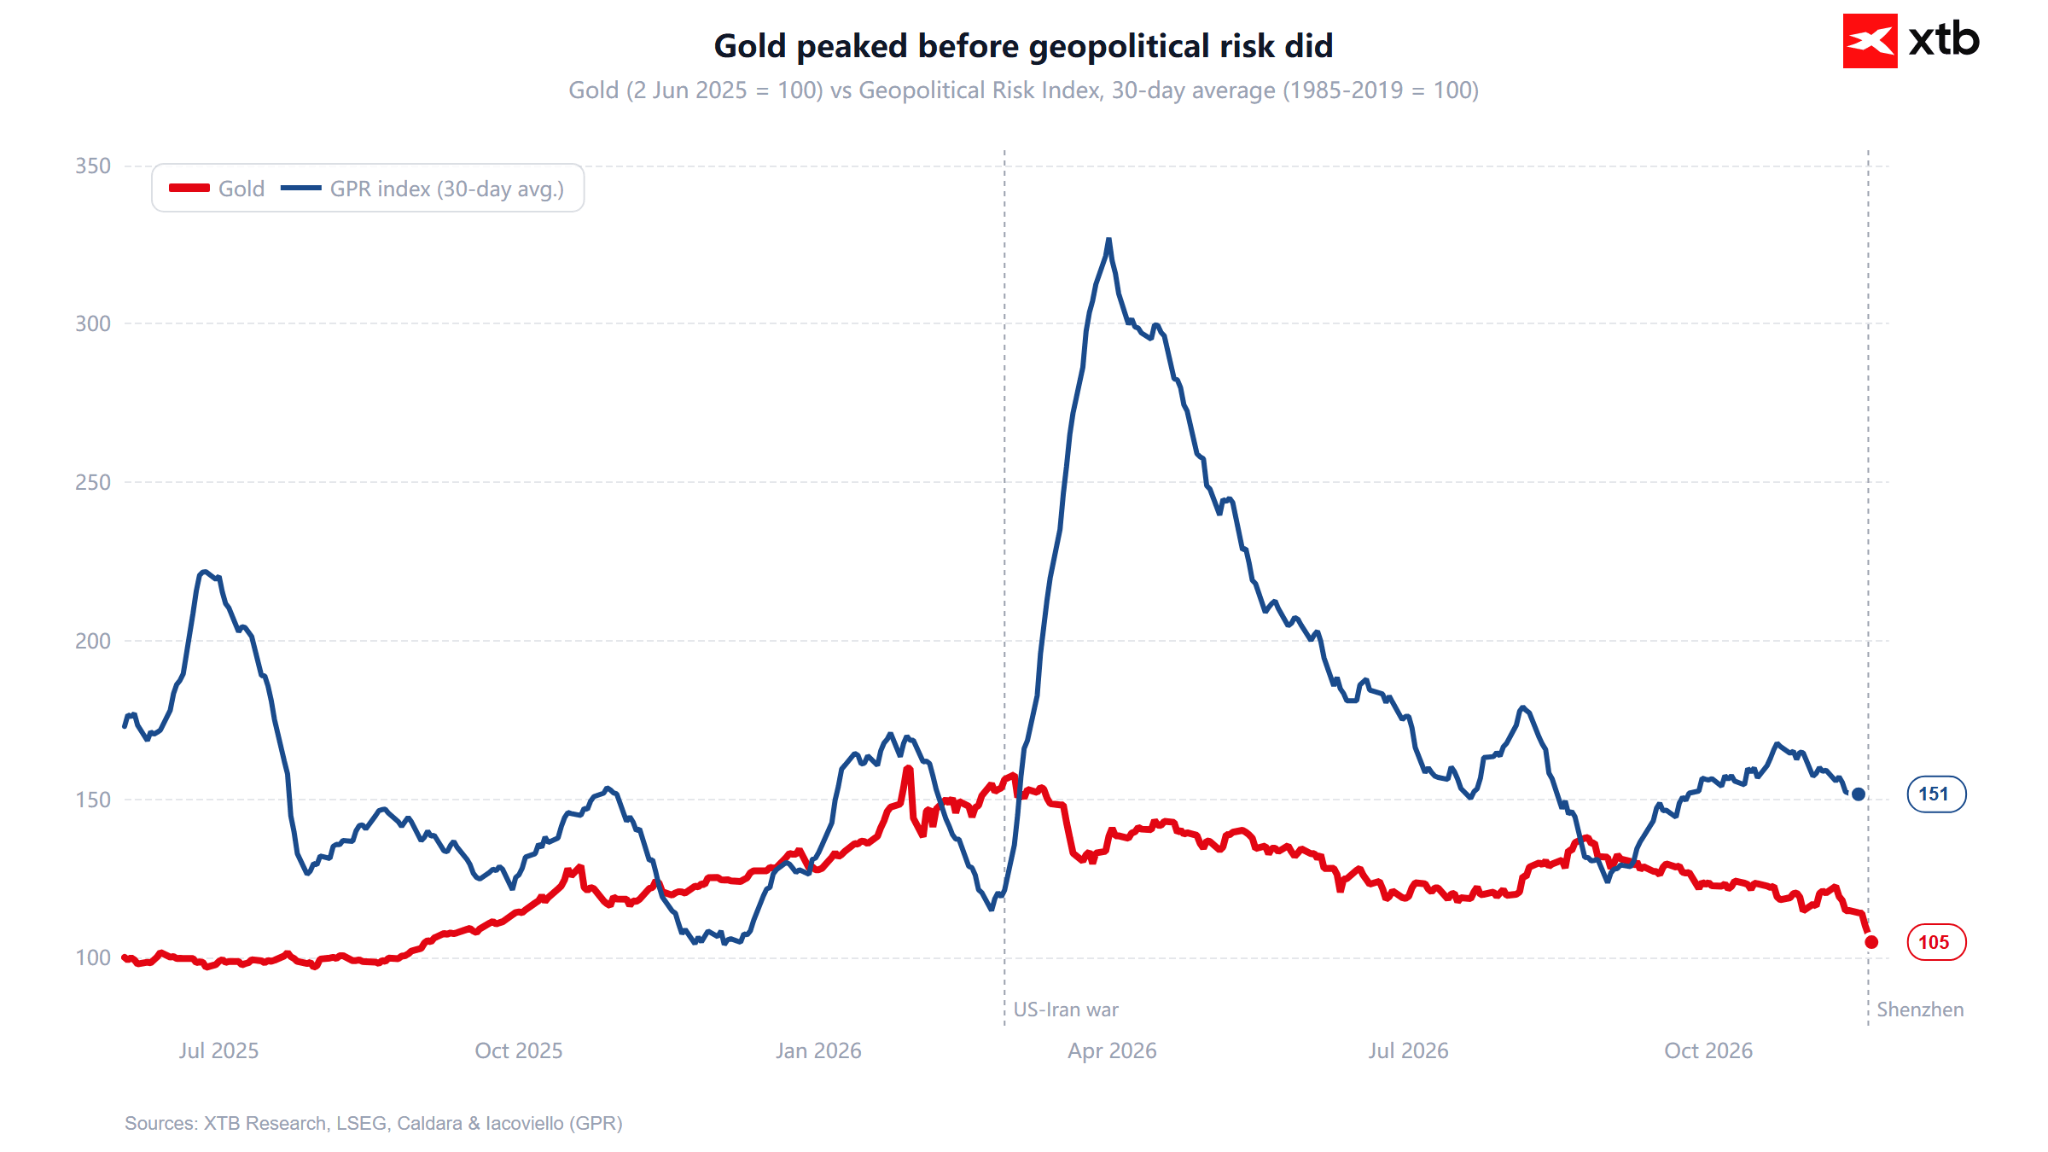
Co ważniejsze, w tym roku złoto w ogóle nie zarabiało na geopolityce. Indeks ryzyka geopolitycznego GPR (Caldara & Iacoviello, średnia 30-dniowa) osiągnął szczyt na koniec marca, na poziomie 327. Złoto w tym samym czasie spadało, bo wojna oznaczała droższą ropę, wyższą inflację i bardziej jastrzębi Fed. Dziś GPR wynosi ok. 151, nadal powyżej normy, ale daleko od szczytu. Paradoksalnie, jeśli deklaracja o zwiększeniu podaży paliw rzeczywiście obniży ceny energii, w dłuższym terminie może pomóc złotu, bo zmniejszy presję na podwyżki stóp.
Co może zatrzymać spadki?
- Popyt fizyczny: premie w Indiach wzrosły do 17 USD/oz (z 8 USD przed tygodniem) w szczycie sezonu weselnego. W części rynków brakuje złota i srebra. W Chinach premia wynosi 9–13 USD, a inwestorzy traktują korektę jako okazję do zakupów.
- Poziomy techniczne: analiza techniczna wskazuje na skrajne wyprzedanie rynku. W artykułach Reutera możemy znaleźć informacje o strefie wsparcia na poziomie 3 442–3 474 USD. Global X widzi „bardzo słabe wsparcie” dopiero w okolicach 3 300–3 400 USD.
- Pozycje spekulacyjne w raporcie CFTC pokazują relatywnie niską ilość pozycji długich. Zazwyczaj osiągając okolicę 200 tysięcy pozycji na kupno, te dosyć szybko odbijały. Warto jednak zwrócić uwagę, że pozycje netto nie są nisko, głównie ze względu na bardzo małą liczbę pozycji krótkich
- Sygnały ostrzegawcze: eksport złota ze Szwajcarii spadł w październiku o 34% m/m, do 109,7 t, głównie przez mniejsze dostawy do Londynu. ETFY zaczęły sprzedawać złoto, srebro i platynę.
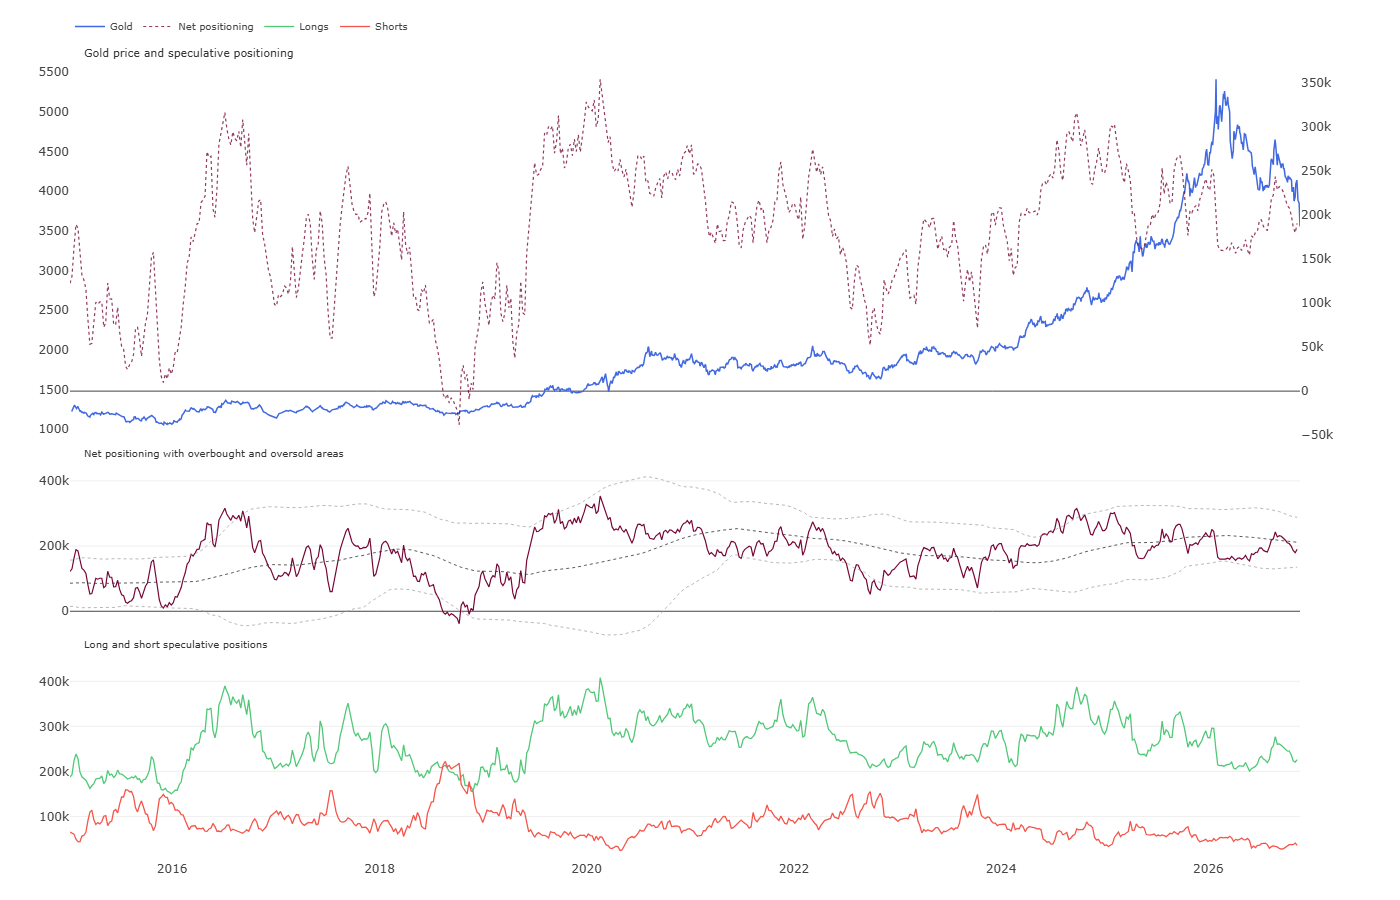 Pozycje spekulantów wg raportu COT, CFTC. Źródło: CFTC, COT
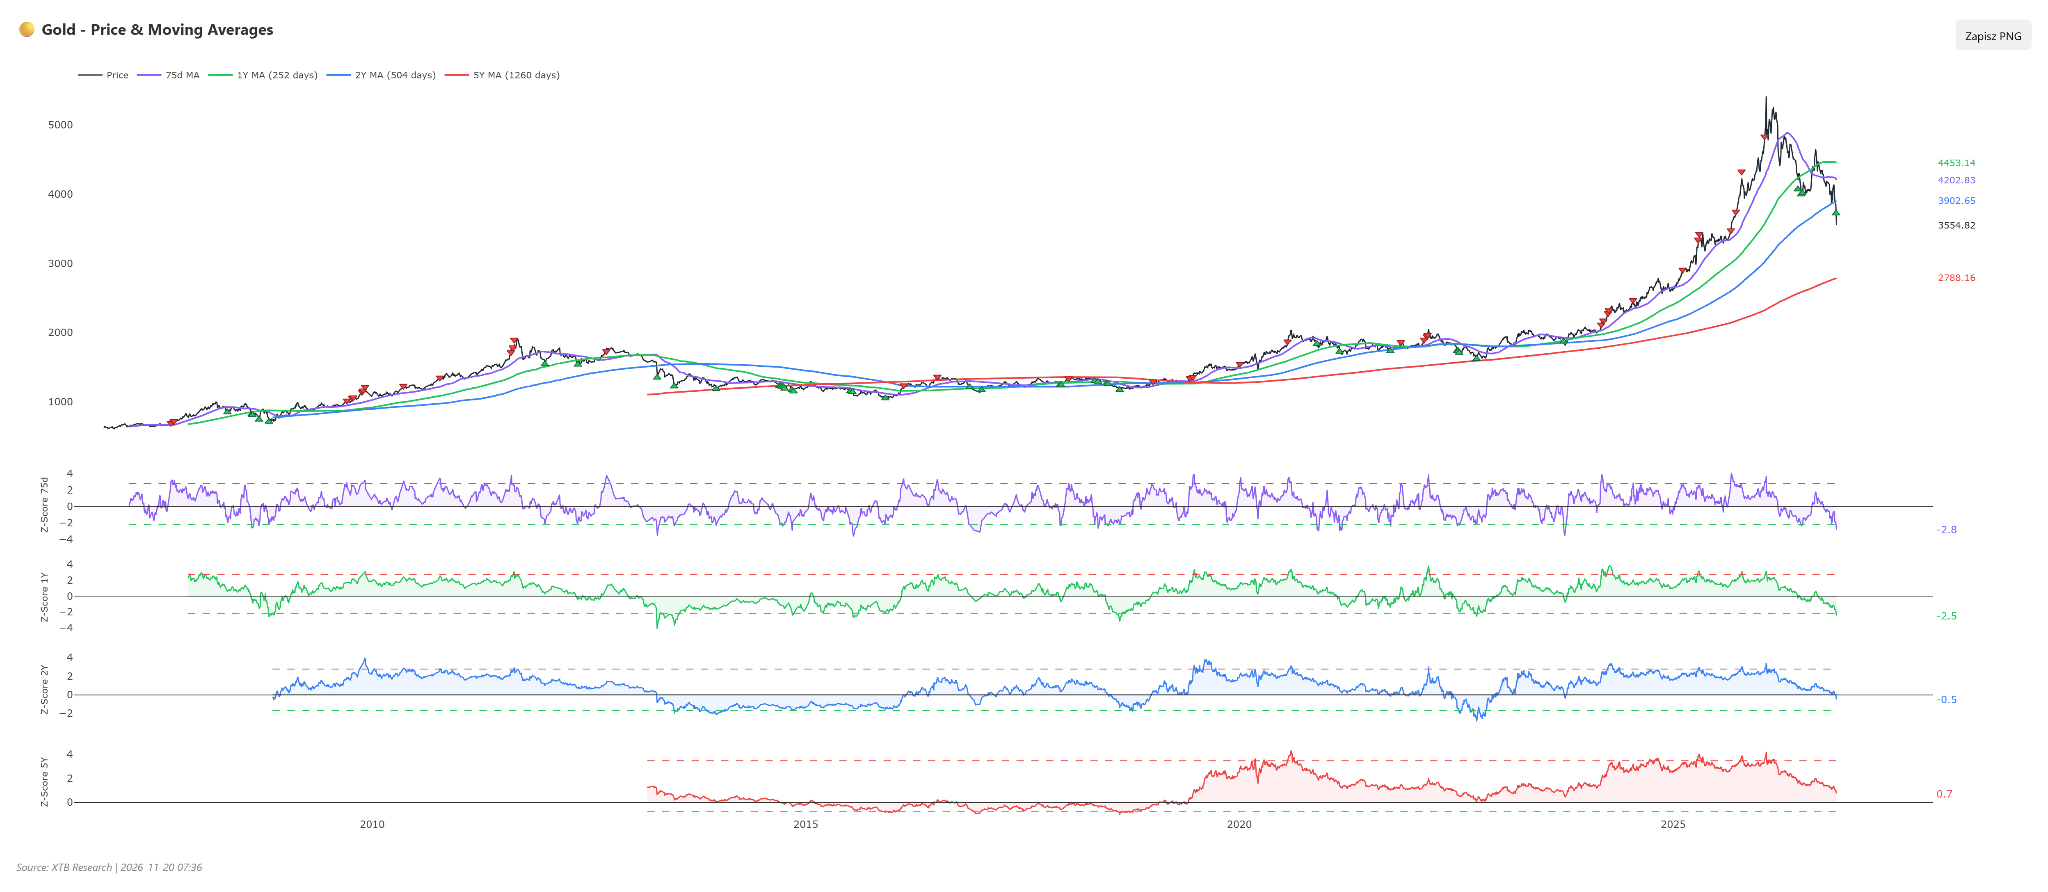 Odchylenia od 75 sesyjnej oraz rocznej średniej zaczynają dawać “słabe” sygnały wyprzedania. Silny następuje po ponownym przebiciu odchylenia od dołu. Źródło: XTB
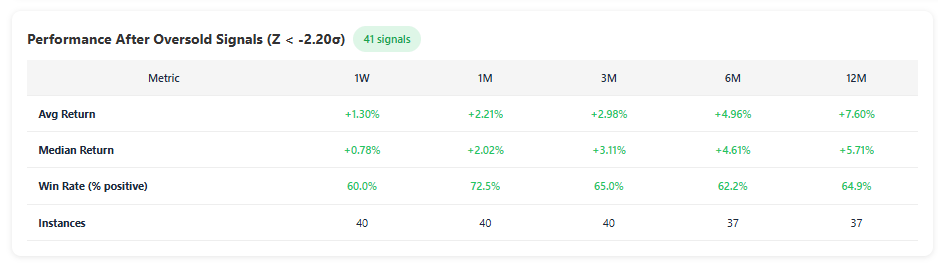 Zmiany cenowe po przebiciu skrajnego odchylenia od 75 sesyjnej średniej pokazują, że przynajmniej w 60% przypadków mieliśmy odbicia po wygenerowaniu takich sygnałów. W perspektywie miesiąca mamy nawet 70%. Źródło: XTB
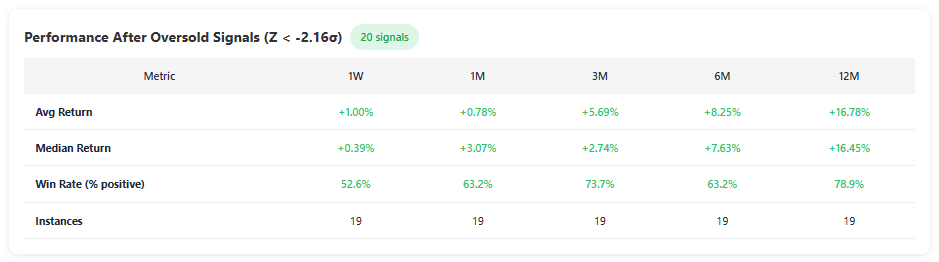 Zachowanie cen złota po przebiciu skrajnego wychylenia od 1 rocznej średniej. Źródło: XTB
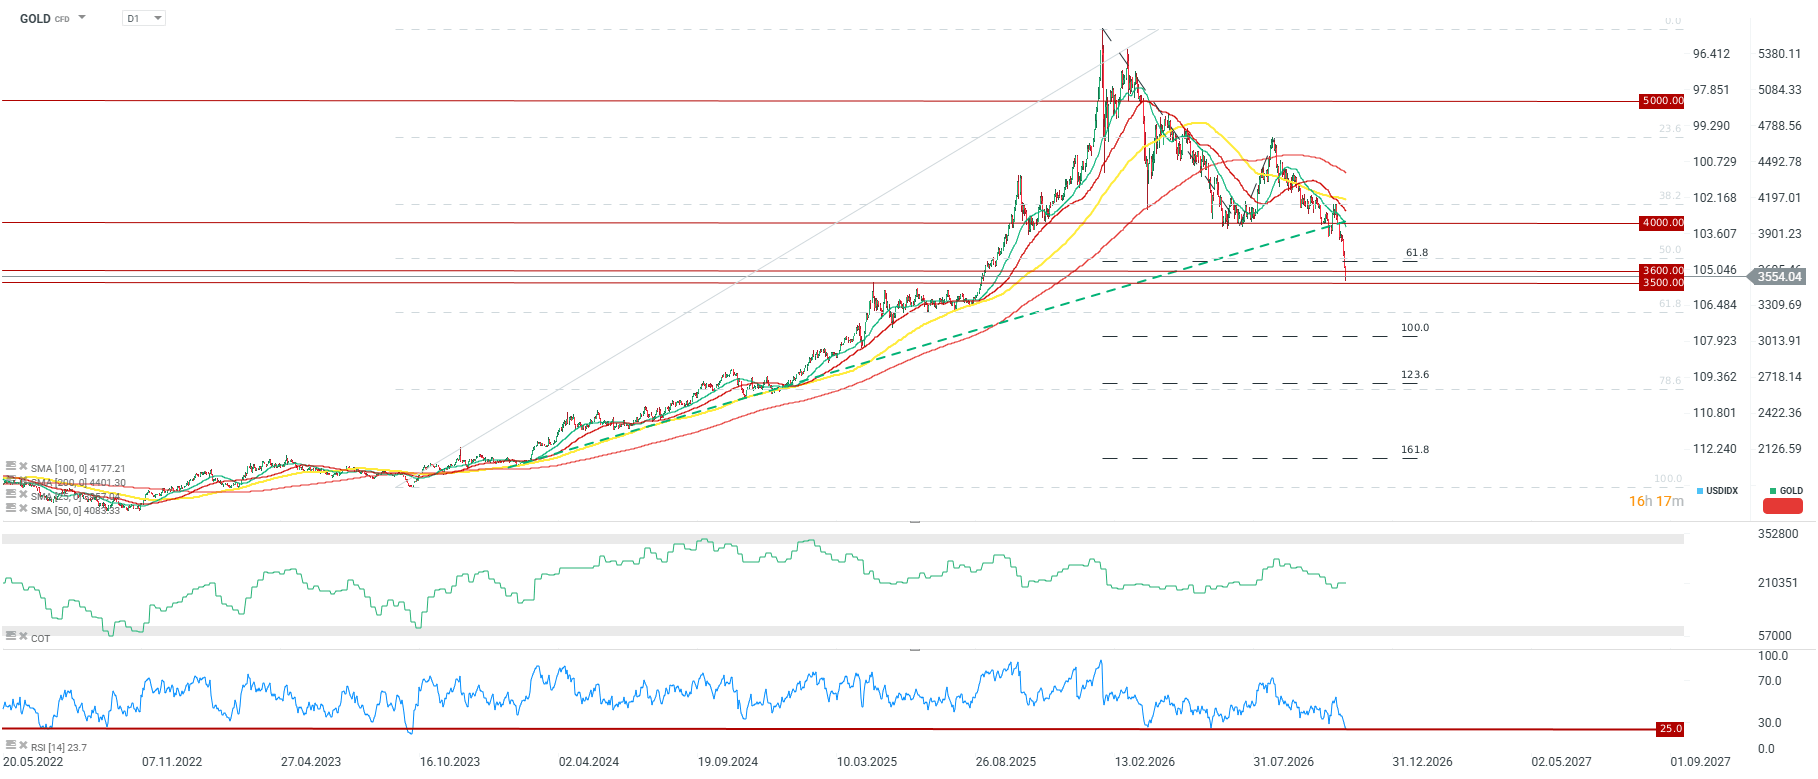 Technicznie znajdujemy się na ziemi niczyjej. Wsparcia wynikające ze szczytów cenowych dopiero powyżej 3400. Przebiliśmy zniesienie 50.0 całej fali wzrostowej oraz ekspansję 61.8% ostatniego dużego impulsu spadkowego. Kolejne wsparcia wynikające z Fibo to 3260 oraz 3060 USD. Niemniej warto zwrócić uwagę na skrajnie niski RSI, który w tym roku dawał już sygnały krótkoterminowego odbicia. Źródło: xStation5
Podsumowanie
Przecena złota ma trzy warstwy. Fundament to stopy i dolar: wojna, która miała wspierać złoto, podbiła inflację i odwróciła politykę Fedu. Akcelerator to płynność: krach w spółkach AI wymusza sprzedaż aktywów z zyskiem, a złoto w tym roku jest wysoko skorelowane z akcjami. Szczyt w Shenzhen jest w tym obrazie tłem, nie przyczyną. Przebieg ceny przypomina marzec 2020 r., ale ówczesne odbicie stworzył Fed, który obniżył stopy do zera i sprowadził realne rentowności poniżej zera. Dziś Fed robi coś odwrotnego. Powtórka z 2020 r. jest możliwa dopiero wtedy, gdy rynek zmusi Fed do zmiany kursu. Do tego czasu bardziej prawdopodobna jest stabilizacja oparta na popycie fizycznym niż szybkie odbicie.
Michał Stajniak, CFA
Szef Działu Analiz XTB
michal.stajniak@xtb.pl


Komentarz walutowy: Złoty pozostaje pod presją Fed, choć dzisiaj widać lekką poprawę.


Kalendarz ekonomiczny: Trwa szczyt na linii Trump-Xi Jinping-Putin, pora na wyniki Walmartu (19.11.2026)


Poranna odprawa: Czas na największy giełdowy debiut w historii (19.11.2026)

⬇️🟡Złoto poniżej 3 800 USD po raz pierwszy od ponad roku
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.