

- A Anthropic realizou a maior oferta pública inicial da história, angariando cerca de 81 mil milhões de USD com uma avaliação de 1,5 biliões de USD.
- A ata da Reserva Federal confirmou uma postura hawkish, com responsáveis a apontar para possíveis novos aumentos das taxas de juro em dezembro.
- O dólar atingiu o seu nível mais forte dos últimos 19 meses, impulsionado pelas expectativas de subida das taxas e pela pressão sobre as matérias-primas.

- A Anthropic realizou a maior oferta pública inicial da história, angariando cerca de 81 mil milhões de USD com uma avaliação de 1,5 biliões de USD.
- A ata da Reserva Federal confirmou uma postura hawkish, com responsáveis a apontar para possíveis novos aumentos das taxas de juro em dezembro.
- O dólar atingiu o seu nível mais forte dos últimos 19 meses, impulsionado pelas expectativas de subida das taxas e pela pressão sobre as matérias-primas.
Os índices europeus continuam hoje a registar uma sessão cautelosa e volátil. Esta manhã, o índice STOXX 600 registou uma subida de cerca de 0,3%, após três sessões de perdas e um fecho nos mínimos de três semanas. No entanto, neste momento já perdeu completamente esses ganhos. Atualmente, o DAX alemão regista um ganho marginal (aprox. 0,1%), o Euro Stoxx 50 sobe cerca de 0,3% e o FTSE MIB de Milão regista uma subida de cerca de 0,6%, apoiado pelo setor bancário. O CAC 40 francês mantém-se estável, enquanto o FTSE 100 de Londres (aprox. -0,4%) e o IBEX espanhol (aprox. -0,3%) estão em território negativo.
A recuperação de hoje nos mercados tecnológicos deve-se principalmente à estreia da Anthropic. A empresa fixou o preço da sua oferta em 83 dólares por ação, acima do intervalo inicial de 70–78 dólares, e angariou aproximadamente 81 mil milhões de dólares, tornando-se a maior oferta pública inicial (IPO) da história. A sua valorização de mercado atinge cerca de 1,5 biliões de dólares. As ações, negociadas sob o código ANT, deverão estrear-se na Nasdaq após a abertura do mercado norte-americano. De acordo com dados do mercado cinzento, poderão abrir mais de 20% acima do preço de emissão.
Os investidores deram um suspiro de alívio, uma vez que a Nasdaq tinha perdido cerca de 4% em novembro devido a preocupações com o retorno dos enormes investimentos em infraestruturas de IA. Antes da abertura, os futuros do US100 registam uma subida superior a 2%, os futuros do S&P 500 estão a valorizar quase 1,2% e os futuros do Dow Jones estão a subir cerca de 0,7%. O sucesso da oferta funciona como um teste ao apetite pelo risco num setor que tem enfrentado a maior pressão nas últimas semanas.
O contexto macroeconómico, no entanto, continua a ser desafiante. A ata da reunião da Reserva Federal de outubro, divulgada ontem à noite, confirmou uma postura hawkish. Quase todos os participantes concordaram que novos aumentos das taxas nos próximos meses seriam adequados, e vários deixaram a porta aberta para um aumento mais significativo em dezembro. Quase todos apontaram também os retornos dececionantes dos investimentos em IA como um risco para a estabilidade financeira. É por isso que a oferta pública inicial de hoje é igualmente significativa para a Reserva Federal.
A retórica de membros individuais é ainda mais incisiva. Waller afirmou que a Reserva Federal terá de «chocar» o mercado com um aumento de 50 pontos base, sendo a alternativa um aumento de 25 pontos base acompanhado de um sinal de um novo aumento em janeiro. O mercado está a precificar uma probabilidade de cerca de 90% de um aumento de 25 pontos base em dezembro e de cerca de 10% para 50 pontos base. As consequências são claras. O dólar encontra-se no seu nível mais forte dos últimos 19 meses (DXY em cerca de 104), as taxas de rendibilidade a 10 anos mantêm-se acima dos 5,1% e o capital mais caro está a pesar sobre o ouro, os metais industriais e as ações de crescimento com valorizações elevadas.
Os pedidos iniciais de subsídio de desemprego situaram-se nos 203 mil (previsão: 198 mil), um valor ainda baixo, embora ligeiramente acima das expectativas. Os pedidos contínuos aumentaram em 70 mil, para 1,763 milhões (previsão: 1,703 milhões). Isto indica que os despedimentos continuam a ser poucos, mas que a procura de um novo emprego está a demorar mais tempo. Além disso, o índice da Fed da Filadélfia caiu para 6,3 pontos (previsão: 20,1 pontos), enquanto o subíndice dos preços pagos subiu de 43,2 pontos para 58,2 pontos. Uma atividade mais fraca, aliada ao aumento dos custos, constitui uma combinação preocupante para a Fed.
Mercado cambial
Gráfico 1 apresenta as oscilações das principais moedas face ao dólar americano hoje
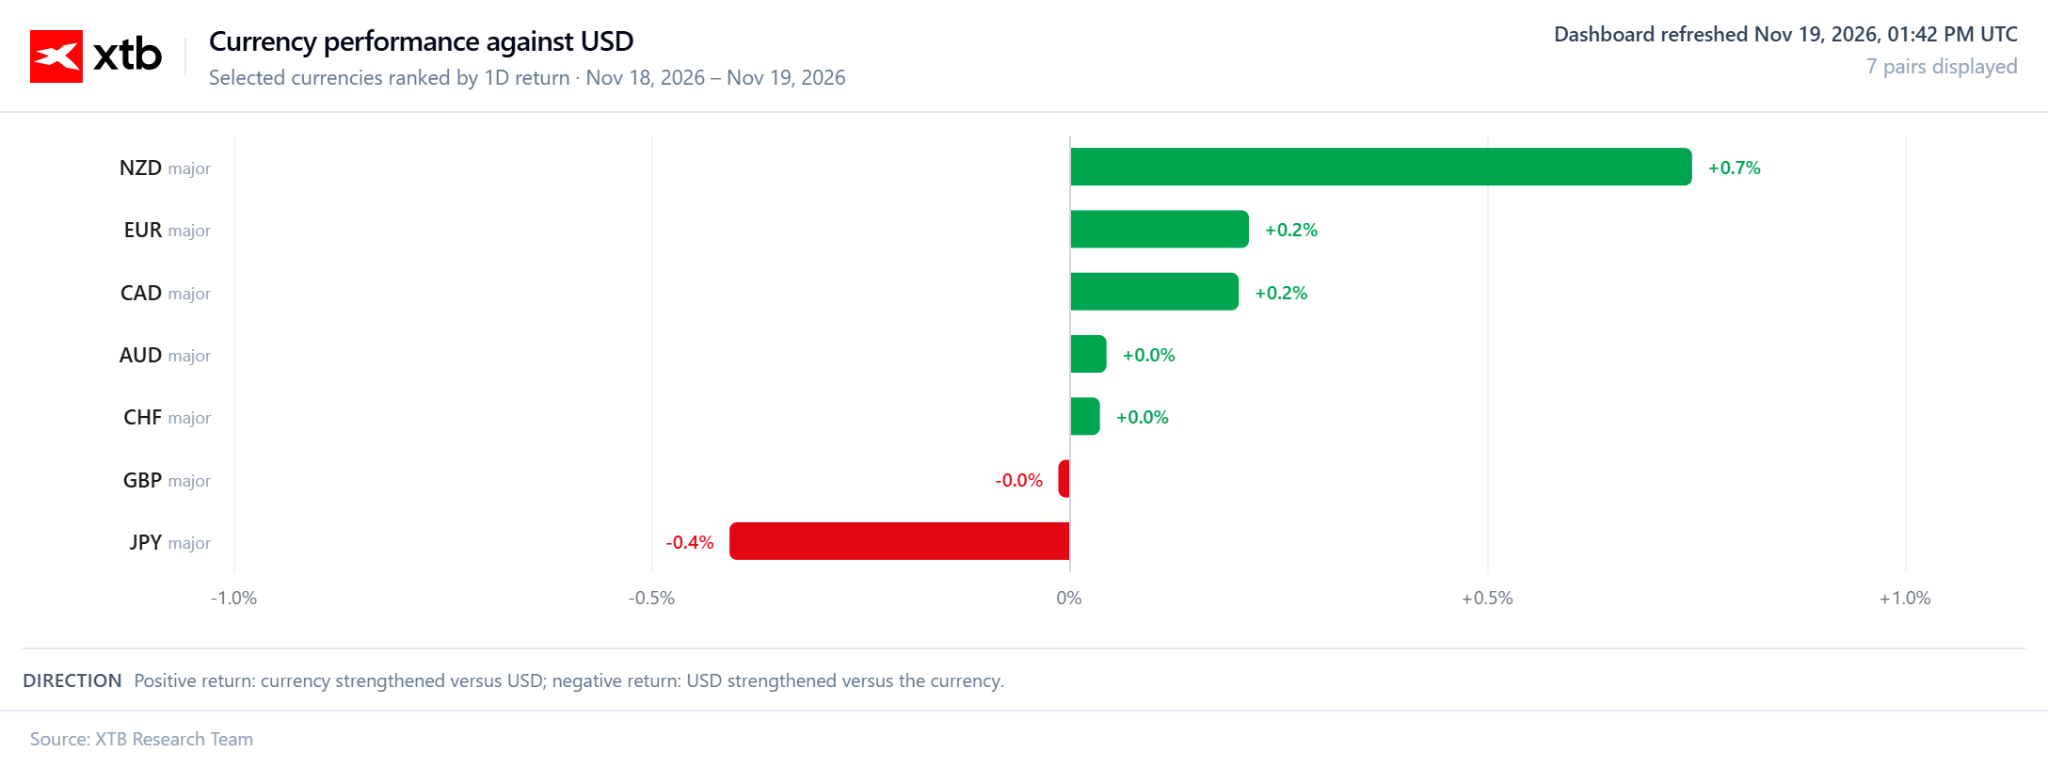
- NZDUSD: O dólar neozelandês está a valorizar-se cerca de 0,7% face ao dólar norte-americano e é, hoje, o líder indiscutível. No entanto, trata-se de uma recuperação no âmbito de uma tendência de descida, e não de uma mudança de direção. O par registou quedas durante seis sessões consecutivas, atingindo os seus níveis mais baixos desde março de 2020.
- EURUSD: O euro mantém-se próximo dos seus níveis mais baixos desde abril de 2025 (cerca de 1,099), à medida que o dólar valoriza devido às expectativas de subida das taxas de juro em dezembro. Hoje, o par está a registar uma recuperação de 0,2%.
- USDJPY: O dólar está a valorizar-se face ao iene (aproximadamente 0,4%), com a cotação a aproximar-se dos 160. Para o mercado, este é um nível que poderá desencadear uma nova intervenção por parte do Japão.
Matérias-primas
- Ouro: Na sequência da correção de ontem, de cerca de 3%, que levou o metal a mínimos de 14 meses, o ouro regista hoje uma ligeira descida (aproximadamente 0,2%, para cerca de 3 720 dólares por onça). A força do dólar e as expectativas de subida das taxas de juro estão a superar os riscos geopolíticos, e nem mesmo as tensões em torno do Irão estão a conseguir sustentar os preços do ouro desta vez. A prata regista uma descida de cerca de 0,3%.
- Cobre: Regista uma nova queda de cerca de 0,6% após a forte correção de ontem. O metal continua sob pressão devido ao dólar forte, às expectativas de subida das taxas de juro e às dúvidas relativamente aos investimentos em centros de dados de IA.
- Petróleo: O Brent está a valorizar quase 2%. Notícias do «The New York Times» de que Donald Trump está a considerar novos ataques ao Irão travaram as quedas, embora a amplitude da recuperação seja limitada. O mercado está a ser pressionado pelas previsões de excedente de oferta da AIE, por um aumento dos inventários dos EUA superior a 3 milhões de barris e pelo regresso dos fluxos através do Estreito de Ormuz aos níveis anteriores à guerra. O Brent já se encontra quase 20% abaixo do valor registado no início de novembro.
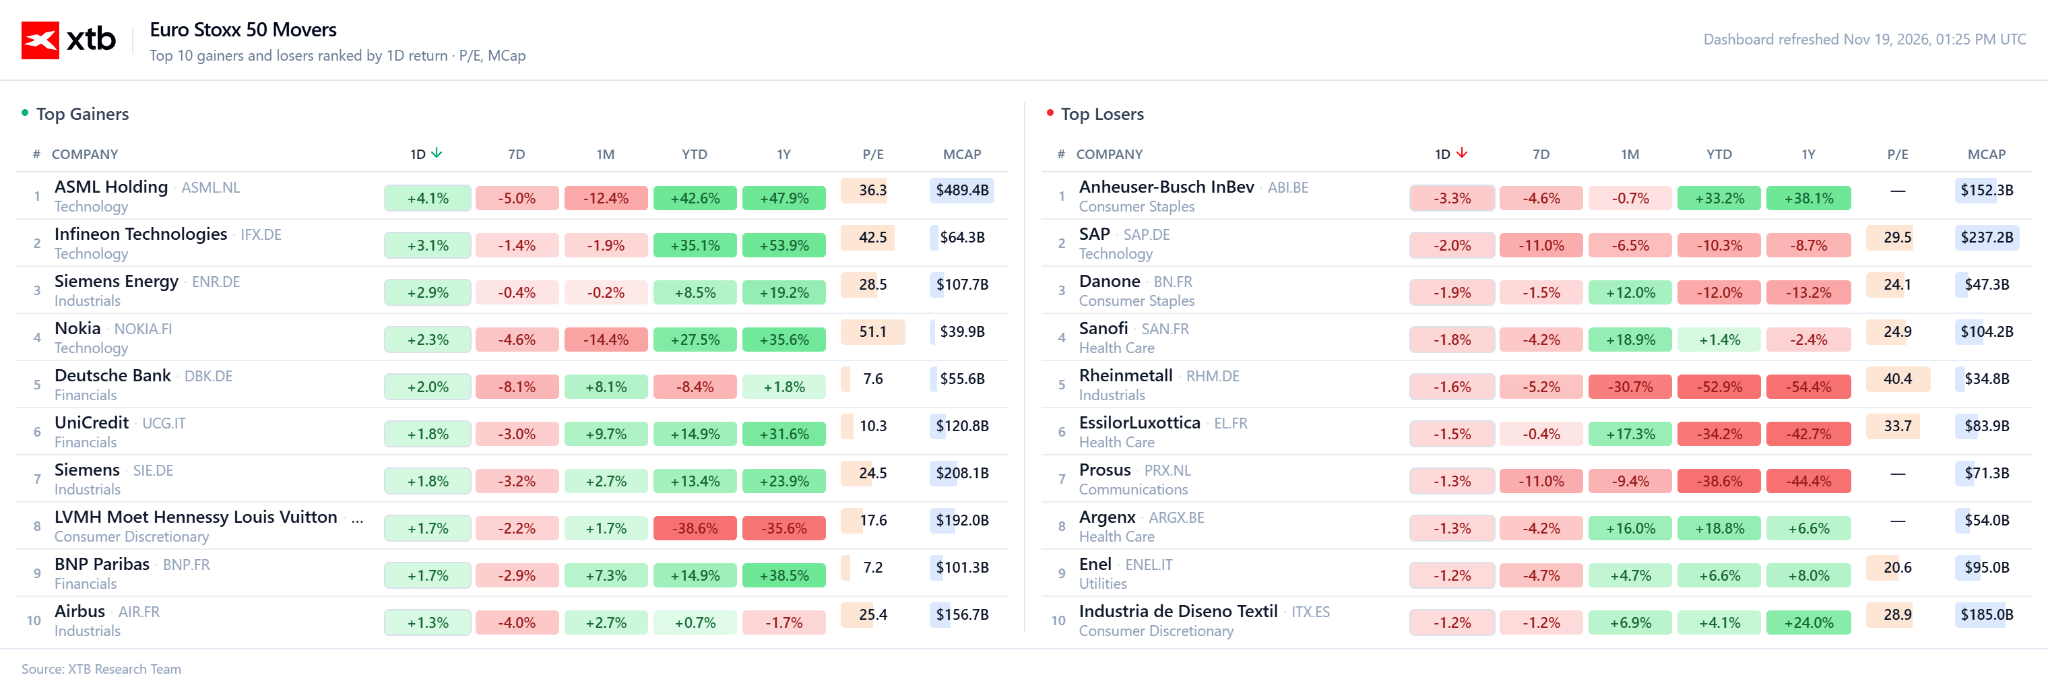
Gráfico 2 apresenta as maiores variações de preço entre as empresas incluídas no índice Euro Stoxx 50.
Notícias da empresa
Maiores ganhos:
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI): As empresas ligadas às infraestruturas de IA estão a registar ganhos na sequência do sucesso da fixação do preço da oferta pública inicial (IPO) da Anthropic, o que atenuou as preocupações quanto à rentabilidade dos investimentos no setor (ASML com alta de cerca de 4,6%, Infineon de cerca de 3,7%, Siemens Energy de cerca de 3% e Nokia de cerca de 2,2%).
- UniCredit (UCG.IT): O banco regista uma subida na sequência de notícias sobre um acordo com o governo alemão relativamente à aquisição do Commerzbank. A instituição resultante da fusão deverá manter a sua sede em Frankfurt e continuar cotada em bolsa, enquanto Berlim desistiu da sua exigência de dois lugares no conselho de supervisão (subida de cerca de 2,2%).
Maiores perdas:
- AB InBev (ABI.BR): O preço das ações está a ser mecanicamente pressionado pela entrada no período ex-dividendo (0,40 euros por ação), e a empresa também está a perder terreno no contexto de uma onda de vendas mais generalizada em ações defensivas do setor dos bens de consumo básico (queda de cerca de 3%).
- SAP (SAP.DE): A ação mantém-se sob pressão pelo terceiro dia consecutivo, na sequência de uma onda de vendas no setor do software, de realizações de lucros e do aumento das taxas de rendibilidade das obrigações. A empresa não divulgou quaisquer notícias negativas recentes (queda de cerca de 2,7 %).
- Rheinmetall (RHM.DE): As ações do fabricante do setor da defesa continuam sob pressão na sequência da revisão em baixa das previsões de vendas, em novembro (queda de cerca de 1,7 %).


Resultados da Palo Alto: empresa atinge novos recordes



Resumo da manhã: Chegou a hora da maior entrada em bolsa da história (19.11.2026)



🔴US500 regista uma descida antes da divulgação da ata do FOMC

Abertura do mercado norte-americano: Resultados da Nvidia não são suficientes para manter o otimismo
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.