

- A receita do terceiro trimestre fiscal de 2027 da Nvidia atingiu o recorde de 115,8 biliões de USD, impulsionada pela forte demanda por infraestrutura de inteligência artificial.
- A empresa registrou lucro líquido de aproximadamente 65,3 biliões de USD e margem bruta ajustada de 74,9%, refletindo alta lucratividade.
- A projeção de receita para o quarto trimestre ficou em 130 biliões de USD, superando as expectativas do mercado.
- A Nvidia anunciou uma nova autorização de recompra de ações no valor de 150 biliões de USD, ampliando sua capacidade de retorno aos acionistas.

- A receita do terceiro trimestre fiscal de 2027 da Nvidia atingiu o recorde de 115,8 biliões de USD, impulsionada pela forte demanda por infraestrutura de inteligência artificial.
- A empresa registrou lucro líquido de aproximadamente 65,3 biliões de USD e margem bruta ajustada de 74,9%, refletindo alta lucratividade.
- A projeção de receita para o quarto trimestre ficou em 130 biliões de USD, superando as expectativas do mercado.
- A Nvidia anunciou uma nova autorização de recompra de ações no valor de 150 biliões de USD, ampliando sua capacidade de retorno aos acionistas.
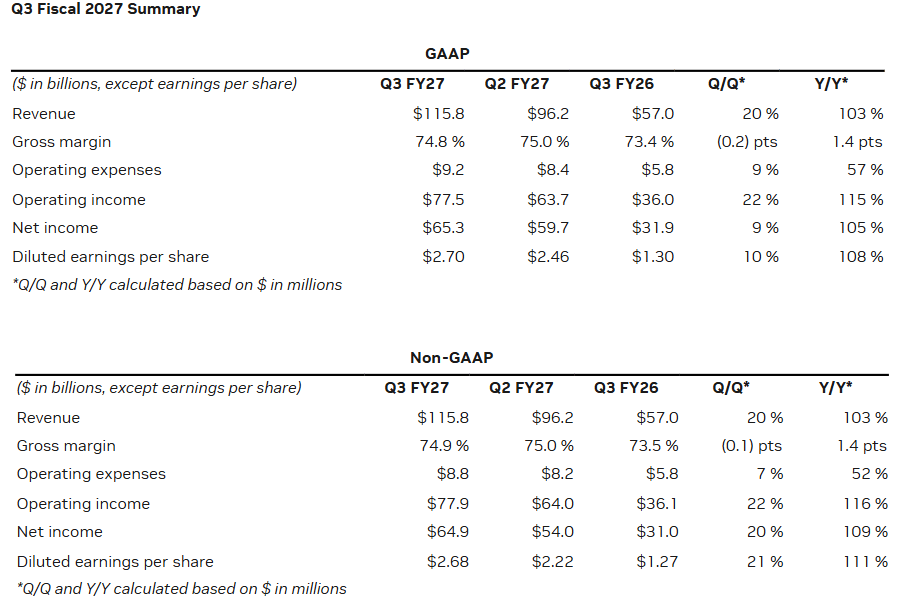
A Nvidia (NVDA.US) reportou resultados do terceiro trimestre fiscal de 2027 que superaram significativamente as expectativas de Wall Street, confirmando uma procura excecionalmente forte por infraestrutura de inteligência artificial; as ações dispararam inicialmente quase 4% após a divulgação. A receita atingiu um recorde de $115,8 mil milhões, aumentando mais de 103% em termos homólogos e superando a estimativa de consenso dos analistas de $109,33 mil milhões. O segmento Data Center apresentou resultados ainda mais impressionantes, com a receita a subir para $107,6 mil milhões, bem acima das expectativas e representando quase 93% da receita total da empresa. O lucro por ação ajustado atingiu $2,68, face a uma expectativa de $2,47, enquanto o lucro líquido atingiu um recorde de aproximadamente $65,3 mil milhões. No entanto, a conclusão mais importante do relatório pode ser a previsão de receita da Nvidia para o quarto trimestre, de $130 mil milhões, sugerindo uma nova aceleração das vendas e superando as expectativas dos analistas. A empresa também anunciou uma autorização adicional de recompra de ações de $150 mil milhões, evidenciando a sua substancial capacidade de geração de caixa.
Os resultados podem representar um catalisador significativo para restaurar a confiança dos investidores no setor da IA, embora permaneçam dúvidas sobre a sustentabilidade dos atuais níveis de investimento tecnológico e a potencial pressão sobre as margens de lucro. A Nvidia indicou que as recompras de ações no trimestre atual poderão, em média, mais do que duplicar em comparação com o trimestre anterior, com base nos planos de despesa anunciados. No comentário do diretor financeiro, a empresa afirmou que pretende utilizar os restantes $227,3 mil milhões autorizados no âmbito do seu atual programa de recompra de ações até ao ano fiscal de 2028. Isto implicaria uma despesa média de recompra de $45,46 mil milhões por trimestre ao longo dos próximos cinco trimestres. Após o fecho do mercado norte-americano, surgiram relatos de que a Nvidia se tinha tornado alvo de uma investigação por parte da Securities and Exchange Commission (SEC) dos EUA. Contudo, o alcance total da investigação permanece pouco claro, havendo especulação de que possa estar centrada nas comunicações com acionistas, e não diretamente em questões contabilísticas ou de reporte financeiro.
Principais resultados do terceiro trimestre do ano fiscal de 2027 (terceiro trimestre civil de 2026)
-
Receita: $115,8 mil milhões face a uma expectativa de $109,33 mil milhões, um aumento de 103% em termos homólogos e de 20,3% face ao trimestre anterior.
-
EPS ajustado: $2,68 face a uma expectativa de $2,47, representando uma superação de aproximadamente 8,5%.
-
Lucro líquido: Aproximadamente $65,3 mil milhões, um máximo histórico para a empresa.
-
Data Center: $107,6 mil milhões face a uma expectativa de $101,87 mil milhões, um aumento de aproximadamente 110% em termos homólogos.
-
Hyperscale: $60,1 mil milhões em receita, acima da estimativa de consenso de $59,27 mil milhões.
-
AI Clouds, Industrial & Enterprise: $47,5 mil milhões em receita, indicando a crescente importância de clientes para além dos maiores fornecedores de serviços de computação em nuvem.
-
Edge Computing: $8,2 mil milhões face a uma expectativa de $7,5 mil milhões.
-
Margem bruta ajustada: 74,9%, acima das expectativas do mercado.
-
Previsão de receita para o quarto trimestre do ano fiscal de 2027: $130 mil milhões (±3%), face a expectativas de consenso de aproximadamente $124,4 mil milhões.
-
Despesas operacionais do quarto trimestre: Aproximadamente $10,7 mil milhões, em linha com as expectativas da administração.
-
Recompra de ações: Uma autorização adicional de $150 mil milhões, elevando a capacidade de recompra remanescente para aproximadamente $227,3 mil milhões.
-
China: De acordo com declarações anteriores da administração, a empresa não tinha incluído nas suas previsões as vendas de chips de computação para Data Center destinados à China, evidenciando os riscos regulatórios para as suas operações asiáticas.
-
A Nvidia pagará o seu próximo dividendo trimestral em dinheiro de $0,25 por ação a 23 de dezembro de 2026, a todos os acionistas registados a 2 de dezembro de 2026.
Nvidia: a procura por IA não dá sinais de abrandamento, com resultados recorde a confirmar a dimensão do investimento
A conclusão mais importante do relatório de resultados da Nvidia é a manutenção do forte impulso de crescimento no segmento Data Center, onde a receita trimestral já ultrapassa os $100 mil milhões. Em comparação com o trimestre anterior, a receita total da Nvidia aumentou mais de $19,5 mil milhões, demonstrando que a empresa continua a gerar um crescimento extraordinário das vendas mesmo em termos absolutos. É importante notar que o crescimento já não é impulsionado exclusivamente pelos maiores hyperscalers, uma vez que fornecedores de infraestrutura de IA, clientes industriais e empresas que implementam novos modelos de inteligência artificial desempenham um papel cada vez mais importante.
A previsão de receita de $130 mil milhões da Nvidia para o quarto trimestre pode ser mais relevante para os investidores do que a própria superação de resultados no terceiro trimestre. Isto sugere que a Nvidia espera um novo aumento de dois dígitos na receita sequencial, apesar de uma base de comparação já excecionalmente elevada. Entretanto, a quota do Data Center na receita total está a aproximar-se dos 93%, tornando o desempenho financeiro da empresa cada vez mais dependente da despesa global em infraestrutura de IA. Enquanto as grandes empresas tecnológicas e os fornecedores de serviços de computação em nuvem continuarem a expandir as despesas de capital, a Nvidia permanece uma das principais beneficiárias desta tendência, embora qualquer redução no CAPEX possa afetar rapidamente o ritmo de novas encomendas.
Lucros recorde e a recompra da Nvidia: podem os resultados inverter a venda generalizada?
A Nvidia demonstrou a sua capacidade de combinar um crescimento extraordinário da receita com uma rentabilidade excecionalmente elevada, alcançando uma margem bruta ajustada de 74,9%. O lucro líquido de aproximadamente $65,3 mil milhões mostra que a expansão da infraestrutura de IA se está a traduzir não só numa maior dimensão do negócio, mas também em lucros enormes. Outro sinal de força financeira é a autorização adicional de recompra de ações de $150 mil milhões, que poderá sustentar o lucro por ação em períodos futuros, embora não elimine os riscos de queda na valorização.
Apesar dos resultados impressionantes, é provável que os investidores se concentrem na sustentabilidade das margens de lucro, nos custos dos componentes e nos riscos associados à exportação de processadores avançados para a China. A empresa também enfrenta incerteza ao nível da liderança após a saída de Jensen Huang, a par de expectativas crescentes quanto ao retorno dos investimentos multimilionários da indústria tecnológica em infraestrutura de IA. Além disso, a elevada concentração de receita no segmento Data Center significa que mesmo um abrandamento modesto no crescimento das encomendas poderia desencadear uma reação substancial do mercado. Ainda assim, o relatório do terceiro trimestre demonstra que o desempenho financeiro subjacente da Nvidia continua excecionalmente sólido, enquanto o próximo grande movimento das ações poderá depender da capacidade da empresa em manter o seu crescimento acelerado até ao ano fiscal de 2028.
Procura recorde por IA, mas a dependência do financiamento de infraestrutura está a aumentar
Os resultados da Nvidia mostram que a procura por infraestrutura de inteligência artificial se está a expandir cada vez mais para além dos maiores hyperscalers. A receita proveniente dos principais fornecedores de computação em nuvem aumentou 71% em termos homólogos, para $60,1 mil milhões no terceiro trimestre, superando significativamente a expectativa dos analistas de $54,1 mil milhões. O segmento AI Clouds, Industrial & Enterprise cresceu ainda mais rapidamente, com a receita a disparar 195% em termos homólogos, para $47,5 mil milhões, embora tenha ficado ligeiramente abaixo da estimativa de consenso de $48,4 mil milhões. Entretanto, os envios de chips Hopper para data centers na China geraram $2,4 mil milhões em receita, confirmando que o mercado chinês continua a ser importante para a Nvidia, apesar das restrições de exportação dos EUA.
Contudo, o aumento das vendas é acompanhado por um nível sem precedentes de compromissos relacionados com futuros fornecimentos e expansão de infraestrutura. Os compromissos de compra da Nvidia aumentaram de $279 mil milhões para $390 mil milhões num único trimestre, impulsionados principalmente por contratos plurianuais de componentes de memória utilizados em sistemas de IA. Ao mesmo tempo, os compromissos relacionados com acordos de serviços de computação em nuvem e arrendamentos de data centers subiram de $74 mil milhões para $102 mil milhões. Estas extensas obrigações contratuais podem ajudar a Nvidia a garantir acesso a componentes e infraestrutura estratégicos, mas também aumentam a exposição da empresa a um potencial abrandamento do investimento em IA, em particular caso a procura futura fique aquém das expectativas atuais.
A Nvidia está a financiar a expansão dos seus clientes: fluxo de caixa recorde e $118 mil milhões em garantias
A Nvidia está cada vez mais envolvida não só na venda de processadores de IA, mas também no financiamento da infraestrutura que impulsiona a procura pelos seus produtos. A empresa nota que muitos fornecedores de computação em nuvem de IA e criadores de modelos avançados de IA estão a expandir-se mais rapidamente do que os seus balanços conseguem suportar, levando a Nvidia a ajudar a financiar novos projetos. A sua exposição máxima no âmbito das garantias prestadas a parceiros aumentou para $118 mil milhões, face a $108,5 mil milhões no trimestre anterior. Nada menos do que $105 mil milhões deste montante representa apoio de crédito ao campus de 4,25 GW planeado pela SB Energy no Ohio, que deverá albergar infraestrutura da Nvidia para a OpenAI ao abrigo de contratos de arrendamento de 20 anos. A empresa também divulgou $20 mil milhões em compromissos de investimento em capital próprio, centrados em laboratórios de IA de referência e em parceiros de financiamento de infraestrutura.
Isto levanta uma questão importante: em que medida a Nvidia está simplesmente a beneficiar do boom da IA e em que medida está a começar a financiar a procura futura pelos seus próprios produtos? Este envolvimento poderá acelerar o desenvolvimento de data centers e reforçar a posição competitiva da Nvidia, mas também aumenta o risco de concentração e as interdependências financeiras entre o fabricante de chips e os seus clientes. A Nvidia sublinha que, até à data, não efetuou quaisquer pagamentos no âmbito destas garantias, pelo que a exposição divulgada não deve ser confundida com perdas já incorridas. É de salientar que a empresa gerou um fluxo de caixa livre recorde de $43,8 mil milhões no terceiro trimestre, mais do dobro dos $21,3 mil milhões registados no trimestre anterior, ao mesmo tempo que devolveu um montante recorde de $28,1 mil milhões aos acionistas. Isto evidencia a extraordinária capacidade de geração de caixa da Nvidia, embora a dimensão crescente das garantias e dos compromissos plurianuais torne cada vez mais complexa a avaliação dos riscos financeiros da empresa.
A Nvidia não tem planos para reconduzir Jensen Huang ao cargo de CEO?
Harvey Jones, o recém-nomeado presidente do conselho de administração da Nvidia, afirmou durante a conferência de resultados que o conselho não tenciona reconduzir Jensen Huang ao cargo de CEO da empresa. Jones recusou-se a responder a perguntas sobre as circunstâncias que rodearam a demissão de Huang e a investigação em curso, afirmando que mais informações seriam divulgadas no momento oportuno. Sublinhou ainda que o conselho está concentrado em resolver as consequências imediatas da situação e em reforçar a governação e a supervisão corporativas.
"Em nome dos nossos acionistas, o conselho de administração está a lidar proativamente com as consequências imediatas que a empresa enfrenta, bem como a reforçar a nossa capacidade de supervisão no futuro," afirmou Jones durante a conferência de resultados. As suas declarações sugerem que a Nvidia se está a preparar para operar sem o seu líder de longa data, pelo menos a curto prazo. Para os investidores, as principais questões continuam a ser o desfecho da investigação em curso e a capacidade da nova equipa de liderança para manter a estratégia tecnológica da Nvidia e as relações com os seus maiores clientes de IA.
A Nvidia reforça a supervisão das exportações: novo comité visa melhorar as relações com as autoridades dos EUA
A Nvidia criou um Comité de Supervisão de Segurança Nacional e Controlo de Exportações para reforçar a supervisão das vendas de tecnologia avançada e melhorar a cooperação com os reguladores dos EUA. Harvey Jones, presidente do conselho de administração da Nvidia, afirmou que o novo comité se destina a facilitar uma comunicação mais eficaz com responsáveis do governo norte-americano. A decisão surge na sequência da controvérsia em torno da saída de Jensen Huang e das crescentes preocupações quanto ao cumprimento das restrições de exportação.
A Nvidia gerou aproximadamente $2,5 mil milhões em receita com vendas a entidades chinesas no último trimestre, operando dentro das restrições estabelecidas pela administração Trump. No entanto, as regras existentes poderão ser ainda mais reforçadas na sequência de relatos de que processadores avançados da Nvidia, no valor de milhares de milhões de dólares, continuaram a chegar à China apesar dos controlos de exportação dos EUA. Para os investidores, isto cria uma incerteza regulatória persistente, que poderá restringir o acesso da Nvidia ao mercado chinês e afetar a composição geográfica da receita futura. Ao mesmo tempo, a criação do novo comité sugere que a Nvidia pretende melhorar a transparência e reforçar os seus mecanismos de conformidade no âmbito das regras de exportação dos EUA.
De acordo com a declaração da empresa, o conselho de administração da Nvidia irá considerar tanto candidatos internos da atual equipa de liderança como executivos externos para o cargo permanente de CEO. O processo de seleção será abrangente, sendo a prioridade identificar um candidato com a experiência e as capacidades de liderança necessárias para gerir uma das maiores empresas tecnológicas do mundo. Embora a Nvidia pretenda nomear um novo CEO o mais rapidamente possível, não irá apressar a decisão em detrimento de encontrar o candidato certo, tratando a transição de liderança como uma das suas prioridades estratégicas mais importantes.
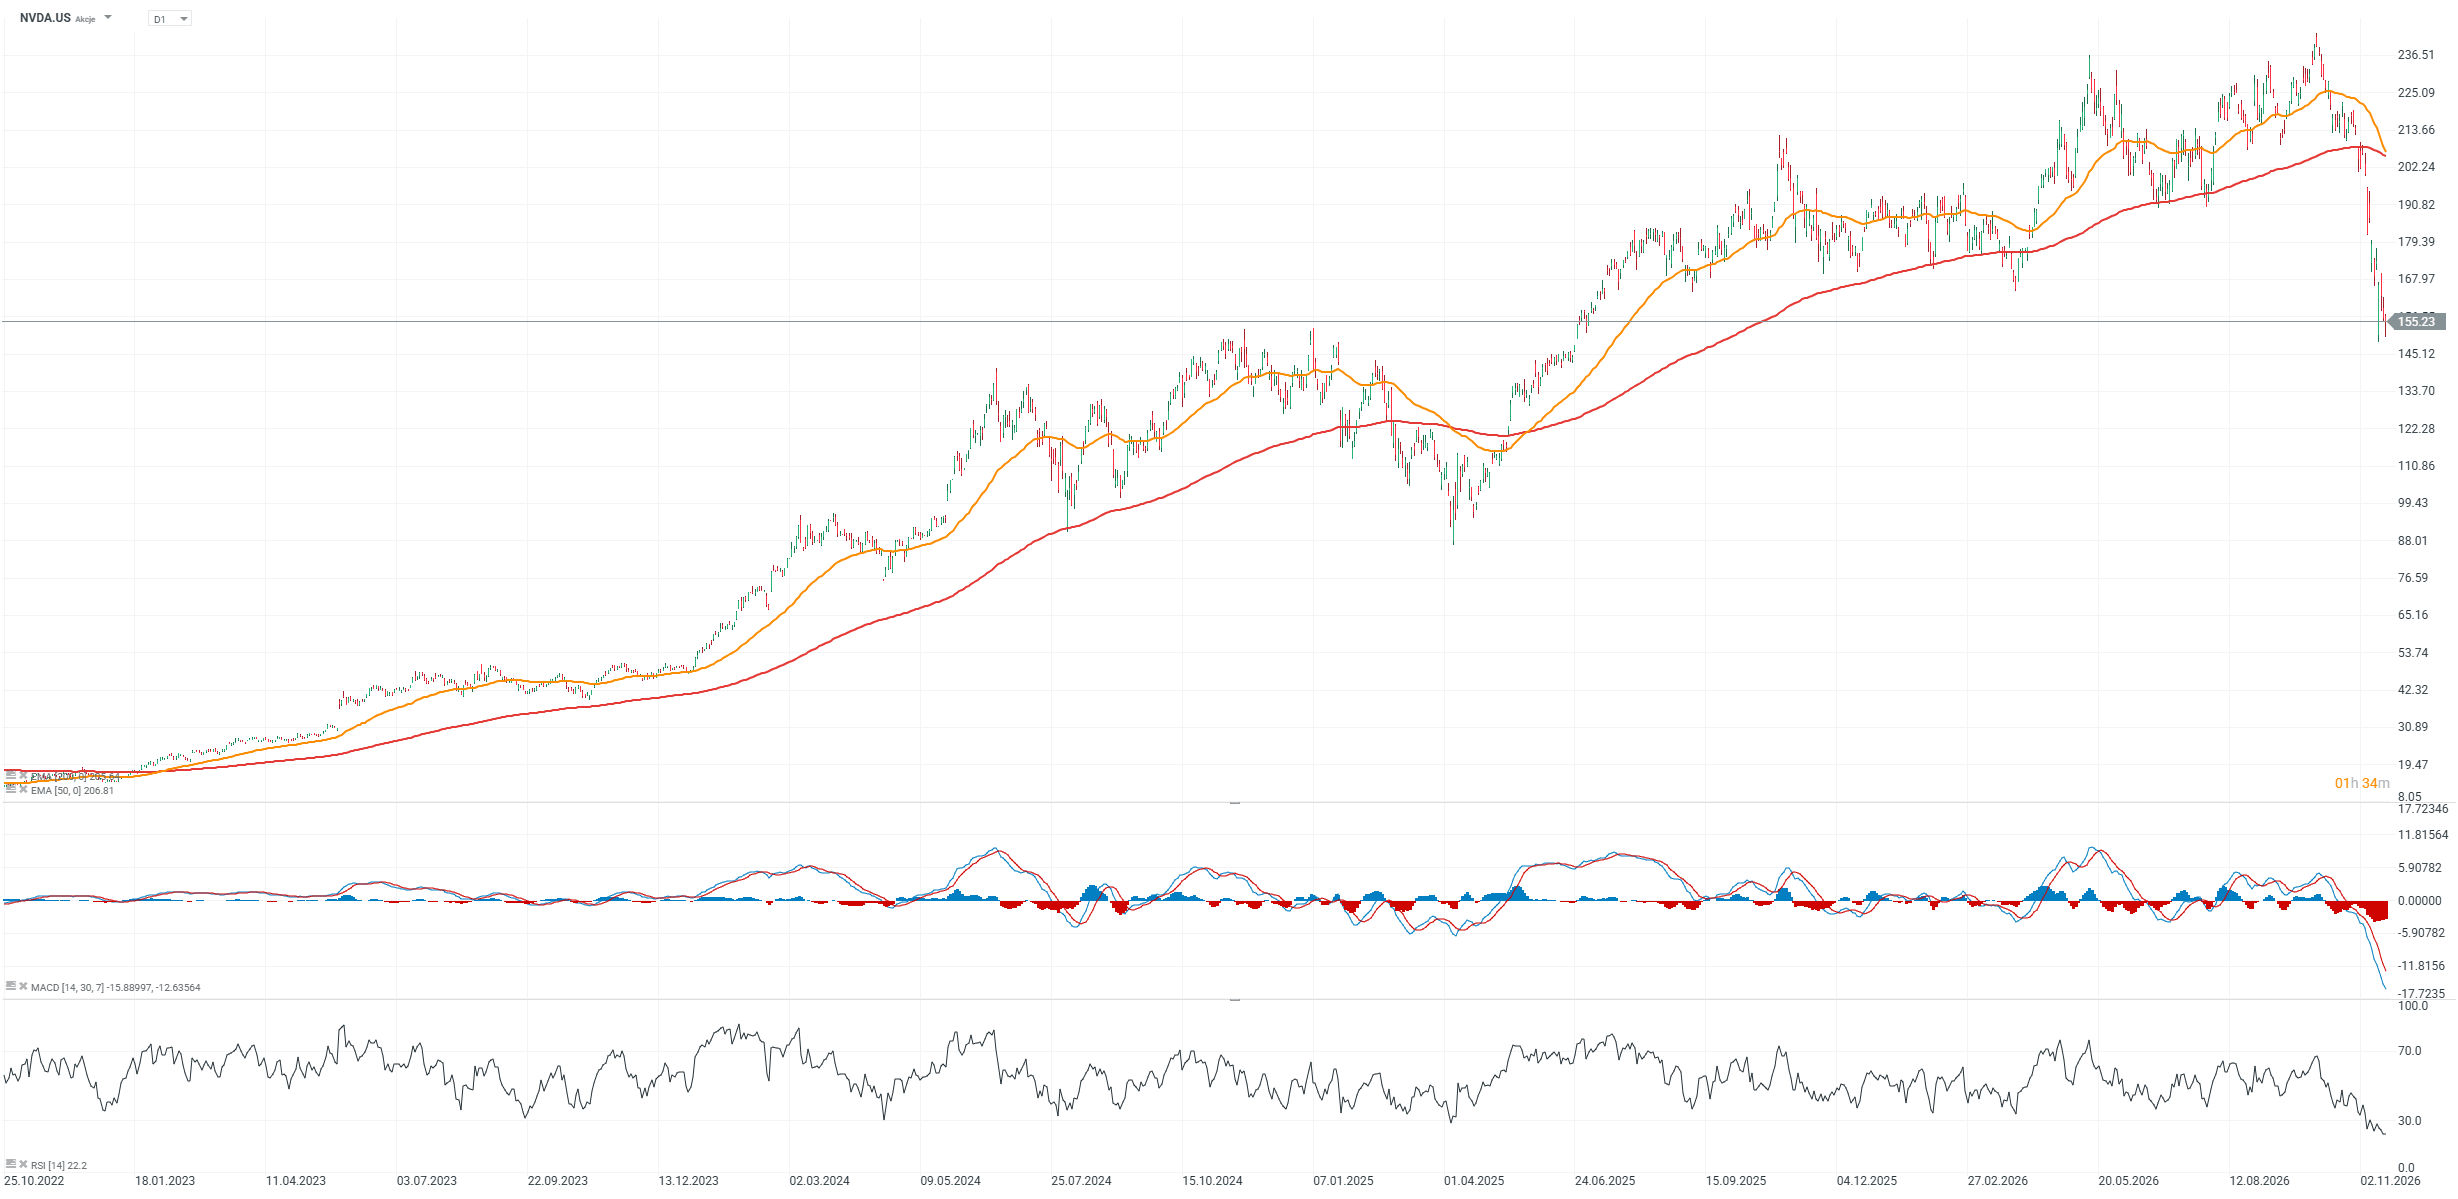
Nvidia (D1)
As ações da Nvidia estão a ser negociadas quase 20% abaixo da sua média móvel exponencial de 200 dias (EMA200), indicando uma tendência de queda predominante. Se a sessão de negociação de amanhã não produzir uma reação positiva, apesar dos excelentes resultados e previsões da empresa, a tendência de queda poderá persistir por mais tempo. No curto prazo, recuperar o nível de $165 parece crucial, enquanto uma rutura sustentada acima dos $200 por ação seria um importante sinal altista de médio prazo. Caso ocorra uma segunda vaga de vendas, mais extrema, existe um suporte significativo entre $90 e $100, nível onde se registaram reações de preço relevantes em 2024 e 2025.
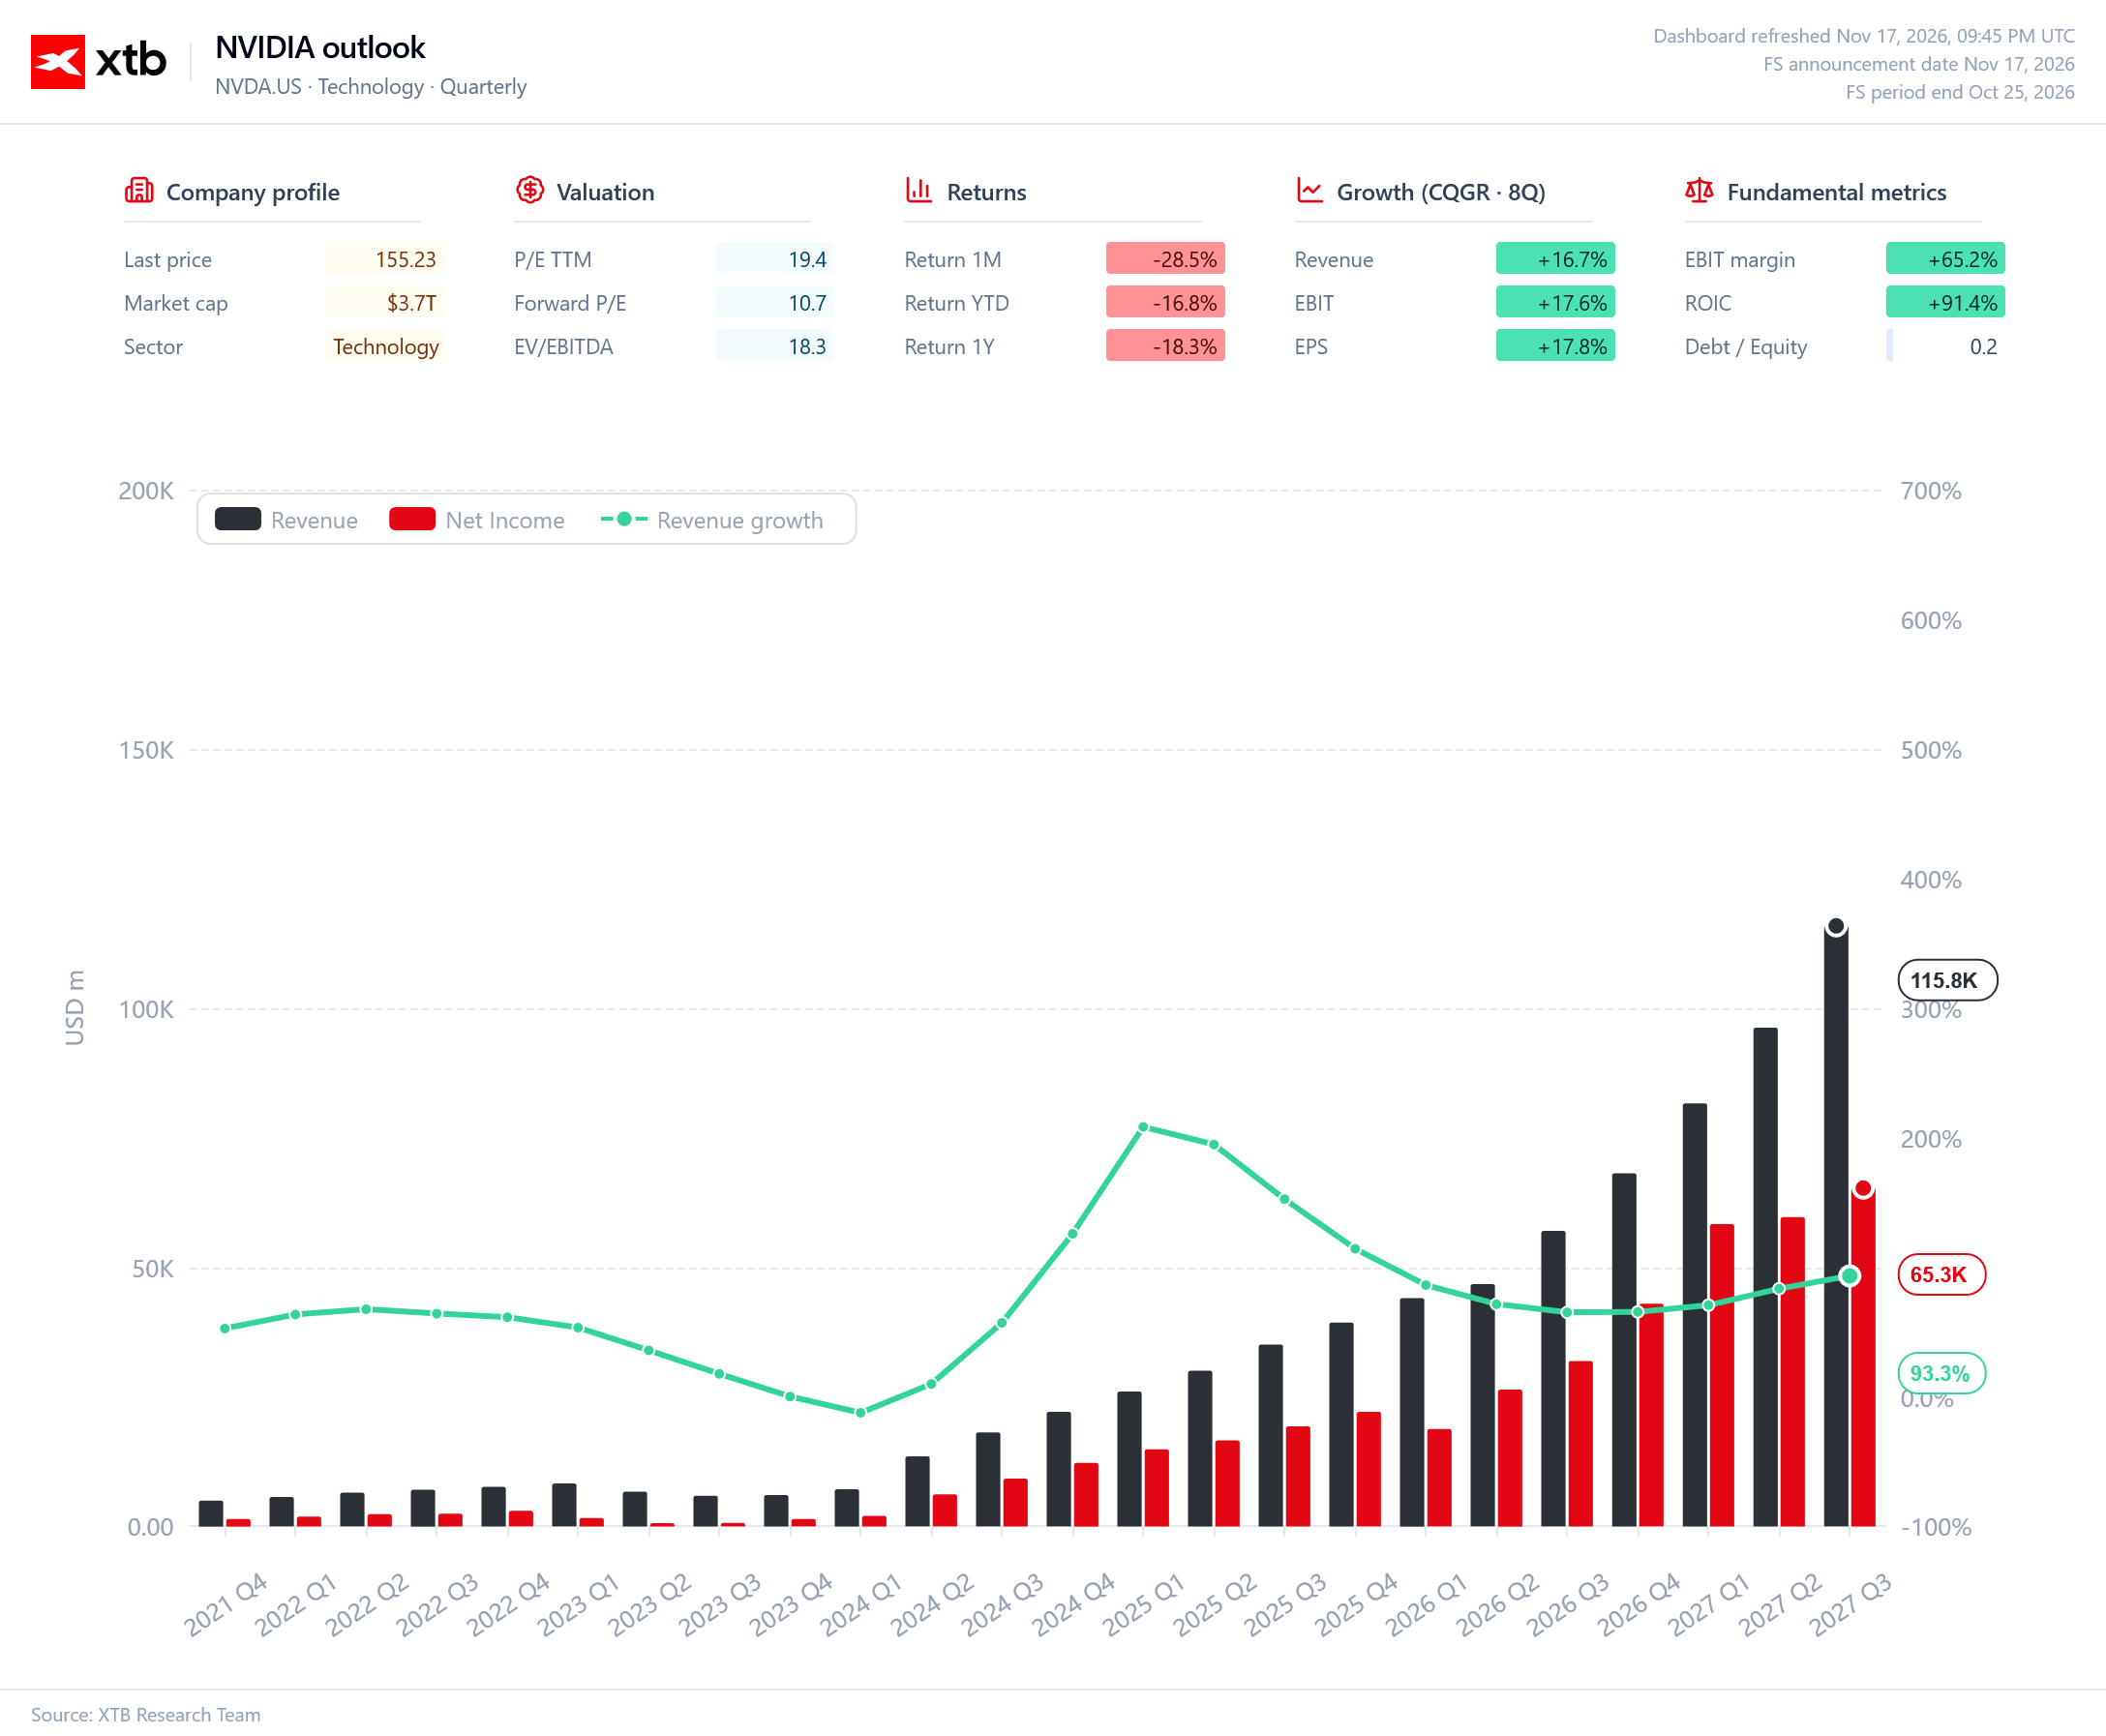
O gráfico da Nvidia ilustra uma aceleração sem precedentes do crescimento do negócio, impulsionada pelo boom global de investimento em infraestrutura de inteligência artificial. No terceiro trimestre do ano fiscal de 2027, a receita da empresa atingiu um recorde de $115,8 mil milhões, enquanto o lucro líquido subiu para $65,3 mil milhões, demonstrando a capacidade da Nvidia de transformar o forte crescimento das vendas em lucros extraordinários. A dimensão da sua rentabilidade é particularmente impressionante, com uma margem EBIT de 65,2% e um retorno sobre o capital investido (ROIC) de 91,4%, evidenciando uma eficiência de capital excecional. Entretanto, o crescimento da receita de 93,3% em termos homólogos mostra que, apesar de uma base de comparação cada vez mais exigente, a Nvidia continua a expandir-se a um ritmo mais habitualmente associado a empresas muito mais pequenas.
Paradoxalmente, apesar destes fundamentais excecionais, as ações da Nvidia caíram 28,5% no último mês, enquanto o rácio preço/lucro (P/E) futuro desceu para apenas 10,7, sinalizando uma incerteza crescente dos investidores quanto à sustentabilidade do boom da IA. Com uma capitalização de mercado de aproximadamente $3,7 biliões, a valorização da Nvidia continua fortemente dependente de a empresa cumprir expectativas de lucros futuros excecionalmente elevadas, enquanto um eventual abrandamento do investimento dos hyperscalers poderia desencadear revisões em baixa das previsões. A Nvidia encontra-se, assim, numa situação em que a rentabilidade recorde e a dimensão sem precedentes das operações contrastam fortemente com a deterioração do sentimento de mercado, tornando a sustentabilidade do crescimento dos lucros um fator crítico para a valorização futura das ações.


Resultados NVIDIA: Expectativas e Impacto nos Mercados


Nike cai apesar da recuperação🚩 Disney e Home Depot divulgam resultados

Antevisão Sonae: o que esperar dos resultados?

Abertura de Wall Street: Nvidia e petróleo agitam os mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.