

- O Banco da Rússia vendeu 6,2 toneladas de ouro em setembro, o que marca 10 meses consecutivos de vendas.
- As vendas visam financiar um défice orçamental federal crescente, impulsionado em grande parte pelas despesas com a defesa.
- A Rússia continua a ser o sexto maior detentor de reservas mundiais de ouro, apesar das recentes reduções.
Dimensão e ritmo das vendas
Em setembro, o Banco da Rússia vendeu 6,2 toneladas de ouro (200 000 onças), reduzindo as reservas oficiais de ouro para 2 264/2 282 toneladas, o nível mais baixo desde o final de 2019. Este é o décimo mês consecutivo de vendas ininterruptas, durante o qual a Rússia se desfez de um total aproximado de 62 toneladas de ouro em barra desde dezembro de 2025. Trata-se da maior vaga contínua de vendas das reservas russas de ouro desde a crise financeira de 1998, altura em que o banco central vendeu 118 toneladas em apenas três meses, num contexto de colapso do rublo e incumprimento da dívida. É precisamente contra riscos desta natureza que o ouro continua a ser um dos principais ativos de reserva para os bancos centrais em todo o mundo. Contudo, no caso da Rússia, a situação difere um pouco da do final da década de 1990.
Por que razão a Rússia está a fazer isto?
A resposta é simples e confirmada pela própria governadora do Banco Central, Elvira Nabiullina: trata-se de financiamento orçamental, e não de pânico ou de uma crise cambial. Especificamente:
- O défice orçamental russo caminha para 7,3 biliões de rublos em 2026, o dobro das projeções iniciais.
- Prevê-se que os gastos com defesa e segurança absorvam 38% de todo o orçamento federal em 2026, após um aumento de quatro vezes desde 2021.
- As vendas de ouro são realizadas principalmente através do Ministério das Finanças e do Fundo Soberano da Rússia (NWF), e não diretamente pelo banco central como uma intervenção cambial. Nabiullina sublinha que esta é uma operação normal de liquidez do fundo de reserva, não um sinal de crise. Importa notar que o ouro detido pelo NWF está incluído no cabaz alargado de reservas do banco central.
- Após a invasão da Ucrânia em 2022 e o congelamento dos ativos russos em dólares e euros pelo Ocidente, o ouro tornou-se um dos poucos ativos de reserva disponíveis e líquidos para o NWF, tendo o próprio fundo diminuído de 555 toneladas em maio de 2022 para cerca de 160 toneladas no final de 2025.
Pode um banco central financiar o orçamento?
Convém clarificar o mecanismo, uma vez que é por vezes confundido com uma transferência normal de lucros do banco central para o orçamento (uma prática de rotina realizada no final do ano por instituições como a Fed ou outros bancos centrais, que transferem excedentes operacionais sob a forma de "dividendos" para o Estado).
Voltando ao tema principal, o que a Rússia está a fazer é totalmente diferente. O ouro pertence formalmente ao Fundo Soberano da Rússia (NWF), um fundo soberano russo historicamente alimentado por receitas de petróleo e gás, tratado pelo Ministério das Finanças como uma almofada financeira para tempos difíceis. O banco central apenas administra estes ativos e executa operacionalmente as transações de venda; não é o seu proprietário nem o beneficiário.
Como funciona isto na prática? O NWF/Ministério das Finanças vende ouro e as receitas vão diretamente para o orçamento para cobrir o défice. O banco central não obtém qualquer ganho como instituição; atua apenas como intermediário. É por isso que Nabiullina sublinha que "a diminuição das reservas reflete operações do Ministério das Finanças e do NWF", defendendo a independência do banco central e afastando a ideia de que a instituição está simplesmente a financiar os gastos do governo.
Formalmente, isto não é um clássico "financiamento monetário do défice", uma situação em que um banco central compra diretamente dívida pública ou imprime moeda para cobrir despesas, o que é proibido na maioria dos regimes jurídicos devido ao risco de hiperinflação e perda de credibilidade da moeda. Teoricamente, as ações estatais operam dentro dos quadros legais estabelecidos. Em última análise, a venda de ouro é uma transferência de riqueza já existente e previamente acumulada. É mais comparável à venda de ações de empresas públicas do que à impressão de moeda.
No entanto, a fronteira pode ser ténue: se o ouro for vendido no mercado interno por rublos que posteriormente financiam o orçamento, o efeito prático aproxima-se de um aumento da massa monetária. Se for exportado em troca de divisas fortes (daí o aumento das vendas à China), trata-se de uma troca de ativos mais direta, sem criação de moeda. Esta ambiguidade alimenta as dúvidas dos analistas sobre quanta independência operacional o Banco da Rússia realmente mantém face a atuar como um instrumento orçamental de apoio ao esforço financeiro militar.
A quem está a Rússia a vender ouro?
O Banco da Rússia não divulga os detalhes completos das transações, mas sabe-se que o ouro é vendido principalmente no mercado interno, quer para obter liquidez orçamental, quer para satisfazer a crescente procura a retalho de cidadãos russos que compram ouro para proteger as suas poupanças (em 2024, os consumidores russos compraram 75,6 toneladas de ouro, cerca de 25% da produção interna anual). Embora a inflação permaneça relativamente baixa para os padrões russos, ligeiramente acima de 6%, a taxa de câmbio artificial do rublo e as restrições à transferência de capitais tornam o ouro um ativo popular entre a população.
O canal de exportação também é relevante: as exportações russas de metais preciosos para a China estão a aumentar, em parte impulsionadas pelo forte crescimento da procura a retalho nesse país.
O que significa isto no contexto da Rússia?
Os analistas que estudam a economia russa concordam que isto não é um sinal de um colapso financeiro iminente, mas antes uma tendência estrutural e preocupante a longo prazo:
- A economista Elina Ribakova (Peterson Institute) salienta que a venda de ouro indica que a Rússia carece de outros ativos líquidos para fazer face ao aumento das despesas. Nem os preços elevados do petróleo conseguem colmatar esta lacuna, a que se juntam problemas associados à menor capacidade de exportação de combustíveis nos últimos meses.
- Ao ritmo atual de vendas, o esgotamento total das reservas levaria à Rússia cerca de duas décadas. O recurso a reservas é uma prática deliberada entre Estados menos estáveis, como se verificou na Turquia (em particular em março).
- As receitas do petróleo e do gás continuam a ser a principal almofada, apoiadas pelos preços elevados das matérias-primas devido ao conflito que envolve o Irão: são estas receitas, e não o ouro, que continuam a ser o "verdadeiro obstáculo" à capacidade de Moscovo para financiar o conflito a longo prazo.
- O verdadeiro risco não é uma crise repentina, mas sim a acumulação de distorções económicas. Existe um fosso crescente entre um governo focado em manter a atual trajetória de economia de guerra e economistas que alertam que o modelo presente é insustentável caso a economia pretenda regressar a um rumo normal após o conflito.
A Rússia continua a ser um dos maiores detentores de ouro a nível global
Apesar de dez meses de vendas consecutivas, a Rússia continua a ser o sexto maior detentor de reservas de ouro do mundo, com o metal precioso a representar cerca de 41% do total de reservas internacionais do país. Historicamente, antes de 2022, a Rússia era o quinto maior detentor (~2 300 toneladas), a par da França e de Itália e atrás dos Estados Unidos e da Alemanha. De forma determinante, a Rússia é também o segundo maior produtor mundial de ouro (depois da China), com uma produção anual superior a 300 toneladas, o que significa que pode reconstituir reservas com relativa rapidez através de compras a produtores internos quando as condições orçamentais melhorarem.
Impacto marginal no mercado global de ouro
As vendas russas não ameaçam a estrutura geral da procura de ouro por parte dos bancos centrais. Dados do World Gold Council relativos a agosto de 2026:
- O total de compras líquidas globais dos bancos centrais em agosto atingiu 39 toneladas (dados do WGC) e potencialmente até 79 toneladas em setembro, de acordo com estimativas do Goldman Sachs baseadas em dados comerciais.
- O principal comprador continua a ser a Polónia, o maior comprador líquido no acumulado do ano (98 toneladas), visando atingir 700 toneladas em reservas (atualmente em 648 toneladas). Em agosto, o NBP comprou mais 8 toneladas.
- A China tem comprado de forma contínua há 22 meses. Em agosto, adicionou oficialmente 20 toneladas (o Goldman Sachs estima que as compras reais tenham sido de 25 toneladas), elevando as reservas para 2 387 toneladas (9% do total de reservas).
- Outros compradores significativos: Uzbequistão (+8 t em agosto, com o ouro a representar 90% das suas reservas), Cazaquistão (+7 t), Chéquia (42.º mês consecutivo de compras).
- Os únicos vendedores líquidos de relevo em 2026 são: a Turquia (-82 t em termos homólogos, principalmente no 1.º trimestre), a Rússia (-56 t em termos homólogos), a par de vendas líquidas menores por parte do Azerbaijão, da Alemanha e do Egito.
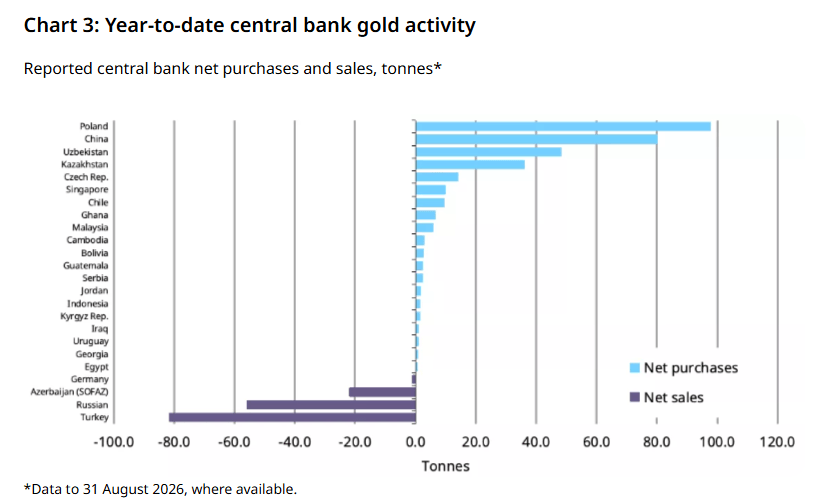
A Polónia lidera as compras este ano com base nos dados completos mais recentes, enquanto a Turquia é quem mais vende.
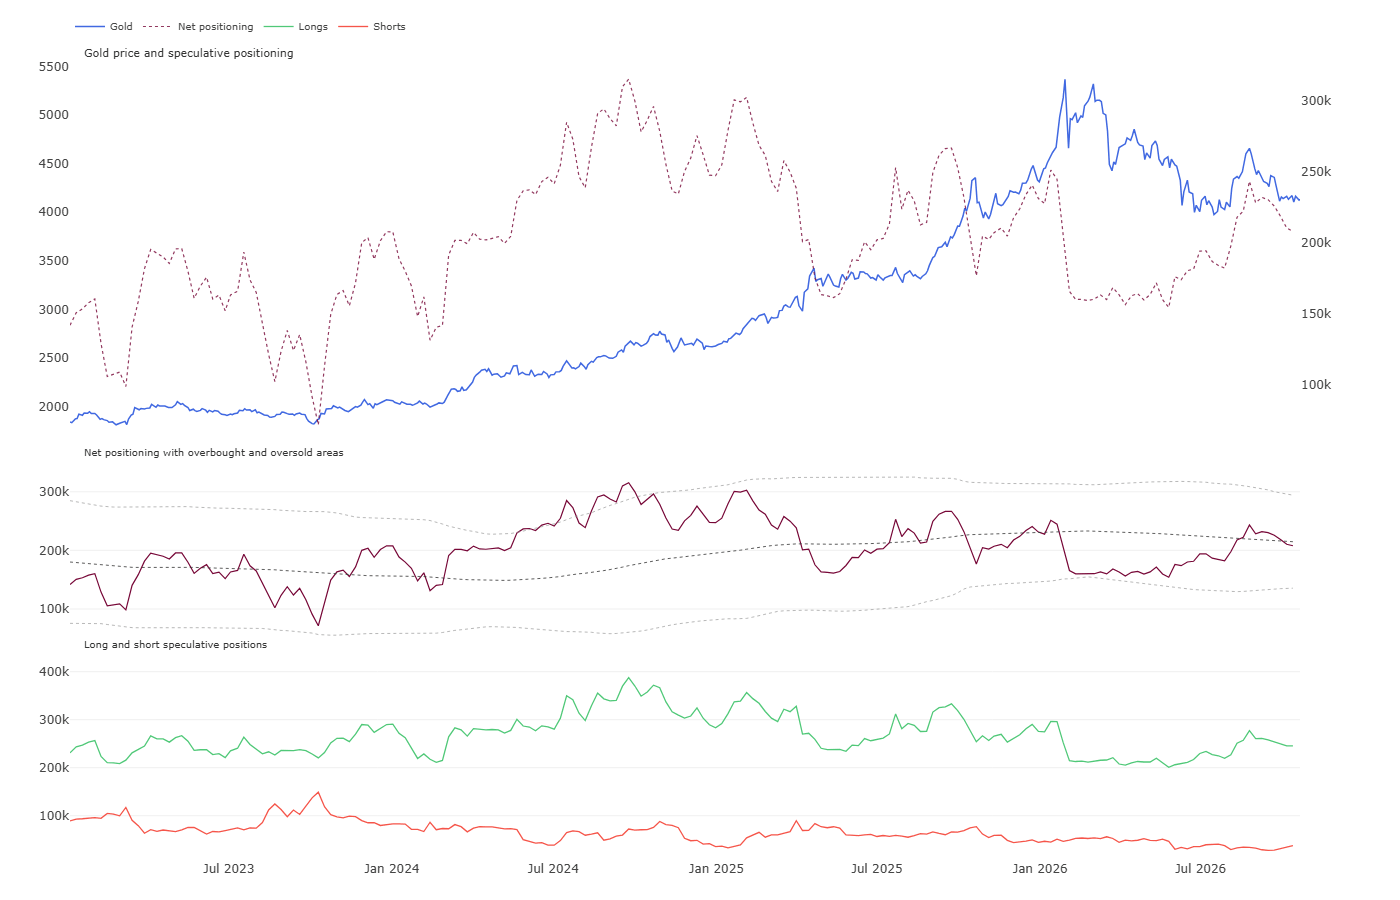
Ao comparar estes valores: as vendas da Rússia de 6,2 toneladas por mês representam uma fração das compras mensais líquidas globais dos bancos centrais (39–79 toneladas). Mesmo combinando a Rússia e a Turquia como os principais vendedores, o saldo líquido do setor oficial permanece claramente positivo: os bancos centrais, em grupo, continuam a acumular ouro a um ritmo que apoia estruturalmente os preços. O Goldman Sachs refere-se explicitamente a esta procura como "apoio estrutural" para o mercado, menos sensível ao preço do que os fluxos de investimento ou especulativos, o que ajuda a absorver correções despoletadas por vendas de ETF ou pelo desmantelamento de posições especulativas. Isto indica que as compras dos bancos centrais poderão levar os preços do ouro a retomar um crescimento mais forte num horizonte temporal mais alargado. No curto prazo, o cenário é misto: os ETF estão a comprar ouro, embora a um ritmo mais lento do que há algumas semanas, enquanto os fundos especulativos nos EUA e na China reduziram de forma notória as posições longas líquidas em contratos de futuros.



Resumo diário: Os compradores recusam-se a ceder


Destaques da manhã (20.10.2026)


Gráfico do Dia: US100

Destaques da manhã (19.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.