

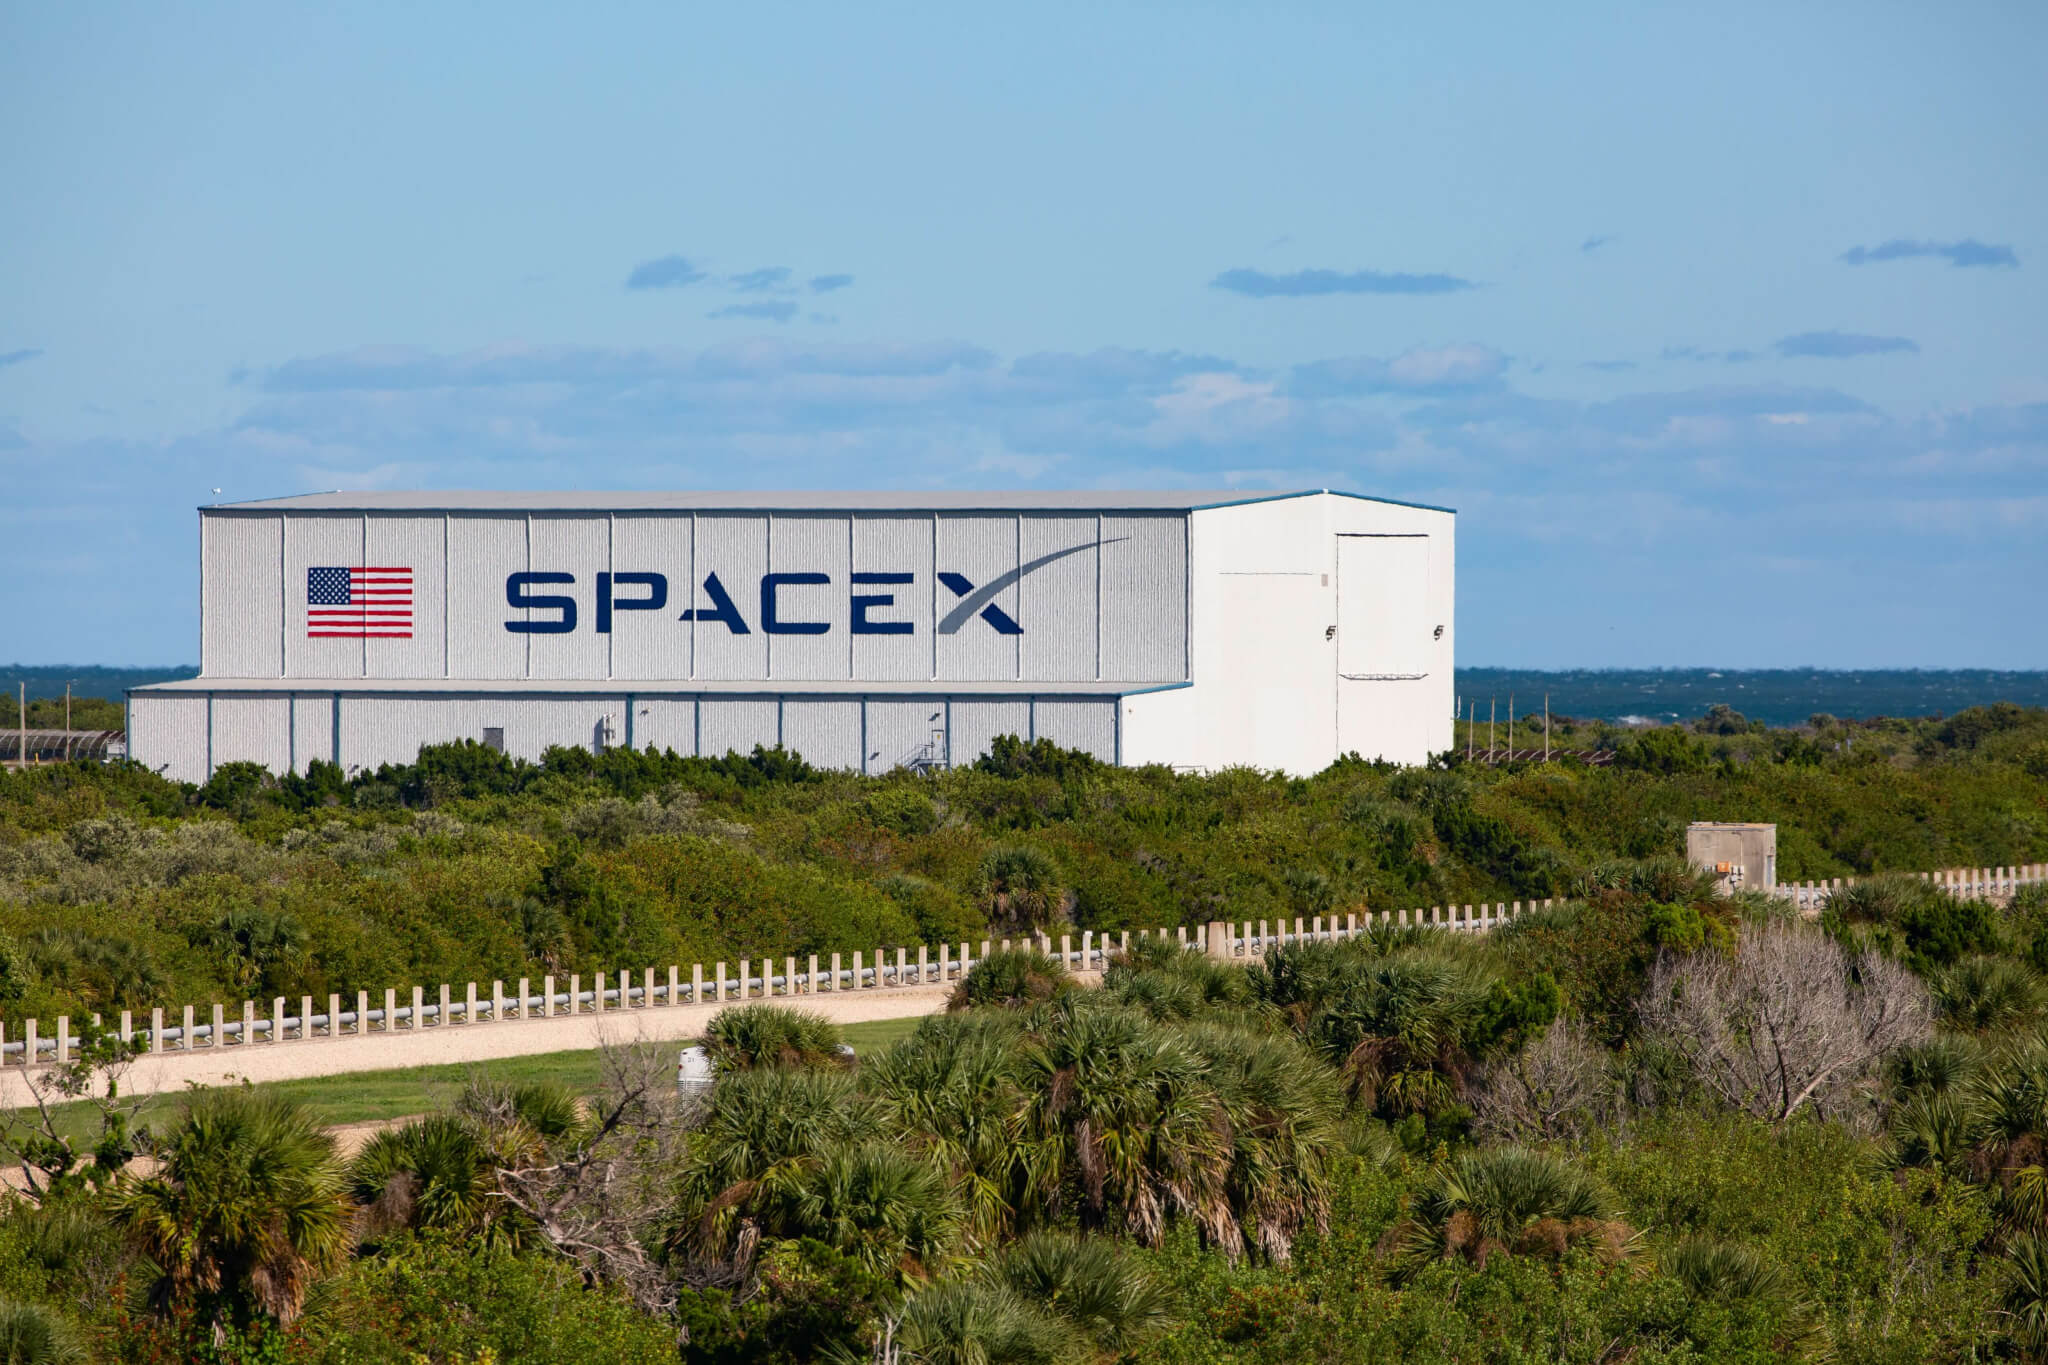

A SpaceX está a entrar numa nova época de apresentação de resultados, enfrentando um desafio que, há apenas alguns anos, não tinha de abordar de forma tão direta. Elon Musk ainda pode falar sobre Marte, uma revolução na inteligência artificial e a construção de infraestruturas que poderiam transformar setores inteiros. No entanto, desde que se tornou uma empresa cotada em bolsa, estas ambições passaram a ter um custo tangível, e os investidores querem saber o que estão a receber em troca dos milhares de milhões que estão a ser gastos.
Nos mercados privados, era mais fácil atribuir valor ao futuro. A confiança na visão do fundador, nos avanços tecnológicos e no potencial para conquistar novos mercados era, muitas vezes, suficiente. Uma empresa cotada em bolsa tem muito menos margem de manobra para adiar questões relacionadas com a rentabilidade. O crescimento das receitas é importante, mas o que importa ainda mais é quanto capital é necessário para alcançar esse crescimento e se o negócio conseguirá, a longo prazo, sustentar-se por si próprio.
A Starlink continua a ser a espinha dorsal financeira da SpaceX, mas os seus lucros estão a tornar-se cada vez mais difíceis de considerar como um apoio suficiente para todo o grupo. O negócio da conectividade gera liquidez, enquanto as operações espaciais e a IA consomem enormes quantidades de capital, sem qualquer certeza de que alcancem uma rentabilidade sustentável. Quanto maiores se tornam estes investimentos, maior é a pressão sobre a Starlink para fazer mais do que apenas manter o crescimento: tem também de financiar projetos cada vez mais dispendiosos. Nos resultados do terceiro trimestre, os investidores procurarão, portanto, uma resposta a uma questão fundamental: será que a SpaceX consegue desenvolver novos negócios sem aumentar continuamente a carga sobre o seu único pilar claramente rentável?
Principais expectativas
- Receitas do terceiro trimestre: aproximadamente 12,7 mil milhões de dólares.
- Lucro operacional total: aproximadamente 200 milhões de dólares.
- Segmento de conectividade, incluindo a Starlink e os serviços de conectividade: 4,45 mil milhões de dólares em receitas e 1,66 mil milhões de dólares em lucro operacional.
- Segmento de IA: 7,3 mil milhões de dólares em receitas e um prejuízo operacional de 938 milhões de dólares.
- Segmento espacial: um prejuízo operacional previsto de 525 milhões de dólares.
- Atividade de lançamento: aproximadamente 35 lançamentos durante o trimestre, incluindo 10 missões de clientes.
Previsão para o ano completo de 2026: Espera-se que o segmento de conectividade gere 17,4 mil milhões de dólares em receitas e 6,5 mil milhões de dólares em lucro operacional. Prevê-se que o segmento Espacial gere 3,4 mil milhões de dólares em receitas, registando simultaneamente um prejuízo operacional de 2,3 mil milhões de dólares. Entretanto, a IA poderá gerar 27,1 mil milhões de dólares em receitas e um prejuízo operacional de 1,5 mil milhões de dólares.
A Starlink é rentável, mas todo o grupo continua dependente dela
A Starlink é agora a espinha dorsal financeira da SpaceX. A previsão de receitas trimestrais de 4,45 mil milhões de dólares e de um lucro operacional de 1,66 mil milhões de dólares demonstra que os serviços de conectividade apresentam um perfil económico muito diferente do desenvolvimento de foguetões ou da infraestrutura de IA. Trata-se de um negócio capaz de crescer a par do aumento da sua base de assinantes, da expansão da cobertura e da aquisição de clientes empresariais e do setor público. É aqui que a ligação entre o aumento de escala e a melhoria do desempenho financeiro se torna mais tangível.
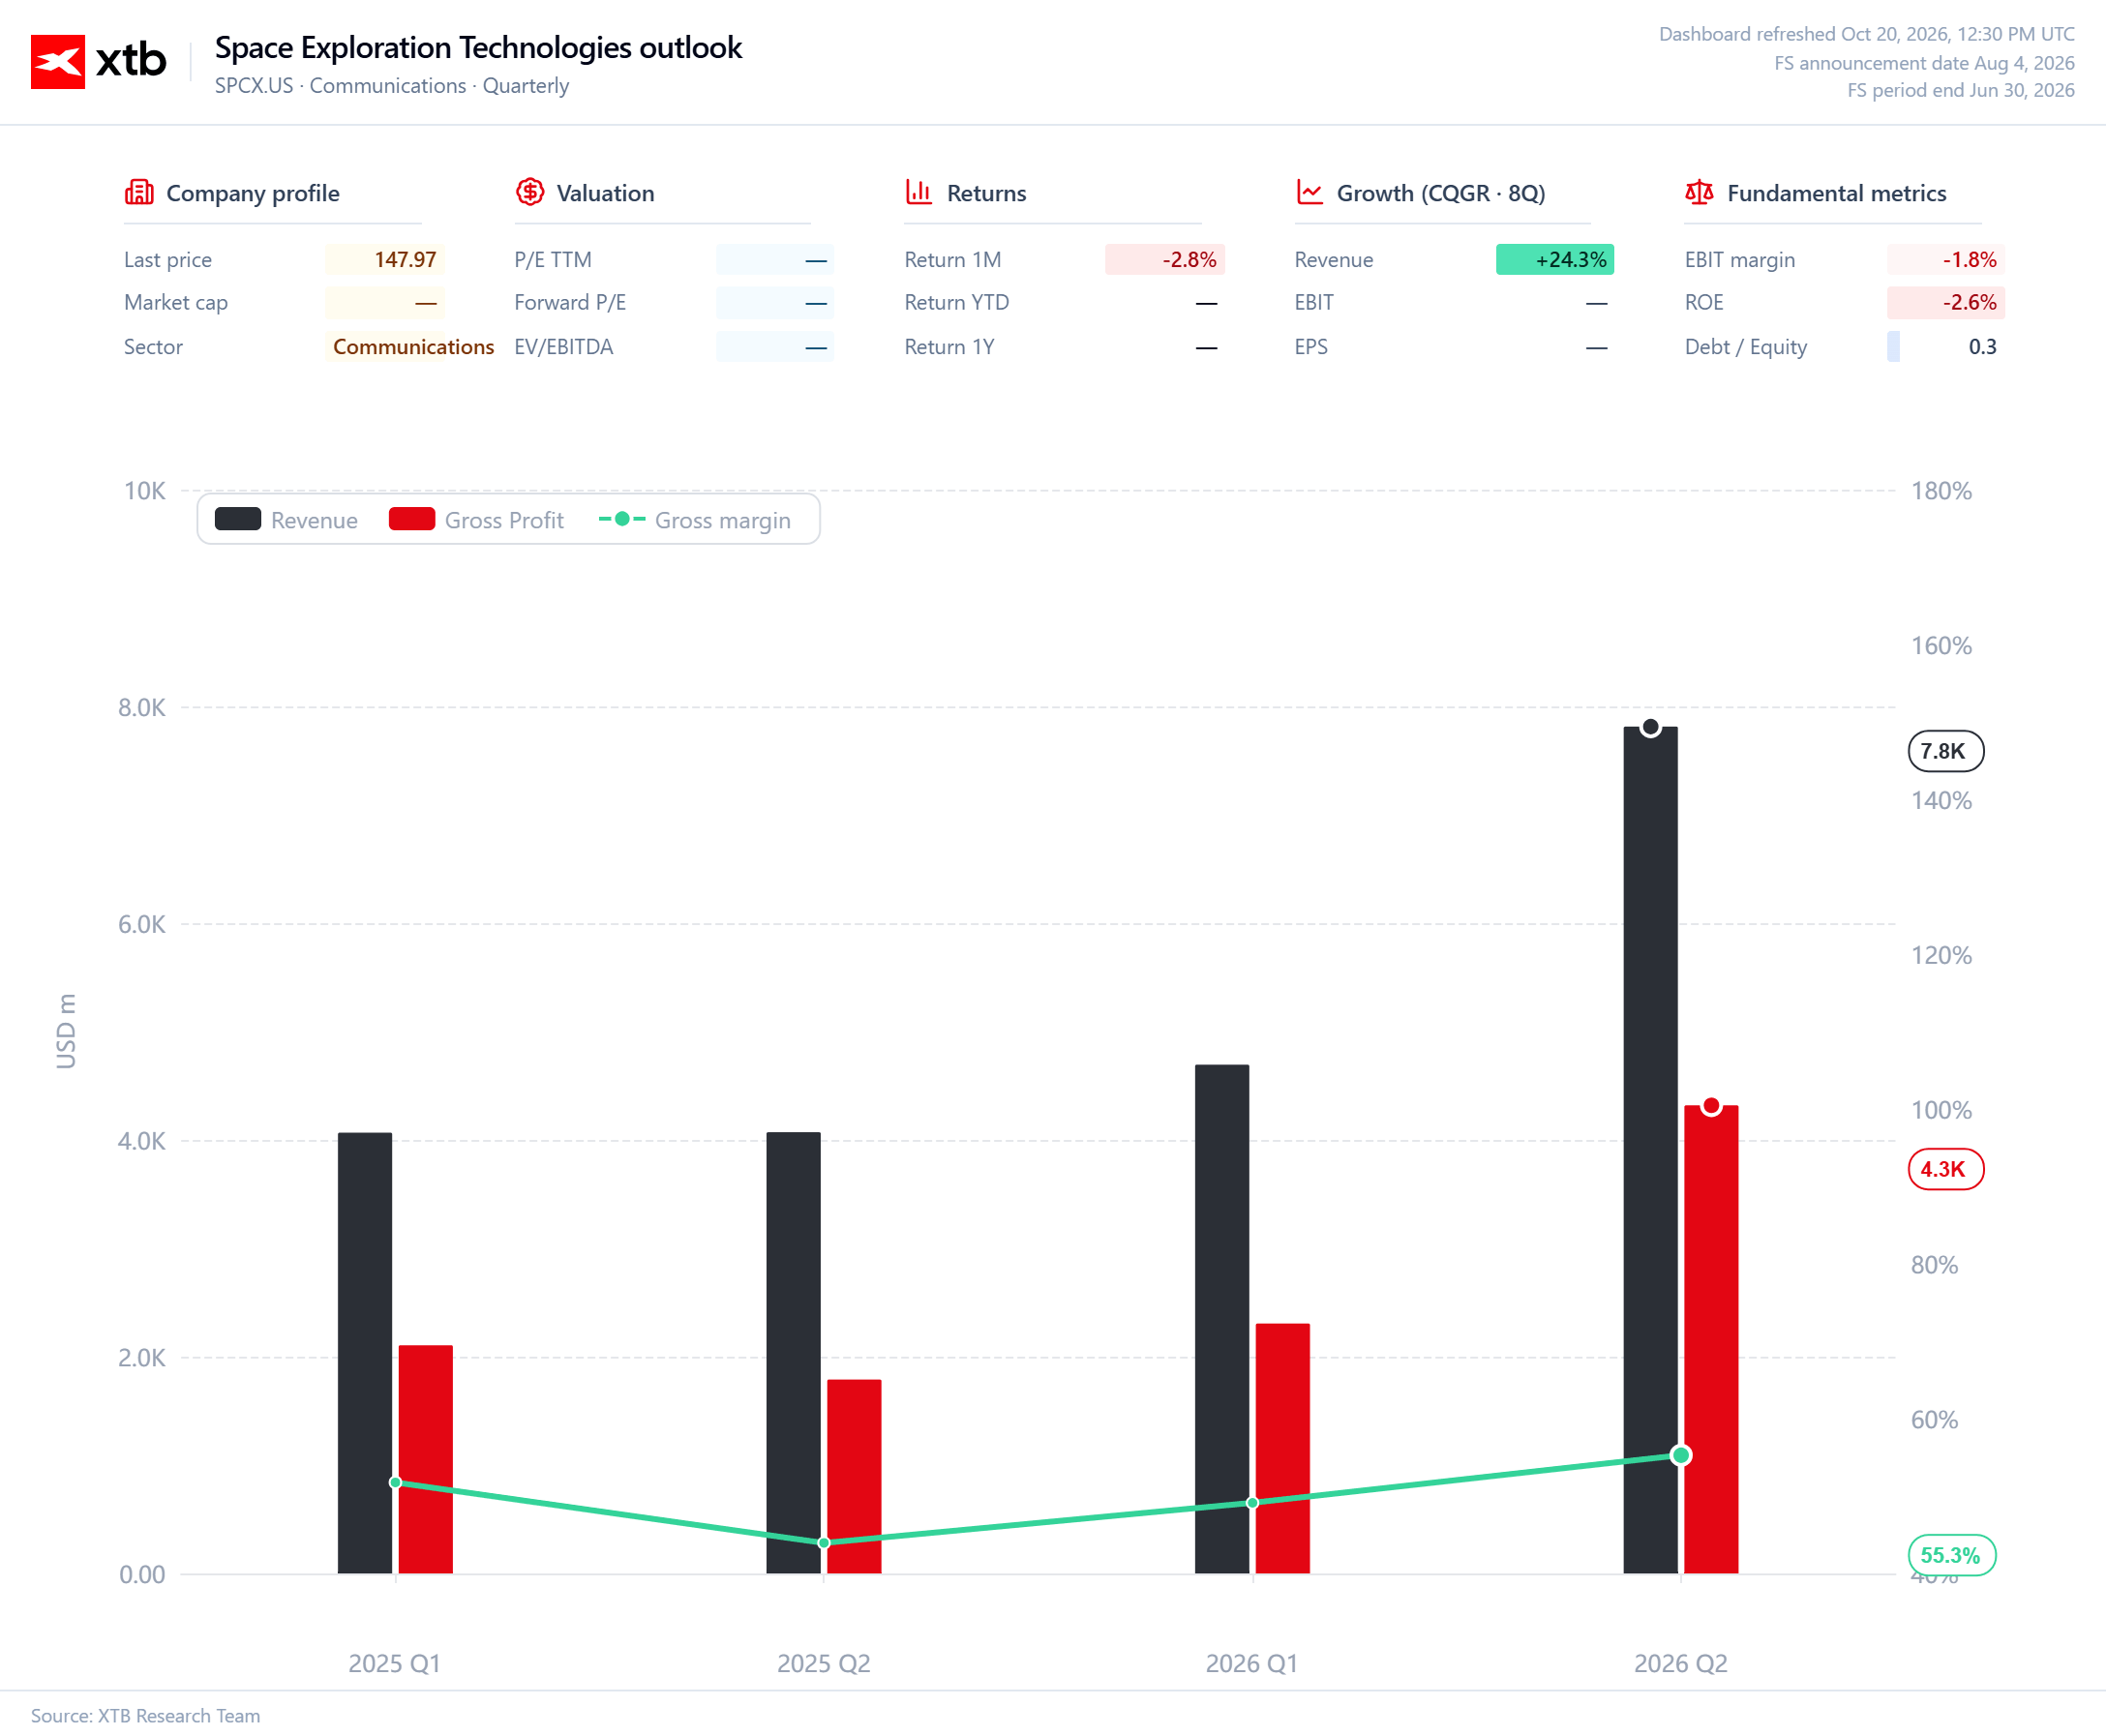
Isso não significa que a SpaceX, no seu conjunto, se encontre numa posição confortável. A rentabilidade da Starlink não elimina os custos dos outros empreendimentos do grupo; limita-se a ajudar a financiá-los. Com o segmento de Conectividade a prever-se que gere 6,5 mil milhões de dólares de lucro operacional em 2026, espera-se que este gere um excedente substancial. Ao mesmo tempo, o segmento Espacial poderá registar um prejuízo operacional de 2,3 mil milhões de dólares, com o segmento de IA a acrescentar mais 1,5 mil milhões de dólares em prejuízos. Neste cenário, o desempenho global do grupo dependerá não só da rapidez com que a Starlink crescer, mas também da quantidade de capital que as outras ambições de Musk consumirem.
A escalabilidade significa mais do que o aumento das receitas
A questão fundamental é saber se a SpaceX conseguirá aumentar as receitas mais rapidamente do que os custos. Um negócio escalável deverá, a longo prazo, gerar mais lucro por cada unidade adicional vendida, sem ter de aumentar as despesas proporcionalmente. No caso da Starlink, este caminho poderá ser impulsionado por uma base de utilizadores em crescimento, por uma utilização mais eficiente das infraestruturas existentes e pela expansão dos serviços para empresas e governos. Cada cliente adicional poderá melhorar a rentabilidade do negócio, embora a manutenção de uma vantagem competitiva exija mais investimento em satélites, terminais e capacidade de rede.
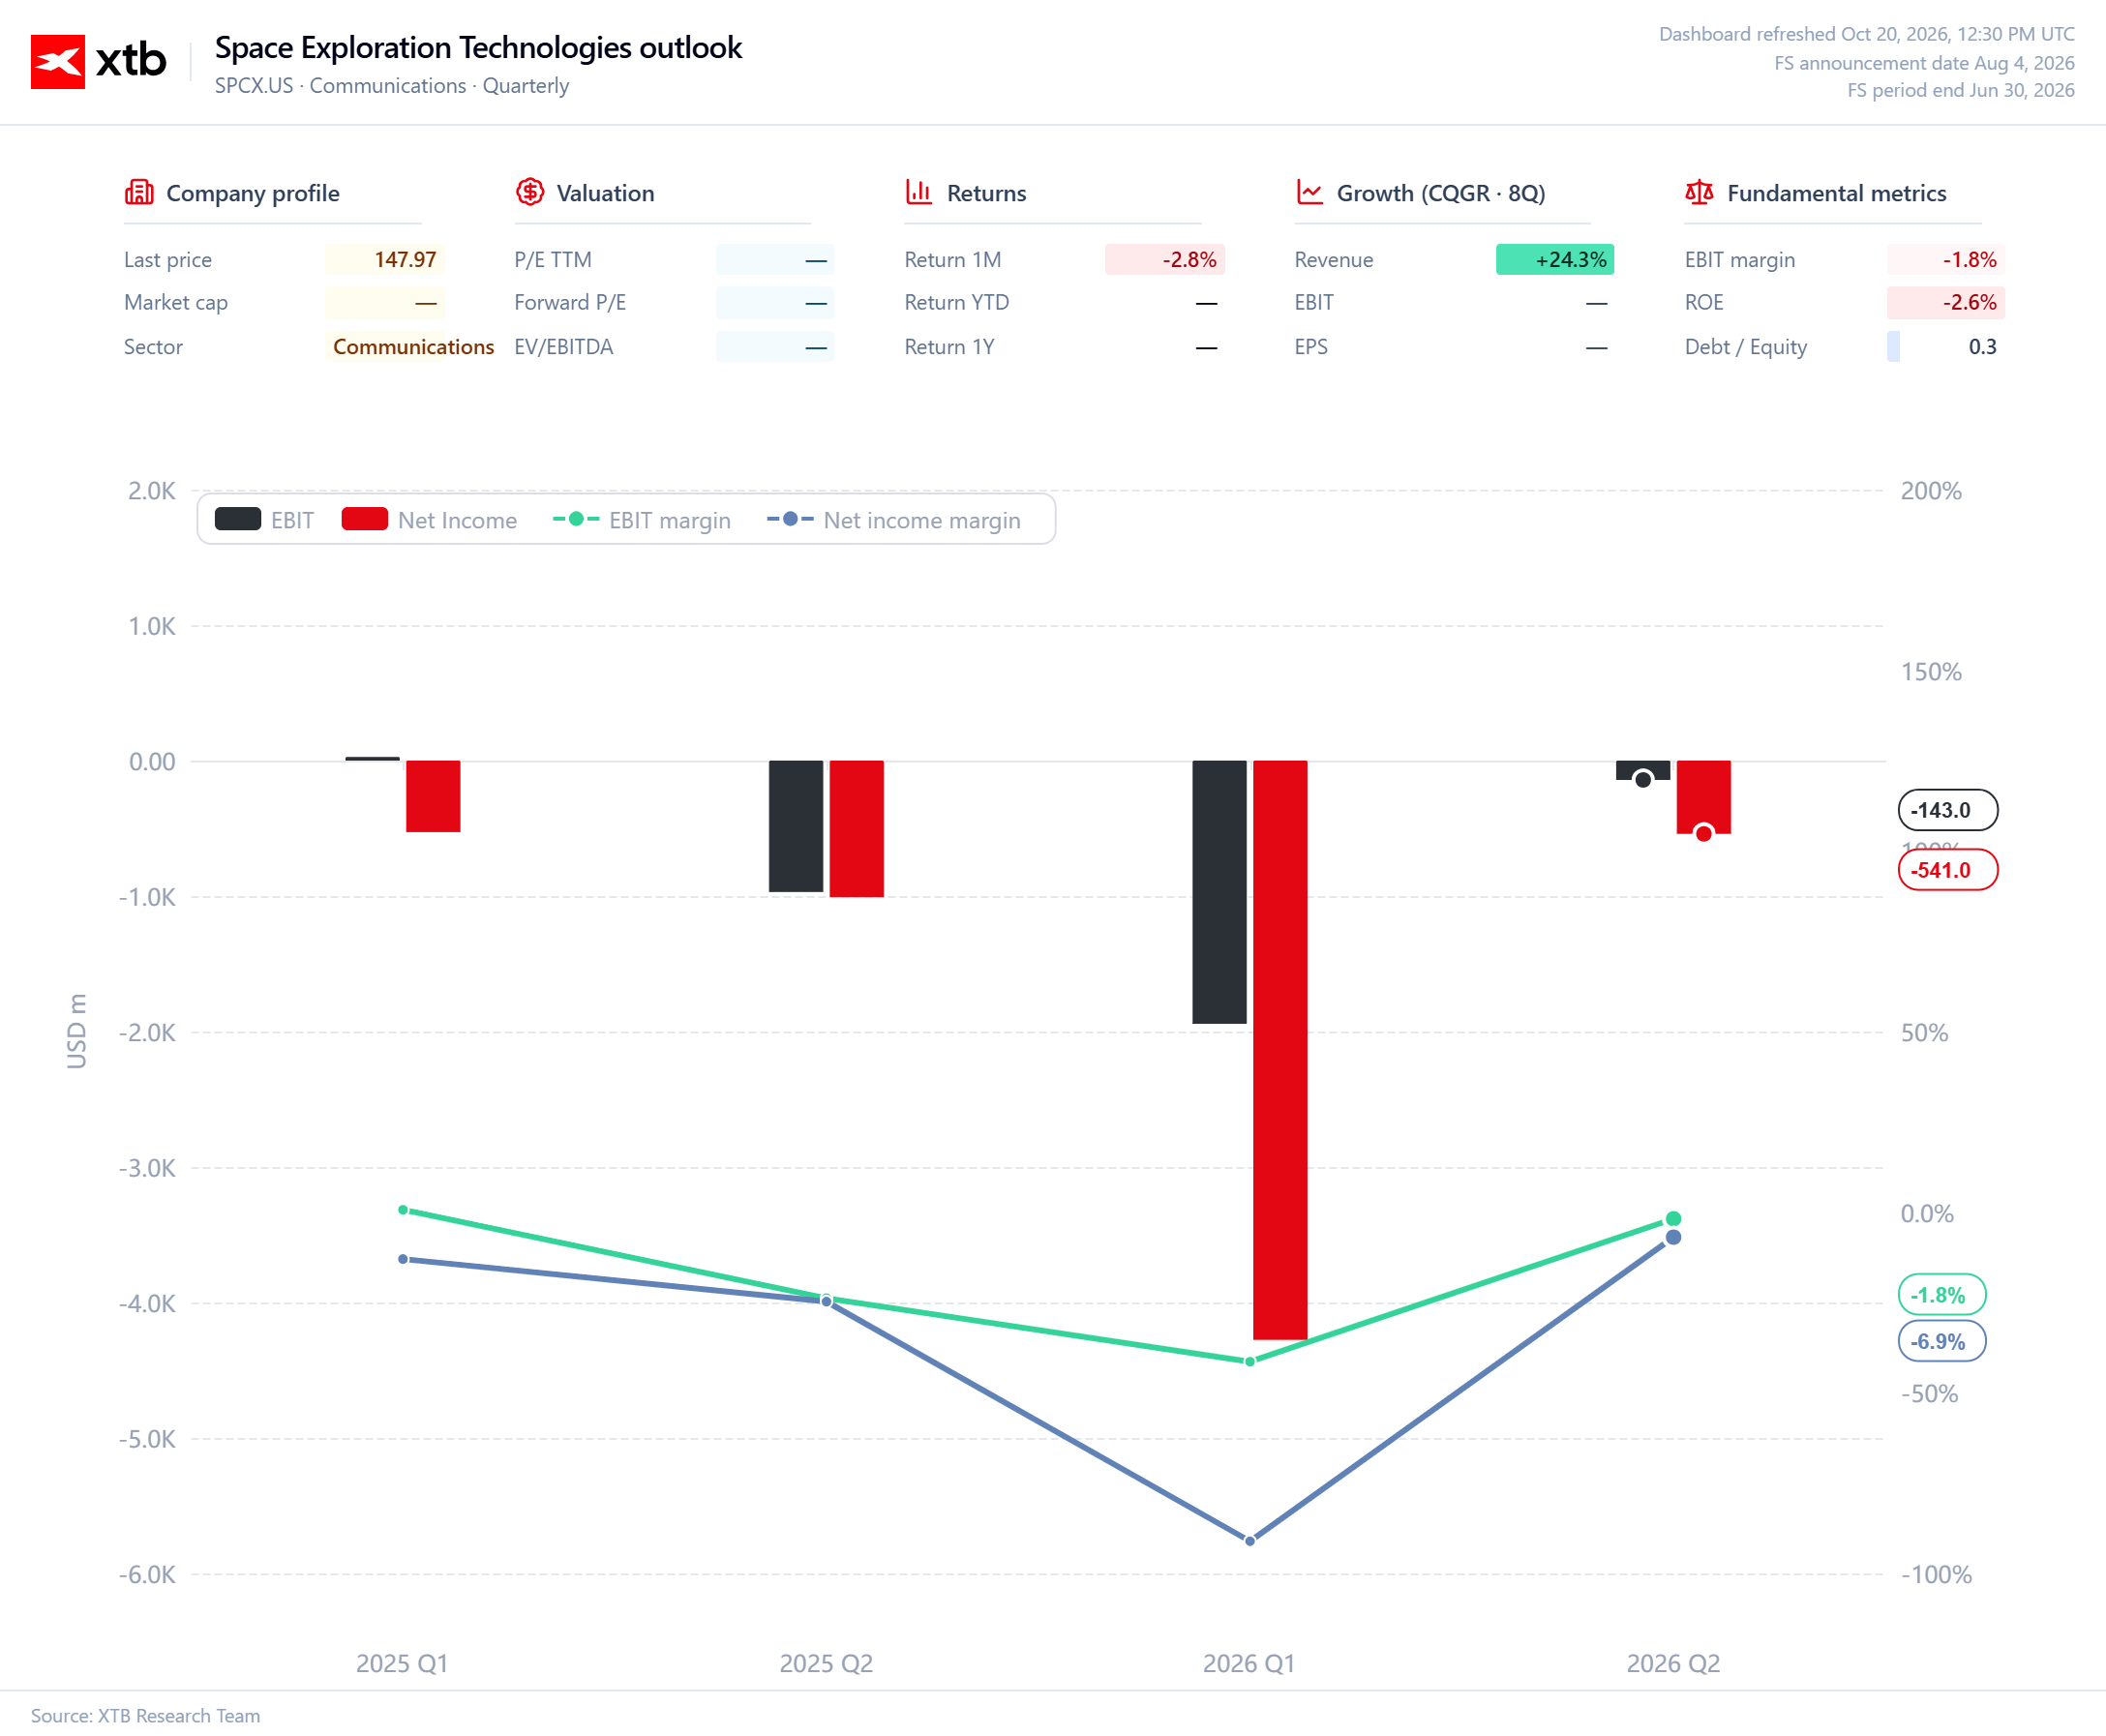
A situação é mais complexa no segmento da IA. A receita prevista de 27,1 mil milhões de dólares para o ano completo de 2026 parece impressionante, mas um prejuízo operacional de 1,5 mil milhões de dólares serve para lembrar que vendas elevadas não se traduzem necessariamente num modelo de negócio rentável. As despesas com capacidade computacional, centros de dados e desenvolvimento de modelos poderão aumentar tão rapidamente quanto a procura. Os investidores irão, por conseguinte, querer compreender se as despesas atuais estão a lançar as bases para futuras melhorias nas margens ou se cada nova fase de crescimento exigirá mais uma ronda de despesas avultadas.
A escalabilidade apresenta-se de forma diferente no setor espacial. Um maior número de lançamentos poderá melhorar a utilização das infraestruturas e reduzir os custos unitários, mas o desenvolvimento da Starship requer investimento antes que os benefícios comerciais possam surgir numa escala significativa. A previsão de 147 lançamentos para todo o ano de 2026, incluindo 37 missões de clientes, não tornará automaticamente o segmento rentável. O que importa é a composição dessas missões, a receita gerada por cada lançamento e a rapidez com que as novas capacidades tecnológicas começam a gerar receitas recorrentes.
A Starship e a IA ampliam o potencial, mas aumentam o encargo financeiro
Prevê-se que o segmento espacial registe um prejuízo operacional de 525 milhões de dólares no terceiro trimestre. No conjunto do ano, esse prejuízo poderá atingir 2,3 mil milhões de dólares, apesar de uma receita de 3,4 mil milhões de dólares. Isto reflete o custo do desenvolvimento de tecnologias que poderão abrir novos mercados no futuro, mas que ainda não oferecem uma rentabilidade suficientemente atrativa. O número de lançamentos, por si só, não justificará tais despesas. A SpaceX terá de demonstrar progressos tangíveis na implantação da Starship e estabelecer um caminho credível rumo a operações capazes de financiar uma parte maior do seu próprio desenvolvimento.
Tensões semelhantes são evidentes na IA. A receita poderá crescer rapidamente, mas enquanto o segmento permanecer não rentável, a sua expansão aumentará a necessidade global de capital do grupo. Para a SpaceX, isto significa manter um equilíbrio entre investimentos a longo prazo com períodos de retorno prolongados e um negócio que já gera lucros atualmente. A Starlink proporciona ao grupo apoio financeiro, mas não é uma fonte inesgotável de financiamento. Quanto maiores forem as despesas com IA e tecnologias espaciais, mais importante se tornará que estes empreendimentos melhorem o seu próprio desempenho financeiro.
A especulação sobre uma fusão com a Tesla é uma questão à parte
A especulação sobre uma possível fusão entre a SpaceX e a Tesla também está a atrair atenção. Ambas as empresas estão a desenvolver tecnologias relacionadas com a inteligência artificial, e Elon Musk lidera ambas as organizações. Tal transação poderia alterar a forma como os empreendimentos individuais são financiados e avaliados, mas não há, atualmente, qualquer confirmação oficial de que isso venha a acontecer. Por conseguinte, não deve ser considerada como parte das perspetivas financeiras de base da SpaceX.
Caso a ideia volte a surgir de forma mais concreta, as questões-chave serão os termos da transação, a atribuição do controlo e a forma como a estrutura combinada distribuiria os custos de projetos com elevada intensidade de capital. As sinergias tecnológicas, por si só, não garantem benefícios para os investidores. A combinação de duas empresas com fontes de receitas e requisitos de investimento diferentes poderá aumentar a sua capacidade de financiamento, mas poderá igualmente tornar mais difícil avaliar a rentabilidade de cada negócio individualmente.
A qualidade do crescimento será o fator mais importante
A SpaceX tem potencial para construir um negócio em enorme escala, mas potencial não é sinónimo de desempenho financeiro. A Starlink demonstra que o grupo é capaz de criar um negócio com receitas substanciais e elevada rentabilidade operacional. A IA e o segmento espacial, em contrapartida, continuam a ser empreendimentos que exigem um investimento significativo antes que a sua capacidade de gerar receitas sustentáveis e recorrentes possa ser devidamente avaliada.
É por isso que a questão mais importante não será apenas o crescimento das receitas, mas sim se a SpaceX conseguirá traduzir a expansão numa melhoria duradoura da rentabilidade. Se a Starlink continuar a aumentar os seus lucros, enquanto as operações de IA e espaciais começarem a reduzir as suas perdas, a escala do grupo poderá tornar-se a sua maior vantagem competitiva. Se, no entanto, os custos continuarem a aumentar tão rapidamente quanto as receitas, a SpaceX continuará a ser uma empresa em que um pilar rentável financia um portfólio cada vez maior de ambições que exigem um elevado investimento de capital.
Fonte: XTB Research



US OPEN: A onda de preocupações em torno da IA volta a intensificar-se, o petróleo volta a aproximar-se dos máximos

Antevisão da Netflix. Tem de provar que ainda é capaz de surpreender


Volkswagen: cortes chegam para recuperar as ações?
XTB Talks: Fábio Roque e a estratégia de dividendos para alcançar o F.I.R.E.
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.