

- As acções da CoreWeave subiram após a empresa reportar receitas do terceiro trimestre acima das expectativas.
- A receita da CoreWeave aumentou 168% em termos homólogos, atingindo 3.66 mil milhões de USD.
- A Goldman Sachs e a UBS antecipam novas subidas das taxas de juro por parte da Reserva Federal.

- As acções da CoreWeave subiram após a empresa reportar receitas do terceiro trimestre acima das expectativas.
- A receita da CoreWeave aumentou 168% em termos homólogos, atingindo 3.66 mil milhões de USD.
- A Goldman Sachs e a UBS antecipam novas subidas das taxas de juro por parte da Reserva Federal.
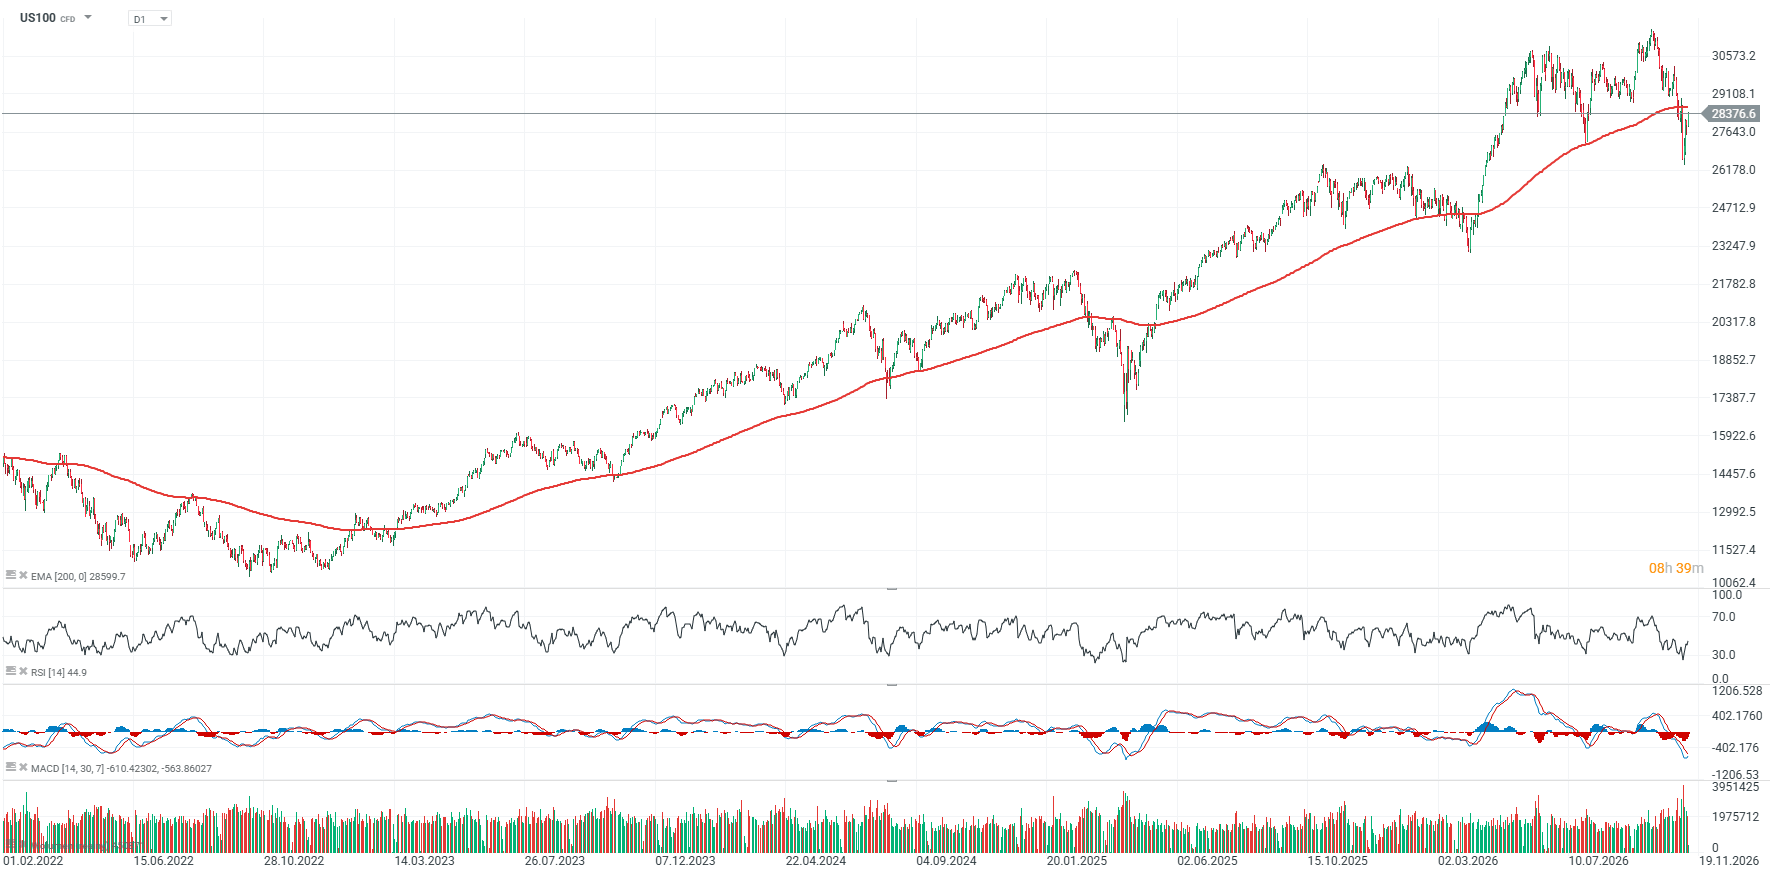
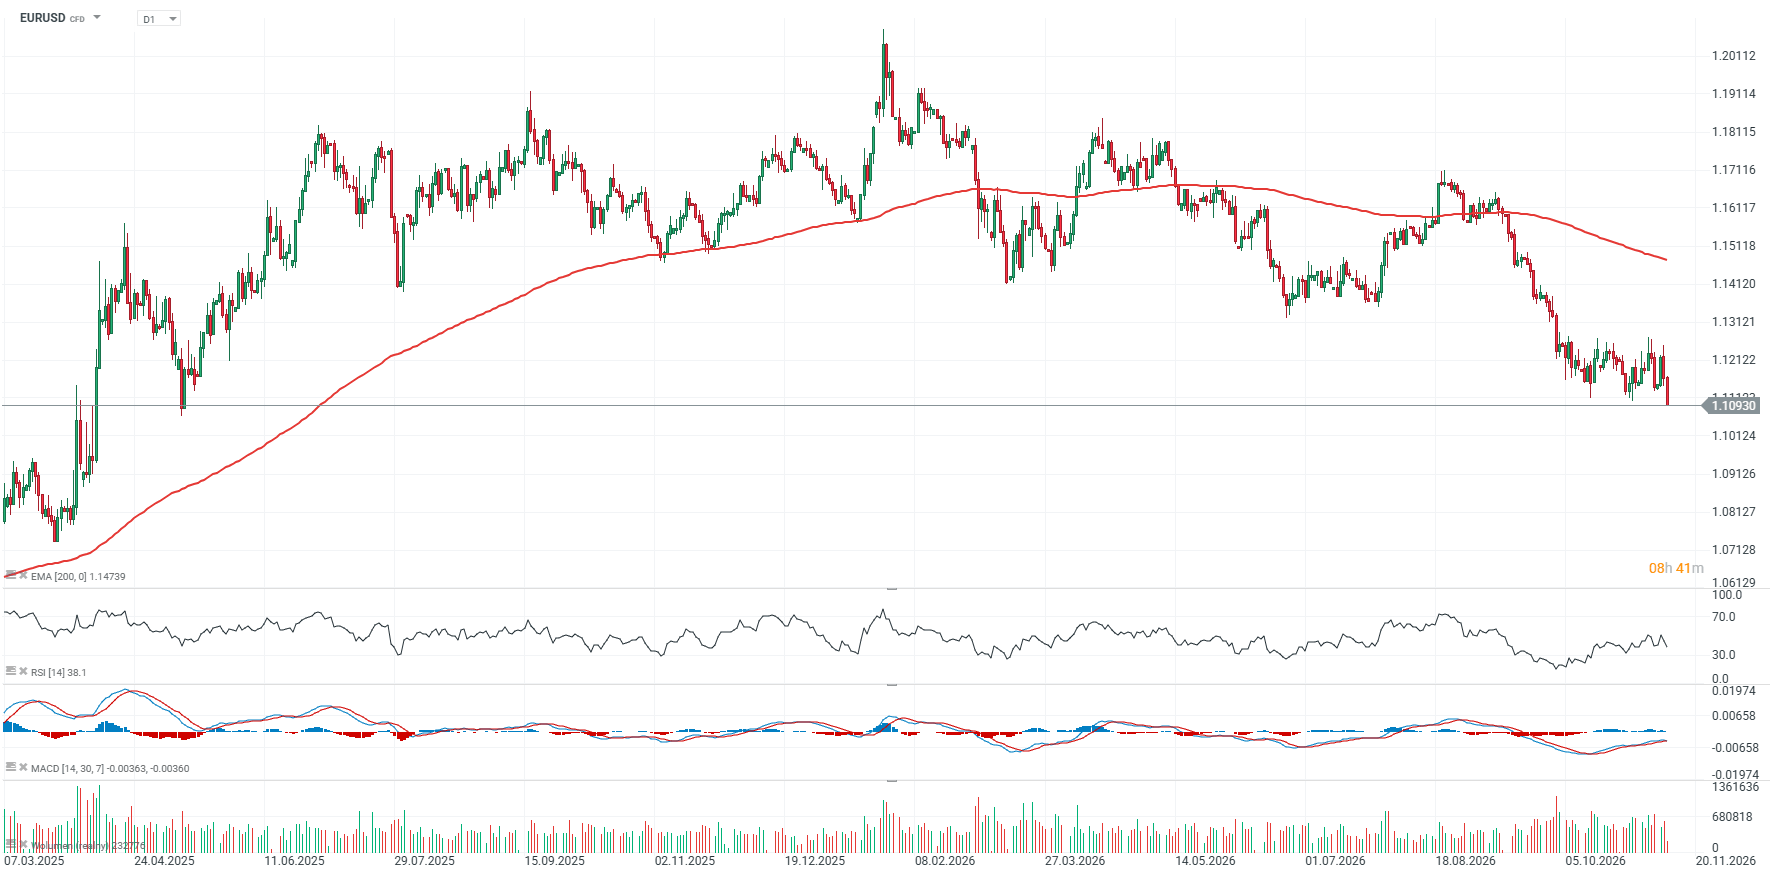
Os futuros dos índices dos EUA negoceiam em alta esta quarta-feira, apoiados por uma forte subida da CoreWeave e por uma recuperação da Nvidia após duas sessões consecutivas de perdas para a fabricante de chips. O Nasdaq 100 abriu quase 2% mais alto, enquanto o S&P 500 ganha 1%. Os futuros do Dow Jones Industrial Average sobem 0,3%, apesar de um dólar norte-americano mais forte e de uma subida das yields superior a 5%.
-
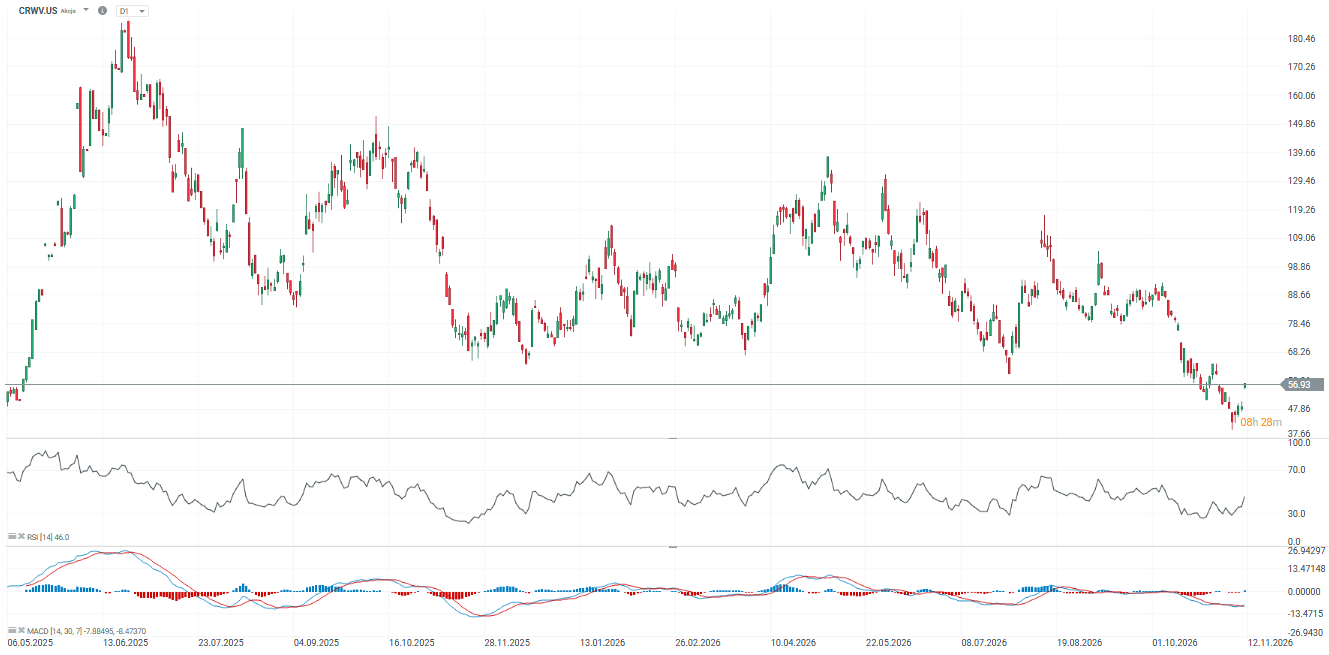
As ações da empresa de neocloud CoreWeave sobem mais de 10% depois de a empresa ter reportado receitas do terceiro trimestre acima das expectativas dos analistas. A CoreWeave também elevou as suas previsões de receita e de resultado operacional para 2026.
-
A Nvidia recupera mais de 5% depois de ter perdido quase 10% desde o início da semana, na sequência da confirmação pelo CEO Jensen Huang de um relacionamento com uma mulher suspeita de ligações aos serviços de informação chineses. A queda da Nvidia pesou no mercado em geral na terça-feira, quando os principais índices dos EUA terminaram a sessão em baixa.
-
Os resultados da CoreWeave também sustentaram o setor tecnológico asiático. O Kospi da Coreia do Sul terminou a sessão 2,6% mais alto, com a SK Hynix a ganhar 5,36% e a Samsung Electronics a subir 3,57%. Os ganhos também se estenderam às ações tecnológicas europeias, com a Infineon a subir 6,3%, a ASMI 5,5%, a STMicroelectronics 4% e a ASML cerca de 3%.
Nasdaq 100 (D1)
CoreWeave depois dos resultados: backlog recorde e forte procura por IA, mas a dívida continua a ser o principal risco
A CoreWeave divulgou resultados do terceiro trimestre de 2026 que confirmaram claramente a continuação de uma procura muito forte por infraestrutura de IA, ao mesmo tempo que a empresa elevou as suas previsões para o ano completo e tranquilizou parcialmente os investidores quanto ao financiamento de uma expansão adicional. As receitas dispararam 168% em termos homólogos, para 3,66 mil milhões USD, face a cerca de 3,55 mil milhões USD esperados pelos analistas, enquanto o backlog aumentou para 132,5 mil milhões USD. As ações da CoreWeave subiam cerca de 15-17% antes da abertura de Wall Street, com a reação positiva a estender-se também a outras empresas de neocloud.
Principais números do terceiro trimestre de 2026
-
Receita do terceiro trimestre: 3,66 mil milhões USD, +168% em termos homólogos, face a um consenso de cerca de 3,55 mil milhões USD e às previsões anteriores da empresa para o terceiro trimestre, de 3,45/3,60 mil milhões USD. Isto representa uma superação de cerca de 3% face às expectativas do mercado e um resultado ligeiramente acima do limite superior da própria previsão da CoreWeave.
-
Prejuízo líquido: 709 milhões USD, comparado com um prejuízo de 626 milhões USD no segundo trimestre e de 110 milhões USD um ano antes.
-
Prejuízo por ação: 1,27 USD, face a um prejuízo de cerca de 1,55 USD esperado pelo mercado; um ano antes, o prejuízo situava-se em 0,22 USD por ação. O EPS foi, assim, claramente melhor do que o consenso, apesar do agravamento homólogo do prejuízo líquido.
-
Backlog: 132,5 mil milhões USD, +138% em termos homólogos, face a 104 mil milhões USD no final do segundo trimestre. Além disso, após o segundo trimestre, a CoreWeave afirmou já ter assinado mais de 25 mil milhões USD em novos compromissos de clientes no início do terceiro trimestre, ainda não incluídos no valor anterior do backlog.
-
Previsão de receita para o ano fiscal de 2026: elevada para 13,0/13,3 mil milhões USD, face aos 12,4-13,2 mil milhões USD anteriores. O ponto médio subiu de 12,8 mil milhões USD para 13,15 mil milhões USD.
-
Previsão de resultado operacional ajustado para o ano fiscal de 2026: elevada para 1,275/1,375 mil milhões USD, face aos 960 milhões/1,15 mil milhões USD anteriores. O ponto médio aumentou cerca de 26%, em linha com o cálculo da própria empresa.
-
CAPEX do ano fiscal de 2026: agora previsto entre 37/39 mil milhões USD, face aos 35-39 mil milhões USD anteriores. O limite superior foi mantido, enquanto o limite inferior foi elevado em 2 mil milhões USD, à medida que a CoreWeave pretende implementar mais rapidamente a infraestrutura contratada para os clientes.
-
ARR de saída / receita anualizada: elevada para 20/21 mil milhões USD, face aos 18,5/19,5 mil milhões USD anteriores. O ponto médio subiu de 19,0 mil milhões USD para 20,5 mil milhões USD, ou seja, cerca de 7,9%.
-
Despesas com juros do quarto trimestre: a nova previsão situa-se entre 1,05/1,15 mil milhões USD; a previsão anterior para o terceiro trimestre era de 860-940 milhões USD, o que evidencia um aumento acentuado e continuado dos custos de financiamento.
A procura por capacidade de computação continua muito mais forte do que a oferta
O elemento mais importante do relatório não é o crescimento das receitas em si, mas sim a dimensão dos negócios futuros já contratados. O backlog de receitas já atingiu cerca de 132,5 mil milhões USD, mostrando que os principais laboratórios de IA, hyperscalers e empresas continuam a reservar agressivamente o acesso a GPUs e a infraestrutura de centros de dados. A CoreWeave aumentou a capacidade de energia ativa para mais de 1,7 GW, o dobro do nível registado no início do ano, enquanto a capacidade de energia contratada ultrapassou os 4,6 GW.
A empresa sublinhou ainda que está a assinar novos contratos de capacidade de computação a preços cada vez mais elevados. A CoreWeave tinha anteriormente afirmado que os contratos de curto prazo assinados no terceiro trimestre estavam a atingir valores de receita anual de cerca de 40 milhões USD por megawatt de energia, sugerindo um valor económico muito elevado para os clusters de IA mais avançados. A procura mantém-se, assim, suficientemente forte para que a principal limitação ao crescimento da CoreWeave não seja atualmente a angariação de clientes, mas sim o ritmo a que a infraestrutura pode ser construída e colocada em funcionamento.
A CoreWeave tenta responder à maior preocupação do mercado: o financiamento
A estrutura de financiamento foi a principal razão para a queda de mais de 40% nas ações da CoreWeave no último mês. O modelo de negócio exige despesas enormes em GPUs, centros de dados, infraestrutura energética e contratos de locação, enquanto a empresa continua a registar prejuízos em termos de resultado líquido e enfrenta custos de juros muito elevados. Só no terceiro trimestre, as despesas com juros atingiram 846 milhões USD, quase o triplo do valor registado um ano antes.
No entanto, a empresa está a tentar reduzir a sua dependência de dívida não garantida e dispendiosa. A CoreWeave espera cerca de 9 mil milhões USD em pré-pagamentos e depósitos de clientes nos próximos três meses e não planeia emitir dívida adicional não garantida ao nível da empresa-mãe até ao final de 2027, às yields atuais. Prevê-se que o financiamento passe a depender mais de estruturas garantidas por contratos de clientes, por ativos como GPUs e por pré-pagamentos diretos de clientes.
Esta parte do relatório é provavelmente responsável por grande parte da recuperação do preço das ações registada hoje. O mercado recebeu um sinal de que o crescimento futuro não tem necessariamente de ser financiado apenas através de dívida de alto rendimento cada vez mais dispendiosa, cujas yields subiram acima dos 15% nas últimas semanas.
Os custos com juros continuam enormes
Há, no entanto, um limite claro ao otimismo. A CoreWeave prevê despesas com juros de 1,05/1,15 mil milhões USD só no quarto trimestre, o que poderá representar quase um terço da receita trimestral. Ao mesmo tempo, a empresa elevou o limite inferior da sua previsão de despesas de capital anuais para 37 mil milhões USD, numa tentativa de acelerar a implementação de infraestrutura para os clientes.
Isto ilustra o dilema fundamental da CoreWeave. A empresa tem uma procura enorme, receitas em rápido crescimento e um dos maiores backlogs de todo o setor de IA, mas precisa de investir continuamente dezenas de milhares de milhões de dólares antes de a sua infraestrutura começar a gerar receita plena. A dívida e o custo de capital continuam, por isso, tão importantes para a avaliação da empresa quanto o ritmo de crescimento das vendas.
A CoreWeave impulsiona todo o setor de neocloud
O relatório foi também interpretado pelo mercado como um sinal positivo para os concorrentes da CoreWeave. Na negociação pré-mercado, as ações da Nebius subiam cerca de 11/15%, as da Applied Digital cerca de 7/10% e as da IREN quase 8%, à medida que o forte backlog da CoreWeave reduzia as preocupações de que o boom de investimento em IA esteja a começar a esmorecer de forma acentuada. A Nvidia, que é simultaneamente fornecedora e acionista relevante da CoreWeave, também subia cerca de 4%.
Para o setor em geral, o sinal fundamental é que o principal problema enfrentado pelas neoclouds não parece ser atualmente a falta de clientes, mas sim o custo de financiar a enorme infraestrutura necessária para os servir. Os resultados da CoreWeave mostram, assim, que a procura por IA se mantém excecionalmente forte, mas é provável que os investidores se concentrem cada vez mais não apenas no crescimento das receitas, mas também nas estruturas de dívida, nos fluxos de caixa e na economia dos novos centros de dados.
CoreWeave (D1)
Goldman e UBS esperam nova subida de juros da Fed em março, após um movimento em dezembro
A Goldman Sachs espera agora que a Reserva Federal suba as taxas de juro não só em dezembro, mas também em março. A inflação do IPC de outubro, superior ao esperado, com um aumento de 0,4% em termos mensais face aos 0,3% previstos, reforçou a convicção do mercado de que a Fed poderá precisar de manter uma postura mais restritiva durante mais tempo.
-
No cenário da Goldman, é também possível uma subida já em janeiro, embora março continue a ser a data mais provável. O banco assume que os dados de inflação de novembro e dezembro poderão ser algo mais moderados, mas que novas pressões de custos no início de 2027 poderão voltar a elevar a inflação e levar a Fed a aplicar nova subida de 25 pontos base.
-
O UBS também espera subidas de 25 pontos base em dezembro e março, mas vê um apoio limitado dentro do FOMC para um movimento de 50 pontos base. Ao mesmo tempo, os dados mais recentes aumentaram o risco de um aperto monetário mais rápido ou mais agressivo, caso a inflação não comece a abrandar de forma mais clara.
Apesar de alguma incerteza técnica, a inflação manter-se acima dos níveis desejados deverá manter a Fed insatisfeita com o ritmo de progresso no controlo das pressões sobre os preços, razão pela qual uma subida da taxa dos fed funds em dezembro continua a ser o cenário base, tanto para nós como para o mercado. Os comentários do governador da Fed, Christopher Waller, também reforçaram as expectativas do mercado quanto a um movimento de 25 pontos base. O mercado obrigacionista dos EUA permanecerá encerrado na quarta-feira devido ao feriado dos Veteranos.
EURUSD (D1)

A Siemens Energy regista uma subida de 9 % após a divulgação dos resultados; A época de divulgação de resultados na Europa em destaque


Nvidia regista a maior queda desde 2025: estará o gigante da IA em risco?


📈 US500 continua a recuperar


Calendário económico: Resultados das empresas em destaque
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.