


Nas últimas semanas, o setor dos semicondutores tem vindo a sofrer uma pressão significativa, a par das empresas que impulsionaram a recuperação do mercado de ações tecnológicas nos últimos anos. Os investidores começaram a questionar a sustentabilidade do boom da inteligência artificial. A inflação, as taxas de juro elevadas e os custos crescentes da expansão das infraestruturas informáticas têm alimentado receios de que os maiores prestadores de serviços na nuvem possam, eventualmente, reduzir as suas despesas. Tal representaria uma mudança significativa para o mercado, uma vez que os investimentos em centros de dados se tornaram um dos principais motores de crescimento em todo o setor tecnológico.
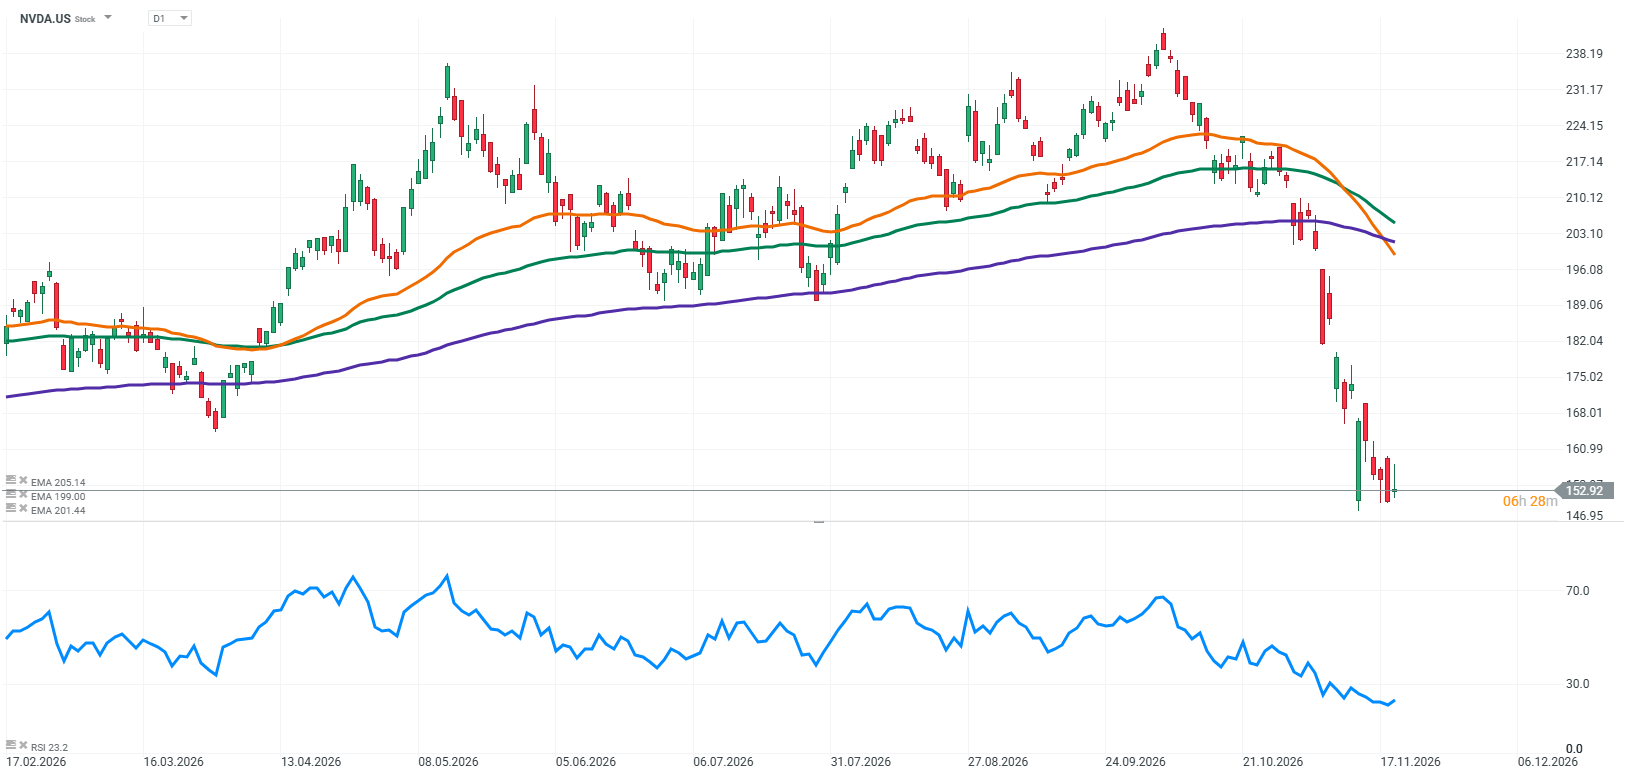
O mais recente relatório de resultados da NVIDIA, no entanto, apresentou argumentos difíceis de conciliar com a ideia de um abrandamento significativo da procura. A empresa registou, mais uma vez, receitas recorde, o seu segmento de Centros de Dados manteve um crescimento impressionante e as suas previsões para o trimestre seguinte revelaram que a administração continuava a esperar uma expansão adicional. A procura por capacidade computacional continua a ser enorme, enquanto o desenvolvimento da infraestrutura de IA continua a exigir chips cada vez mais avançados. Apesar destes números sólidos, a reação do mercado foi surpreendentemente moderada. O desempenho do preço das ações reflete cada vez mais a incerteza em torno da saída de Jensen Huang, o CEO de longa data e a pessoa que moldou a direção estratégica da empresa durante anos.
A NVIDIA encontra-se, portanto, numa posição invulgar. O seu negócio está a enviar sinais fortes, enquanto a sua liderança enfrenta uma crise grave. Os investidores devem decidir se os problemas no topo da organização poderão ameaçar a vantagem competitiva construída ao longo de muitos anos ou se continuarão a ser, principalmente, uma fonte de incerteza a curto prazo.
Últimos resultados trimestrais
Os resultados do terceiro trimestre do ano fiscal de 2027 da NVIDIA dificilmente podem ser interpretados como um sinal de enfraquecimento das condições de negócio. A empresa gerou 115,8 mil milhões de dólares em receitas, o que representa um aumento de 103% em relação ao ano anterior e um crescimento de 20% em comparação com o trimestre anterior. A maior contribuição veio do segmento de Centros de Dados, que gerou 107,6 mil milhões de dólares. A receita neste segmento aumentou até 110% em relação ao ano anterior. Isto é particularmente importante, pois é a área que melhor ilustra a escala do investimento na infraestrutura necessária para treinar e executar modelos de inteligência artificial.
As vendas recorde foram acompanhadas por uma rentabilidade igualmente impressionante. O resultado operacional atingiu 77,5 mil milhões de dólares, enquanto o resultado líquido ascendeu a 65,3 mil milhões de dólares. O resultado por ação situou-se nos 2,70 dólares. A margem bruta manteve-se nos 74,8%. Estes números demonstram que a NVIDIA não só está a vender um número crescente de chips, como também é capaz de manter uma rentabilidade excepcionalmente elevada enquanto expande rapidamente o seu negócio.
As perspetivas são ainda mais impressionantes. Para o quarto trimestre do ano fiscal de 2027, a empresa prevê receitas de aproximadamente 130 mil milhões de dólares, com uma margem de erro de 3 mil milhões de dólares. Isto representaria mais um recorde e um crescimento adicional, para além de uma base de receitas já excepcionalmente elevada. Vale a pena referir que esta previsão não inclui as receitas provenientes de produtos de computação para centros de dados vendidos à China. A NVIDIA não está, portanto, a basear as suas expectativas na suposição de que as restrições à exportação serão aliviadas num futuro próximo.
Principais resultados da NVIDIA no 3.º trimestre do ano fiscal de 2027:
- Receitas: 115,8 mil milhões de dólares, um aumento de 103% em relação ao ano anterior.
- Receitas do setor de centros de dados: 107,6 mil milhões de dólares, um aumento de 110% em relação ao ano anterior.
- Margem bruta: 74,8%.
- Resultado operacional: 77,5 mil milhões de dólares.
- Resultado líquido: 65,3 mil milhões de dólares.
- Lucro por ação: 2,70 dólares.
- Previsão de receitas para o quarto trimestre do exercício fiscal de 2027: 130 mil milhões, com uma margem de ±3 mil milhões.
- Margem bruta prevista para o próximo trimestre: 71–72%.
- Retornos aos acionistas através de recompra de ações e dividendos no 3.º trimestre: 28,1 mil milhões de dólares.
Outro elemento importante do relatório é o desenvolvimento da próxima geração de infraestruturas. A empresa anunciou o início das entregas dos seus sistemas Vera Rubin NVL72, que se espera que representem a próxima etapa na sua oferta de produtos para as aplicações de IA mais exigentes. A NVIDIA já está a preparar a sua próxima plataforma, com o objetivo de dar resposta à procura dos clientes que estão a expandir a infraestrutura dos seus centros de dados.
O relatório retrata uma empresa que continua a crescer a um ritmo raramente observado entre as maiores empresas do mundo. No entanto, não dissipa todas as preocupações do mercado. O forte crescimento das receitas não garante que os atuais investimentos em IA venham a revelar-se rentáveis para todos os clientes, e as perspetivas da NVIDIA continuam a depender da continuidade dos gastos em infraestruturas. Apesar destas reservas, é difícil argumentar, com base nos números mais recentes, que a procura pelos produtos da empresa esteja claramente a abrandar. A nível operacional, a NVIDIA continua a apresentar resultados que contradizem tal cenário.
Análise Financeira
A maior força da NVIDIA atualmente é a sua capacidade de expandir o negócio, mantendo simultaneamente uma rentabilidade excepcionalmente elevada. No terceiro trimestre do ano fiscal de 2027, a receita atingiu 115,8 mil milhões de dólares, enquanto o lucro bruto ascendeu a 86,7 mil milhões de dólares. A empresa gerou 77,5 mil milhões de dólares em resultado operacional e 65,3 mil milhões de dólares em resultado líquido. É particularmente digno de nota o facto de a receita ter aumentado 103% em relação ao ano anterior, enquanto o resultado operacional cresceu 115%. A NVIDIA não só está a vender mais produtos, como também está a aumentar os seus lucros a um ritmo mais rápido do que o do seu negócio global.
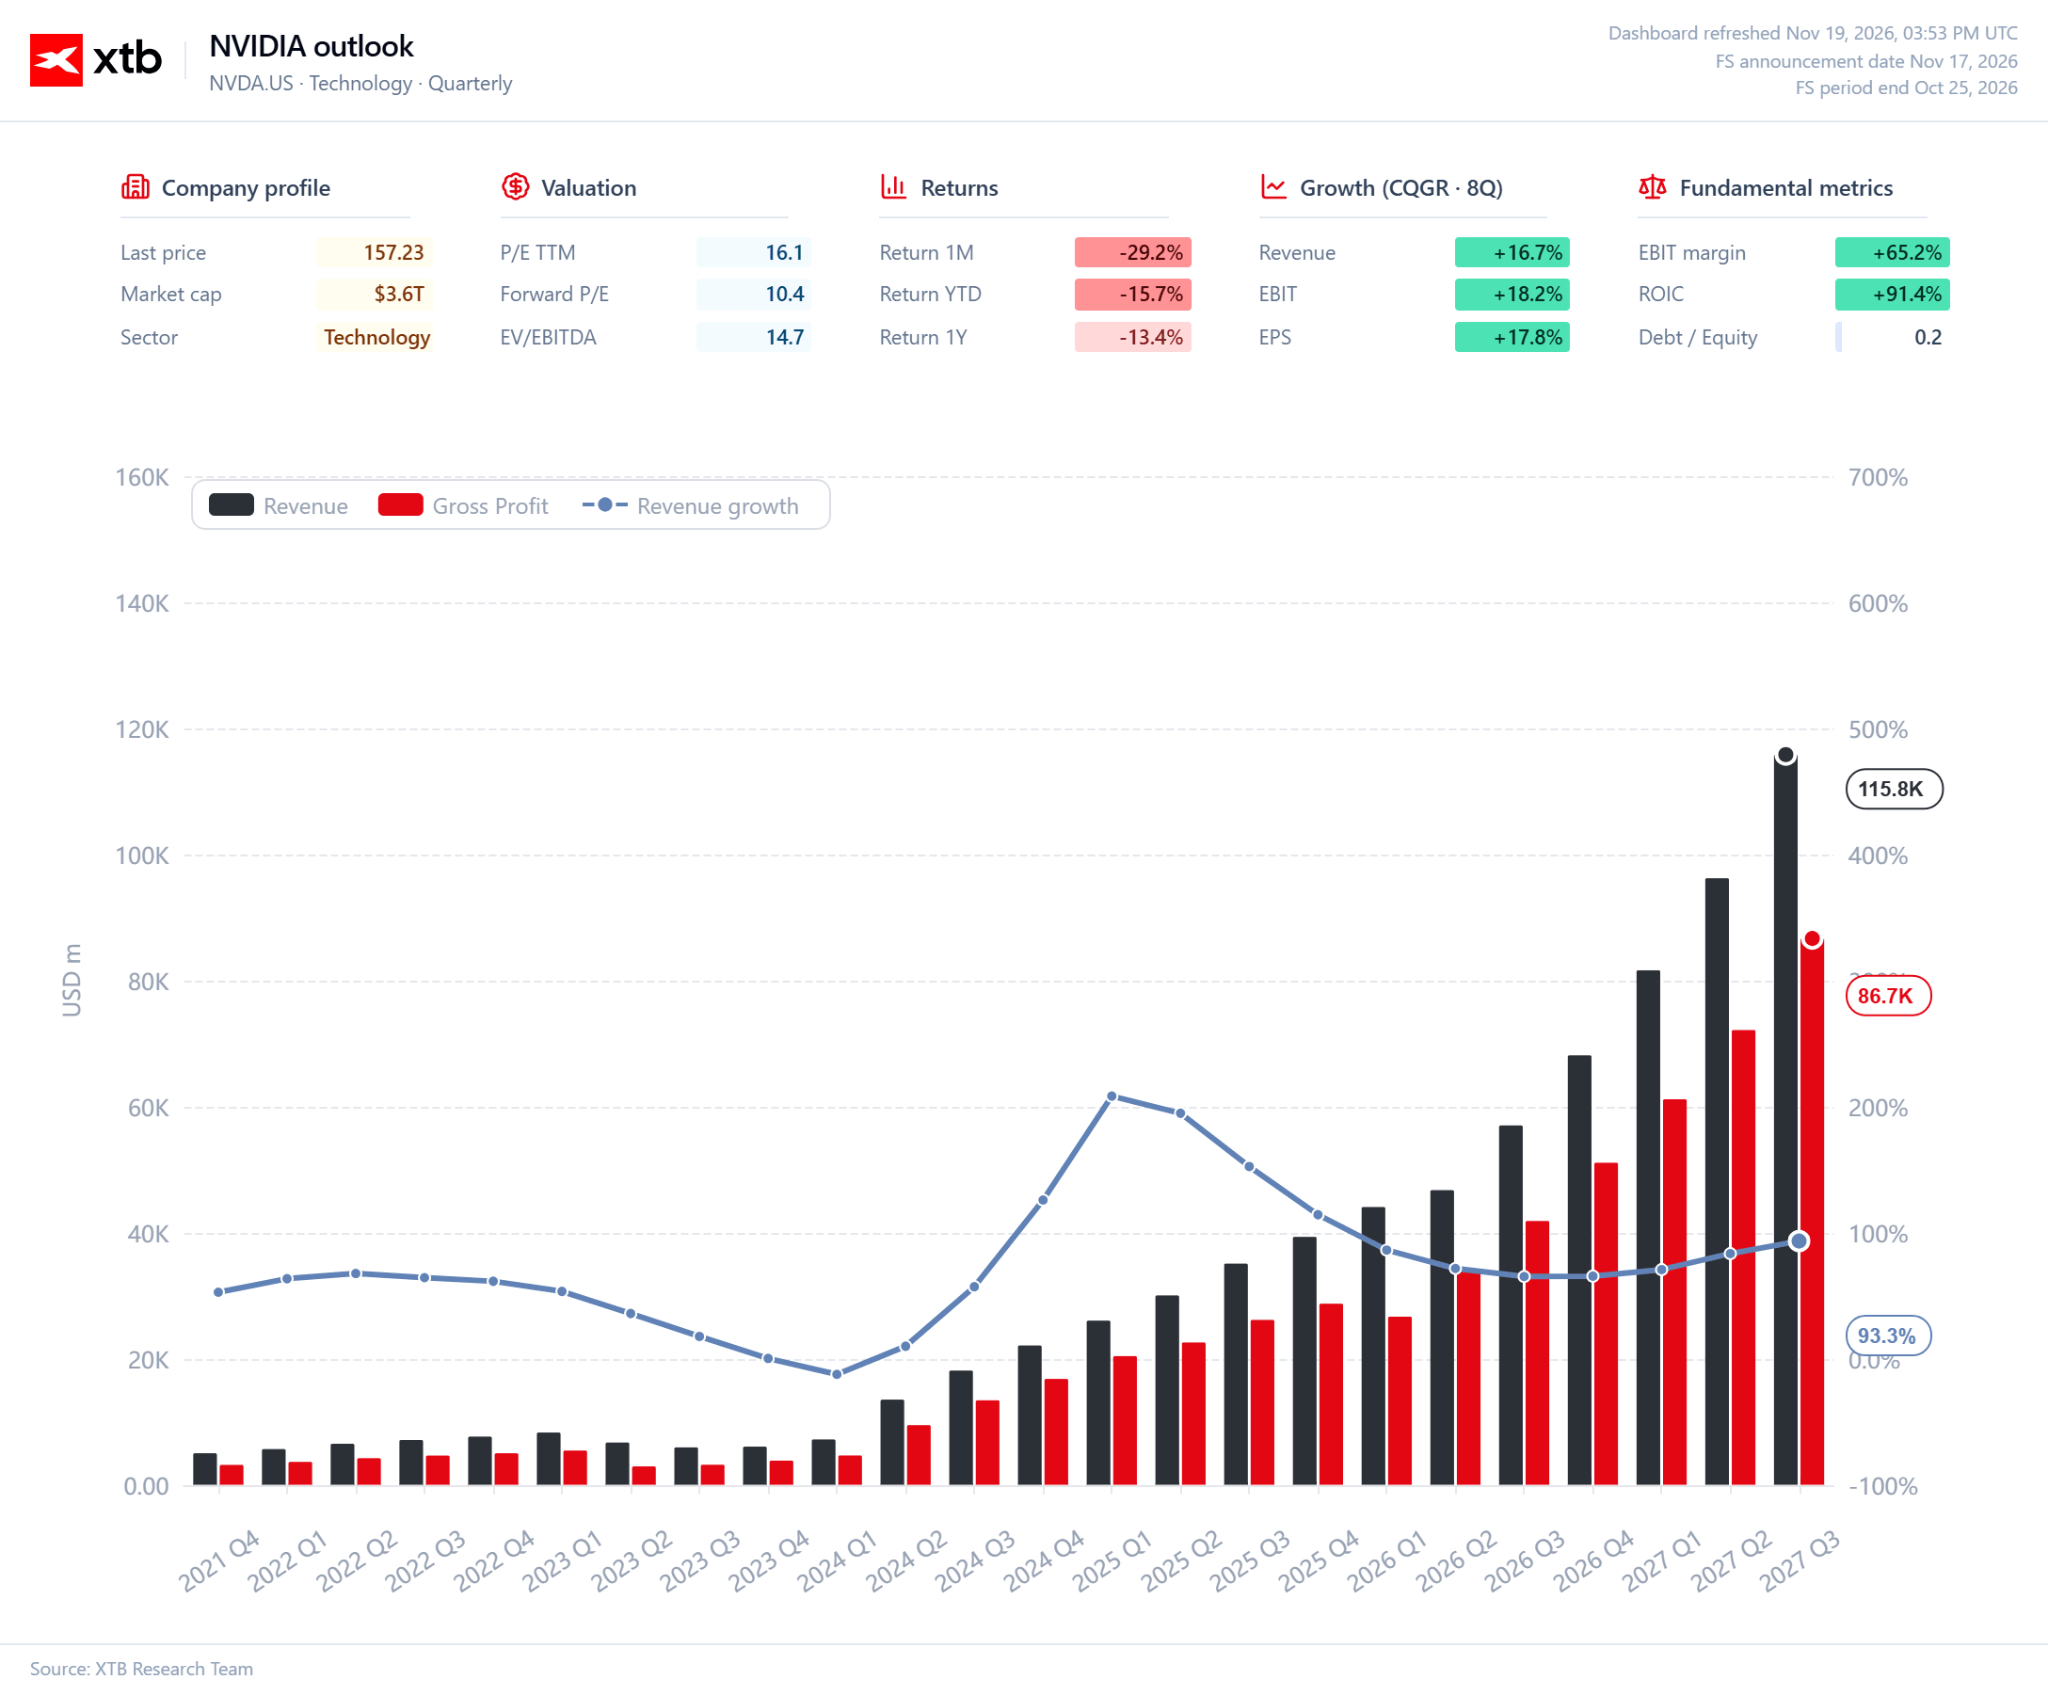
Vale também a pena analisar o panorama geral. Durante os primeiros nove meses do ano fiscal de 2027, a receita da empresa atingiu 293,7 mil milhões de dólares, em comparação com os 147,8 mil milhões de dólares registados no ano anterior. O resultado operacional aumentou de 86,1 mil milhões de dólares para 194,8 mil milhões de dólares no mesmo período. Este ritmo demonstra que não se trata de um pico pontual nos resultados num único trimestre. A NVIDIA está a expandir os seus negócios numa escala enorme, e o crescimento da receita está a traduzir-se num crescimento ainda mais rápido dos lucros.
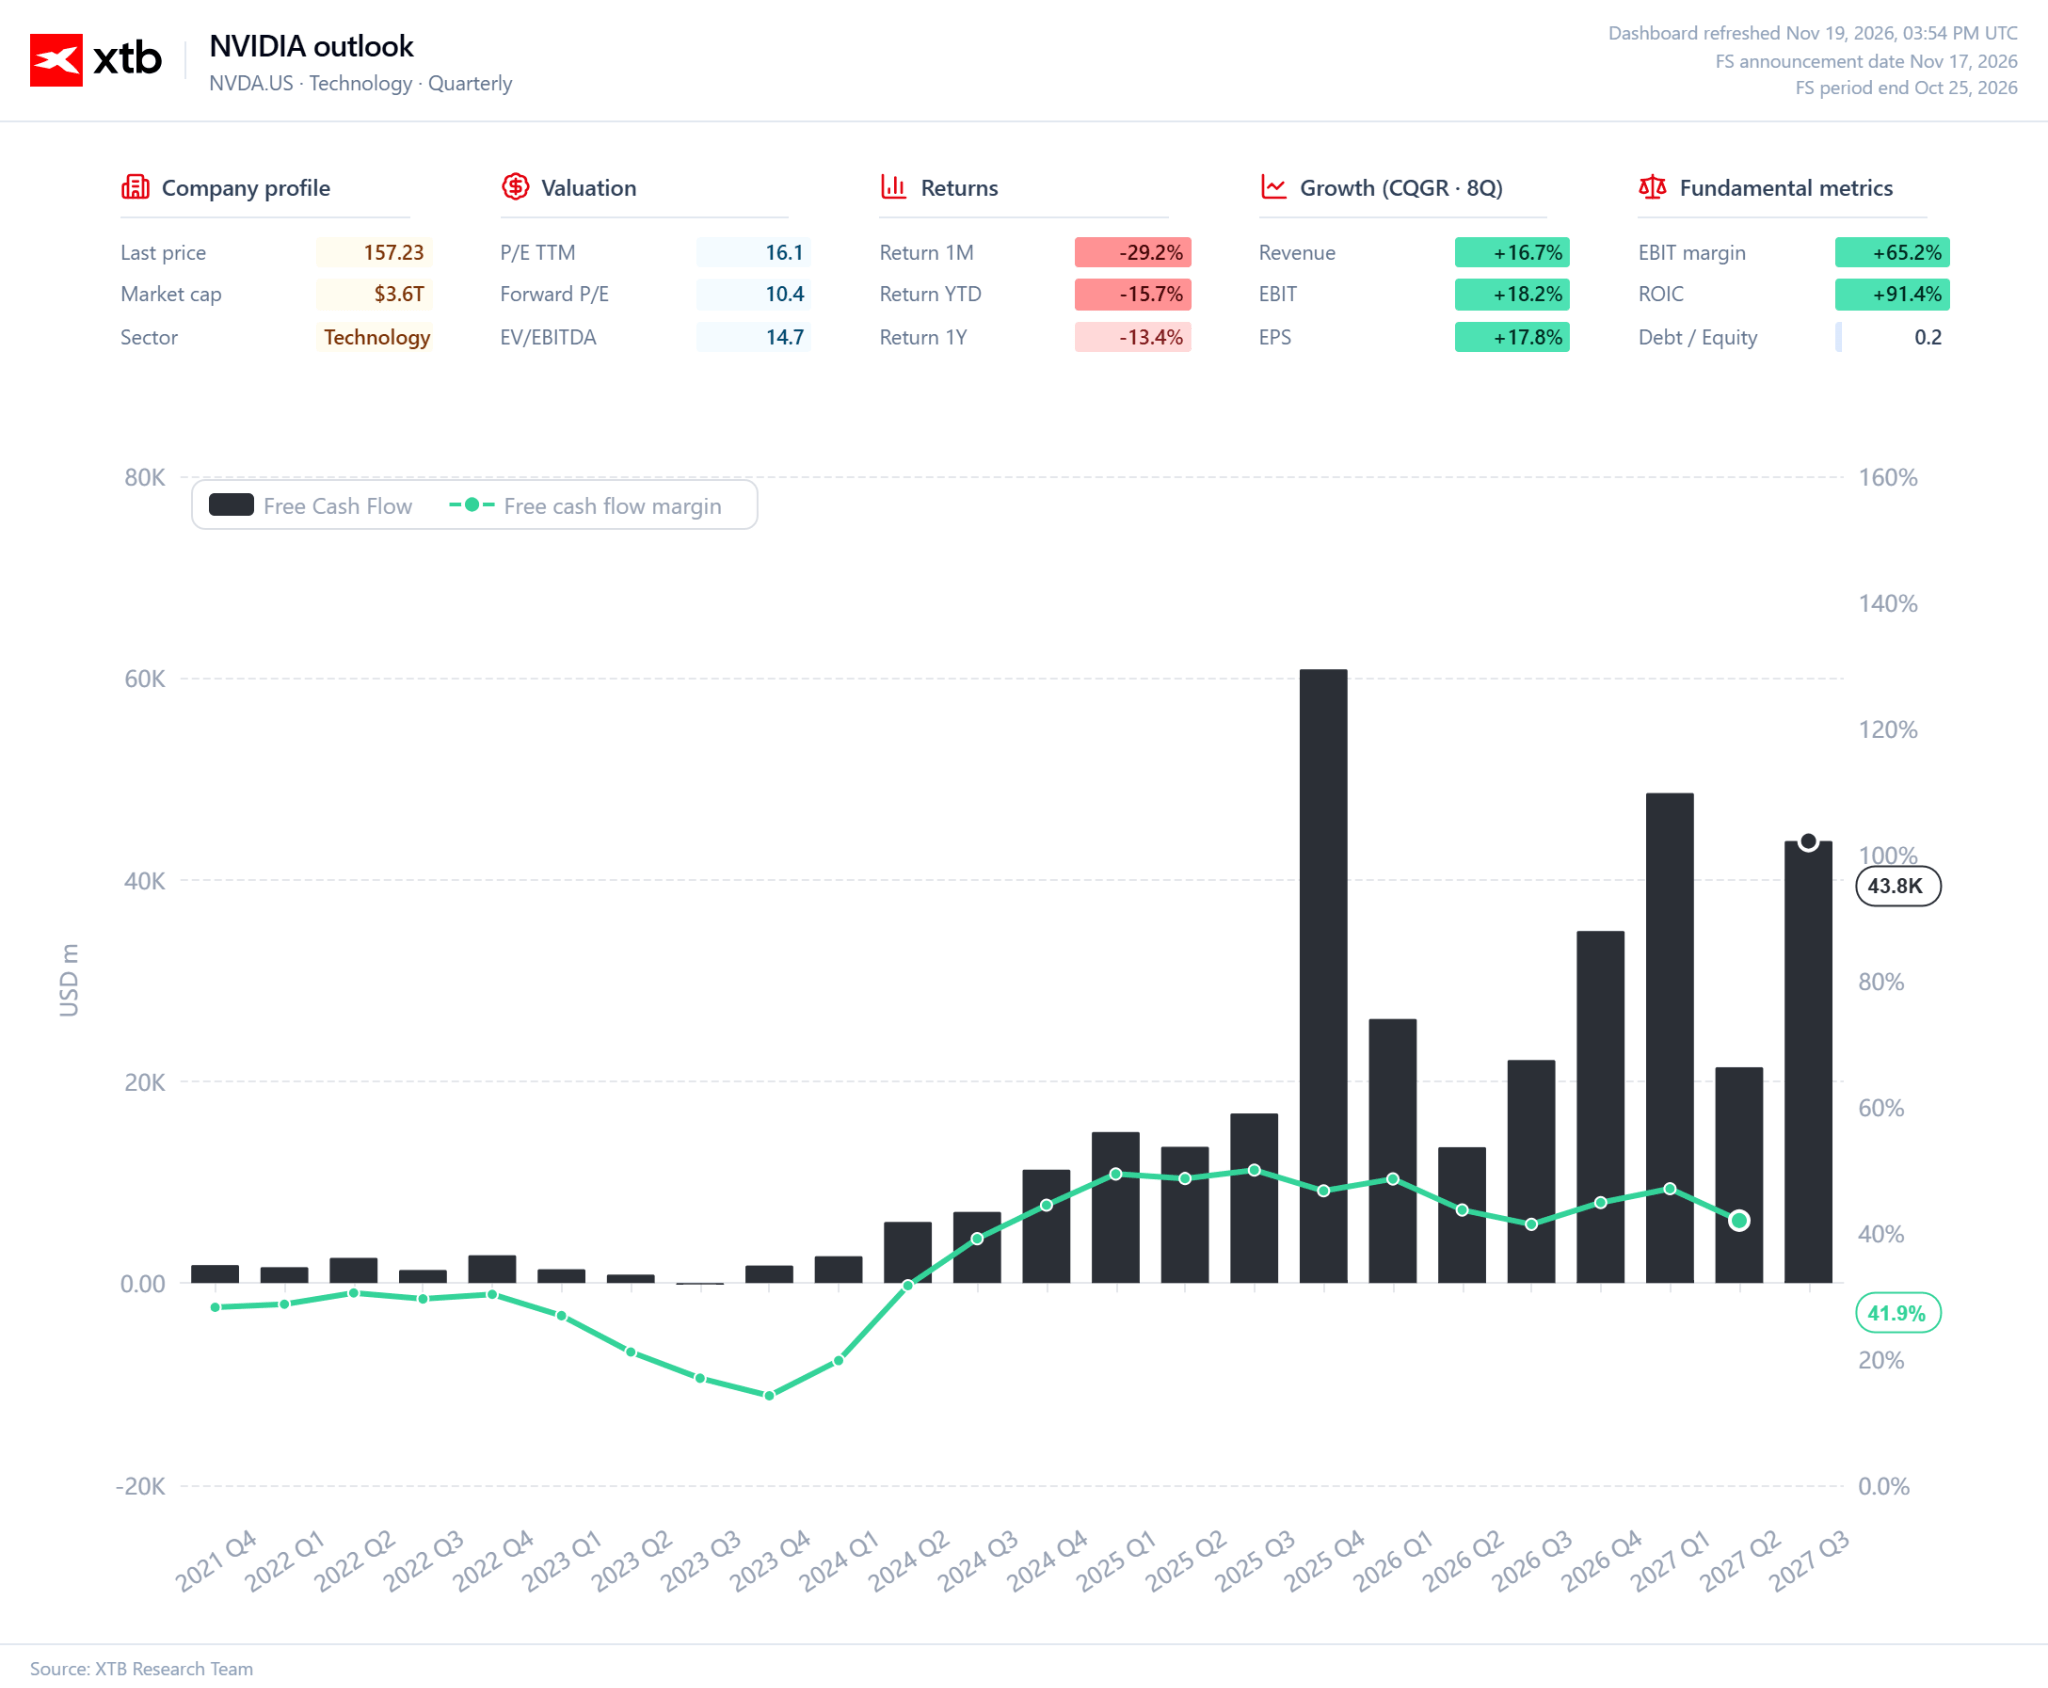
O fluxo de caixa é igualmente impressionante. Só no terceiro trimestre, as atividades operacionais geraram 48,3 mil milhões de dólares em caixa, enquanto o fluxo de caixa livre atingiu 43,8 mil milhões de dólares. Durante os primeiros nove meses do ano fiscal de 2027, o FCF já tinha atingido 113,7 mil milhões de dólares, quase o dobro do valor registado no período correspondente do ano anterior. Este é um dos aspetos mais importantes do argumento de investimento. A NVIDIA não precisa de financiar a sua expansão exclusivamente através de capital externo. A sua atividade gera enormes quantidades de caixa que podem ser utilizadas para desenvolver novas tecnologias, expandir o seu ecossistema e recompensar os acionistas.
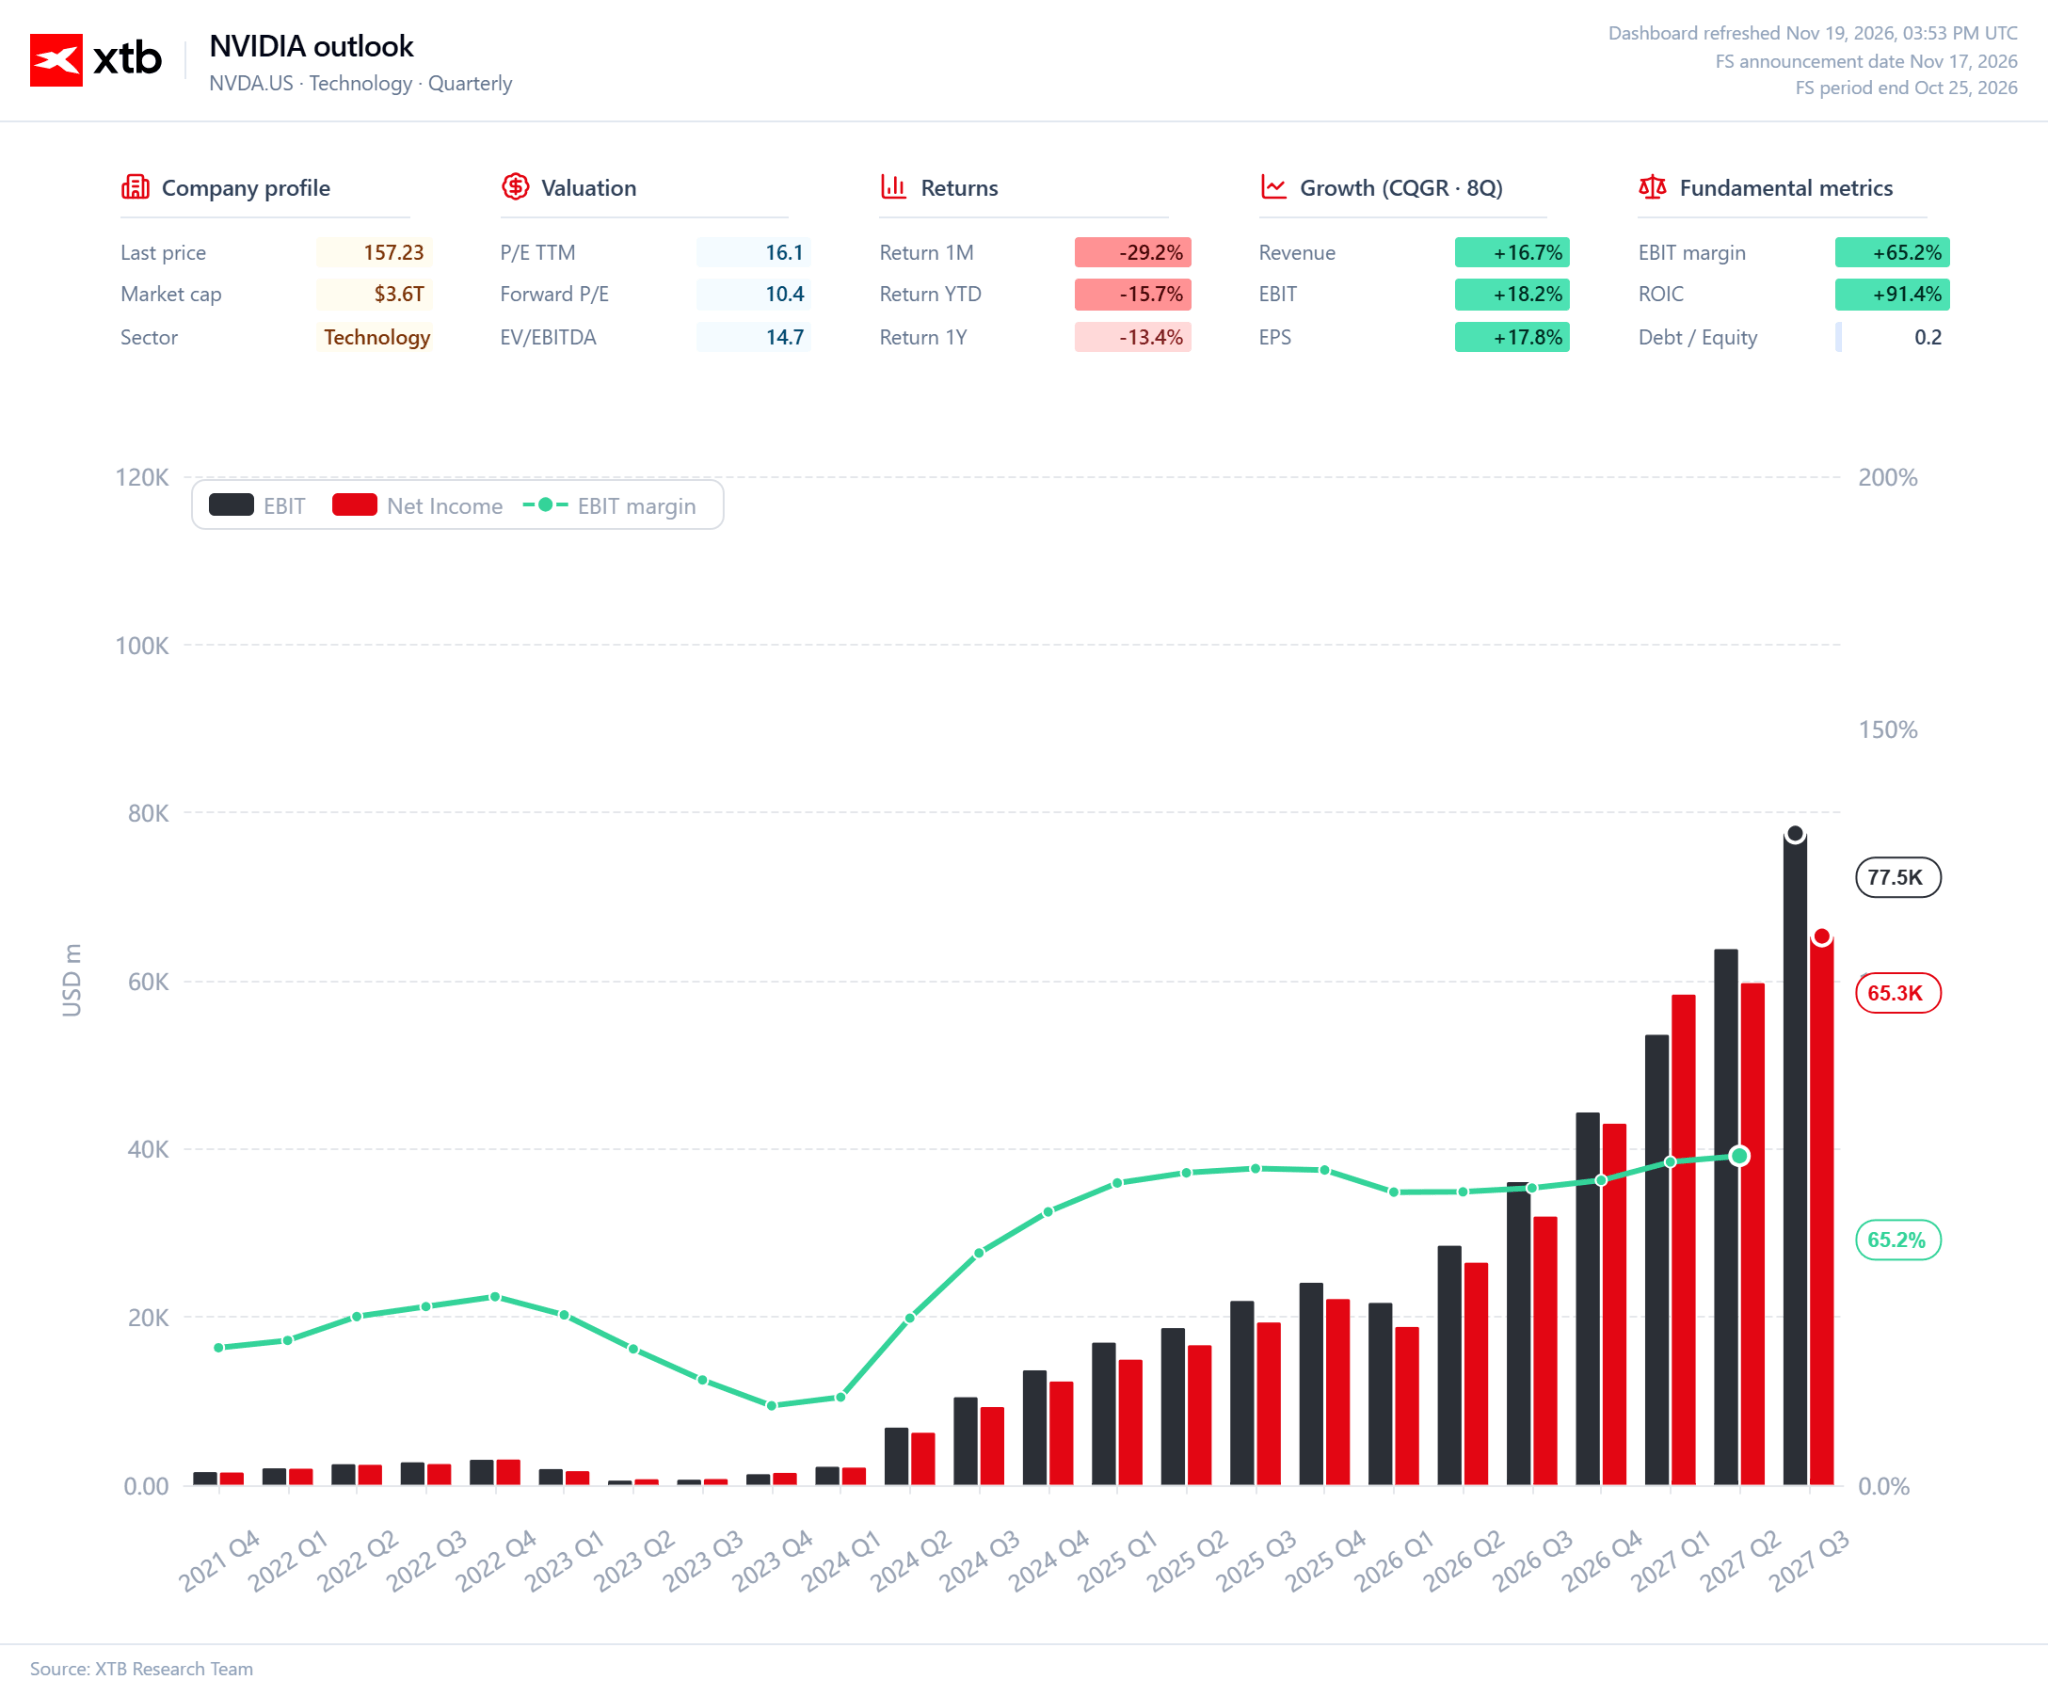
A dimensão do crescimento exige também investimentos cada vez mais avultados. As despesas com investigação e desenvolvimento ascenderam a 7,5 mil milhões de dólares no terceiro trimestre, em comparação com 4,7 mil milhões de dólares no ano anterior. No entanto, a empresa mais do que duplicou o seu resultado operacional. Esta é uma característica importante do modelo de negócio da NVIDIA: a empresa consegue investir fortemente em sucessivas gerações de chips e plataformas informáticas sem sacrificar a sua rentabilidade excepcionalmente elevada. Os custos de desenvolvimento estão a aumentar, mas as receitas e os lucros estão a crescer ainda mais rapidamente.
O balanço reflete igualmente uma empresa com recursos financeiros substanciais. No final do trimestre, a NVIDIA detinha 29,1 mil milhões de dólares em dinheiro e 24,4 mil milhões de dólares em títulos de dívida negociáveis. A dívida de longo prazo situava-se nos 32,4 mil milhões de dólares. Isto não significa que a empresa não tenha obrigações financeiras, mas a dimensão dos seus recursos acumulados confere-lhe uma flexibilidade financeira considerável. A NVIDIA pode continuar a dispendiosa corrida tecnológica, desenvolver novas plataformas e responder às mudanças do mercado sem depender constantemente de financiamento externo.
A conclusão mais importante a retirar destes números diz respeito ao modelo de crescimento subjacente da empresa. A NVIDIA atingiu uma escala em que os trimestres sucessivos geram dezenas de milhares de milhões de dólares em receitas adicionais, ao mesmo tempo que a empresa continua a manter margens elevadas e a gerar fluxos de caixa avultados. A sua vantagem competitiva não se baseia exclusivamente na popularidade dos seus processadores de IA. Assenta num ecossistema tecnológico completo que abrange chips, software, redes e plataformas completas para centros de dados. Isto torna mais difícil para os concorrentes conquistarem clientes e permite à NVIDIA beneficiar das sucessivas fases de expansão da infraestrutura de IA.
É claro que manter a atual trajetória de crescimento não será fácil. A base de receitas já é enorme e as expectativas em relação aos resultados futuros continuam excepcionalmente elevadas. No entanto, as últimas demonstrações financeiras demonstram a extraordinária capacidade de expansão da empresa. O seu negócio está a tornar-se maior, mais rentável e cada vez mais gerador de caixa. Trata-se de um ponto forte fundamental que não deve ser confundido com flutuações de curto prazo no preço das ações.
A situação de Jensen Huang: mais do que apenas a saída de um CEO
A saída de Jensen Huang representa um acontecimento muito mais grave para a NVIDIA do que uma simples mudança no cargo de CEO. Ele liderou o desenvolvimento da empresa durante 33 anos, consolidou a sua posição no mercado e convenceu os seus maiores clientes a adotarem sucessivas gerações de tecnologia. A sua influência estendeu-se muito para além da gestão das operações do dia-a-dia. Huang tornou-se o rosto público da revolução da IA, e as suas apresentações e anúncios de produtos moldavam frequentemente as expectativas dos investidores para todo o setor. Não é, portanto, de admirar que a sua saída repentina tenha tido um impacto tão significativo no preço das ações da empresa.
As circunstâncias em torno da decisão são particularmente desafiantes para a NVIDIA. A situação envolve alegações de relações extraconjugais em que Huang está envolvido, incluindo contactos com Alice Huang, uma antiga representante de um dos parceiros de negócios da empresa. Surgiram também relatos relativos a suspeitas por parte das autoridades norte-americanas sobre possíveis ligações desta senhora aos serviços secretos chineses. Nesta fase, contudo, é essencial distinguir os factos comprovados das informações não verificadas. Não foram apresentadas provas públicas de que Alice Huang estivesse a agir em nome do governo chinês ou de que Jensen tenha partilhado informações confidenciais com ela.
Do ponto de vista dos acionistas, a questão central não é o escândalo pessoal em si, mas as suas potenciais implicações para a governação corporativa e a credibilidade da liderança da empresa. A NVIDIA opera num setor de importância estratégica para a segurança nacional, e os seus produtos estão sujeitos a restrições de exportação. Nestas circunstâncias, as alegações relativas a contactos com indivíduos que possam ter ligações aos serviços de inteligência chineses assumem um peso particular. A empresa tem de lidar com uma crise de reputação, ao mesmo tempo que responde a questões sobre a supervisão nos mais altos níveis da gestão.
A incerteza é ainda agravada pela ausência de um sucessor permanente. A diretora financeira Colette Kress, uma executiva de longa data com um conhecimento profundo das operações e da situação financeira da empresa, assumiu as funções de CEO interina. A sua experiência proporciona à organização um certo grau de estabilidade durante a transição. No entanto, assumir todas as responsabilidades de Huang será consideravelmente mais difícil do que simplesmente supervisionar as operações do dia-a-dia. O antigo CEO era responsável pela orientação estratégica da empresa, pelas relações com os seus maiores clientes e pela comunicação da visão tecnológica da NVIDIA. Encontrar alguém capaz de combinar todas estas competências poderá demorar bastante tempo.
O mercado não considerou suficientes as garantias relativas à continuidade ininterrupta das operações comerciais. Mesmo os resultados trimestrais recorde não conseguiram dissipar as preocupações quanto ao futuro da liderança da empresa. Durante a teleconferência com analistas após a divulgação dos resultados, a empresa não forneceu respostas convincentes às questões relacionadas com a saída de Huang e ainda não apresentou um plano de sucessão definitivo. Nos próximos meses, os investidores irão, por conseguinte, centrar-se na capacidade da nova liderança para manter a confiança dos colaboradores, clientes e parceiros comerciais.
A NVIDIA continua a ser uma pedra angular do boom da IA
A agitação em torno da liderança da empresa não altera a posição da NVIDIA como um dos principais fornecedores de infraestruturas para o mercado da inteligência artificial. A empresa continua a desenvolver sucessivas gerações de soluções informáticas, e o início das entregas dos seus sistemas Vera Rubin deverá ajudá-la a manter a sua vantagem competitiva junto dos clientes que estão a expandir os seus centros de dados. A sua força advém não só do desempenho dos seus chips, mas também de um ecossistema que abrange software, redes e plataformas informáticas completas. Para os clientes, isto significa acesso a soluções concebidas para funcionar em conjunto, enquanto a mudança de fornecedor exigiria ajustes dispendiosos em toda a sua infraestrutura.
No entanto, esta vantagem competitiva enfrentará desafios cada vez mais sérios. A AMD está a desenvolver os seus próprios processadores, enquanto os maiores prestadores de serviços na nuvem estão a conceber chips adaptados às suas necessidades específicas. A rentabilidade dos investimentos em IA é igualmente importante. A Microsoft, a Alphabet e a Amazon estão a dedicar recursos enormes aos centros de dados, mas se estes investimentos não gerarem os retornos esperados, poderão reduzir o ritmo de expansão futura. Outras restrições incluem a disponibilidade de energia, a capacidade de colocar novas instalações em funcionamento e as restrições à exportação.
Um negócio de alta qualidade não se traduz automaticamente num investimento atrativo em ações. Resultados recorde e uma rentabilidade impressionante podem já estar amplamente refletidos no preço das ações, enquanto que manter a atual taxa de crescimento se tornará cada vez mais difícil à medida que o negócio atinge a sua escala atual. Os investidores devem também avaliar as consequências da saída de Jensen Huang. O seu sucessor será responsável por dar continuidade à estratégia da empresa e por manter as relações com os principais clientes, que têm sido um dos alicerces do sucesso da NVIDIA ao longo dos anos.
A NVIDIA continua a beneficiar da enorme procura por infraestruturas de IA e possui vantagens tecnológicas e financeiras que os concorrentes terão dificuldade em replicar rapidamente. No entanto, a empresa enfrenta um duplo desafio: manter a sua vantagem competitiva num ambiente cada vez mais exigente e gerir a transição de liderança sem perturbar a sua trajetória de crescimento.
Para os investidores, isto significa olhar para além das perspetivas gerais do mercado da inteligência artificial e avaliar cuidadosamente a valorização da empresa, que deve refletir tanto o seu potencial de crescimento como as suas fontes emergentes de risco.
Mesmo uma empresa excecional não é necessariamente um investimento atrativo a qualquer preço.



Abertura do mercado americano: A Anthropic, que bateu todos os recordes, restabelece o otimismo em Wall Street


Resultados da Palo Alto: empresa atinge novos recordes

O que esperar das ações da Take-Two Interactive após o lançamento do Grand Theft Auto VI❓


Calendário Económico: Cimeira entre Trump, Xi Jinping e Putin em curso; é altura dos resultados da Walmart (19.11.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.