

- A AMD registou uma receita recorde de 13,4 mil milhões de USD no terceiro trimestre de 2026.
- O segmento de centros de dados quase duplicou, atingindo 8,55 mil milhões de USD.
- A empresa prevê receitas de cerca de 17 mil milhões de USD para o quarto trimestre.

- A AMD registou uma receita recorde de 13,4 mil milhões de USD no terceiro trimestre de 2026.
- O segmento de centros de dados quase duplicou, atingindo 8,55 mil milhões de USD.
- A empresa prevê receitas de cerca de 17 mil milhões de USD para o quarto trimestre.
A Advanced Micro Devices (AMD.US) registou uma receita recorde de 13,4 mil milhões de dólares no terceiro trimestre de 2026, superando as expectativas de Wall Street e aumentando as vendas em 45% em relação ao mesmo período do ano anterior. O principal motor de crescimento continua a ser o segmento de Centros de Dados, onde a receita quase duplicou para 8,55 mil milhões de dólares, representando quase dois terços das vendas totais da empresa. A AMD registou também um aumento de 74% no lucro por ação ajustado, demonstrando que a sua expansão para a inteligência artificial está a começar a gerar uma alavancagem operacional cada vez mais forte. No entanto, os investidores estão particularmente focados nas previsões da empresa para o quarto trimestre, com a administração a projetar receitas de aproximadamente 17 mil milhões de dólares, significativamente acima das estimativas consensuais dos analistas. As ações da AMD subiram inicialmente quase 7% nas negociações após o fecho da bolsa, na sequência da divulgação dos resultados.
Antes do relatório, as ações da AMD tinham registado uma queda de aproximadamente 23% ao longo do mês anterior, apesar do forte crescimento das receitas e da crescente quota de mercado da empresa no setor dos centros de dados. As ações tinham sido pressionadas por preocupações quanto à sustentabilidade dos investimentos das hiperescaladoras, aos custos de financiamento associados à expansão das infraestruturas de IA e às elevadas valorizações dos semicondutores.
AMD 3.º trimestre de 2026: Principais resultados financeiros
- A receita atingiu 13,40 mil milhões de dólares, em comparação com as expectativas de 13,09 mil milhões de dólares, representando um crescimento de 45% em relação ao ano anterior e uma superação do consenso de pouco menos de 2,5%.
- O lucro por ação ajustado (EPS não GAAP) atingiu 2,09 dólares, em comparação com as expectativas de 1,95 dólares, registando um aumento de 74% em relação ao ano anterior.
- A receita da divisão de Centros de Dados registou um aumento de 97% em relação ao ano anterior, atingindo um valor recorde de 8,55 mil milhões de dólares, superando as expectativas dos analistas de 8,27 mil milhões de dólares.
- O segmento de Clientes e Jogos gerou 3,70 mil milhões de dólares em receita, o que representa uma queda de 8% em relação ao ano anterior.
- A receita do segmento de Clientes atingiu 2,95 mil milhões de dólares (+7% em relação ao ano anterior), ficando ligeiramente abaixo dos 3,03 mil milhões de dólares previstos.
- A receita da área de jogos totalizou 773 milhões de dólares (-40% em relação ao ano anterior), mas superou a estimativa consensual de 634 milhões de dólares.
- A receita da área de produtos incorporados aumentou 29% em relação ao ano anterior, para 1,11 mil milhões de dólares, acima das expectativas de 1,07 mil milhões de dólares.
- A margem bruta não GAAP atingiu 56%, registando uma melhoria de 2 pontos percentuais em relação ao ano anterior.
- O resultado operacional ajustado aumentou 75% em relação ao ano anterior, para 3,92 mil milhões de dólares, em comparação com as expectativas de 3,67 mil milhões de dólares.
- O EBITDA ajustado atingiu 4,16 mil milhões de dólares, superando o consenso de 4,02 mil milhões de dólares e registando um aumento de 71% em relação ao ano anterior.
- O fluxo de caixa livre (FCF) totalizou 554 milhões de dólares, significativamente abaixo das expectativas de 1,05 mil milhões de dólares.
Previsões da AMD para o 4.º trimestre de 2026
- A AMD prevê receitas de aproximadamente 17 mil milhões de dólares (+/-3%), o que implica um intervalo entre 16,49 mil milhões e 17,51 mil milhões de dólares, confortavelmente acima da estimativa consensual dos analistas de 16,23 mil milhões de dólares.
- O ponto médio das previsões implica um potencial crescimento da receita de quase 27% em relação ao trimestre anterior e de aproximadamente 66% em relação ao mesmo período do ano anterior, sugerindo uma nova aceleração no crescimento das vendas.
- A margem bruta não GAAP deverá atingir aproximadamente 55%, em comparação com os 56% registados no 3.º trimestre.
- A administração espera uma aceleração adicional no crescimento das receitas e dos lucros, apoiada pela procura de processadores EPYC, aceleradores Instinct e pelo desenvolvimento dos sistemas Helios.
O segmento de centros de dados torna-se o negócio principal da AMD, representando 64% das receitas
A conclusão mais importante do último relatório de resultados da AMD é o desempenho excecionalmente forte do seu segmento de centros de dados, onde as receitas quase duplicaram em termos homólogos, atingindo os 8,55 mil milhões de dólares. Isto significa que quase dois terços das vendas da empresa provêm agora de soluções para centros de dados, em comparação com aproximadamente 58% no trimestre anterior. Em relação ao segundo trimestre de 2026, a receita do segmento aumentou em mais de 1,8 mil milhões de dólares, representando quase todo o crescimento sequencial da receita da AMD. Uma concentração de crescimento tão forte sugere que a AMD se assemelha cada vez mais a um fornecedor especializado em infraestruturas de computação do que a um fabricante tradicional de processadores para PC.
Duas famílias de produtos complementares estão a impulsionar esta expansão: os processadores para servidores EPYC e os aceleradores Instinct, utilizados para o treino e a execução de modelos de inteligência artificial. A gama EPYC permite à AMD ganhar quota de mercado no segmento das CPUs para servidores, enquanto a gama Instinct proporciona acesso ao mercado consideravelmente maior dos aceleradores de IA, que tem sido historicamente dominado pela Nvidia. A presença em ambos os segmentos permite à empresa oferecer aos clientes soluções de computação mais integradas, em vez de apenas componentes individuais. Ao mesmo tempo, aumenta a dependência da AMD em relação aos planos de investimento dos maiores operadores de nuvem, que continuam a ser os principais compradores de infraestruturas de IA.
O Helios poderá transformar a posição da AMD na IA. A concorrência com a Nvidia entra numa nova fase
Um dos projetos estratégicos mais importantes da AMD continua a ser o Helios, uma arquitetura abrangente de infraestrutura de IA que integra aceleradores Instinct MI450, processadores EPYC de sexta geração com o nome de código «Venice», tecnologias de rede Pensando e a plataforma de software ROCm. Ao contrário do modelo de negócio tradicional baseado na venda de chips individuais, o Helios permite à AMD fornecer uma plataforma de computação mais completa, concebida para operar clusters de inteligência artificial em grande escala. Na configuração desenvolvida em conjunto com a HPE, um único rack Helios integra 72 aceleradores Instinct MI455X, juntamente com a infraestrutura de rede e refrigeração necessária. A importância desta solução vai além do simples aumento dos volumes de vendas de GPUs, uma vez que permite à AMD competir por uma quota maior das despesas de capital destinadas ao desenvolvimento de infraestruturas de IA.
Do ponto de vista estratégico, o Helios representa a resposta da AMD às plataformas cada vez mais integradas da Nvidia, cuja vantagem competitiva provém não só do desempenho dos aceleradores, mas também do seu ecossistema de software e das suas tecnologias de rede. A AMD está a apostar numa arquitetura aberta que poderá facilitar aos clientes a combinação de soluções de vários fornecedores e reduzir a dependência de um único fornecedor. No entanto, o CUDA continua a ser uma barreira competitiva significativa, uma vez que o extenso ecossistema de software da Nvidia está profundamente integrado em inúmeras aplicações de IA. Consequentemente, o sucesso a longo prazo do Helios dependerá não só do desempenho do hardware, mas também da maturidade do ROCm, da eficiência da implementação e do custo total de computação.
OpenAI, Microsoft, Meta e Anthropic. A AMD está a construir um ecossistema de grandes clientes de IA
A lista crescente de parcerias estratégicas da AMD demonstra que a empresa se está a afirmar cada vez mais como um fornecedor alternativo de infraestruturas de computação para algumas das maiores empresas tecnológicas do mundo. Entre os seus parceiros que utilizam ou planeiam implementar soluções da AMD contam-se a OpenAI, a Microsoft, a Meta, a Anthropic e a Oracle Cloud Infrastructure, embora os projetos individuais se encontrem em diferentes fases de implementação. Particularmente importante é o acordo com a OpenAI, que prevê a implementação de infraestrutura baseada em aceleradores da AMD com uma capacidade alvo de até 6 GW no âmbito de uma parceria plurianual. Entretanto, a Anthropic anunciou planos para utilizar até 2 GW de aceleradores MI450, estando a primeira grande fase de implementação prevista para o primeiro semestre de 2027.
Para a AMD, acordos desta envergadura poderão proporcionar não só visibilidade plurianual sobre a procura futura, mas também oportunidades para otimizar as sucessivas gerações de produtos de acordo com os requisitos dos maiores modelos de IA. Em outubro, a Meta confirmou que tinha iniciado os testes às instalações iniciais do Helios, marcando um passo importante rumo a uma comercialização mais ampla da plataforma. Ao mesmo tempo, a HPE assegurou uma encomenda de 1,2 mil milhões de dólares da Vultr para o fornecimento de infraestrutura Helios, demonstrando interesse no sistema para além dos maiores hiperescaladores dos EUA. No entanto, o valor total destes acordos de parceria não deve ser considerado equivalente às receitas futuras da AMD, uma vez que os projetos incluem componentes de outros fornecedores e a sua implementação e reconhecimento financeiro podem estender-se por vários anos.
Os lucros estão a crescer mais rapidamente do que as receitas. A AMD demonstra uma alavancagem operacional crescente
Do ponto de vista da análise fundamentalista, um dos desenvolvimentos mais importantes é o facto de a AMD ter aumentado o resultado operacional ajustado em 75% em relação ao ano anterior, enquanto a receita cresceu 45%. Isto indica que a rápida expansão do seu negócio de centros de dados se está a traduzir não só numa maior escala, mas também numa melhoria da rentabilidade operacional. A margem bruta não GAAP aumentou para 56%, enquanto a margem operacional ajustada, calculada com base no resultado operacional ajustado reportado, atingiu aproximadamente 29,3%. Estes resultados demonstram a crescente capacidade da AMD para distribuir custos substanciais de investigação e desenvolvimento por uma base de receitas em expansão.
No entanto, vale a pena referir que a margem bruta projetada para o quarto trimestre situa-se em cerca de 55%, ligeiramente abaixo do nível registado no terceiro trimestre. Tal poderá refletir alterações no mix de produtos, custos de aumento da produção e condições de preços associadas a grandes contratos de infraestruturas, embora a contribuição exata de cada fator não possa ser determinada sem uma discriminação detalhada dos custos. Além disso, a transição da venda de processadores individuais para o fornecimento de sistemas completos poderá aumentar a receita por cliente sem, necessariamente, proporcionar uma melhoria proporcional nas margens brutas. Consequentemente, um dos indicadores mais importantes para os investidores nos próximos trimestres será o ritmo de crescimento do resultado operacional em relação à receita.
O fluxo de caixa livre desilude. Lucros contabilísticos elevados não se traduzem automaticamente em geração de caixa
Apesar das receitas e do desempenho operacional recorde, a AMD registou um fluxo de caixa livre significativamente abaixo das expectativas, atingindo apenas 554 milhões de dólares contra previsões de 1,05 mil milhões de dólares. Isto traduz-se numa margem de fluxo de caixa livre de aproximadamente 4,1%, consideravelmente inferior à margem operacional ajustada da empresa, superior a 29%. Esta divergência é particularmente relevante para empresas tecnológicas em rápida expansão, uma vez que o crescimento dos lucros contabilísticos nem sempre se traduz imediatamente numa maior geração de caixa. Entre as possíveis explicações contam-se alterações no capital de exploração, nas existências e nas contas a receber, bem como nas despesas de capital, embora o seu impacto preciso exija uma análise detalhada da demonstração de fluxos de caixa.
Outra consideração importante é a forma como a AMD estrutura o financiamento e os incentivos associados a acordos estratégicos que envolvem os seus maiores clientes de IA. No caso da OpenAI e da Meta, as parcerias incluem também warrants condicionais para a aquisição de ações da AMD, cuja aquisição de direitos depende do cumprimento de marcos específicos relacionados com compras, tecnologia e mercado. Tais acordos podem reforçar as relações comerciais a longo prazo, mas também introduzem potenciais riscos de diluição para os acionistas existentes e aumentam a complexidade dos relatórios financeiros. Do ponto de vista da qualidade dos resultados, o teste mais importante será a capacidade da AMD de sustentar um forte crescimento operacional, melhorando simultaneamente a conversão de lucros em dinheiro.
A AMD reporta 1,1 mil milhões de dólares em despesas relacionadas com warrants. O que significa isto?
Um dos aspetos menos óbvios do último relatório de resultados da AMD é uma despesa contabilística de aproximadamente 1,1 mil milhões de dólares, resultante de variações no valor justo de passivos associados a warrants concedidos a clientes selecionados. Ao abrigo dos seus acordos estratégicos com a OpenAI e a Meta, a AMD concedeu a cada parceiro o direito de adquirir até 160 milhões de ações da AMD a um preço de exercício de apenas 0,01 dólares por ação, sujeito ao cumprimento de metas específicas relacionadas com compras, tecnologia e mercado bolsista. Uma vez que alguns destes instrumentos são classificados como passivos financeiros, as variações no seu valor têm de ser reconhecidas periodicamente na demonstração de resultados. Na prática, isto significa que um aumento no preço das ações da AMD pode elevar o valor destes passivos e reduzir os lucros reportados de acordo com os GAAP, mesmo quando não há saída imediata de caixa.
A dimensão deste efeito é significativa: a AMD registou um lucro por ação (EPS) segundo os GAAP de 1,46 dólares no terceiro trimestre, em comparação com um EPS ajustado de 2,09 dólares. A diferença entre estas duas medidas reflete, em parte, o impacto da avaliação dos warrants, embora outros ajustamentos contabilísticos e fiscais também contribuam para a reconciliação final. De uma perspetiva económica, tais acordos podem ajudar a AMD a garantir uma procura plurianual pelos seus aceleradores de IA, mas, simultaneamente, criam potenciais riscos de diluição para os acionistas existentes. Por conseguinte, os investidores que avaliam a valorização da AMD devem examinar não só os lucros ajustados, mas também as condições que regem o exercício dos warrants, o seu valor potencial e o seu impacto no número futuro de ações em circulação.
Os PCs e os jogos permanecem à sombra da IA. Estará a AMD a tornar-se menos diversificada?
O desempenho dos restantes segmentos da AMD destaca diferenças significativas na solidez subjacente dos seus negócios. O segmento «Client» gerou receitas de 2,95 mil milhões de dólares, registando um aumento de 7% em relação ao ano anterior, mas desapontando ligeiramente os analistas, que esperavam vendas de 3,03 mil milhões de dólares. O segmento «Gaming» teve um desempenho consideravelmente pior, com as receitas a registarem uma queda de 40% em relação ao ano anterior, para 773 milhões de dólares, apesar de terem excedido as expectativas consensuais. Em conjunto, estes resultados traduziram-se numa queda de 8% nas receitas dos segmentos «Client» e «Gaming», contrastando fortemente com a quase duplicação do negócio de «Data Center».
Esta mudança no mix de negócios da AMD pode ser benéfica para o seu potencial de crescimento a longo prazo, mas também aumenta a sensibilidade da empresa a um único ciclo de investimento dominante. O mercado dos computadores pessoais continua relativamente maduro, enquanto a procura por aceleradores de IA está atualmente a expandir-se muito mais rapidamente, apoiada por gastos recorde entre as maiores empresas de tecnologia do mundo. Por outro lado, o segmento de Sistemas Incorporados, onde a receita aumentou 29% para 1,11 mil milhões de dólares, demonstra o potencial da AMD em aplicações industriais, comunicações e sistemas informáticos especializados. A resiliência a longo prazo do modelo de negócio da AMD dependerá da capacidade da empresa para desenvolver várias fontes de receita independentes sem sacrificar o seu atual impulso de crescimento no segmento de Centros de Dados.
A receita da AMD poderá atingir 17 mil milhões de dólares no 4.º trimestre. O que significa isto para 2027?
A previsão de receitas da AMD para o quarto trimestre, de aproximadamente 17 mil milhões de dólares, é um dos elementos mais sólidos do seu último relatório de resultados, uma vez que aponta para uma aceleração ainda maior do negócio, apesar de uma base de comparação já exigente. Numa base sequencial, o ponto médio da previsão implica um crescimento das receitas de aproximadamente 27%, enquanto o crescimento homólogo poderá aproximar-se dos 66%. Se a AMD atingir a receita no ponto médio da sua previsão, as vendas anuais atingiriam aproximadamente 52,2 mil milhões de dólares, ilustrando a dimensão da transformação empresarial da empresa. No entanto, este valor é uma estimativa calculada através da combinação dos resultados divulgados para os três primeiros trimestres com a previsão da administração para o quarto trimestre, e não um resultado anual garantido.
As perspetivas da AMD para 2027 dependerão fortemente do ritmo de implementação do Helios, da introdução de gerações sucessivas de aceleradores Instinct e da adoção crescente dos processadores EPYC nos principais centros de dados. Se a AMD mantiver a sua capacidade de conquistar quota de mercado nos aceleradores de IA, o crescimento das receitas poderá permanecer forte mesmo após a atual fase de expansão das infraestruturas. Ao mesmo tempo, a crescente dimensão da empresa está a elevar as expectativas dos investidores, enquanto potenciais atrasos na produção, restrições no fornecimento de componentes ou uma desaceleração nas despesas das hiperescaladoras poderão desencadear revisões significativas nas previsões de resultados. A questão central para a avaliação da AMD não é, portanto, apenas a rapidez com que a empresa consegue expandir as suas vendas, mas sim se o crescimento futuro dos resultados e do fluxo de caixa será suficiente para justificar as expectativas já refletidas no preço das suas ações.
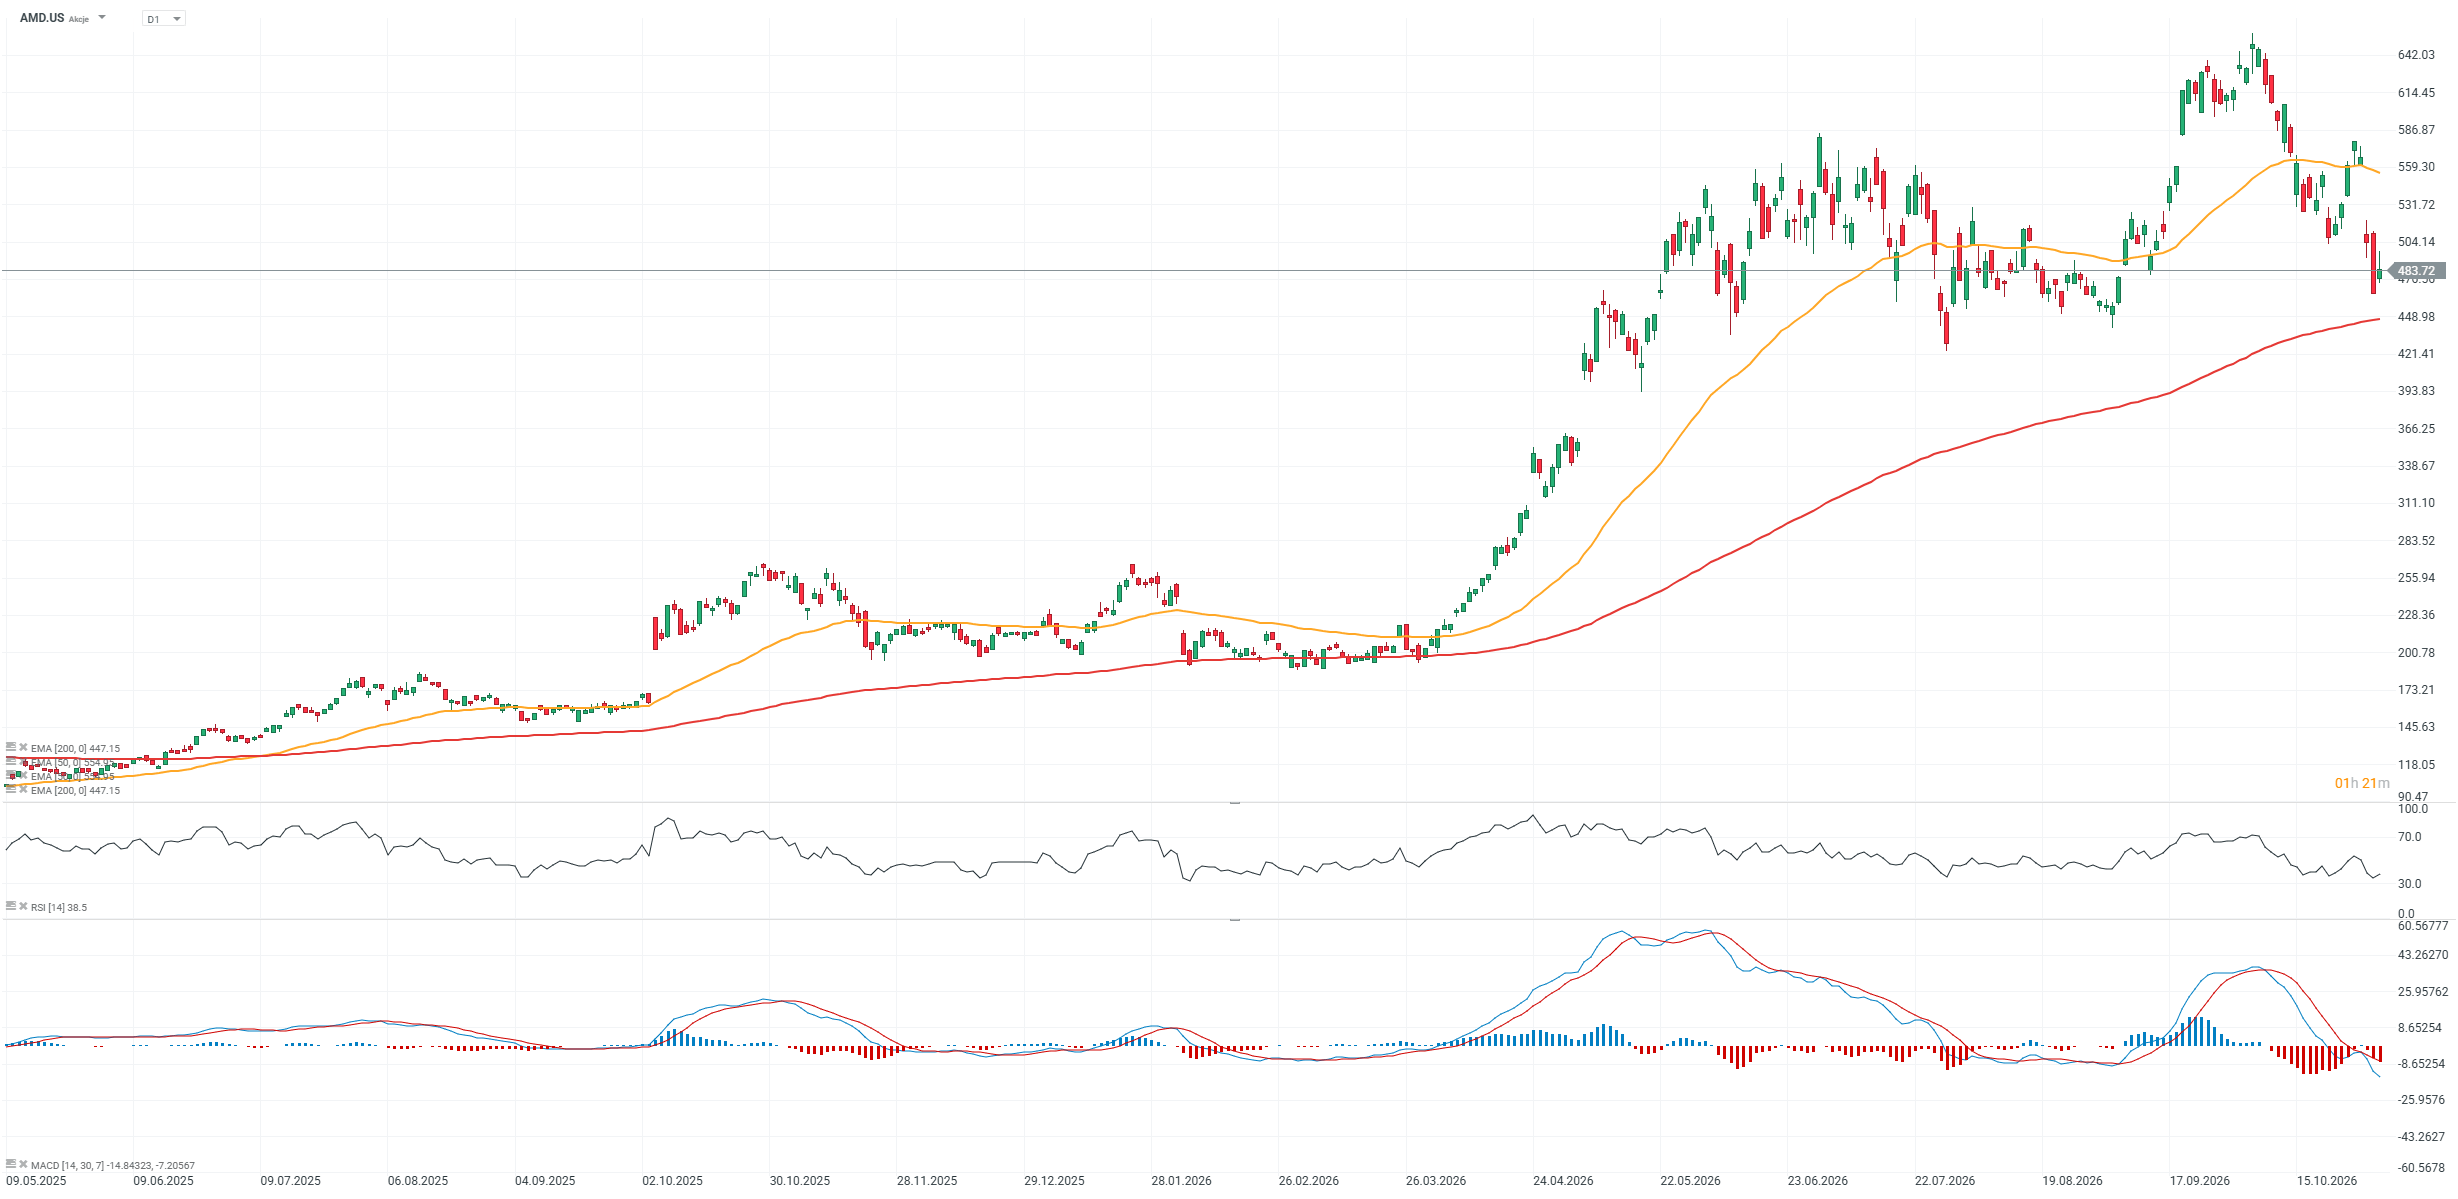
Gráfico das ações da AMD (período de 1 dia)
As ações da AMD caíram recentemente para o seu nível mais baixo desde o início de setembro e estão agora a ser negociadas quase 30% abaixo do seu máximo histórico. No entanto, o ano tem sido excepcionalmente forte para a empresa, com as suas ações a registarem uma valorização de quase 120%. As ações aproximaram-se da média móvel exponencial de 200 dias (EMA200, linha vermelha), mas acabaram por se manter acima dela, enquanto a reação inicial ao relatório de resultados sugere que as ações poderão abrir a sessão de negociação de amanhã em cerca de 520 dólares por ação. A zona dos 560 dólares continua a ser um importante nível de resistência, correspondendo ao mais recente impulso de descida dos preços e à média móvel exponencial de 50 dias (EMA50). Entretanto, a zona dos 450 dólares representa um nível de suporte fundamental, reforçado pela EMA200 e pelas reações de preço anteriores observadas durante os meses de verão.
 Fonte: xStation


Ações da Arista Networks subiram 6%, na sequência dos resultados apresentados 📈

NOS reforça rentabilidade num mercado de telecomunicações exigente



Resumo diário: Ações impulsionam Wall Street no dia das eleições; o petróleo recua devido aos progressos nas negociações

Abertura do mercado norte-americano: Correção nos preços do petróleo impulsiona os índices; os mercados aguardam os resultados das eleições intercalares
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.