

- A Arista Networks registou receitas de 3,66 mil milhões de dólares no terceiro trimestre de 2026, superando as expectativas de Wall Street.
- A empresa apresentou uma margem operacional não GAAP de 49,1%, demonstrando uma elevada eficiência de custos.
- A nova arquitetura Etherlink SU-144 expande a quota da Arista nos sistemas de inteligência artificial mais exigentes.

- A Arista Networks registou receitas de 3,66 mil milhões de dólares no terceiro trimestre de 2026, superando as expectativas de Wall Street.
- A empresa apresentou uma margem operacional não GAAP de 49,1%, demonstrando uma elevada eficiência de custos.
- A nova arquitetura Etherlink SU-144 expande a quota da Arista nos sistemas de inteligência artificial mais exigentes.
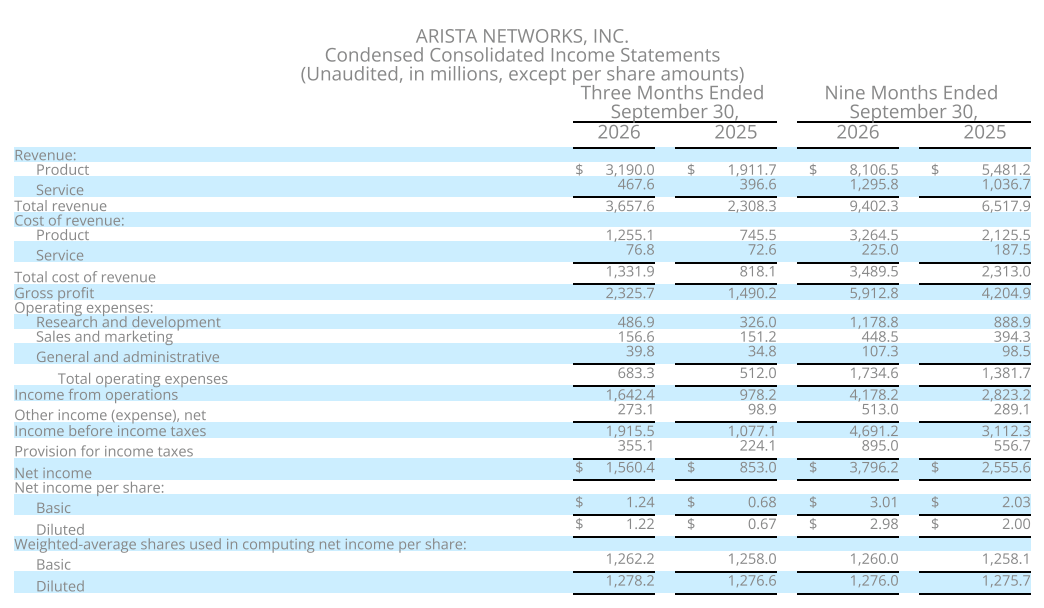
A Arista Networks (ANET.US), um dos principais fornecedores de infraestruturas de rede para centros de dados e inteligência artificial, divulgou os resultados do terceiro trimestre de 2026, que superaram significativamente as expectativas de Wall Street. A receita registou um aumento de 58,5% em relação ao mesmo período do ano anterior, atingindo os 3,66 mil milhões de dólares, o que representa uma taxa de crescimento excecionalmente forte para a empresa desde a sua oferta pública inicial (IPO) em 2014. O lucro por ação ajustado atingiu 1,20 dólares, em comparação com as expectativas de aproximadamente 1,10 dólares, confirmando a forte procura por soluções de rede implementadas pelos maiores operadores de nuvem do mundo. É importante destacar que a Arista manteve uma rentabilidade excepcionalmente elevada, apesar da crescente contribuição dos principais clientes de infraestruturas para a sua receita. As perspetivas para o quarto trimestre parecem ainda mais encorajadoras, sugerindo que a rápida expansão da infraestrutura de IA continua a traduzir-se em encomendas substanciais e num forte desempenho financeiro.
Arista Networks, 3.º trimestre de 2026: Principais resultados financeiros
- A receita atingiu 3,66 mil milhões de dólares, em comparação com as expectativas de 3,33 mil milhões de dólares, representando um crescimento de 58,5% em relação ao ano anterior e um resultado quase 10% acima do consenso.
- O lucro por ação ajustado (EPS não GAAP) atingiu 1,20 dólares, em comparação com as expectativas de 1,08 dólares, superando as estimativas em mais de 11%.
- O resultado operacional ajustado totalizou 1,80 mil milhões de dólares, excedendo as expectativas de 1,62 mil milhões de dólares.
- A margem bruta não GAAP atingiu 64%, acima da estimativa de consenso de 62,9%, embora tenha registado uma descida de 1,2 pontos percentuais em relação ao ano anterior.
- A margem operacional não GAAP atingiu 49,1%, registando uma melhoria de 0,5 pontos percentuais em relação ao ano anterior e demonstrando a forte eficiência de custos da empresa.
Previsões da Arista Networks para o 4.º trimestre de 2026
- Prevê-se que a receita atinja um valor entre 3,9 mil milhões e 4,0 mil milhões de dólares, significativamente acima da estimativa de consenso dos analistas de 3,6 mil milhões de dólares.
- O resultado por ação ajustado deverá situar-se entre 1,26 e 1,30 dólares, em comparação com as expectativas do mercado de aproximadamente 1,15 dólares.
- A margem operacional não GAAP deverá manter-se entre 48% e 49%, sugerindo que a empresa consegue manter uma rentabilidade excepcionalmente elevada, apesar da expansão contínua.
- O valor médio da previsão de receitas, de 3,95 mil milhões de dólares, implica um potencial crescimento das vendas de aproximadamente 7,9% em relação ao trimestre anterior e de quase 59% em relação ao mesmo período do ano anterior.
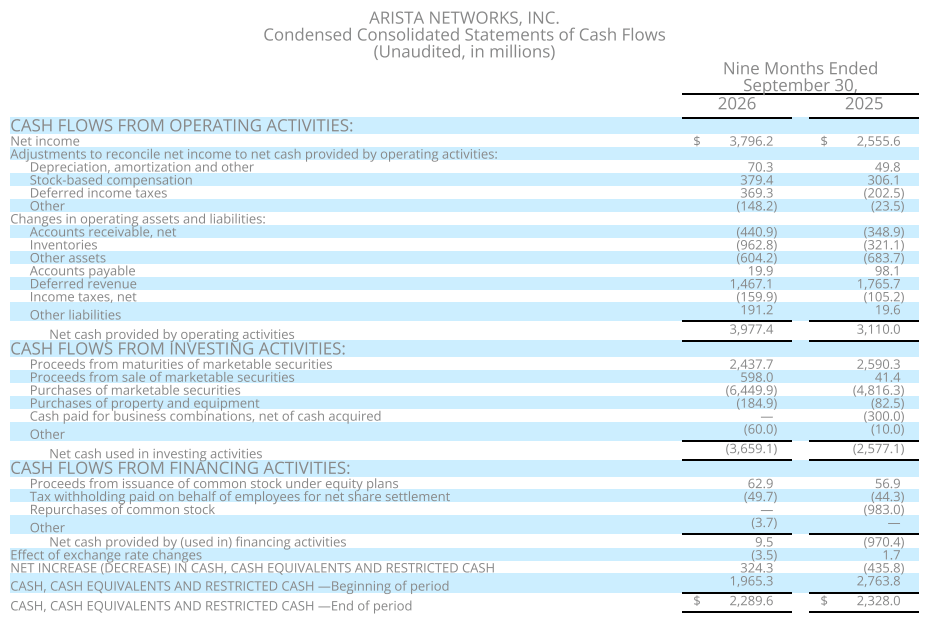
Praticamente o único ponto fraco do relatório foi o facto de a receita diferida total (pagamentos recebidos ou a receber por produtos e serviços que ainda não foram reconhecidos como receita) ter diminuído em 26 milhões de dólares em relação ao trimestre anterior, para 6,84 mil milhões de dólares. Isto marcou a primeira queda trimestral desde junho de 2023, após 12 trimestres consecutivos de aumentos. No entanto, uma diminuição da receita diferida não significa necessariamente que as vendas futuras serão mais fracas. Pode refletir, entre outros fatores, o ritmo de execução dos contratos e o reconhecimento de receitas anteriormente diferidas.
Fonte: Demonstração de Resultados da Arista Networks
A Arista Networks beneficia do boom da IA, mas a sua vantagem competitiva vai além do hardware
A Arista Networks é uma das principais beneficiárias do crescente investimento em infraestruturas informáticas de inteligência artificial, embora, ao contrário da Nvidia ou da AMD, a sua atividade não se centre no fabrico de aceleradores de IA. Em vez disso, a empresa fornece switches de rede avançados, software e tecnologias que permitem a transmissão de dados a alta velocidade entre servidores e milhares de GPUs utilizadas para treinar e executar modelos de IA. À medida que os clusters de computação se tornam maiores, a largura de banda da rede, a latência e a fiabilidade tornam-se cada vez mais críticas. Consequentemente, a expansão da inteligência artificial está a impulsionar a procura não só de potência de computação, mas também dos produtos da Arista.
Um componente importante da vantagem competitiva da empresa é o seu Sistema Operativo Extensível (EOS), que permite aos clientes gerir ambientes de rede complexos através de uma arquitetura de software unificada. Para os maiores operadores de centros de dados, isto representa um valor económico significativo, uma vez que a automatização, a estabilidade da rede e a redução do tempo de inatividade afetam diretamente o custo de operação da infraestrutura informática. A Arista é, portanto, mais do que um simples fornecedor de hardware de rede; fornece também tecnologia capaz de melhorar a eficiência dos investimentos de capital realizados pelos operadores de nuvem. A longo prazo, esta combinação de hardware e software poderá representar uma fonte significativa de diferenciação competitiva na disputa por grandes contratos de infraestrutura de IA.
Nova arquitetura Ethernet poderá expandir a quota da Arista nas despesas com centros de dados de IA
Uma das prioridades estratégicas mais importantes da Arista é expandir a utilização da tecnologia Ethernet nos sistemas de inteligência artificial mais exigentes. Em outubro, a empresa apresentou a sua arquitetura Etherlink SU-144, que permite ligar até 144 aceleradores num único domínio de comunicação e escalar até 1 024 unidades XPU através de ligações entre racks. A solução foi desenvolvida para ambientes de expansão horizontal, onde a comunicação extremamente rápida entre processadores é essencial para cargas de trabalho de IA eficientes. A Arista está a desenvolver esta tecnologia em colaboração com vários parceiros tecnológicos de renome, incluindo a AMD, a Arm, a Broadcom, a Meta, a Microsoft e a Qualcomm.
A importância estratégica desta iniciativa reside na expansão do mercado potencial da Arista para além das redes tradicionais servidor-a-servidor, abrangendo a conectividade no seio de grandes domínios de aceleradores. A Open Ethernet poderá constituir uma alternativa às arquiteturas de rede mais proprietárias, proporcionando aos clientes maior flexibilidade na seleção de processadores, switches e software. Na prática, isto aumenta o papel potencial da Arista no desenvolvimento da próxima geração de centros de dados, embora ainda não garanta que a empresa venha a conquistar uma quota significativa deste segmento de mercado emergente. Para os investidores, os fatores-chave serão o ritmo de comercialização e a capacidade destas soluções para competir em termos de latência, desempenho e custos totais de infraestrutura.
As margens destacam a solidez do modelo de negócio da Arista. Será que o crescimento rápido pode continuar a ser rentável?
Os resultados do terceiro trimestre demonstram a capacidade da Arista de combinar um crescimento de receitas excepcionalmente forte com níveis de rentabilidade normalmente associados às empresas tecnológicas mais eficientes. Uma margem operacional não GAAP de 49,1% significa que quase metade das receitas da empresa se traduz em lucro operacional ajustado antes de rendimentos financeiros, despesas e impostos. Ao mesmo tempo, a margem bruta diminuiu 1,2 pontos percentuais em comparação com o ano anterior, destacando potenciais pressões decorrentes do mix de produtos, dos preços dos componentes e das condições comerciais negociadas com os maiores clientes. No entanto, a melhoria na margem operacional, apesar da margem bruta mais baixa, sugere que o aumento de escala está a permitir à Arista distribuir as despesas operacionais de forma mais eficiente por uma base de receitas mais ampla.
Para a Arista, a relação entre o crescimento das receitas e as variações na margem bruta é particularmente importante. Os principais operadores de nuvem podem gerar encomendas de grande volume, mas o seu considerável poder de negociação significa que uma contribuição crescente para a receita não se traduz necessariamente numa maior rentabilidade. Outro fator relevante é o custo dos chips de rede avançados, da memória e dos componentes óticos, cuja disponibilidade afeta tanto o cumprimento das encomendas como a rentabilidade dos produtos. Manter margens elevadas nos próximos trimestres será, portanto, um teste tão importante à qualidade do crescimento da Arista quanto a sua capacidade de continuar a superar as expectativas de receita.
Fonte: Demonstrações de Fluxos de Caixa Consolidadas Condensadas da Arista Networks
As perspetivas apontam para uma aceleração contínua da atividade. O que significa isto para a avaliação da ANET?
A previsão de receitas para o quarto trimestre, de aproximadamente 4 mil milhões de dólares, sugere que a administração espera que a empresa mantenha um dinamismo de negócio excepcionalmente forte até ao final do ano. Com base nos resultados dos três primeiros trimestres e no intervalo de orientação atual para o último trimestre, a receita anual da Arista poderá atingir aproximadamente 13,3 mil milhões a 13,4 mil milhões de dólares. Tal resultado excederia significativamente as previsões anteriores da administração e confirmaria a dimensão da crescente procura por infraestruturas de rede avançadas. No entanto, este valor representa um cálculo mecânico baseado nos resultados trimestrais divulgados e na orientação para o 4.º trimestre, e não uma previsão oficial separada para o ano inteiro.
Do ponto de vista da avaliação, a questão central já não é simplesmente se a Arista conseguirá continuar a expandir as suas receitas, mas sim por quanto tempo poderá sustentar esse crescimento excecional, tanto nas vendas como nos lucros. As maiores empresas tecnológicas do mundo estão a investir montantes avultados em centros de dados de IA, mas o ritmo destes gastos continua a depender da disponibilidade de financiamento, da infraestrutura energética e dos retornos esperados dos investimentos em inteligência artificial. Outros riscos para a Arista incluem a concentração de clientes entre os principais operadores de nuvem, a concorrência de outros fornecedores de redes e o potencial adiamento de grandes projetos de infraestruturas. Os resultados do terceiro trimestre reforçam os fundamentos de investimento da empresa, mas os retornos futuros das ações dependerão também da avaliação, das expectativas do mercado e da capacidade da Arista para manter a sua vantagem tecnológica.
A Arista integra-se no S&P 100. De fornecedor de redes de nicho a prestador estratégico de infraestruturas
A inclusão da Arista Networks no índice S&P 100 em 2026 marca mais um marco na evolução da empresa, de fornecedor especializado de hardware de redes para uma das mais importantes empresas tecnológicas dos Estados Unidos. A sua posição no mercado reflete não só a sua exposição ao investimento em inteligência artificial, mas também a sua presença em centros de dados tradicionais, redes empresariais e infraestruturas na nuvem. A diversificação das aplicações dos produtos pode reduzir parcialmente a dependência de qualquer segmento de mercado específico, embora os grandes projetos de hiperescaladores continuem a ser uma fonte importante de volatilidade nas encomendas. A integração no S&P 100 aumenta a visibilidade da empresa junto dos investidores institucionais, mas, por si só, não garante uma valorização futura do preço das ações.
A CEO, Jayshree Ullal, descreveu o terceiro trimestre como excecional em termos de crescimento das receitas, ao mesmo tempo que salientou a rentabilidade recorde. A diretora financeira, Chantelle Breithaupt, destacou o crescimento recorde nas vendas, no resultado líquido e no lucro por ação. Em termos gerais, o relatório retrata uma empresa que não só está a beneficiar da expansão global da IA, como também está a desempenhar um papel cada vez mais importante no desenvolvimento das bases tecnológicas que sustentam esse crescimento. O principal teste para 2027 será verificar se a Arista conseguirá traduzir as suas atuais vantagens tecnológicas num maior crescimento das receitas, mantendo simultaneamente uma elevada rentabilidade e um controlo eficaz dos custos.
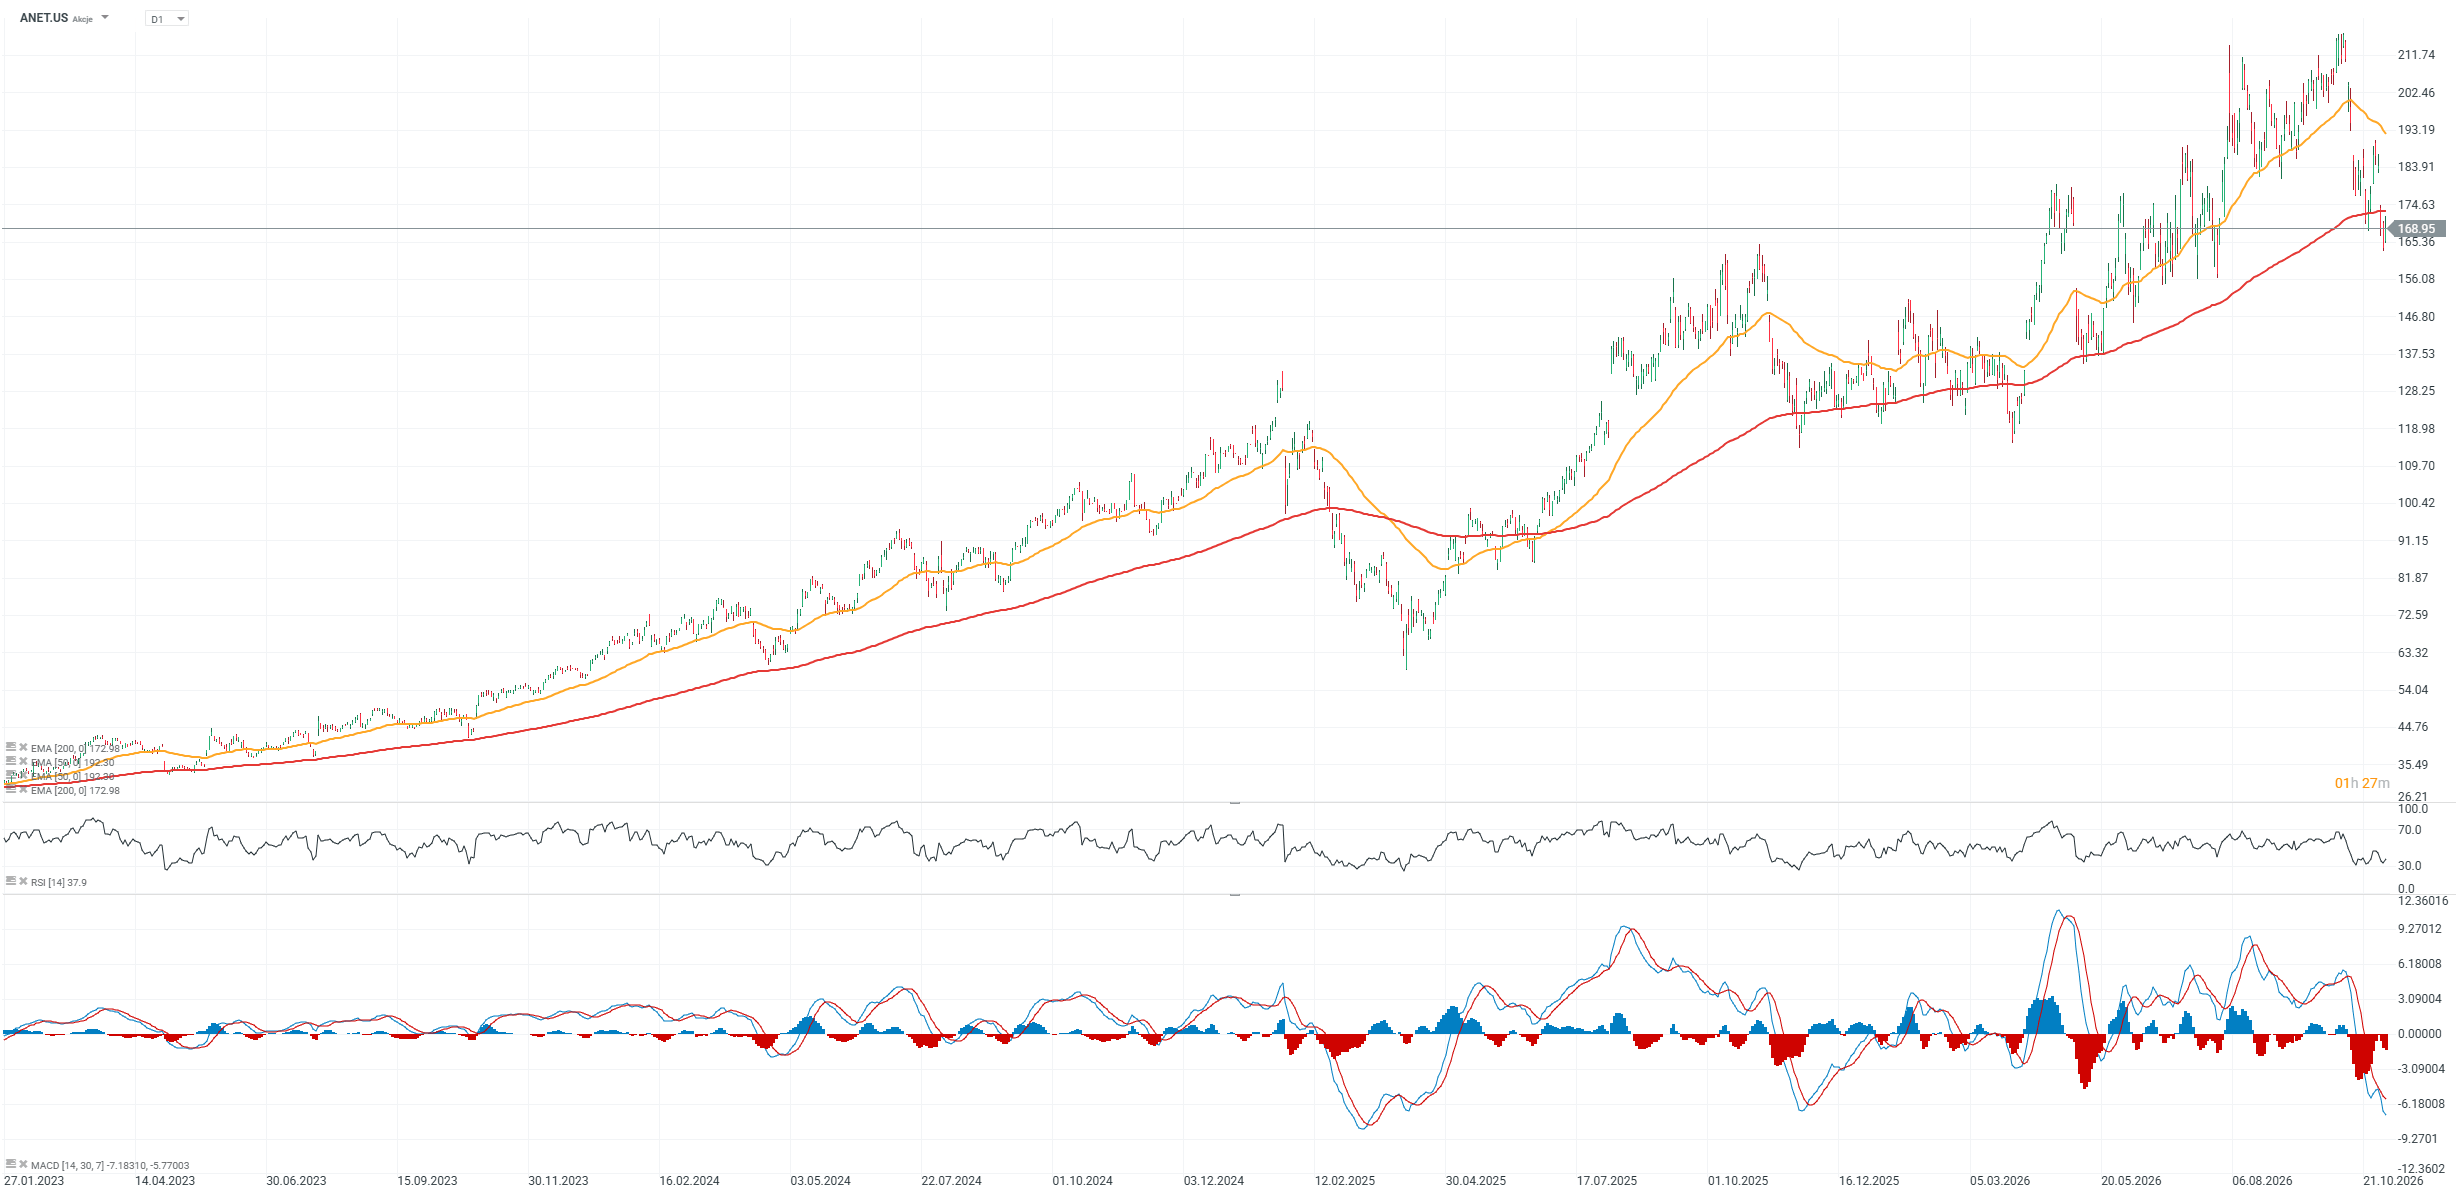
Gráfico das ações da Arista Networks (ANET.US), período de 1 dia (D1)
As ações da Arista encerraram a sessão de terça-feira abaixo da média móvel exponencial de 200 dias (EMA200, linha vermelha), tendo registado uma descida de aproximadamente 25% em relação aos seus máximos históricos. Na sequência da divulgação dos resultados, as ações já estão a ser negociadas perto dos 180 dólares por ação, sugerindo uma potencial abertura acima de um nível de resistência chave na sessão de amanhã. Nos últimos anos, as ações da Arista caíram repetidamente abaixo da EMA200, mas em todas as ocasiões recuperaram-se relativamente rapidamente e retomaram a sua tendência ascendente. O indicador RSI deverá recuperar de níveis próximos da sobrevenda, enquanto o MACD poderá registar uma forte reversão de alta.
 Fonte: xStation5

Ações da AMD disparam 7%, após os resultados 🔼

NOS reforça rentabilidade num mercado de telecomunicações exigente



Resumo diário: Ações impulsionam Wall Street no dia das eleições; o petróleo recua devido aos progressos nas negociações

Abertura do mercado norte-americano: Correção nos preços do petróleo impulsiona os índices; os mercados aguardam os resultados das eleições intercalares
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.