



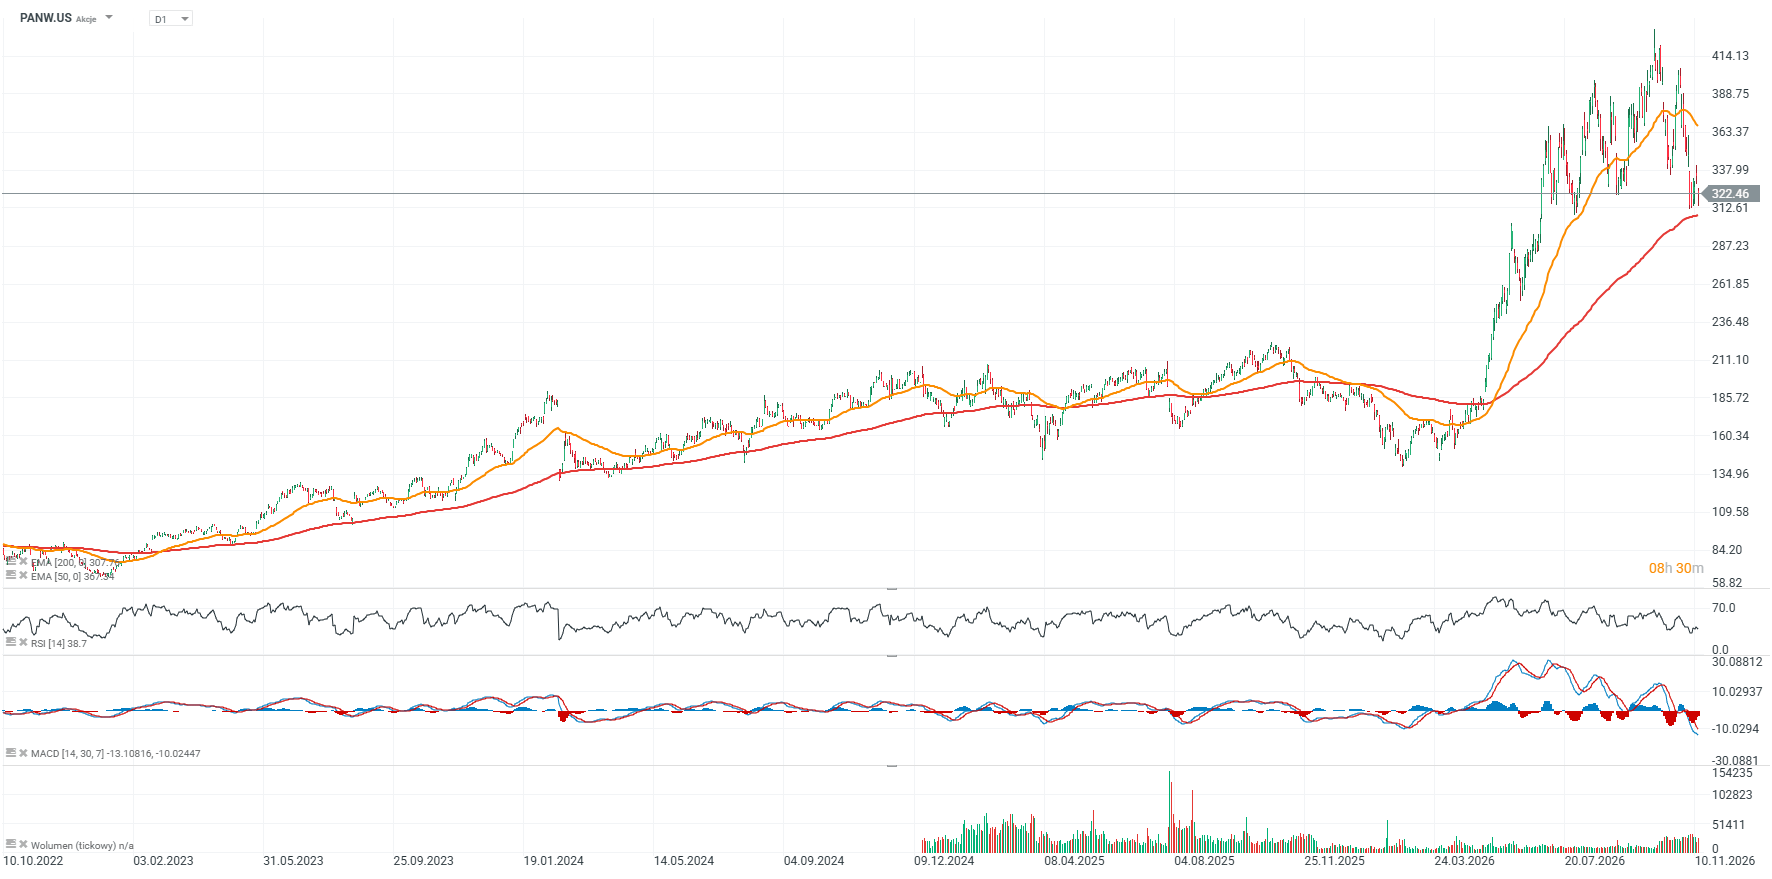
As ações da Palo Alto Networks estão a valorizar-se quase 3,5 % nas negociações pré-mercado, depois de os analistas da KeyBanc terem revisto em alta a classificação das ações de «Sector Weight» para «Overweight», estabelecendo um preço-alvo de 380 dólares, em comparação com o preço de fecho de ontem, de 322 dólares. O banco considera que a queda de cerca de 20% registada pelo título ao longo do último mês poderá representar uma oportunidade de investimento atrativa, especialmente tendo em conta as expectativas de aceleração das despesas com cibersegurança em 2027. A empresa tem prevista a divulgação dos seus resultados trimestrais para 18 de novembro de 2026.
- Os orçamentos de cibersegurança poderão crescer mais de 20 % em 2027, em comparação com um crescimento de um dígito no início de 2026 e uma aceleração prevista para cerca de 15 % até ao final deste ano. Estas estimativas baseiam-se em discussões do KeyBanc com os Diretores de Segurança da Informação (CISOs).
- O desenvolvimento da IA está a aumentar a escala e a complexidade das ameaças cibernéticas, levando as empresas a investir mais fortemente na proteção das suas infraestruturas, dados e sistemas de inteligência artificial.
- A Palo Alto Networks e a CrowdStrike poderão estar entre os principais beneficiários da consolidação do setor, à medida que as empresas reduzem cada vez mais o número de fornecedores de segurança que utilizam e optam por plataformas abrangentes de cibersegurança.
- A KeyBanc mostra-se otimista quanto às perspetivas de resultados do primeiro trimestre fiscal da Palo Alto, apontando também para uma forte procura entre os parceiros de canal. No terceiro trimestre, todos os revendedores inquiridos atingiram ou excederam as suas metas de vendas.
- A vantagem competitiva da Palo Alto poderá ser reforçada pelo desenvolvimento de IA com agentes na cibersegurança, onde vastos conjuntos de dados proprietários e soluções integradas podem criar barreiras à entrada de novos concorrentes, incluindo grandes fornecedores de modelos de linguagem.
De acordo com a KeyBanc, a Palo Alto Networks está bem posicionada para beneficiar do aumento das despesas com cibersegurança, embora a concretização deste cenário dependa do crescimento efetivo do orçamento dos clientes e da capacidade da empresa para manter a sua vantagem competitiva.
Por que razão a Palo Alto Networks poderá ser uma das maiores beneficiárias do crescimento da IA?
O desenvolvimento da inteligência artificial está a remodelar os gastos com cibersegurança, e a Palo Alto Networks poderá beneficiar não só da expansão geral do mercado, mas também da conquista de quota de mercado aos concorrentes. Cada vez mais empresas estão a abandonar as inúmeras ferramentas de segurança autónomas em favor de plataformas integradas que abrangem a segurança de rede, a proteção na nuvem, a gestão de identidades e os centros de operações de segurança (SOCs). Esta estratégia, a que a Palo Alto chama «plataformização», poderá aumentar os valores dos contratos, as receitas recorrentes de subscrição e os custos de mudança para os clientes.
A empresa já dispõe de resultados financeiros que comprovam a eficácia deste modelo. No quarto trimestre fiscal de 2026, a receita aumentou 34% em relação ao ano anterior, para 3,41 mil milhões de dólares, enquanto a receita recorrente anual da Segurança de Próxima Geração (NGS ARR) registou um aumento de 63%, atingindo os 9,1 mil milhões de dólares. Além disso, mais de 65% da NGS ARR provém de clientes que utilizam plataformas integradas. À medida que os agentes autónomos de IA se tornam mais generalizados, a deteção automatizada de ameaças e a resposta a incidentes estão a tornar-se cada vez mais importantes, o que poderá reforçar a posição competitiva dos fornecedores com vastos conjuntos de dados proprietários de cibersegurança.
A queda de 20% no preço das ações da Palo Alto Networks representa uma oportunidade de investimento?
De acordo com a KeyBanc, a recente onda de vendas não reflete as perspetivas cada vez mais favoráveis para o setor da cibersegurança, enquanto o seu preço-alvo de 380 dólares implica um potencial de valorização de aproximadamente 18% em relação ao preço de fecho de 12 de novembro. Esta avaliação deve-se principalmente às expectativas de aceleração das despesas com cibersegurança em 2027, embora os orçamentos mais elevados dos clientes não se traduzam necessariamente num crescimento proporcional dos lucros da Palo Alto. Será particularmente importante manter um forte crescimento das receitas recorrentes, melhorar a rentabilidade e integrar com sucesso as empresas adquiridas.
O próximo grande teste terá lugar com a divulgação dos resultados do primeiro trimestre fiscal de 2027 da empresa, agendada para 18 de novembro. A Palo Alto prevê receitas entre 3,30 e 3,31 mil milhões de dólares e um ARR (Receita Recorrente Anual) da NGS entre 9,54 e 9,56 mil milhões de dólares. No entanto, a questão fundamental para os investidores não será apenas se a empresa supera as expectativas, mas também a qualidade do seu crescimento, em particular a contribuição da expansão orgânica e a sua conversão em fluxo de caixa. As aquisições podem acelerar o crescimento da Palo Alto, mas também aumentam a complexidade do negócio e tornam mais difícil avaliar o desempenho subjacente das suas operações principais.


O PPI dos EUA ficou abaixo do esperado; Os mercados reagem aos dados macroeconómicos



Três mercados a acompanhar na próxima semana (13.11.2026)



Destaques da manhã (13.11.26)
Resumo diário: O petróleo recupera, o EUR/USD desce acentuadamente; Wall Street estabiliza após a onda de vendas da Nvidia
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.