


A The Navigator Company (Euronext Lisbon: NVG) continua sob pressão, com os lucros a caírem 44,8% nos primeiros nove meses de 2026, penalizados pela redução das vendas e pelo aumento dos custos de produção. Apesar das medidas de eficiência e das poupanças anuais de 28 milhões de euros previstas a partir de 2027, a recuperação das margens permanece incerta. A evolução dos preços da pasta e do papel, a geração de caixa e o peso da dívida serão determinantes para perceber se a empresa consegue inverter a tendência e recuperar terreno em bolsa.
Neste artigo, parte da rubrica “Bolsa em Português”, analisamos o negócio da Navigator, os resultados mais recentes, as oportunidades de crescimento e os principais riscos que poderão influenciar a evolução da ação nos próximos meses.
O que é a Navigator e como funciona o seu negócio?
A The Navigator Company é uma empresa portuguesa com presença internacional, especializada na produção de pasta para mercado, papel de impressão e escrita, papel tissue e energia renovável a partir de biomassa. A empresa integra várias etapas da cadeia de produção, desde a floresta até aos produtos finais, incluindo a produção de pasta e papel.
O negócio está organizado em diferentes áreas. A pasta para mercado é vendida a outros produtores de papel, enquanto o papel de impressão e escrita (UWF) é utilizado em livros, revistas, documentos e materiais de escritório. O papel tissue destina-se sobretudo a produtos de higiene e uso doméstico, como papel higiénico e rolos de cozinha. A empresa produz também energia renovável a partir de biomassa, aproveitando recursos associados à sua atividade industrial.
A Navigator tem ainda vindo a desenvolver o negócio das embalagens de papel (packaging), procurando responder à procura por alternativas baseadas em fibras renováveis. O desempenho da empresa depende, por isso, de vários fatores: os preços internacionais da pasta e do papel, a procura nos diferentes mercados, os custos da madeira, da energia e da logística, e a eficiência das unidades industriais. A diversidade de atividades permite à Navigator atuar em diferentes mercados, embora o papel de impressão e escrita e a pasta continuem expostos às oscilações da procura e dos preços internacionais.
Resultados dos primeiros nove meses de 2026
A Navigator publicou, a 22 de outubro, os resultados dos primeiros nove meses de 2026, que confirmam um contexto difícil para a empresa. A pressão sobre os mercados e o aumento dos custos de produção continuaram a afetar a rentabilidade, apesar da recuperação registada no segundo trimestre.
No período em análise, a Navigator registou vendas de 1.333,3 milhões de euros, um EBITDA de 212,2 milhões e um resultado líquido de 65,4 milhões de euros.
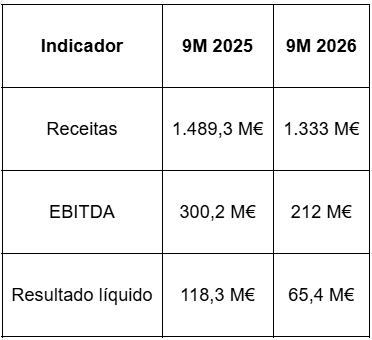
A descida das receitas mostra que a empresa continua a enfrentar dificuldades comerciais e de preços. A redução do EBITDA, que mede o resultado operacional antes de juros, impostos, depreciações e amortizações, evidencia também a pressão sobre a rentabilidade.
Em termos homólogos, as vendas diminuíram cerca de 10,5%, o EBITDA recuou aproximadamente 29,3% e o resultado líquido caiu cerca de 44,8%. Para os investidores, isto significa que não basta acompanhar o volume de negócios: será igualmente importante perceber se a Navigator consegue recuperar as margens e transformar as vendas em lucros.
O que está a pressionar o negócio?
Preços da pasta e do papel
A evolução dos preços internacionais continua a condicionar os resultados da Navigator. A descida dos preços de venda reduz as receitas por tonelada e dificulta a absorção dos custos de produção. Embora a empresa tenha anunciado aumentos de preços em vários mercados durante 2026, será importante perceber se estes são suficientes para recuperar as margens.
Energia, madeira e logística
O aumento dos custos foi agravado por fatores específicos em Portugal. As tempestades do início do ano, incluindo a depressão Kristin, provocaram perturbações nas unidades industriais e reduziram a disponibilidade de madeira nacional, obrigando a empresa a recorrer a matéria-prima importada, com custos acrescidos.
Ao mesmo tempo, o maior consumo de gás natural, os preços elevados da energia e a necessidade de adquirir licenças de emissão de CO₂ pressionaram os custos industriais. As limitações no transporte ferroviário e o recurso adicional ao transporte marítimo também aumentaram os encargos logísticos.
A Navigator tem procurado compensar esta pressão através de melhorias de eficiência e de um programa de redução de custos variáveis, com poupanças anuais previstas de 28 milhões de euros a partir de 2027. No primeiro semestre, a empresa indicou que estas medidas já permitiam compensar parte dos aumentos de custos e melhorar os custos unitários de produção face ao período homólogo.
Diversificação do negócio
O tissue e o packaging são importantes para reduzir a dependência do papel de impressão e escrita. No primeiro trimestre de 2026, o tissue representava cerca de um quarto do volume de negócios e o packaging mais de 6% das vendas.
Estes segmentos permitem chegar a mercados diferentes e podem ajudar a equilibrar o desempenho do grupo. Ainda assim, o seu crescimento terá de ser acompanhado pela evolução das margens, dos custos das matérias-primas e da capacidade de transferir aumentos de custos para os preços finais.
Quais são as perspetivas da Navigator para 2027?
A evolução dos preços da pasta será um dos fatores a acompanhar em 2027. O índice de preços no produtor da pasta de madeira nos Estados Unidos, apresentado no gráfico, atingiu um máximo no início de 2023, seguindo-se uma descida acentuada. Após uma recuperação em 2024, o índice voltou a recuar em 2025 e no início de 2026, antes de recuperar parcialmente nos meses mais recentes.
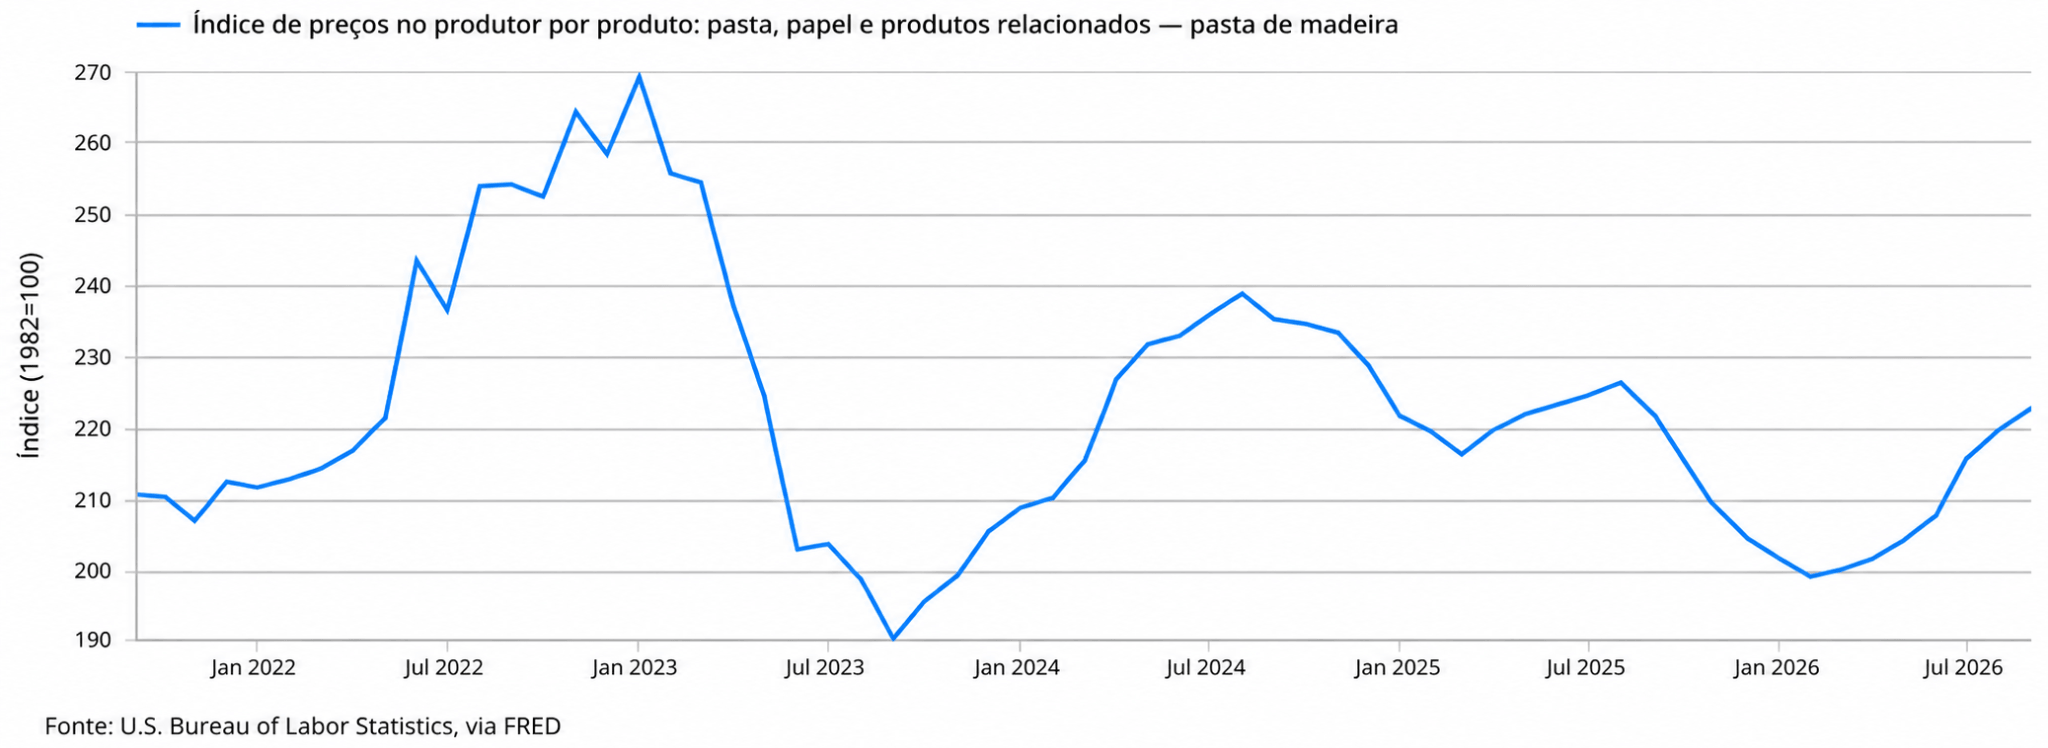
Esta evolução serve como referência para acompanhar as tendências do mercado internacional, mas não representa diretamente os preços praticados pela Navigator na Europa. A recuperação das margens dependerá também da evolução dos preços de venda do papel, dos custos da madeira, da energia e da logística, bem como da procura nos principais mercados.
A empresa prevê ainda poupanças anuais de 28 milhões de euros a partir de 2027, através do programa de redução de custos variáveis. Estas medidas poderão apoiar a rentabilidade, embora seja necessário confirmar se serão suficientes para compensar a pressão sobre os preços e permitir uma recuperação efetiva dos lucros.
Dívida e geração de caixa: o que devem acompanhar os investidores?
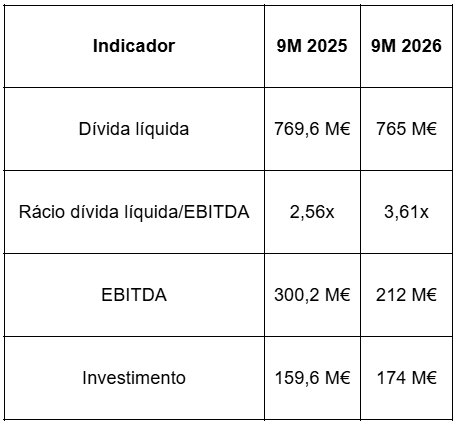
No final de setembro de 2026, a dívida líquida da Navigator era de 765 milhões de euros. Apesar da ligeira redução face ao ano anterior, o peso da dívida aumentou em relação aos resultados gerados pela empresa.
A geração de caixa também merece atenção. Nos primeiros nove meses de 2025, o cash flow da exploração foi de 244,6 milhões de euros e o cash flow livre de 22,7 milhões. Para o mesmo período de 2026, os valores ainda precisam de ser confirmados para avaliar a evolução destes indicadores.
A ligeira redução da dívida líquida é um sinal positivo, mas o aumento do rácio de endividamento mostra que a situação financeira continua sob pressão. Para os investidores, será importante acompanhar a recuperação do EBITDA, a capacidade de gerar caixa e a evolução da dívida.
Quais são as oportunidades de crescimento e riscos?
Pontos positivos
- Diversificação do negócio: o crescimento do tissue e do packaging poderá reduzir a dependência do papel de impressão e escrita.
- Redução de custos: o programa de poupanças previsto, de 28 milhões de euros anuais a partir de 2027, poderá apoiar a recuperação das margens.
- Recuperação dos mercados: uma melhoria dos preços da pasta e do papel poderá contribuir para aumentar a rentabilidade.
- Integração da produção: o controlo de várias etapas da cadeia produtiva permite à empresa gerir melhor os recursos e a eficiência operacional.
Pontos negativos
- Queda dos lucros: a deterioração dos resultados em 2026 mostra a dificuldade em manter os níveis de rentabilidade anteriores.
- Custos elevados: energia, madeira e logística continuam a pressionar as margens.
- Endividamento: o rácio dívida líquida/EBITDA de 3,61 vezes no final de setembro de 2026 limita a margem financeira face a períodos anteriores.
- Dependência dos mercados internacionais: a procura e os preços da pasta e do papel estão sujeitos aos ciclos económicos e à concorrência global.
O principal fator a acompanhar será a capacidade da Navigator para transformar as medidas de redução de custos e a diversificação do negócio numa recuperação efetiva dos lucros.
Análise técnica da Navigator
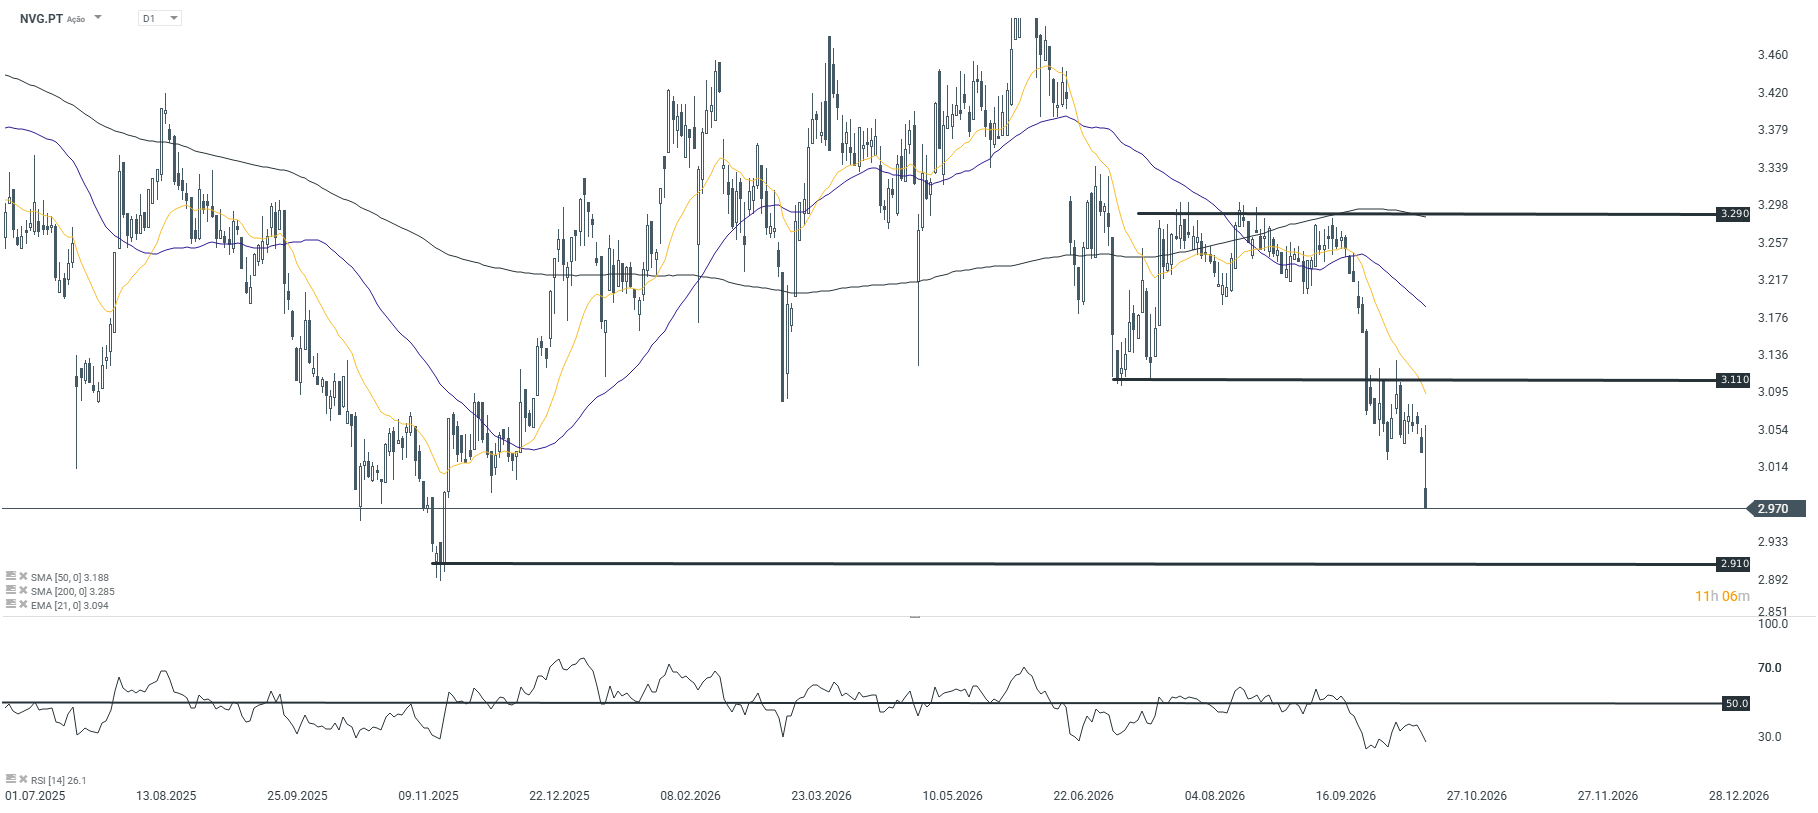
Desde o segundo trimestre de 2026, a ação da Navigator mantém uma tendência descendente, tendo quebrado recentemente o suporte dos 3,11 euros. A divulgação dos resultados está novamente a pressionar o preço das ações que recuam neste momento mais de 3,5%.
Vale a pena investir na Navigator?
A Navigator continua pressionada pela quebra dos lucros e pelo aumento dos custos. Em 2027, a recuperação dependerá da evolução dos preços da pasta e do papel, do controlo dos custos e da capacidade de gerar caixa.
Para os investidores, será essencial perceber se a empresa consegue recuperar as margens e estabilizar a dívida. Até lá, a ação continuará dependente da evolução dos resultados e das perspetivas para o negócio.

Galp: margens de refinação podem impulsionar os resultados


Ações mais compradas esta semana: 23/10/2026


Destaques da manhã (23.10.26)



Resumo diário: Avaliações sob pressão, o capital afasta-se do setor tecnológico
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.