



As ações da Airbnb (ABNB.US) registaram uma subida de 12 % na sequência da divulgação dos resultados do terceiro trimestre de 2026, tendo a empresa registado o seu crescimento de receitas mais rápido em mais de três anos. As receitas aumentaram 19 % em comparação com o mesmo período do ano anterior, para 4,9 mil milhões de dólares, enquanto o Valor Bruto das Reservas (GBV) subiu 21 %, para 27,7 mil milhões de dólares, confirmando a aceleração da procura pelos serviços da plataforma.
É importante referir que o crescimento foi generalizado em todas as regiões de operação, incluindo os mercados maduros da América do Norte, onde o número de noites reservadas registou o ritmo de crescimento mais rápido dos últimos quatro anos. A Airbnb está também a recorrer cada vez mais à inteligência artificial para reduzir os custos de apoio ao cliente e desenvolver novas funcionalidades sem aumentar proporcionalmente as despesas operacionais.
As perspetivas positivas são ainda reforçadas pela revisão em alta das previsões para o ano completo e por uma nova autorização de recompra de ações no valor máximo de 12 mil milhões de dólares.
Airbnb: Principais resultados financeiros do 3.º trimestre de 2026
- Receitas: 4,9 mil milhões de dólares, um aumento de 19% em relação ao ano anterior, marcando o crescimento mais rápido em mais de três anos.
- Valor Bruto de Reservas (GBV): 27,7 mil milhões de dólares, um aumento de 21% em relação ao ano anterior, apoiado por volumes de reservas mais elevados e por um aumento moderado nas Tarifas Médias Diárias (ADR).
- Noites e lugares reservados: aumentaram 16% em relação ao mesmo período do ano anterior.
- Resultado líquido: 1,9 mil milhões de dólares, o que representa uma margem de lucro líquido de aproximadamente 39%.
- EBITDA ajustado: 2,5 mil milhões de dólares, um aumento de 22% em relação ao mesmo período do ano anterior.
- Margem EBITDA ajustada: 52%, o que destaca uma rentabilidade excecionalmente forte durante este trimestre de grande importância sazonal.
- Novos utilizadores: os utilizadores que efetuaram a sua primeira reserva aumentaram 13% em relação ao ano anterior, o crescimento mais rápido desde o início de 2022.
- Recompra de ações: a administração autorizou um programa adicional de recompra de ações no valor máximo de 12 mil milhões de dólares.
Previsões da Airbnb para o 4.º trimestre e para o ano completo de 2026
- Receitas do 4.º trimestre: 3,22–3,28 mil milhões de dólares, o que representa um crescimento previsto de 16–18% em relação ao ano anterior. A empresa também reviu em alta as suas previsões para o ano completo, esperando agora um crescimento das receitas na casa dos 15% a 19%.
- Valor Bruto de Reservas (GBV): deverá crescer a uma taxa percentual na faixa média dos 10% em relação ao ano anterior.
- Volumes de reservas: deverá aumentar, pelo menos, numa percentagem de dois dígitos baixos em relação ao ano anterior, a par de um aumento moderado nas Tarifas Médias Diárias.
- EBITDA ajustado do 4.º trimestre: prevê-se que aumente em relação ao ano anterior, embora a margem de EBITDA possa registar uma ligeira descida em comparação com o 4.º trimestre de 2025, em parte devido ao calendário das despesas de marketing.
- Margem de EBITDA ajustada para o ano completo de 2026: aproximadamente 36%, o que implica uma melhoria na rentabilidade em comparação com o ano anterior.
- Impacto cambial: prevê-se que as variações cambiais favoráveis contribuam com aproximadamente 2 pontos percentuais para o crescimento das receitas do quarto trimestre, após ter em conta o programa de cobertura cambial da empresa.
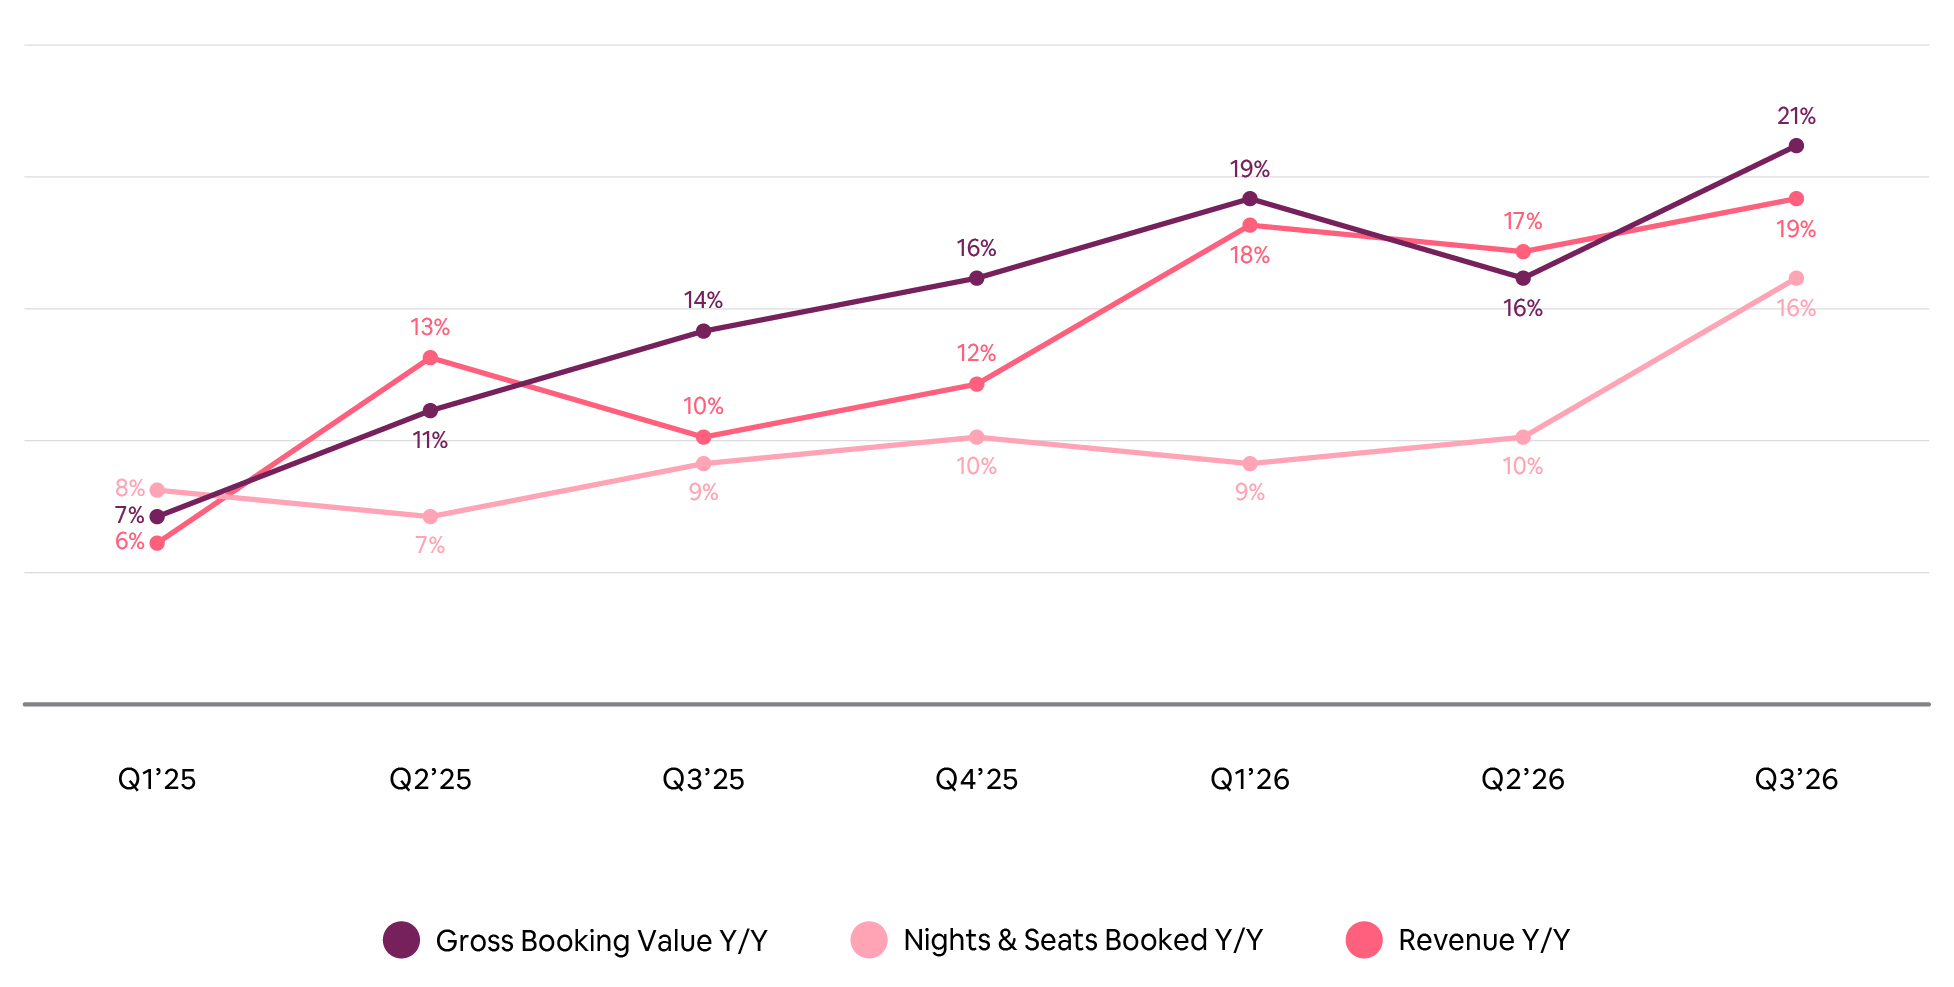
O gráfico abaixo destaca a clara aceleração do dinamismo dos negócios da Airbnb no terceiro trimestre de 2026, com o Valor Bruto das Reservas (GBV) a aumentar 21% em relação ao mesmo período do ano anterior, as receitas a crescerem 19% e as Noites e Lugares Reservados a registarem um crescimento de 16%. Particularmente notável é a aceleração no crescimento do volume de reservas, que passou de 10% no trimestre anterior para 16%. Isto sugere que a melhoria dos resultados está a ser impulsionada não só por preços mais elevados, mas, mais importante ainda, pelo aumento da atividade dos utilizadores. Ao mesmo tempo, o facto de o crescimento do GBV ultrapassar o crescimento do volume de reservas aponta para um valor médio de reserva mais elevado, confirmando melhorias tanto na escala do negócio como no valor das transações processadas através da plataforma.
Fonte: Airbnb
A Airbnb regressa a um forte crescimento. Estarão os mercados maduros a atrair novamente clientes?
A principal conclusão a retirar dos resultados da Airbnb é a aceleração do crescimento, apesar da enorme dimensão da empresa e da maturidade dos seus maiores mercados. O número de noites reservadas aumentou a taxas de dois dígitos em todas as regiões, enquanto os cinco principais mercados da empresa — os EUA, a França, o Reino Unido, o Canadá e a Austrália — registaram um crescimento acelerado das reservas. Particularmente significativa é a melhoria na América do Norte, onde o número de noites reservadas cresceu ao ritmo mais rápido dos últimos quatro anos. Isto demonstra que a expansão da Airbnb já não é impulsionada exclusivamente pela expansão geográfica, mas também por um crescimento renovado da procura em países onde a plataforma já está bem estabelecida.
Outro desenvolvimento importante é o número crescente de utilizadores de primeira vez, particularmente entre a Geração Z, que está a apresentar o crescimento mais rápido na atividade na plataforma. Numa perspetiva de longo prazo, isto é significativo para a Airbnb, pois a aquisição de novos clientes pode traduzir-se em reservas recorrentes ao longo de muitos anos, sem exigir despesas de marketing igualmente elevadas para cada transação subsequente. No entanto, a empresa continua sensível às despesas dos consumidores, aos custos de viagem e às condições económicas mais amplas, particularmente na Europa. Para os investidores, a questão fundamental será saber se a Airbnb conseguirá sustentar um forte crescimento das reservas para além da época de verão, tradicionalmente movimentada.
A Inteligência Artificial está a reduzir custos. Será que a Airbnb irá desenvolver o seu próprio agente de IA?
A Airbnb está a recorrer cada vez mais à inteligência artificial, não só para melhorar a experiência do utilizador, mas também para aumentar a eficiência operacional. No terceiro trimestre, aproximadamente 40% de todas as questões de apoio ao cliente foram resolvidas sem intervenção humana, em comparação com cerca de um terço no trimestre anterior. Entretanto, os custos de apoio ao cliente por reserva diminuíram mais de 17% em termos homólogos, demonstrando que a implementação da IA já está a proporcionar benefícios financeiros mensuráveis. Só durante o terceiro trimestre, a empresa lançou mais de 50 novos produtos e funcionalidades, quase 70% mais do que no ano anterior.
A próxima fase de desenvolvimento envolverá o agente de IA proprietário da Airbnb, cujo lançamento aos utilizadores está previsto para o primeiro semestre de 2027. Em vez de introduzir um chatbot tradicional, a Airbnb pretende desenvolver um sistema interativo que ajude os viajantes a planear viagens, comparar opções de alojamento, gerir reservas e aceder a serviços adicionais. A vantagem estratégica da empresa poderá advir da combinação de dados abrangentes sobre o comportamento dos utilizadores com a capacidade de concluir transações diretamente na sua plataforma. A longo prazo, tal solução poderá melhorar as taxas de conversão das reservas e reduzir os custos de apoio ao cliente, embora o seu sucesso dependa da qualidade das recomendações e da disponibilidade dos clientes para adotarem ferramentas baseadas em IA.
Hotéis, novos serviços e um programa de recompra de ações no valor de 12 mil milhões de dólares
A Airbnb está a expandir gradualmente o seu modelo de negócio para além dos alugueres de curta duração de apartamentos e casas. A plataforma oferece agora milhares de hotéis independentes e de boutique em mais de 60 destinos turísticos populares, embora os hotéis ainda representem uma quota de um dígito do total de noites reservadas. Curiosamente, aproximadamente 35% dos clientes cuja primeira reserva na Airbnb é num hotel regressam posteriormente à plataforma para reservar uma casa ou um apartamento. Isto sugere que a oferta hoteleira pode servir como um canal adicional de aquisição de clientes, em vez de simplesmente competir com o negócio principal da Airbnb.
A Airbnb está também a expandir-se para o aluguer de automóveis, entrega de mercearias, serviços de lavandaria e outras comodidades relacionadas com viagens. A sua parceria com a American Express tornará disponíveis mais de um milhão de anúncios da Airbnb através da plataforma Amex Travel, expandindo potencialmente o alcance de distribuição da empresa. Entretanto, a nova autorização de recompra de ações no valor máximo de 12 mil milhões de dólares sinaliza a confiança da administração nas perspetivas financeiras da Airbnb, embora a execução venha a ocorrer ao longo do tempo e não seja garantida. Para os acionistas, a consideração mais importante será se estes novos serviços geram receitas adicionais e lucros por ação mais elevados sem aumentar significativamente os custos operacionais.
Gráfico das ações da Airbnb (período de 1 dia)
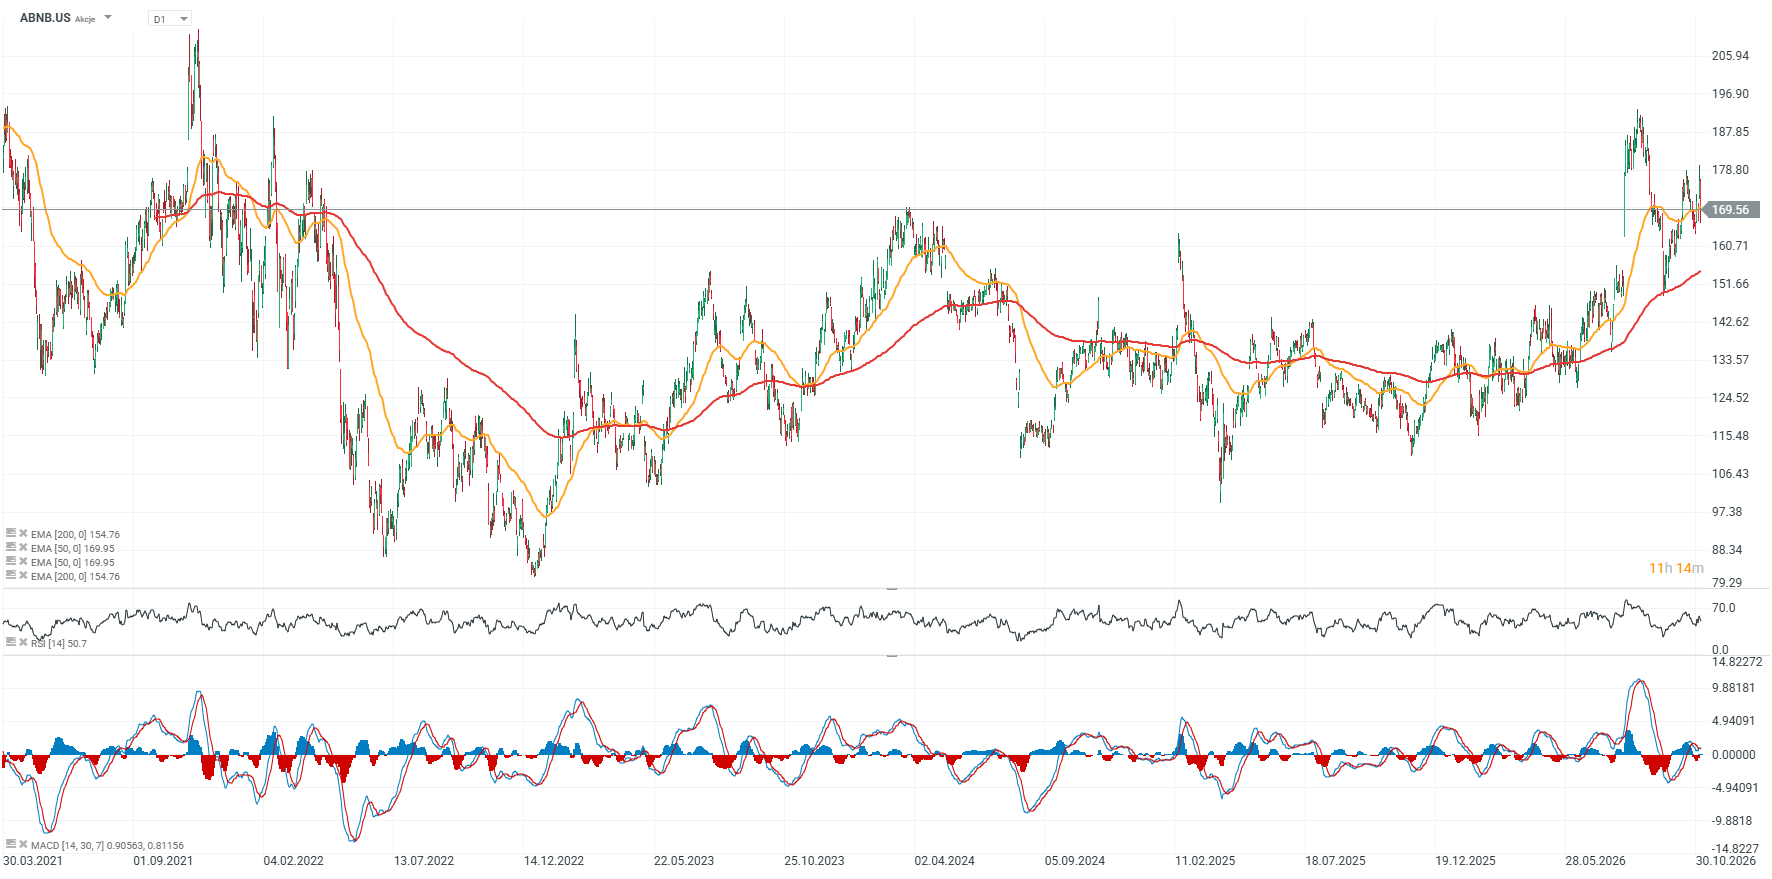
As ações da Airbnb interromperam recentemente a sua descida em torno da média móvel exponencial de 200 dias (EMA200, linha vermelha), enquanto a reação do mercado ao relatório de resultados sugere que é possível uma recuperação em direção aos máximos recentes de aproximadamente 185–187 dólares por ação. Curiosamente, a ação tem demonstrado uma resiliência relativa, apesar do sentimento extremamente fraco em Wall Street nas últimas sessões. Um nível de suporte fundamental situa-se em torno dos 190 dólares, e uma quebra acima deste nível poderá potencialmente impulsionar a ação para as suas máximas de 2021, perto dos 210 dólares por ação.

EDP reforça lucros com contributo das renováveis e das redes elétricas

EDPR mais do que duplica lucros, impulsionada pela rotação de ativos

Computadores quânticos estão a tornar-se um bem escasso. A IonQ esgotou toda a sua capacidade para 2027

🔴 As Melhores Ações Para Novembro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.