

- A Alphabet registou receitas de 127,6 mil milhões de USD no terceiro trimestre de 2026, representando um aumento de 25% face ao período homólogo.
- O lucro por ação situou-se em 2,12 USD, ficando abaixo das expectativas dos analistas devido a uma perda em investimentos em ações.
- O Google Cloud obteve receitas de 30,7 mil milhões de USD, superando as previsões com um crescimento de 103% em relação ao ano anterior.
- As despesas de capital atingiram 51,4 mil milhões de USD no trimestre, gerando um fluxo de caixa livre negativo de 9,1 mil milhões de USD.
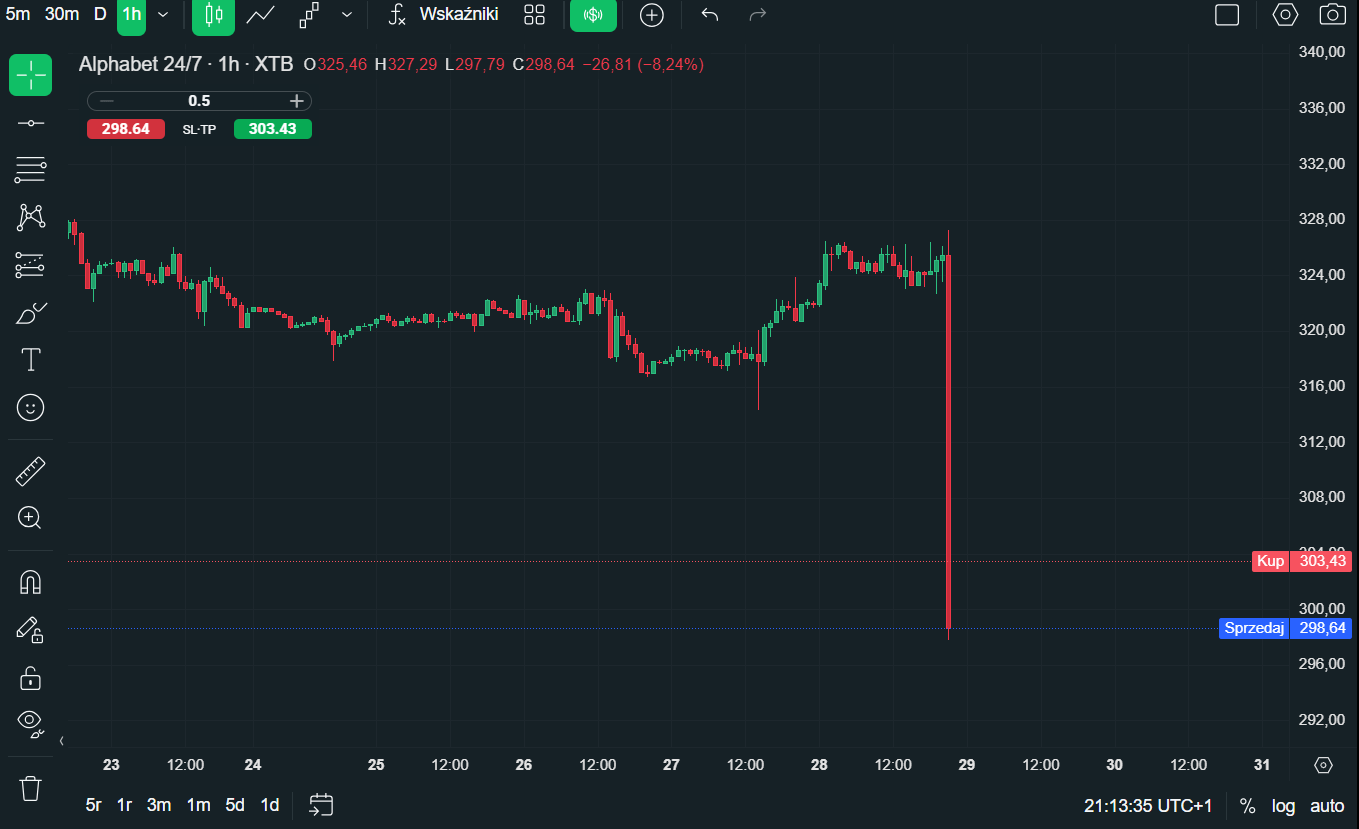
- As ações da Alphabet caíram 8,25% nas negociações após o fecho do mercado, testando o nível técnico dos 300 USD.
A Alphabet encerrou o terceiro trimestre de 2026 com uma receita de 127,6 mil milhões de dólares, um aumento de 25% em relação ao mesmo período do ano anterior, registando o seu décimo terceiro trimestre consecutivo de crescimento de dois dígitos na receita. No entanto, o valor ficou ligeiramente abaixo das expectativas dos analistas, que apontavam para aproximadamente 128 mil milhões de dólares. O resultado operacional aumentou 30%, para 40,6 mil milhões de dólares, enquanto a margem operacional melhorou de 30,5% para 31,8%. No entanto, é aqui que terminam as boas notícias, uma vez que o resultado líquido apresentou um quadro muito mais fraco, tendo diminuído 25%, para 26,2 mil milhões de dólares. O lucro por ação situou-se em apenas 2,12 dólares, em comparação com as expectativas de quase 3,00 dólares. A queda no lucro líquido deveu-se, em parte, a uma perda de 8,7 mil milhões de dólares em investimentos em ações, resultante de alterações na avaliação dos ativos financeiros detidos pela empresa. Esta perda reduziu o lucro por ação em 0,55 dólares, embora a Alphabet não tenha divulgado quais os investimentos específicos responsáveis pelo resultado negativo.
Apesar do sólido crescimento operacional, os investidores reagiram de forma decididamente negativa, com as ações da Alphabet a registarem uma queda de 8,25% nas negociações após o fecho do mercado e a testarem o nível psicológico dos 300 dólares. O mercado está também a dar cada vez mais ênfase ao custo do financiamento da expansão da empresa na área da inteligência artificial.
Principais resultados do terceiro trimestre de 2026:
- Receitas: 127,6 mil milhões de dólares (+25% em relação ao ano anterior).
- Google Cloud: 30,7 mil milhões de dólares (+103% em relação ao ano anterior).
- Pesquisa Google: 63,4 mil milhões de dólares (+12% em relação ao ano anterior).
- Publicidade no YouTube: 11,2 mil milhões de dólares (+9% em relação ao ano anterior).
- Resultado operacional: 40,6 mil milhões de dólares (+30% em relação ao ano anterior).
- Lucro por ação (EPS): 2,12 dólares, contra expectativas de aproximadamente 3,00 dólares.
- CapEx: 51,4 mil milhões de dólares (+114% em relação ao ano anterior).
- Fluxo de caixa livre: −9,1 mil milhões de dólares.
A maior surpresa positiva foi o Google Cloud, que se está a afirmar cada vez mais como o segundo grande pilar do negócio da Alphabet. A receita do segmento registou um aumento de 103%, em comparação com os 82% do trimestre anterior, superando significativamente as expectativas dos analistas. Mais importante ainda, o resultado operacional da Cloud saltou de 3,6 mil milhões de dólares para 11,1 mil milhões de dólares, enquanto a sua margem operacional subiu de 23,7% para uns impressionantes 36,2%. Isto constitui uma prova convincente de que o boom da IA está a começar a traduzir-se não só em vendas mais elevadas, mas também numa rentabilidade mais forte. A Google está também a beneficiar dos seus chips TPU proprietários, que tem vindo a disponibilizar cada vez mais a clientes externos, colocando-a em concorrência direta com outros fornecedores de infraestruturas de IA.
Curiosamente, apesar da concorrência crescente por parte dos chatbots, o Google registou o seu crescimento mais rápido em consultas de pesquisa nos últimos cinco anos, enquanto a aplicação Gemini ultrapassou mil milhões de utilizadores ativos mensais. Por enquanto, a IA parece, portanto, estar a fortalecer o ecossistema do Google, embora o risco de assistentes de IA concorrentes conquistarem uma quota das consultas de pesquisa não tenha desaparecido.
Investimentos maciços em IA
Manter a sua posição na vanguarda do boom das novas tecnologias requer um investimento igualmente maciço por parte da enorme operação empresarial da Alphabet. A empresa gastou 51,4 mil milhões de dólares em despesas de capital no terceiro trimestre, mais do dobro do montante investido um ano antes. Isto marcou mais um trimestre em que as despesas de capital excederam o fluxo de caixa operacional, resultando num fluxo de caixa livre negativo de 9,1 mil milhões de dólares. Ao mesmo tempo, a empresa angariou aproximadamente 28,7 mil milhões de dólares através da emissão de obrigações e 12,4 mil milhões de dólares através da emissão de ações. O principal ponto de referência continua a ser a orientação da Alphabet, divulgada em julho, relativa às despesas de capital de 195–205 mil milhões de dólares para o ano completo de 2026. Atingir esta meta implicaria um gasto de aproximadamente 63–73 mil milhões de dólares só no quarto trimestre.
A forte onda de vendas das ações da Alphabet demonstra que Wall Street já não está disposta a recompensar os gigantes da tecnologia apenas pelas impressionantes taxas de crescimento da IA e pelos enormes compromissos de investimento. As ações da Alphabet registaram uma queda de 8,25% na sequência da divulgação dos resultados, com o título a testar a zona dos 300 dólares, que representa agora um nível técnico importante. A queda é particularmente marcante, tendo em conta que as receitas do Google Cloud mais do que duplicaram e que a rentabilidade global do grupo melhorou. Os investidores parecem estar, em vez disso, a concentrar-se num EPS inferior ao esperado, na deterioração do fluxo de caixa e no risco de novos aumentos nas despesas de capital.


Resultados da Microsoft: o crescimento da cloud anima os investidores


📊Antevisão aos resultados da Alphabet e Microsoft


Mercados aguardam pela decisão da Fed e resultados da Google


Resumo do mercado: Resultados do Deutsche Bank, do UBS e do Santander em destaque 🏛️
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.