

- A Alphabet e a Microsoft preveem gastar mais de 390 mil milhões de dólares em infraestruturas de IA em 2026 e 2027.
- O forte aumento das despesas de capital da Alphabet gera fluxo de caixa livre negativo e pressiona a cotação das ações.
- A Microsoft equilibra os investimentos recorde em IA com um programa de saída voluntária que reduz custos operacionais.
- O desempenho do segmento Azure e a evolução da nuvem determinam a reação do mercado aos resultados da Microsoft.
- A Alphabet regista um abrandamento no crescimento do motor de busca devido ao impacto das funcionalidades de inteligência artificial.
Alphabet (GOOGL). Resultados do 3.º trimestre de 2026
A Alphabet enfrenta um teste em que uma das métricas mais importantes será a comparação entre o aumento das despesas com infraestruturas de IA e a dinâmica do negócio da publicidade tradicional e do segmento da nuvem. Até recentemente, a Alphabet parecia ser uma das principais vencedoras em termos de rentabilidade relacionada com os investimentos em IA, mas os enormes gastos de capital (CAPEX) levam os investidores a colocar cada vez mais questões.
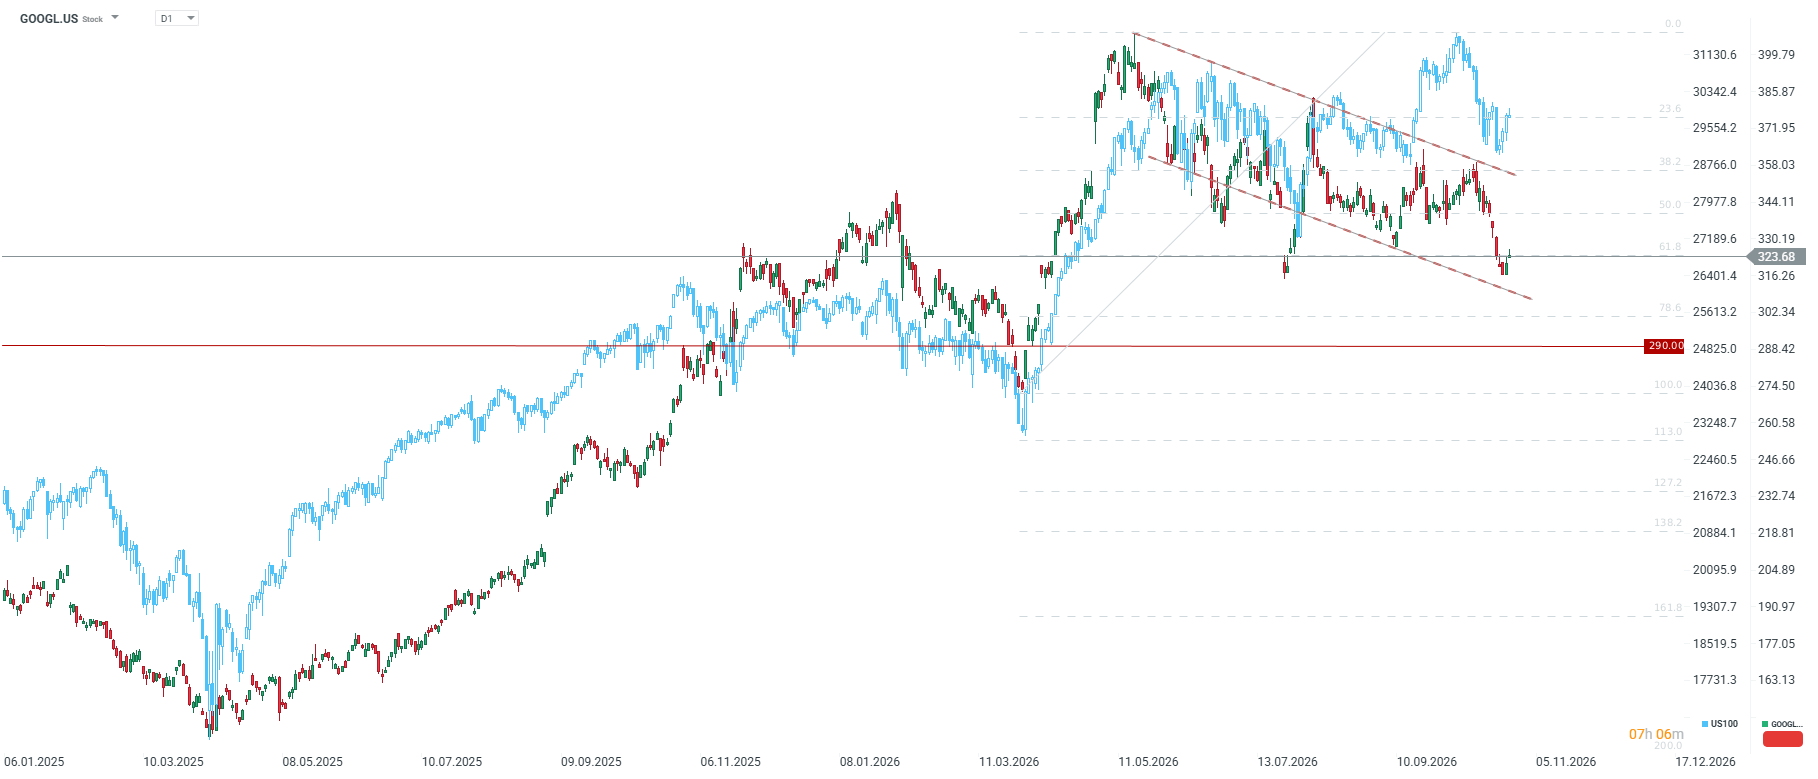
A Alphabet tem vindo a registar uma clara tendência de descida desde os máximos históricos atingidos em maio e está atualmente a testar a zona de um suporte-chave associado ao último impulso de subida. Recentemente, o desempenho da Alphabet tem sido ligeiramente inferior, mesmo em comparação com o índice Nasdaq 100, de âmbito mais alargado. Um resultado significativamente superior ao consenso poderia ajudar a empresa, mas os investidores continuarão, em grande medida, a centrar-se no CapEx.
Expectativas do mercado e indicadores-chave:
- Lucro por ação e receitas: O lucro por ação previsto situa-se entre 2,99 e 3,03 dólares, com receitas de 127,9 mil milhões de dólares (+25 % em termos homólogos).
- Google Cloud: Receitas estimadas em cerca de 29 mil milhões de dólares, o que representa um aumento de 89–91% em termos homólogos.
- Motor de busca e publicidade: Prevê-se um abrandamento do crescimento para 15–17% (em comparação com 19% no 1.º trimestre e 17% no 2.º trimestre), devido a preocupações quanto ao impacto das funcionalidades de IA (AI Overviews) no tráfego gerador de cliques.
- Despesas de capital (CapEx): Prevê-se que as despesas em 2026 excedam os 200 mil milhões de dólares (um aumento superior ao dobro em relação ao ano anterior), levando a um fluxo de caixa livre negativo este ano e no próximo.
- Avaliação e previsões: A variação do preço das ações após a divulgação dos resultados, com base nas opções, situa-se em 5,8%. O preço-alvo médio dos analistas é de 429 dólares (64 recomendações de compra, 7 neutras, 0 de venda).
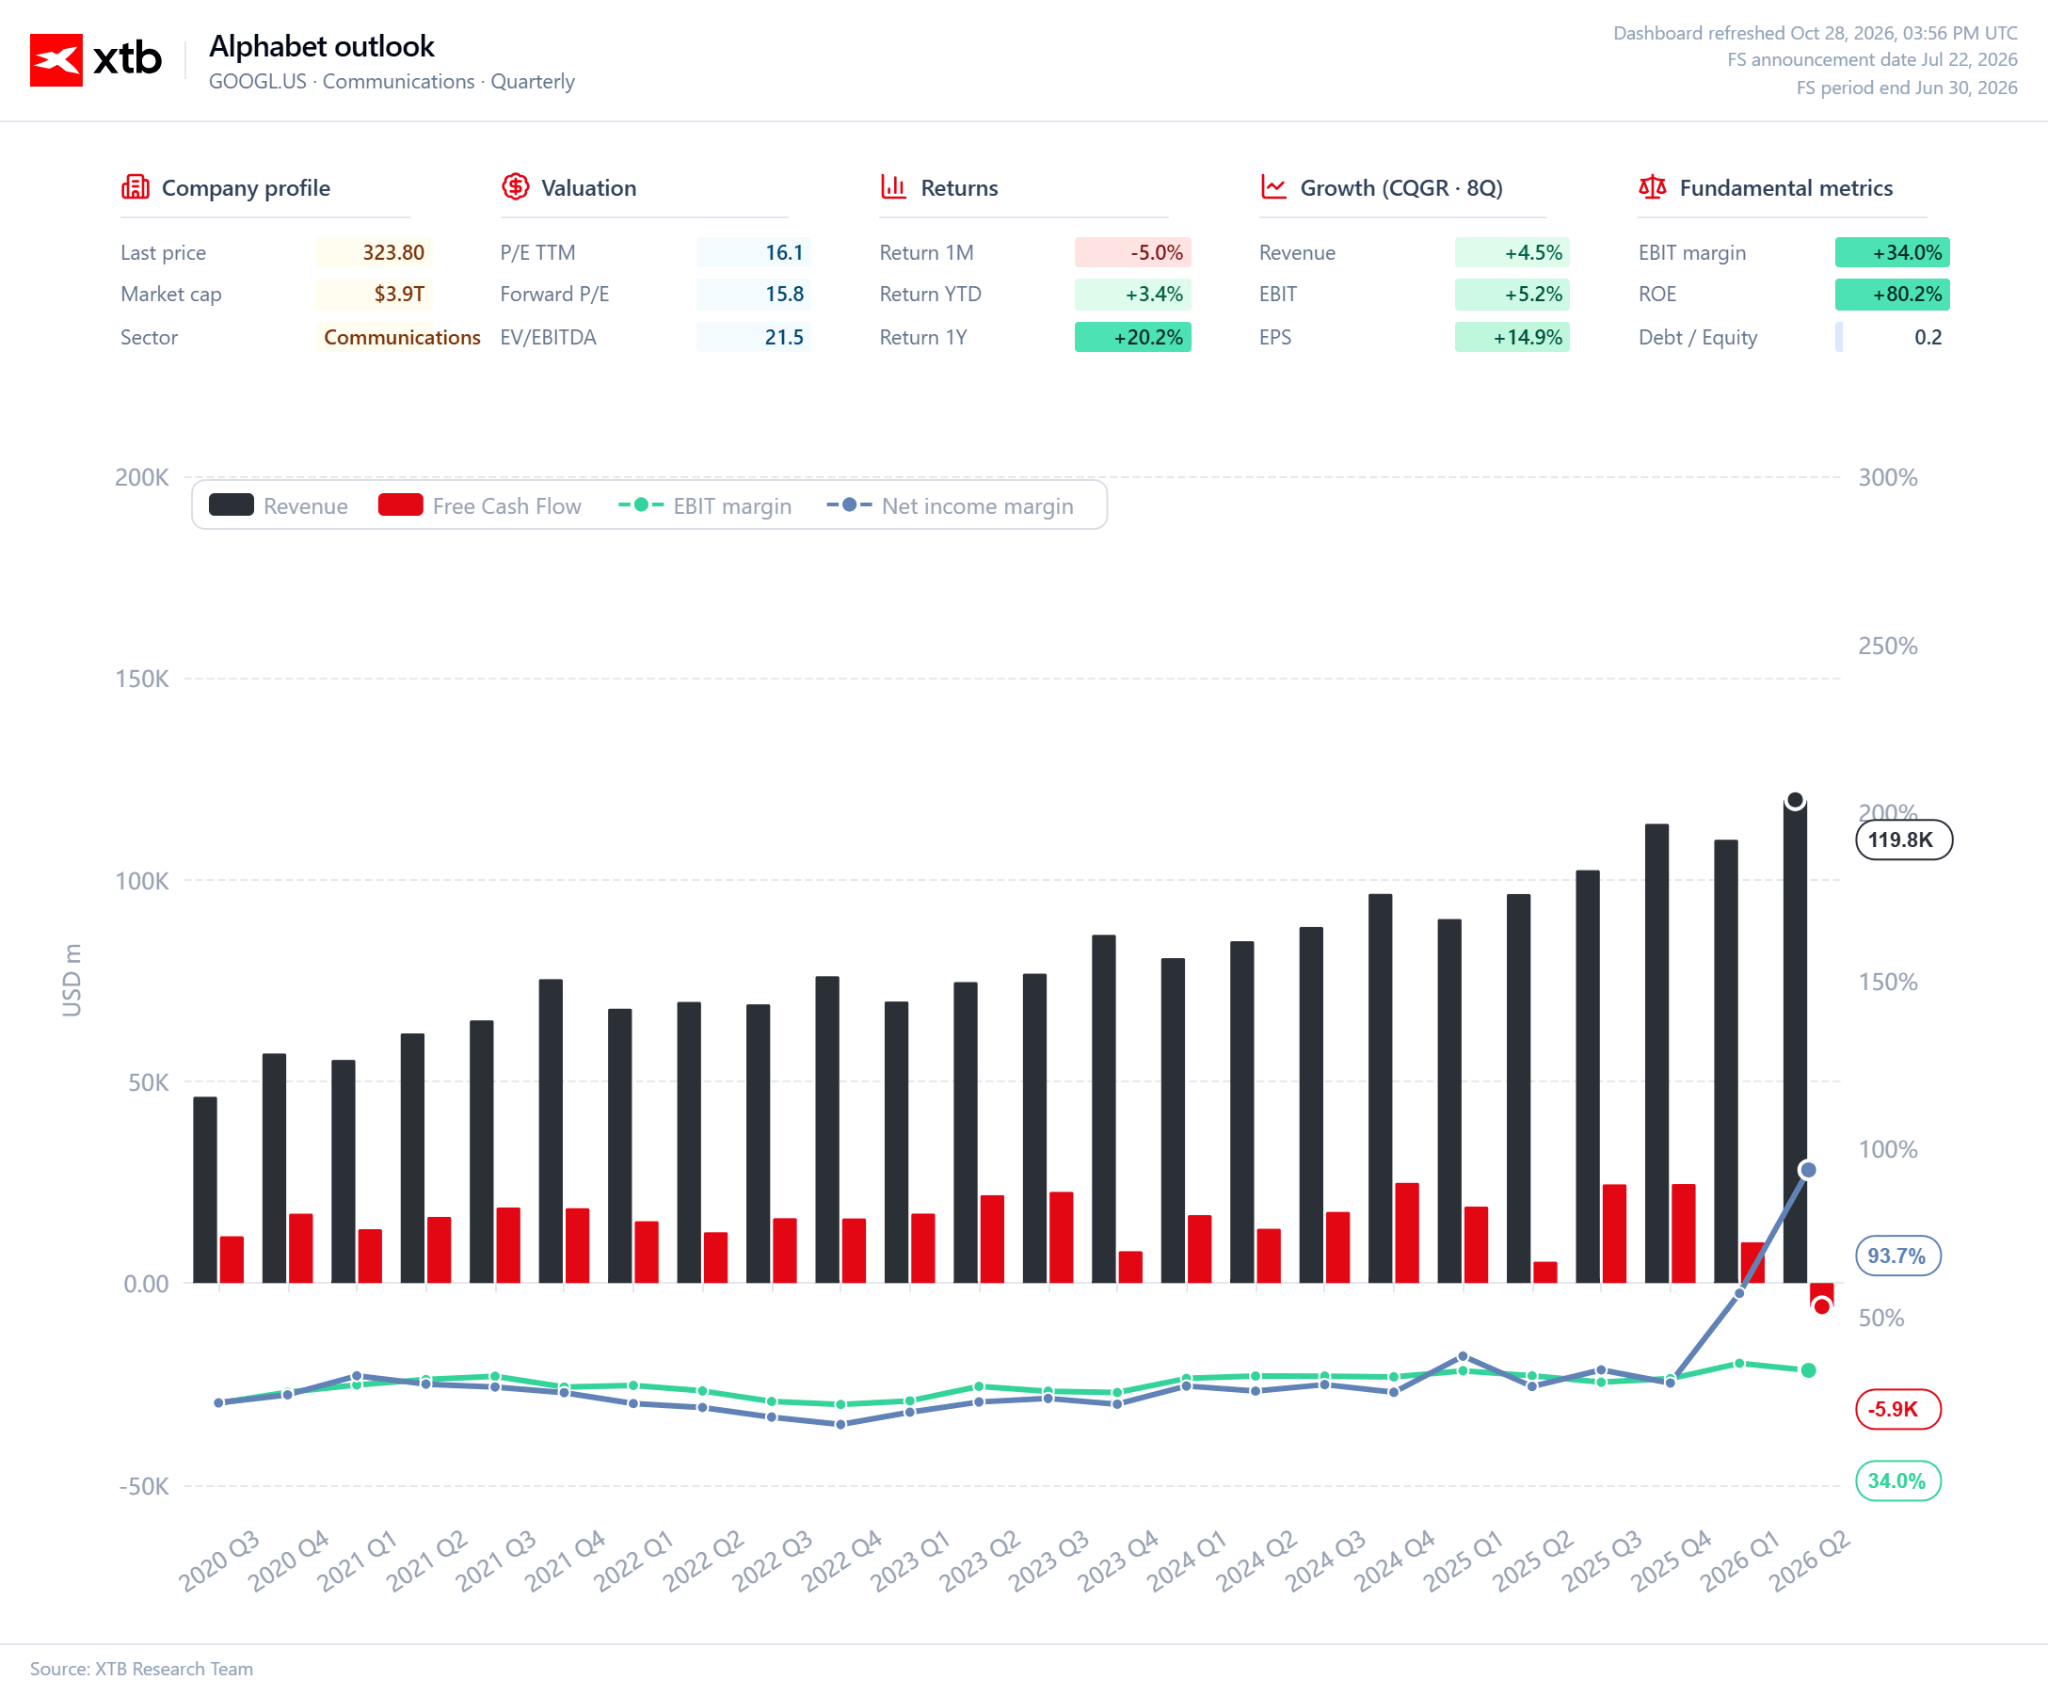
Já no trimestre anterior, a empresa registou um fluxo de caixa livre (FCF) negativo.
A principal fonte de incerteza em torno da Alphabet continua a ser uma clara discrepância entre o aumento das despesas com IA e a pressão sobre os fluxos de caixa livres, o que levou o preço das ações a aproximar-se do limiar de um mercado em baixa (uma queda de cerca de 20 % desde maio). Apesar disso, o crescimento dinâmico da nuvem e potenciais novas fontes de receitas, tais como o interesse da OpenAI na aquisição de chips de computação da Google, demonstram que a empresa detém ativos sólidos na corrida tecnológica, mantendo o otimismo dos analistas.
Microsoft (MSFT). Resultados do 1.º trimestre do ano fiscal de 2027
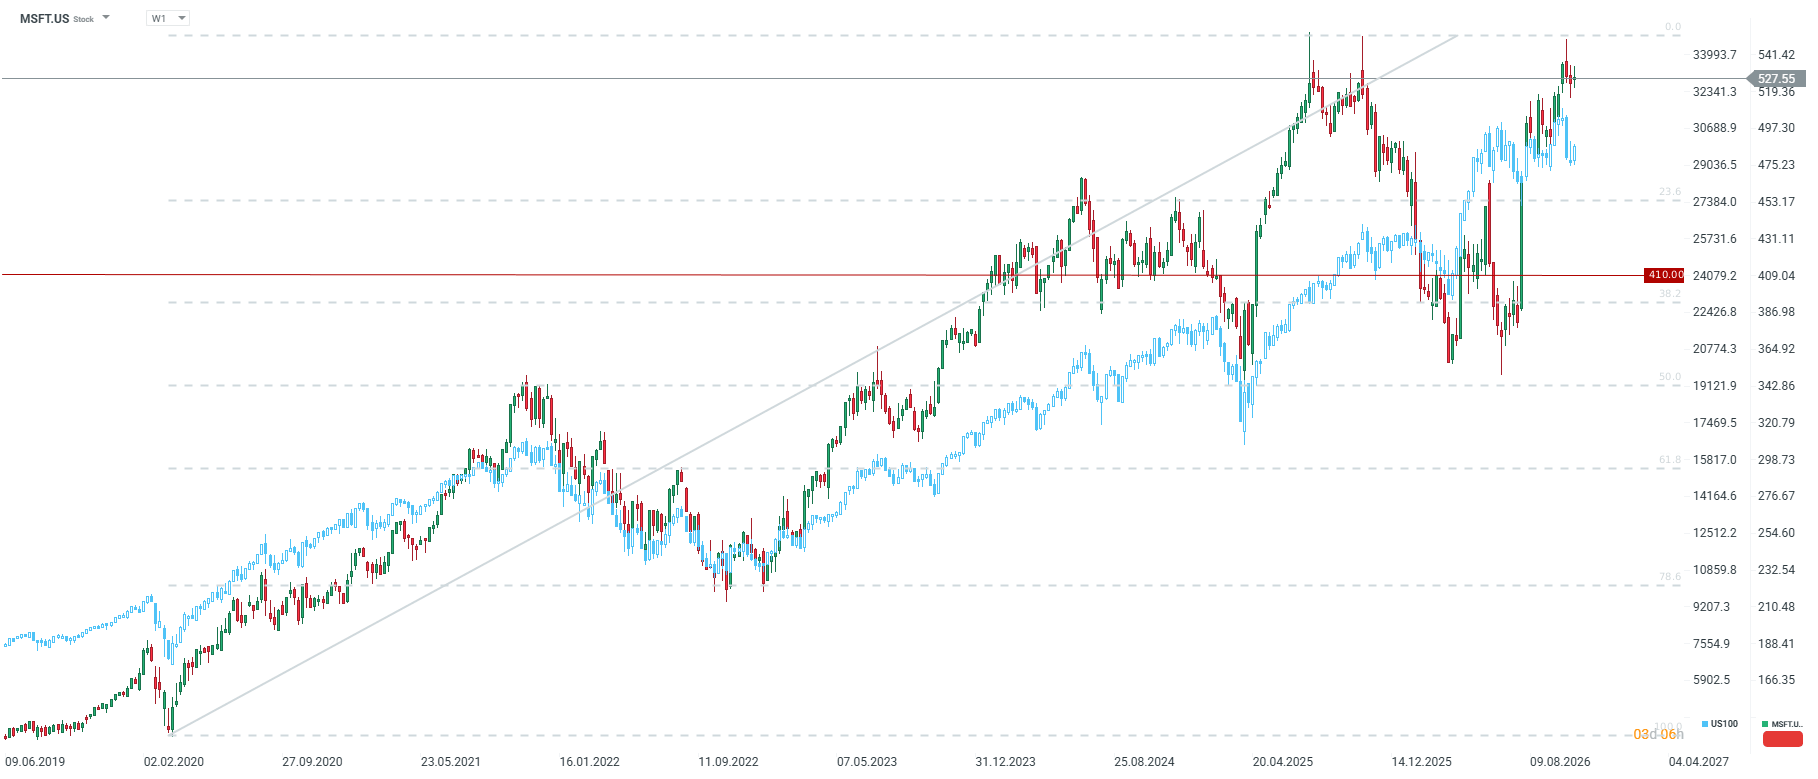
A Microsoft encara o seu relatório financeiro como um indicador primordial da procura corporativa de IA, esforçando-se por combinar investimentos avultados com uma forte disciplina de custos. A empresa está a ter um desempenho muito positivo em termos de posicionamento de preços, mas, ao mesmo tempo, os máximos quase recorde ameaçam uma potencial onda de vendas caso o mercado se mostre insatisfeito com a adoção da IA. A empresa apresenta também despesas de CAPEX muito semelhantes às da Alphabet.
Expectativas do mercado e indicadores-chave:
- Lucro por ação e receitas: O consenso prevê um EPS de 4,72–4,73 dólares, com receitas de 90,6–90,7 mil milhões de dólares (+17% em relação ao ano anterior).
- Azure Cloud: A previsão oficial da empresa aponta para um crescimento de 44–45%, mas as expectativas não oficiais atingem os 47–47,7% em termos homólogos.
- Despesas e fluxos de caixa: Prevê-se que o CapEx para o ano fiscal de 2027 ultrapasse os 190 mil milhões de dólares (+65% em termos homólogos), enquanto se projeta que o FCF desça para menos de 32 mil milhões de dólares (em comparação com os 67 mil milhões de dólares do ano anterior).
- Disciplina de custos: Prevê-se que um programa de saída voluntária para 60 000 colaboradores traga cerca de 1,2 mil milhões de dólares em poupanças anuais.
- Avaliação e previsões: Estima-se que a variação do preço das ações após a divulgação dos resultados seja inferior a 5%. O preço-alvo médio situa-se nos 604 dólares (68 recomendações de compra, 4 neutras, 0 de venda).
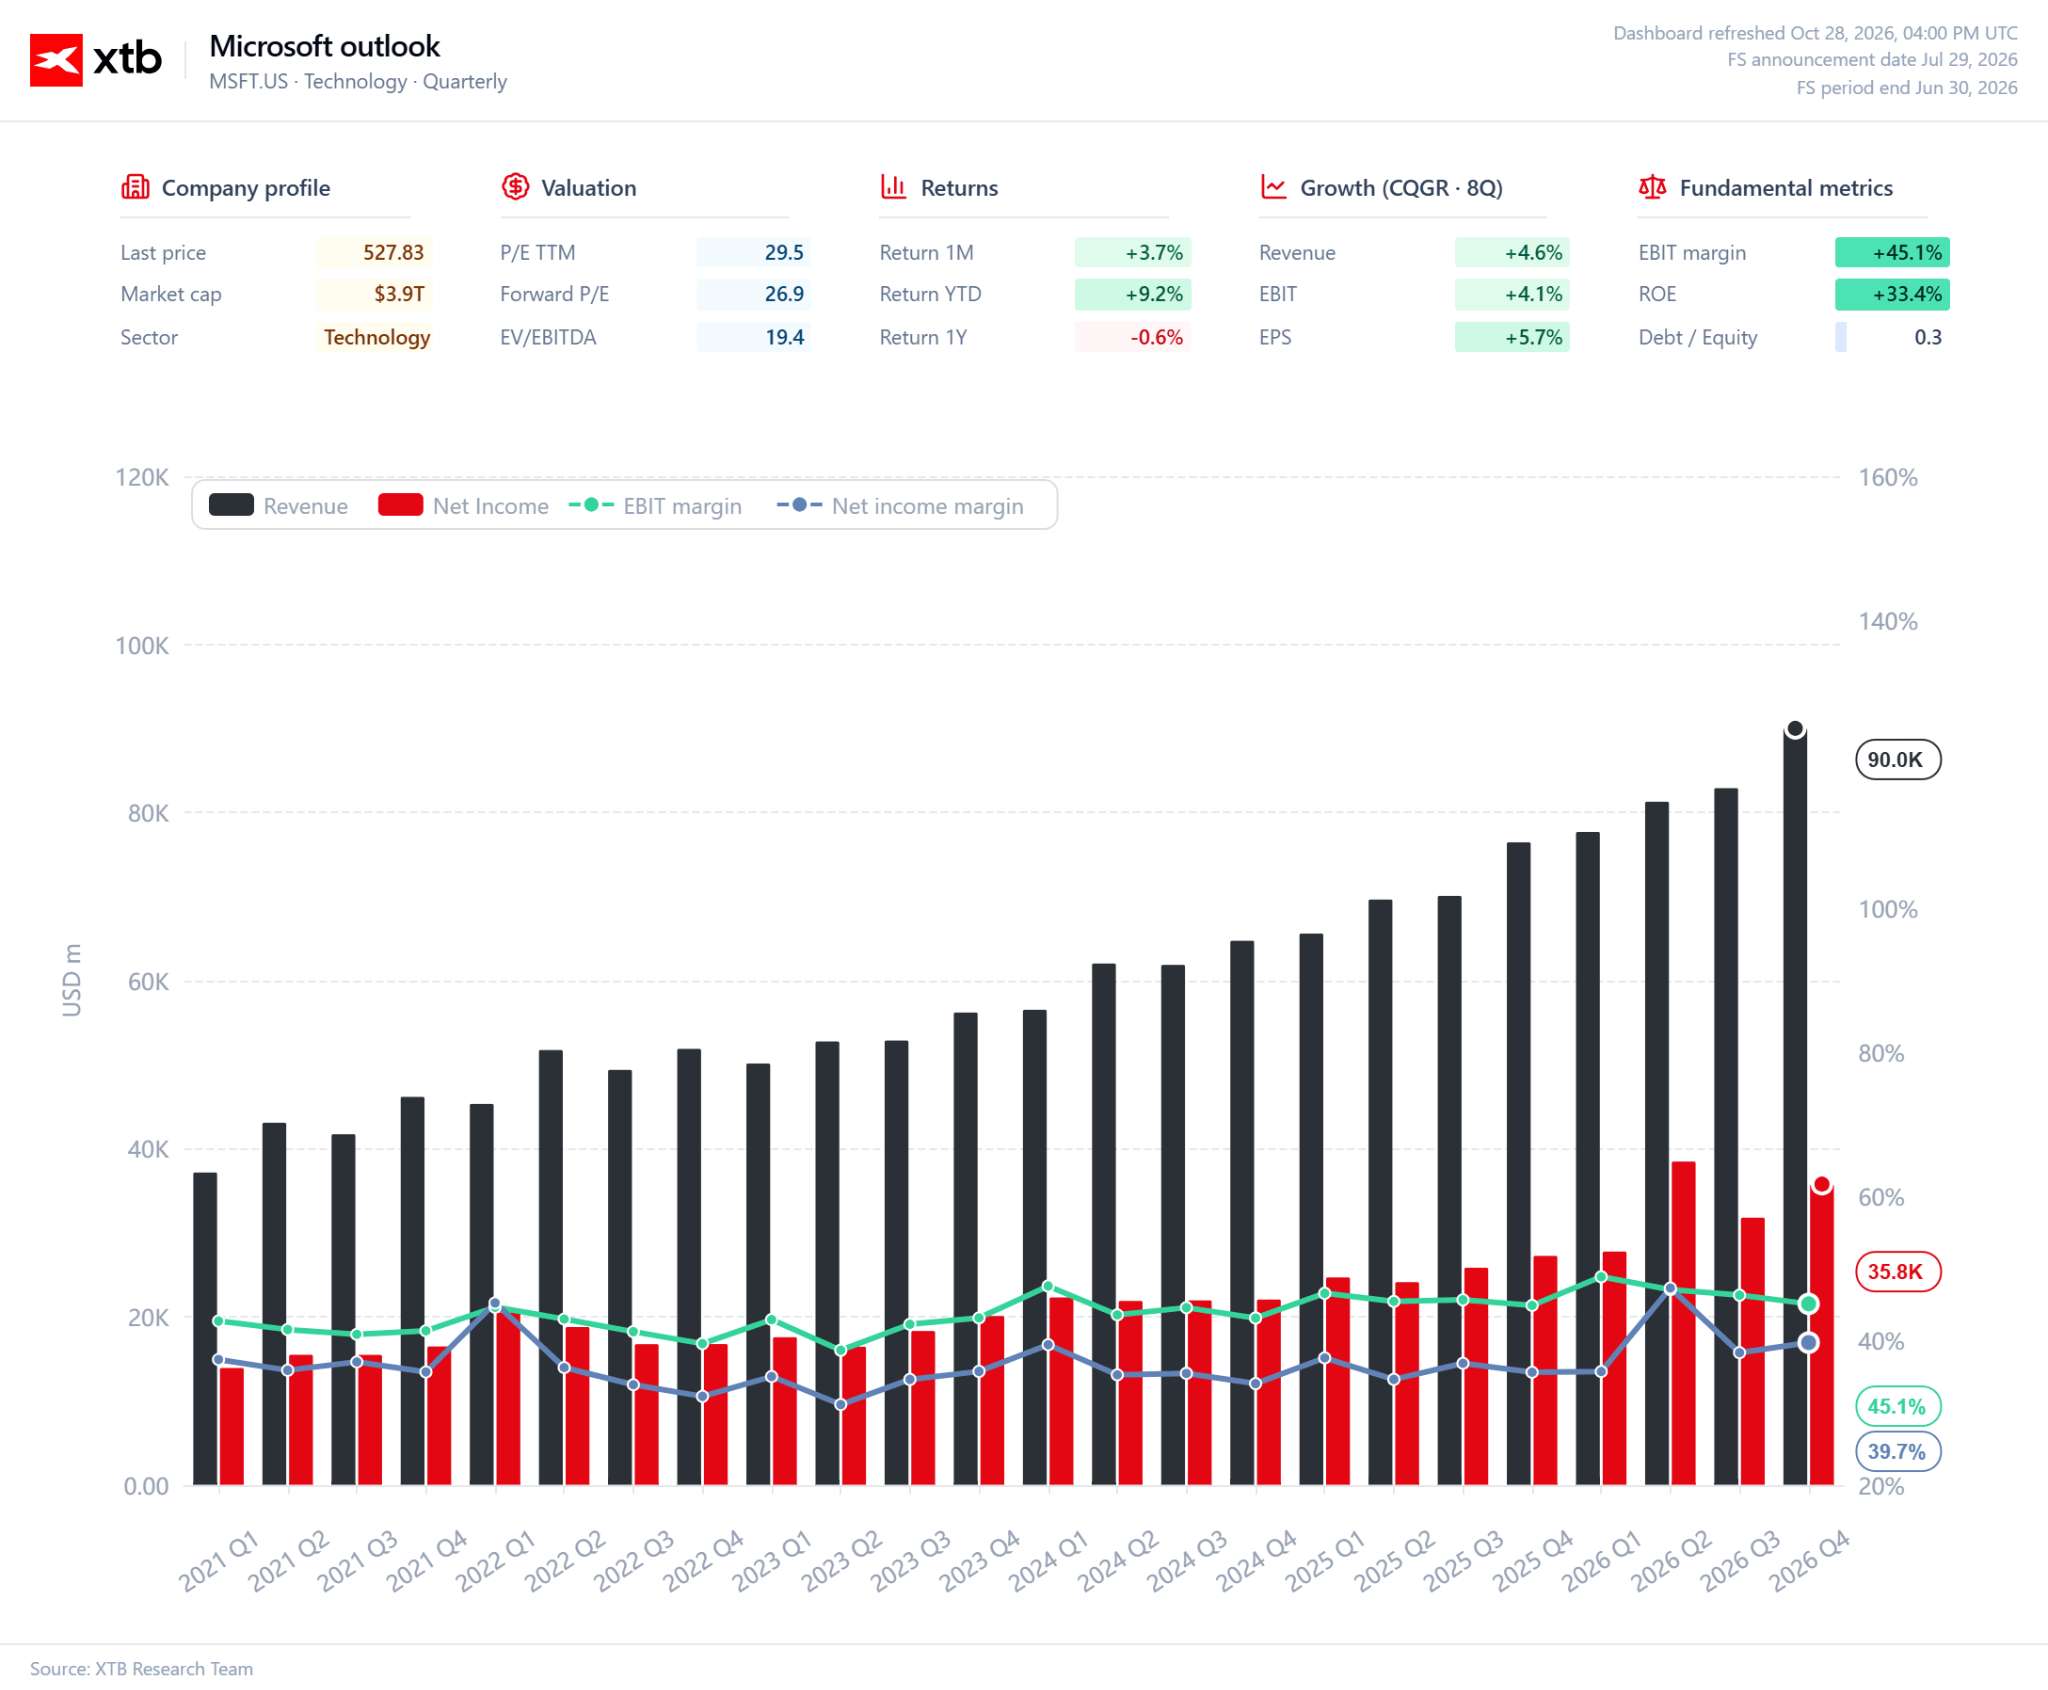
A fasquia para a Microsoft está colocada muito alta, e o mercado espera que as previsões sejam superadas no segmento de nuvem Azure. A combinação de investimentos recorde com poupanças operacionais planeadas reforça a confiança dos investidores, mantendo o preço das ações próximo de máximos históricos e posicionando a empresa como líder na comercialização de soluções baseadas em IA.
Denominador comum
Ambos os relatórios resumem-se a uma questão: se os gastos massivos dos hiperescaladores em infraestruturas de IA, que totalizarão mais de 390 mil milhões de dólares em 2026–2027, estão a começar a traduzir-se numa geração sustentável de fluxos de caixa.
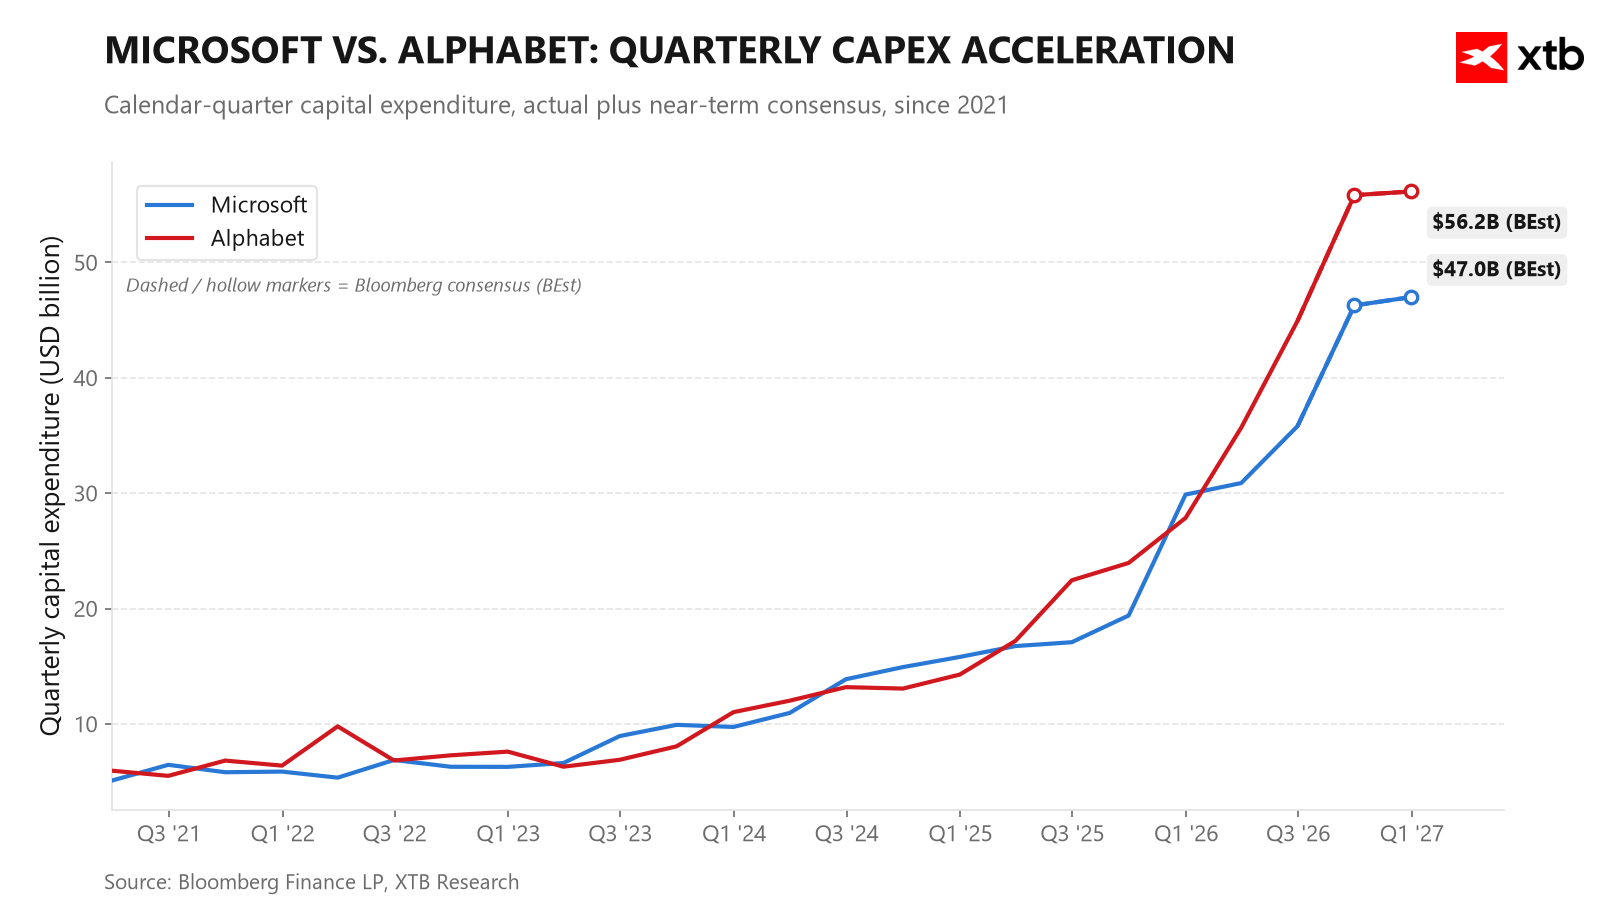
O mercado já recompensou a disciplina da Microsoft (as ações subiram 36 por cento desde os resultados de julho) e penalizou a Alphabet por ter passado a registar fluxos de caixa negativos (menos 5 por cento no mesmo período), apesar de a Alphabet registar um crescimento mais rápido na nuvem. Um desempenho fraco do Azure ou resultados dececionantes nas pesquisas do Google poderiam reacender as preocupações de que os investimentos em IA não estejam a gerar retornos suficientes, tal como aconteceu com a Meta Platforms, cujas ações caíram 7% no dia seguinte à divulgação dos resultados, na semana passada.
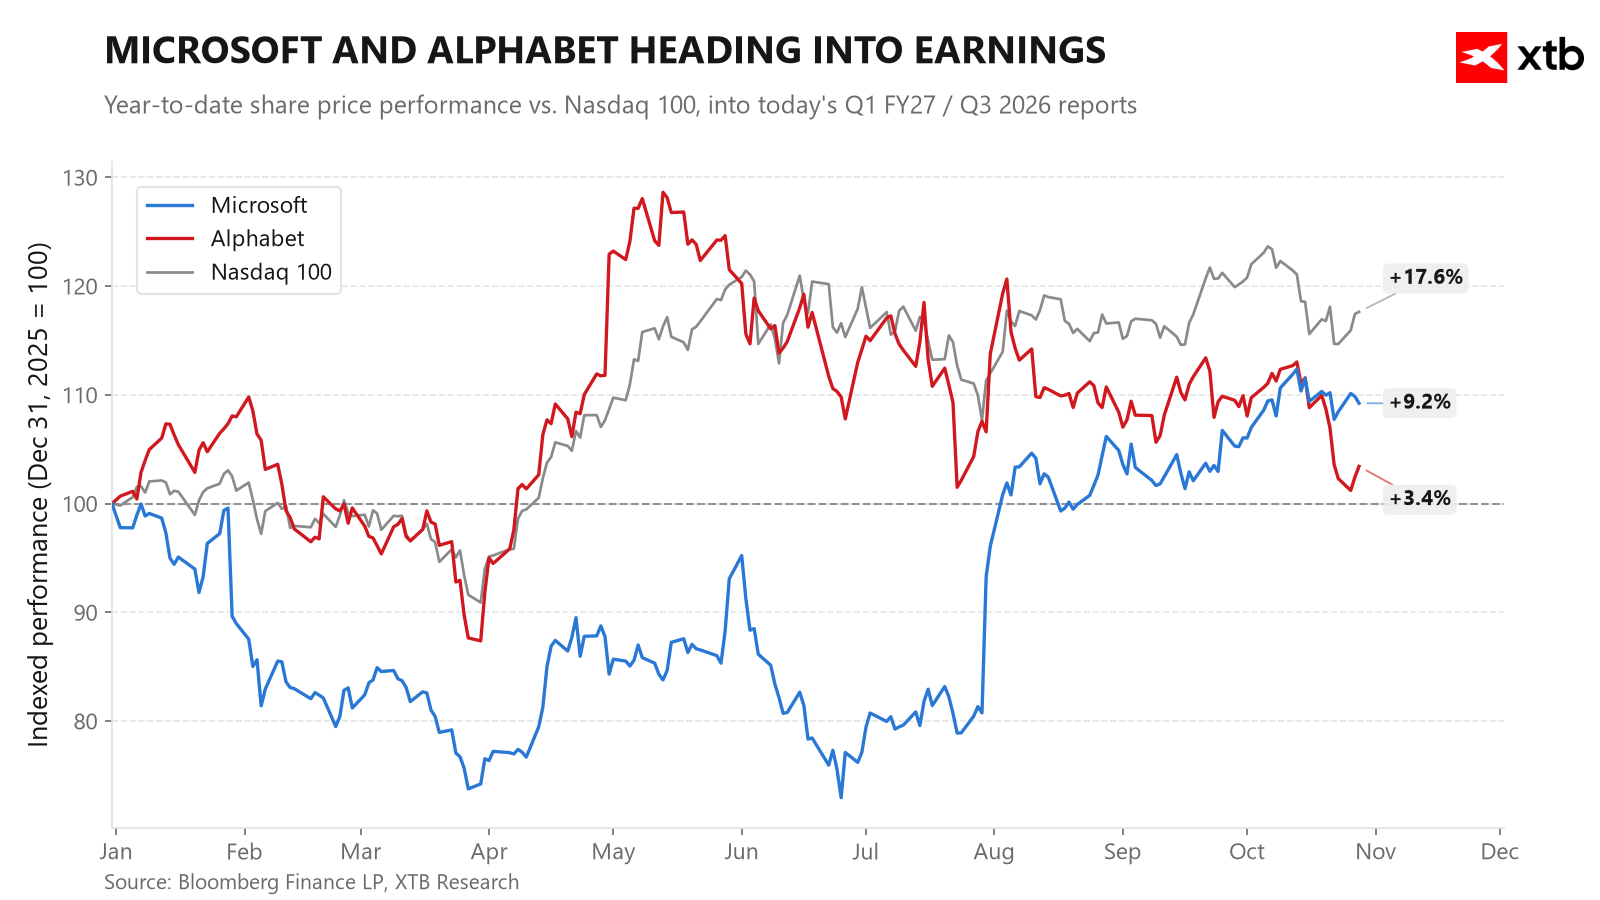
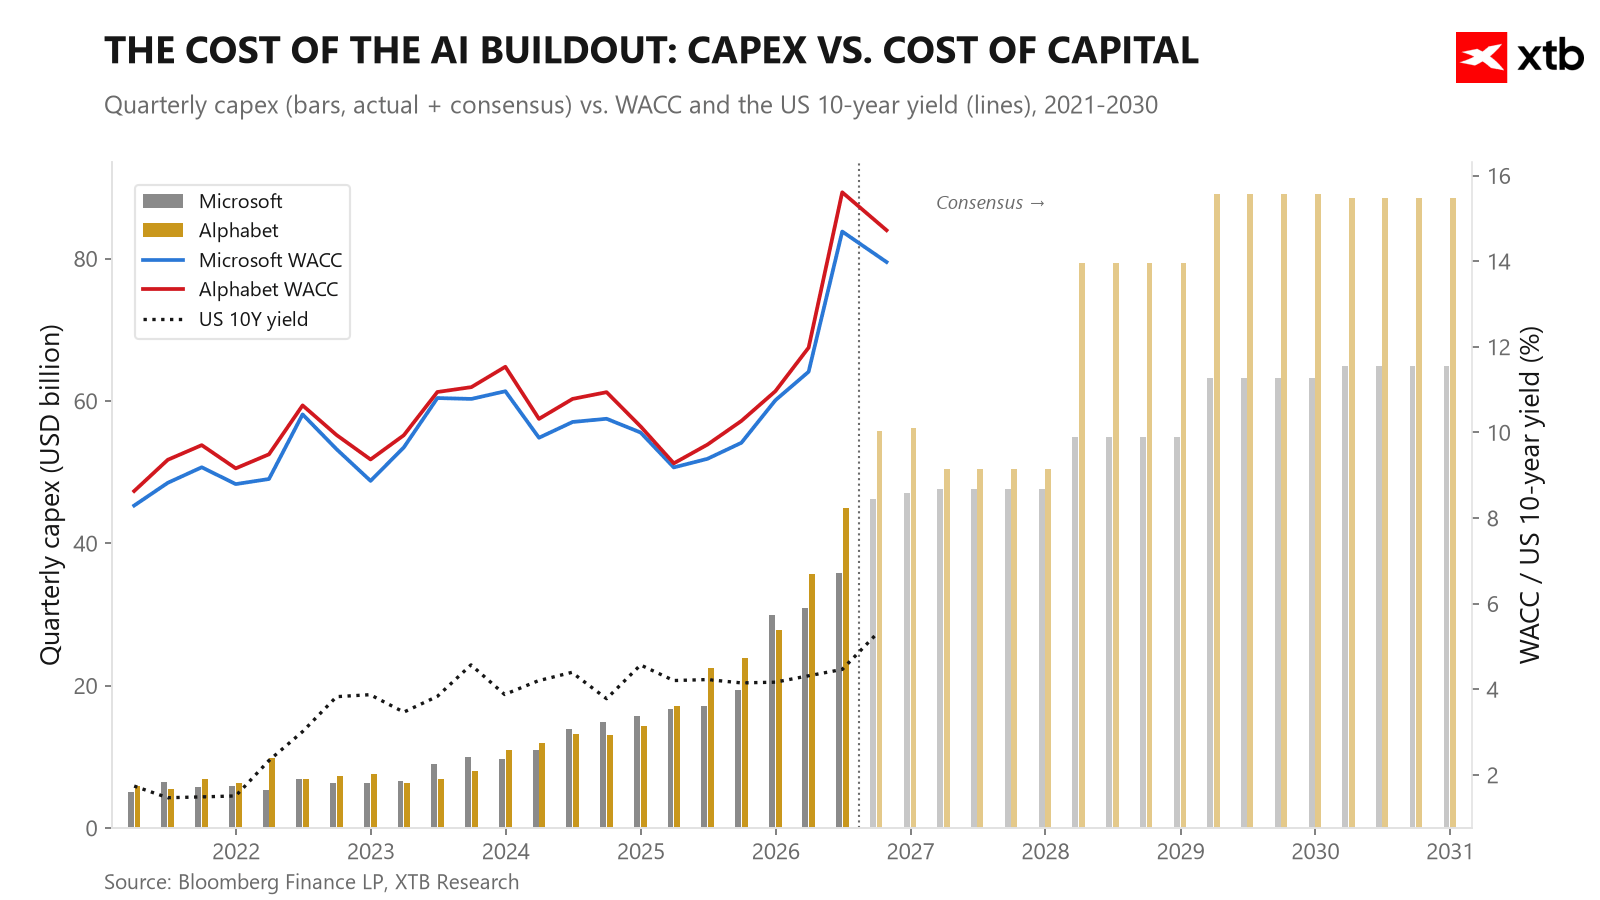
Tem-se também vindo a falar-se cada vez mais de que as elevadas taxas de rendibilidade das obrigações norte-americanas resultam, em parte, do facto de as empresas de hiperescala procurarem capital de forma mais abrangente no mercado de dívida. Como se pode constatar, o ano em curso é apenas um antegozo da magnitude dos gastos que se prevê para os anos seguintes.



Resumo do mercado: A confiança renovada na IA impulsiona a recuperação do mercado bolsista (27.10.2026)



Resumo diário: A queda dos preços do petróleo e o prospeto da Anthropic impulsionam os mercados


Abertura da sessão americana: O pedido de registo da Anthropic e as negociações com o Irão sustentam o mercado
A Anthropic apresenta o prospeto antes da oferta pública inicial (IPO)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.